Nick’s Lending.Placer County
Español

Para propietarios de viviendas

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Para propietarios de vivienda / Calefacción & aire acondicionado

Calefacción y aire acondicionado

¿Piensas instalar una bomba de calor? Empieza por tu casa, no por un discurso de ventas

Compara la comodidad, el trabajo de instalación y los supuestos de funcionamiento antes de reemplazar el equipo de calefacción y aire acondicionado.

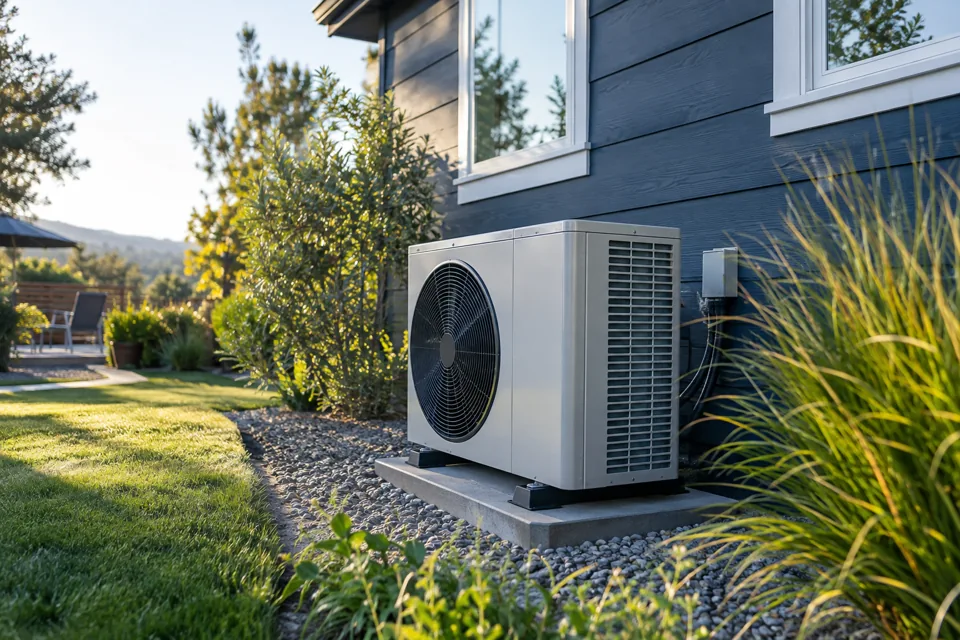
Una bomba de calor exterior junto a una vivienda
Ilustración editorial generada por IA.

La parte útil, primero

  • Pregunta cómo se calculará el tamaño del sistema.
  • Compara todo lo que incluye la instalación.
  • Evalúa los incentivos por separado de la decisión básica.

Entiende qué estás comparando

Una bomba de calor transfiere el calor en lugar de crear todo su calor a través de la resistencia eléctrica. En modo de enfriamiento mueve el calor al exterior; en modo de calefacción trae calor a la casa. ENERGY STAR describe sistemas con conductos, sin conductos y de fuente terrestre, por lo que el nombre por sí solo no te dice lo que alguien está proponiendo.

Empieza por describir tus necesidades reales. ¿La temperatura de la planta de arriba resulta incómoda? ¿Hay habitaciones que casi no se usan? ¿Está fallando el sistema actual o estás planificando con anticipación? Una recomendación útil debe vincular la elección del equipo con esos problemas.

Pregunta qué implicará la instalación

Solicita una explicación del dimensionamiento, la condición de los conductos, las necesidades eléctricas, la ubicación del equipo y cualquier estrategia de calefacción de respaldo. Pregunta qué partes del sistema existente permanecen y cuáles se eliminan. Para un diseño sin conductos, discute las ubicaciones de las unidades interiores antes de acordar un plan.

Pide al instalador que identifique los permisos, inspecciones, compatibilidad del termostato y cómo se te enseñará a operar el sistema. Incluye reparaciones en las paredes o el paisajismo en la conversación si esas áreas serán perturbadas. Estas son cuestiones de alcance, no razones para rechazar una tecnología en particular.

  • ¿Qué suposiciones usaste para dimensionar el equipo?
  • ¿Se evaluarán todas las habitaciones?
  • ¿Quién coordina el trabajo eléctrico y los permisos?

Compara los costos sin dar por hecho que ahorrarás

Pídele a cada ofertante que muestre el precio del equipo, trabajo relacionado, garantía y obligaciones de servicio por separado. Si una propuesta estima ahorros operativos, solicita las tarifas de servicios públicos y los supuestos de uso utilizados en esa estimación. Tu combustible actual, las tarifas locales de electricidad, los hábitos del termostato y la condición del hogar pertenecen a esa discusión.

No utilices un reembolso anunciado como la única razón para comprar. Pídele al proveedor que identifique el programa actual, los requisitos de elegibilidad, el momento de la solicitud y quién envía los documentos. Confirma cualquier tratamiento fiscal con un profesional de impuestos calificado antes de confiar en él.

Planifica el uso y mantenimiento cotidianos

ENERGY STAR recomienda revisiones profesionales y que el propietario atienda los filtros de las bombas de calor, al igual que en otros sistemas HVAC. Pregunta en qué difiere el mantenimiento respecto a tu equipo actual. Guarda los números de modelo, el registro de la garantía y los datos del instalador antes de que la carpeta del proyecto termine olvidada en un cajón.

Un recorrido final útil incluye los sonidos normales de funcionamiento, el acceso a los filtros, los ajustes del termostato y cómo comunicar un problema. Pide una respuesta por escrito para cualquier problema de confort que siga sin resolverse. El objetivo es una vivienda que responda a las necesidades de quienes viven en ella, con un plan de instalación y asistencia que entiendas, no simplemente una caja más nueva afuera. Incluye quién responderá tus preguntas sobre el funcionamiento después de la instalación y cómo contactar a esa persona o equipo.

  • Siguiente paso: compara dos propuestas con la misma lista escrita de habitaciones y necesidades de confort.
Fuentes y lecturas adicionales

Fuentes verificadas el 19 de septiembre de 2026. Los requisitos, horarios y disponibilidad pueden cambiar. Consulta la fuente enlazada antes de actuar.

Información educativa general para propietarios de vivienda. Sigue las instrucciones del equipo y los requisitos locales. Un profesional calificado puede evaluar tu propiedad y tus circunstancias.


Ir a una sección

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%



