Guías de hipotecas
¿Puedo usar fondos de la empresa para un pago inicial?
Los fondos de la empresa podrían ser admisibles. Antes de mover el dinero, revise la titularidad, el efecto en su empresa y los registros que necesita su prestamista.
COMPRENDA SU PRÓXIMO PASO
Los fondos de la empresa podrían ser admisibles. Antes de mover el dinero, revise la titularidad, el efecto en su empresa y los registros que necesita su prestamista.
Un resultado «Refer» solicita una revisión más detallada. Conozca una vía de evaluación manual de crédito para préstamos FHA en California, vea un ejemplo de la relación deuda-ingresos y comprenda cómo se devuelve la asistencia.
Procesar los documentos con mayor rapidez solo es útil si mejora la experiencia de obtener un préstamo. Lleve un registro de las solicitudes repetidas, los tiempos de espera y los costos reales antes de evaluar una promesa sobre la IA.
La revisión manual y la asistencia para el pago inicial requieren aprobaciones por separado. Compare el reembolso, la condonación, el costo mensual y las consecuencias para un refinanciamiento futuro.
Cuando una herramienta de IA lee un documento hipotecario, ¿quién puede explicar el resultado? Dos conversaciones con Brian Vieaux muestran por qué la respuesta es importante para prestamistas y prestatarios.
Entienda qué significan una puntuación CU alta, las valoraciones adicionales, las revisiones CDA y las opiniones de precio de un corredor de bienes raíces, y cómo un valor más bajo podría afectar su préstamo sobre el capital acumulado de su vivienda.
Una solicitud de crédito de última hora puede poner en aprietos ambos cierres. Vea cómo negociar tanto la venta como la compra ayudó a un propietario, y conozca las ventajas y desventajas de dar un pago inicial menor o usar créditos del prestamista.
Compare un precio más bajo, ayuda con los costos de cierre, un alivio temporal en los pagos y distintas opciones de tasa según el dinero que necesita y el pago que puede mantener.
Una guía para planificadores financieros sobre la capacidad de endeudamiento, los costos, las necesidades de efectivo y las preguntas familiares a abordar primero.
Revisa el estado de la tasación junto con la fecha límite del contrato e involucra a tu agente antes de que se agote el plazo.
Compara el costo de reparar, el costo de esperar y el costo de cambiar de préstamo antes de tomar un atajo.
Compare los requisitos de tasación de los préstamos convencionales y de la FHA, y conozca qué debe preguntar si cambia su programa de préstamo después de que se haya realizado una tasación.
Asocia cada deuda con los documentos correctos para que el préstamo refleje lo que se debe y lo que está garantizado por la vivienda.
Compara las opciones en conjunto, teniendo en cuenta el préstamo más grande, la tasa más baja, el seguro hipotecario y el efectivo que queda después del cierre.
Una persona que busca comprar en Roseville, con ingresos de $120,000 y un puntaje de crédito de 680, compara las rentas de dúplex, los pagos iniciales de FHA y de préstamos convencionales, y los requisitos de ocupación.
Elige cómo recibir los fondos según el apoyo mensual y las reservas que necesitas, no solo por el monto más alto de la línea de crédito.
Los fondos de la empresa podrían ser admisibles. Antes de mover el dinero, revise la titularidad, el efecto en su empresa y los registros que necesita su prestamista.
Un resultado «Refer» solicita una revisión más detallada. Conozca una vía de evaluación manual de crédito para préstamos FHA en California, vea un ejemplo de la relación deuda-ingresos y comprenda cómo se devuelve la asistencia.
Procesar los documentos con mayor rapidez solo es útil si mejora la experiencia de obtener un préstamo. Lleve un registro de las solicitudes repetidas, los tiempos de espera y los costos reales antes de evaluar una promesa sobre la IA.
La revisión manual y la asistencia para el pago inicial requieren aprobaciones por separado. Compare el reembolso, la condonación, el costo mensual y las consecuencias para un refinanciamiento futuro.
Cuando una herramienta de IA lee un documento hipotecario, ¿quién puede explicar el resultado? Dos conversaciones con Brian Vieaux muestran por qué la respuesta es importante para prestamistas y prestatarios.
Entienda qué significan una puntuación CU alta, las valoraciones adicionales, las revisiones CDA y las opiniones de precio de un corredor de bienes raíces, y cómo un valor más bajo podría afectar su préstamo sobre el capital acumulado de su vivienda.
Una solicitud de crédito de última hora puede poner en aprietos ambos cierres. Vea cómo negociar tanto la venta como la compra ayudó a un propietario, y conozca las ventajas y desventajas de dar un pago inicial menor o usar créditos del prestamista.
Compare un precio más bajo, ayuda con los costos de cierre, un alivio temporal en los pagos y distintas opciones de tasa según el dinero que necesita y el pago que puede mantener.
Una guía para planificadores financieros sobre la capacidad de endeudamiento, los costos, las necesidades de efectivo y las preguntas familiares a abordar primero.
Revisa el estado de la tasación junto con la fecha límite del contrato e involucra a tu agente antes de que se agote el plazo.
Compara el costo de reparar, el costo de esperar y el costo de cambiar de préstamo antes de tomar un atajo.
Compare los requisitos de tasación de los préstamos convencionales y de la FHA, y conozca qué debe preguntar si cambia su programa de préstamo después de que se haya realizado una tasación.
Asocia cada deuda con los documentos correctos para que el préstamo refleje lo que se debe y lo que está garantizado por la vivienda.
Compara las opciones en conjunto, teniendo en cuenta el préstamo más grande, la tasa más baja, el seguro hipotecario y el efectivo que queda después del cierre.
Una persona que busca comprar en Roseville, con ingresos de $120,000 y un puntaje de crédito de 680, compara las rentas de dúplex, los pagos iniciales de FHA y de préstamos convencionales, y los requisitos de ocupación.
Elige cómo recibir los fondos según el apoyo mensual y las reservas que necesitas, no solo por el monto más alto de la línea de crédito.
Cómo organizar pago inicial, costos de cierre, reservas, inspecciones y gastos de mudanza antes de elegir un precio objetivo.
¿Vas a comprar tu primera casa en California? Nick Cunningham explica con palabras sencillas cómo evaluar tu presupuesto, el pago inicial, las opciones de préstamo, la asistencia y cada paso del proceso.
Conoce cuánto podrían necesitar quienes compran por primera vez para el pago inicial, los costos de cierre, los gastos prepagados y las reservas, y de qué fuentes pueden provenir esos fondos.
Conoce cómo puede funcionar la asistencia para el pago inicial en California, qué requisitos de elegibilidad y devolución de fondos revisar y cómo Nick ayuda a comparar la estructura completa del préstamo.
Compara, en lenguaje sencillo, las opciones de préstamos convencionales, FHA, VA, USDA y con programas de asistencia. Conoce las ventajas y desventajas que debes considerar antes de elegir.
Mira el proceso de compra de vivienda por primera vez desde el presupuesto y la preaprobación hasta las ofertas, la evaluación del préstamo, la revisión final, la firma y el cierre.
Conoce cómo los ingresos, las deudas, el crédito, los impuestos, el seguro, las cuotas de HOA y lo que tú consideras cómodo determinan un pago asequible para tu primera vivienda en California.
Respuestas claras a las preguntas de los compradores por primera vez sobre crédito, pagos iniciales, preaprobación, asistencia, pagos mensuales, ofertas y cierre.
Un cuaderno práctico para planificar el pago de tu primera vivienda, comparar casas y prepararte para el cierre.
Una guía para decidir entre el acceso a crédito renovable y un desembolso fijo, considerando la estabilidad de los pagos y la conservación de la primera hipoteca existente.
Cómo preparar la información sobre activos, ingresos, reservas, participaciones en empresas y características de la propiedad para la evaluación de un préstamo de mayor monto.
Cómo preparar un plan de mejora de la propiedad antes de comparar opciones de financiamiento.
Un punto de partida práctico para revisar la elegibilidad, el derecho a la garantía VA, las necesidades de efectivo, lo que se espera de la propiedad y la coordinación del equipo.
Compara, en lenguaje sencillo, las opciones de préstamos convencionales, FHA, VA, USDA y con programas de asistencia. Conoce las ventajas y desventajas que debes considerar antes de elegir.
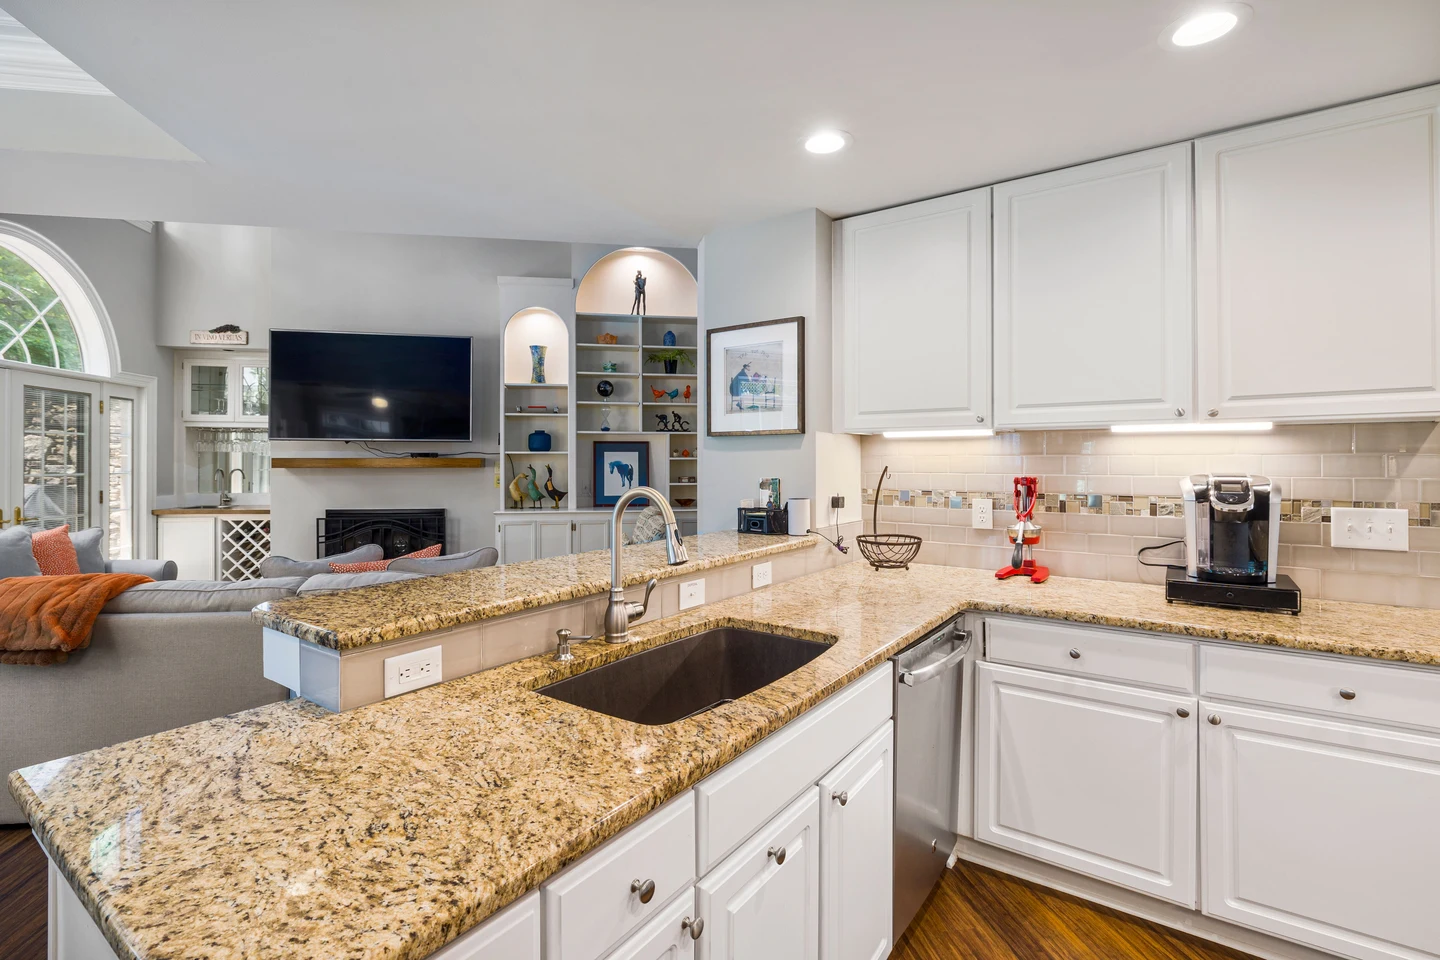
El alquiler anunciado de una unidad en el patio trasero no cuenta dólar por dólar. Conozca lo que el prestamista debe verificar antes de usar los ingresos de una ADU para su hipoteca.
Un nivel sólido de ahorros puede ayudarle a obtener una hipoteca cuando disminuyen las comisiones, pero el prestamista aun así revisa sus activos, obligaciones, las condiciones del préstamo y si el pago es sostenible.
La revisión manual y la asistencia para el pago inicial requieren aprobaciones por separado. Compare el reembolso, la condonación, el costo mensual y las consecuencias para un refinanciamiento futuro.
Un resultado «Refer» solicita una revisión más detallada. Conozca una vía de evaluación manual de crédito para préstamos FHA en California, vea un ejemplo de la relación deuda-ingresos y comprenda cómo se devuelve la asistencia.
Conoce cuándo se puede volver a sumar la depreciación a los ingresos de un solicitante de hipoteca que trabaja por cuenta propia y por qué siguen siendo importantes las declaraciones de impuestos, el tipo de negocio y las reglas del préstamo.
Asocia cada deuda con los documentos correctos para que el préstamo refleje lo que se debe y lo que está garantizado por la vivienda.
Revisa las reglas de documentación y los ingresos reales del negocio antes de elegir entre un año y un promedio de dos años.
Un marco de documentación para dueños de negocios, profesionales independientes e inversores.
Los fondos de la empresa podrían ser admisibles. Antes de mover el dinero, revise la titularidad, el efecto en su empresa y los registros que necesita su prestamista.
La revisión manual y la asistencia para el pago inicial requieren aprobaciones por separado. Compare el reembolso, la condonación, el costo mensual y las consecuencias para un refinanciamiento futuro.
Un resultado «Refer» solicita una revisión más detallada. Conozca una vía de evaluación manual de crédito para préstamos FHA en California, vea un ejemplo de la relación deuda-ingresos y comprenda cómo se devuelve la asistencia.
Compara las partidas que cambiaron, pregunta por qué y verifica cómo afecta cada corrección al efectivo necesario para el cierre.
Compara las opciones en conjunto, teniendo en cuenta el préstamo más grande, la tasa más baja, el seguro hipotecario y el efectivo que queda después del cierre.
Una persona que busca comprar en Roseville, con ingresos de $120,000 y un puntaje de crédito de 680, compara las rentas de dúplex, los pagos iniciales de FHA y de préstamos convencionales, y los requisitos de ocupación.
Convierte los puntos y los créditos del vendedor a montos en dólares para ver cuánto todavía necesita aportar el comprador al cierre.
Conoce cuánto podrían necesitar quienes compran por primera vez para el pago inicial, los costos de cierre, los gastos prepagados y las reservas, y de qué fuentes pueden provenir esos fondos.
Conoce cómo puede funcionar la asistencia para el pago inicial en California, qué requisitos de elegibilidad y devolución de fondos revisar y cómo Nick ayuda a comparar la estructura completa del préstamo.
Los fondos de la empresa podrían ser admisibles. Antes de mover el dinero, revise la titularidad, el efecto en su empresa y los registros que necesita su prestamista.
Revisa el estado de la tasación junto con la fecha límite del contrato e involucra a tu agente antes de que se agote el plazo.
Parte de la fecha en que se necesitan los fondos para la compra y planifica hacia atrás, coordinando la venta, la transferencia y el desembolso.
Una fecha anterior puede significar otra firma y más costos. Así es como sopesamos esa opción en una transacción.
Explora preguntas reales surgidas al tramitar préstamos sobre ingresos, deudas, valor neto de la vivienda, cierre, jubilación y propiedades de alquiler, con enlaces a las conversaciones completas.
Procesar los documentos con mayor rapidez solo es útil si mejora la experiencia de obtener un préstamo. Lleve un registro de las solicitudes repetidas, los tiempos de espera y los costos reales antes de evaluar una promesa sobre la IA.
Cuando una herramienta de IA lee un documento hipotecario, ¿quién puede explicar el resultado? Dos conversaciones con Brian Vieaux muestran por qué la respuesta es importante para prestamistas y prestatarios.
La IA puede ayudar a las compañías hipotecarias a detectar patrones sospechosos. También puede ayudar a los delincuentes a crear documentos, mensajes y voces convincentes. Esto es lo que implica para su expediente de préstamo y el dinero que envía al cierre.
La relación combinada préstamo-valor, o CLTV, considera la primera hipoteca junto con las demás deudas hipotecarias garantizadas por la misma propiedad. Compara esas cantidades con el valor aplicable de la propiedad. La LTV solo considera la primera hipoteca. Una HELOC también puede requerir un cálculo separado de HCLTV que tenga en cuenta todo su límite de crédito.
La relación deuda-ingresos, o DTI, compara las obligaciones mensuales de deuda con los ingresos mensuales que el prestamista acepta para calificar. Suele expresarse como porcentaje. El cálculo incluye el pago de vivienda propuesto y las demás deudas que se cuentan. Ayuda a evaluar la capacidad de pago, pero no refleja todos los gastos del presupuesto de tu hogar.
Definiciones, ejemplos y preguntas para tu conversación sobre la hipoteca.
La relación préstamo-valor, o LTV, compara el importe de una hipoteca con el valor de la propiedad utilizado para ese préstamo. Divide el importe del préstamo entre el valor aplicable y expresa el resultado como porcentaje. La LTV ayuda al prestamista a evaluar el financiamiento, pero el valor aceptado, el propósito del préstamo y las reglas del programa influyen en el cálculo.
Los gastos pagados por adelantado son importes que se cobran al cierre antes del primer pago hipotecario programado. Pueden incluir primas del seguro de vivienda, intereses prepagados e impuestos o seguro hipotecario aplicables. Son distintos de los cargos de originación del prestamista y del depósito inicial de escrow, aunque todos pueden afectar el efectivo necesario para cerrar.
Las reservas para la hipoteca son activos elegibles disponibles después de pagar los fondos necesarios para cerrar. Los prestamistas pueden medirlas en meses del pago de vivienda utilizado para calificar. No son una comisión adicional que se paga al prestamista. Las cantidades exigidas y los activos aceptables dependen del préstamo, la propiedad y la evaluación completa de la solicitud.