Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Tu próximo paso / Guías de hipotecas

Guías de hipotecas

La financiación de la renovación comienza con el alcance, contingencia y control

Cómo preparar un plan de mejora de la propiedad antes de comparar opciones de financiamiento.

Respuestas rápidas

Abre una pregunta y lee la respuesta aquí.

¿Qué debo preparar antes de buscar financiamiento para renovación?

Define el alcance del proyecto, cómo trabajarás con el contratista, los permisos, el cronograma, la reserva para imprevistos y las preguntas sobre el valor de la propiedad antes de decidir qué estructura de préstamo encaja.

Ir a una sección
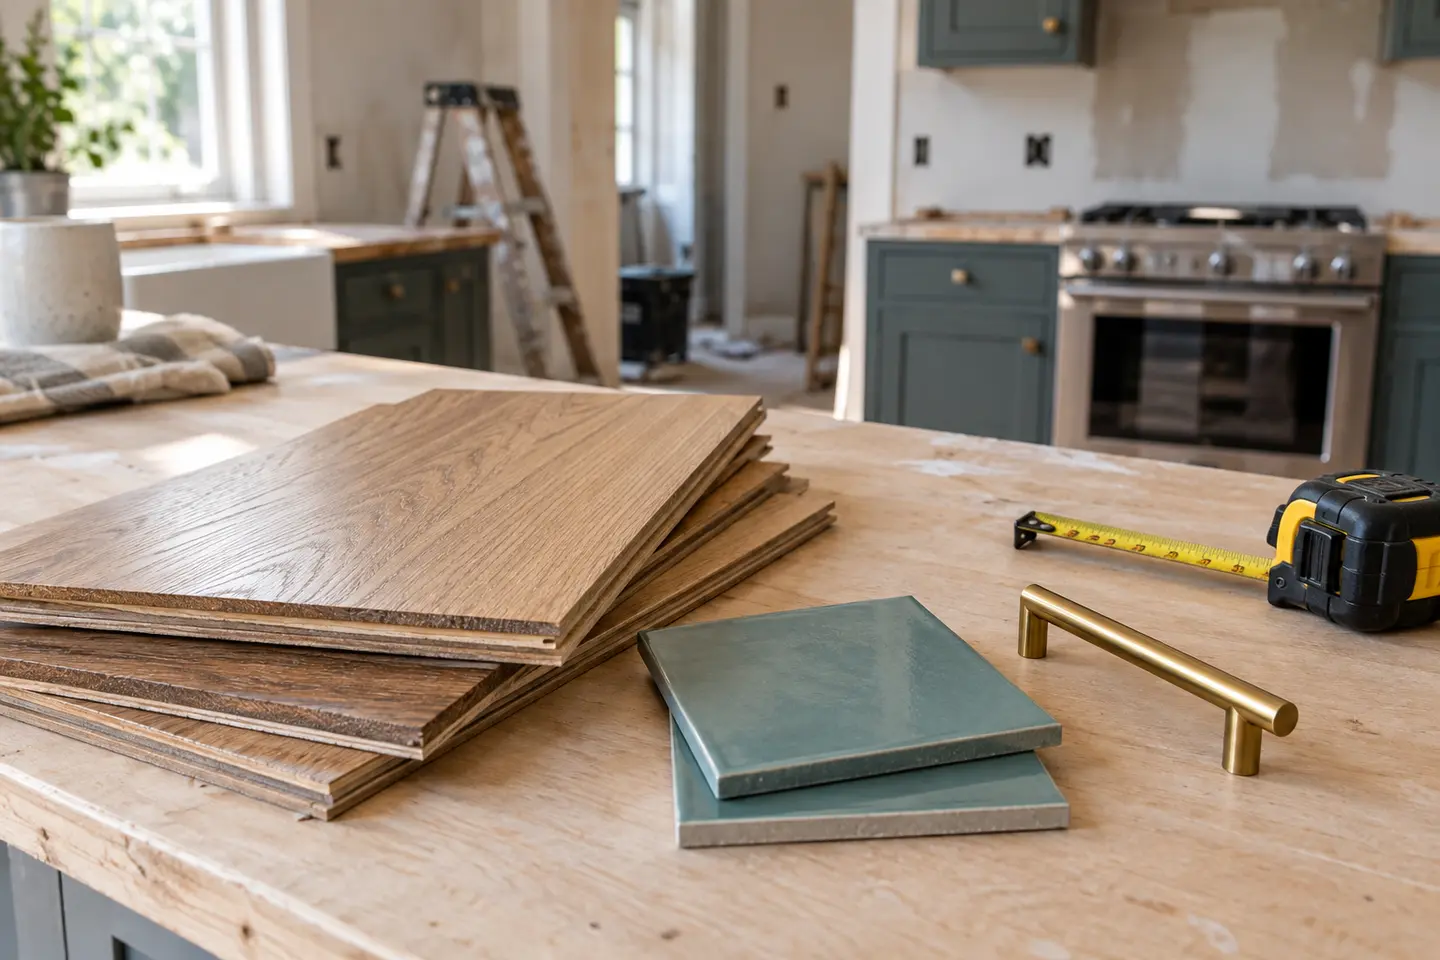
Muestras de suelos y azulejos con cinta métrica y manija del gabinete
Ilustración editorial generada por IA.
Propósito Prepárate Convierte una pregunta general en un plan útil
El mejor uso Antes de decidir Organiza la información antes de comparar opciones
Autoridad Orientación actual Verifica las reglas con el profesional responsable
Resultado Una mejor pregunta Educación primero, revisión individual después
La respuesta útil Define el trabajo, el alcance del contratista, los permisos, el cronograma y la contingencia antes de elegir el financiamiento para renovación. Confirma cómo se liberan los fondos y qué costos deben cubrirse fuera del préstamo.

El proyecto debe ser claro antes de que pueda abordarse la financiación

El financiamiento para remodelar depende de una descripción creíble del trabajo. Separa las reparaciones necesarias de las mejoras deseadas, identifica los permisos y las necesidades de diseño, y define un alcance realista para el contratista. Una lista general de deseos no basta para evaluar el costo, los plazos, el valor o la estructura del préstamo.

El plan inicial también debe identificar si la propiedad puede ocuparse durante la obra, si hay problemas de salud o seguridad y qué trabajos pueden afectar la elegibilidad. Estas preguntas orientan el financiamiento antes de hablar de una tasación o un calendario de desembolsos.

La contingencia es parte del presupuesto

Las casas existentes revelan sorpresas: la demolición puede exponer daños por agua, problemas eléctricos, condiciones estructurales o sistemas obsoletos. Un presupuesto sin contingencia asume la versión más optimista del proyecto.

Las reglas del financiamiento pueden definir qué costos se pueden incluir y cómo se controlan los fondos. El propietario sigue necesitando un plan para lo que quede fuera del alcance aprobado y para los retrasos que afecten la vivienda temporal o los gastos de mantener la propiedad.

Los desembolsos e inspecciones cambian la relación con el contratista

Los fondos para remodelar suelen desembolsarse a medida que se completa y verifica el trabajo, en lugar de entregarse al cierre. Los contratistas deben comprender los requisitos de documentación, licencias, plazos de desembolso, órdenes de cambio e inspecciones antes de comprometerse con el proyecto.

Un contratista que es excelente en construcción pero no está preparado para los desembolsos controlados puede generar estrés para todos. La compatibilidad de procesos debe formar parte de la selección del contratista.

El valor es un análisis, no una fantasía de renovación

Algunos financiamientos se basan en el valor después de las mejoras (after-improved value), pero el costo no garantiza un valor equivalente. Las opciones de diseño, las expectativas del vecindario, las condiciones del mercado y la evidencia de la tasación son importantes.

El plan responsable conecta el hogar deseado, un presupuesto de construcción creíble, financiamiento disponible y soporte de valor realista. Si esas piezas no se alinean, cambiar el proyecto antes de cerrarlo suele ser más fácil que cambiarlo en medio de la construcción.

Una secuencia práctica

  1. Separa las reparaciones necesarias de las mejoras deseadas
  2. Define un alcance realista y una reserva para imprevistos
  3. Confirma las expectativas del contratista y los permisos
  4. Compara preguntas sobre el valor después de la mejora y el valor actual
  5. Elige el financiamiento una vez que el plan del proyecto sea creíble

Preguntas que vale la pena traer a la primera conversación

Pregunta qué reparaciones se requieren, qué permisos y documentos del contratista se necesitan, y cómo funcionan los desembolsos y las inspecciones. Prevé un presupuesto para sobrecostos, retrasos, vivienda temporal y trabajos que el financiamiento quizá no cubra.

Donde entra el juicio profesional

Los hechos del prestatario, la propiedad, el programa y el momento determinan qué preguntas se vuelven decisivas. Usa esta guía para prepararte, luego verifica las reglas actuales y el escenario con los profesionales licenciados correspondientes.

Continúa la pregunta

¿Qué debo preparar antes de buscar financiamiento para renovación?

Define el alcance del proyecto, cómo trabajarás con el contratista, los permisos, el cronograma, la reserva para imprevistos y las preguntas sobre el valor de la propiedad antes de decidir qué estructura de préstamo encaja.

La revisión individual importa: Esta es educación general. La disponibilidad de programas, la elegibilidad, los costos, la aceptación de la propiedad y la aprobación del préstamo requieren una revisión actual e individual.

Fuentes y lecturas adicionales

Usa la fuente que aparece abajo para leer las orientaciones de la autoridad y comprobar si hay cambios posteriores.

Modalidades del programa de seguro hipotecario para rehabilitación 203(k) (nueva pestaña)
Sigue explorando

Cómo compartir bien la información de financiamiento: lo que un profesional inmobiliario debe enviar primeroLa preparación para préstamos jumbo recompensa un balance general organizadoPreparación hipotecaria para autónomos: haz que la historia de ingresos sea fácil de seguir

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%