Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
La tasación puede requerir reparaciones. ¿Deberíamos cambiar el préstamo?
Respuesta breve
Compara el costo de reparar, el costo de esperar y el costo de cambiar de préstamo antes de tomar un atajo.
Nick CunninghamPublicado el 13 de septiembre de 20262 min de lectura
Ir a una secciónImagen ilustrativa. No es una foto de las personas en este escenario.
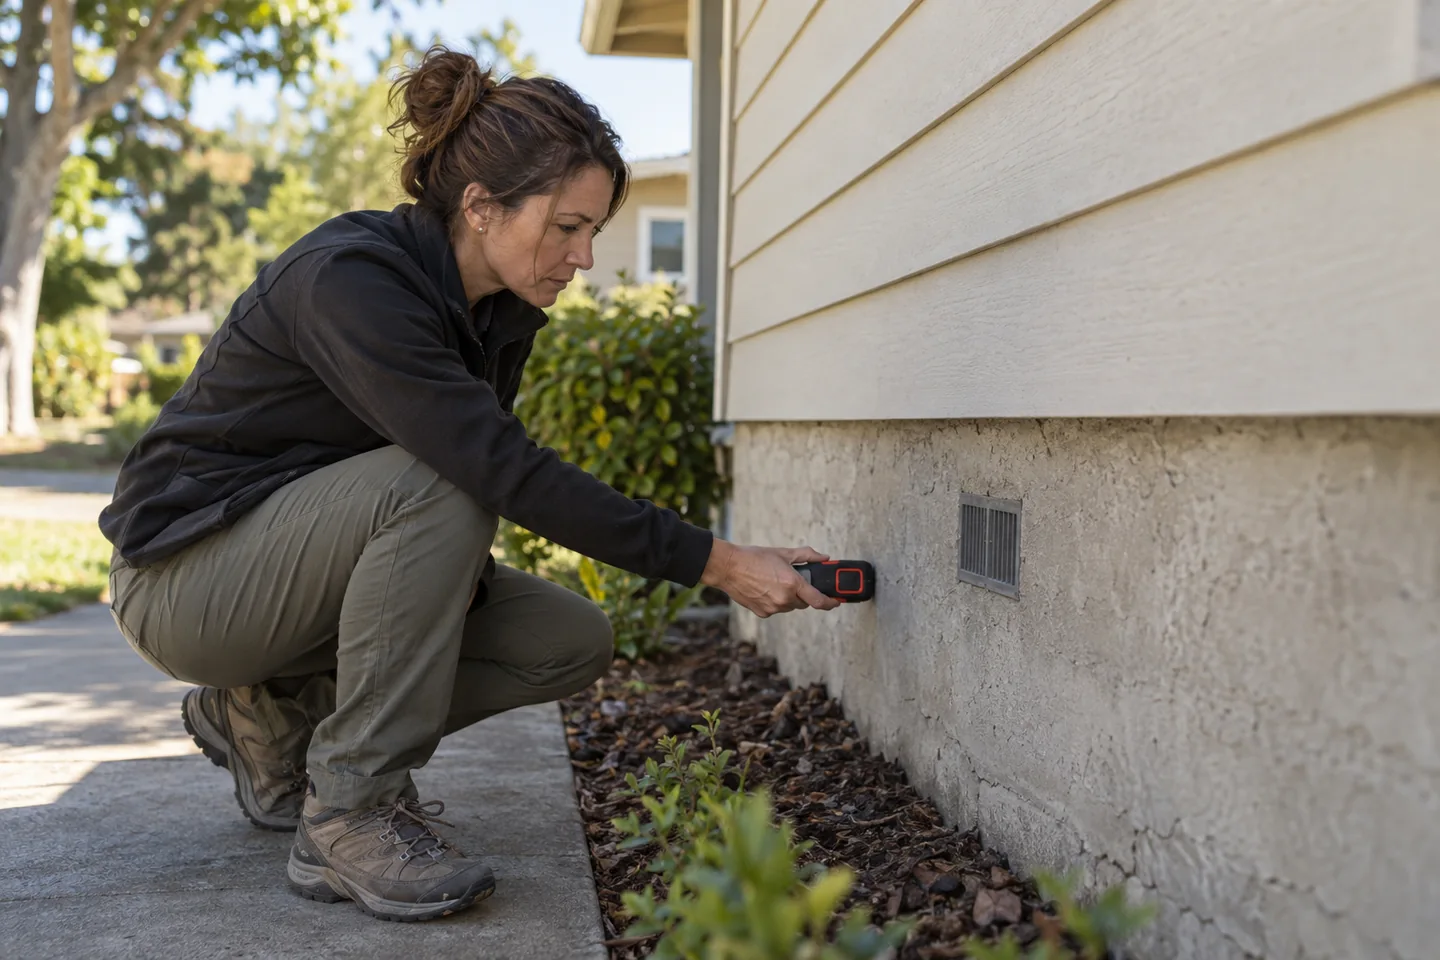
En una discusión sobre FHA/HECM, los posibles requisitos de reparación plantearon una preocupación sobre el tiempo. La pintura descascarada era uno de los problemas que se estaban considerando, y exploramos si otra vía de financiamiento podría ayudar.
La primera pregunta no era si la reparación sonaba pequeña.
¿Qué se requiere realmente, cuánto tiempo tomará y cuánto cuesta cada opción?
Obtén el requisito por escrito primero
Un posible problema y una condición formal del prestamista son cosas diferentes.
Pide el hallazgo del tasador y la explicación del prestamista. ¿Qué trabajo se necesita? ¿Quién puede hacerlo? ¿Se necesita otra inspección? ¿Qué debe ocurrir antes de cerrar?
Una foto o la palabra «descascarada» no bastan para determinar los requisitos del préstamo. La propiedad y las reglas aplicables aportan el contexto.
Comparar tres rutas
Completa el trabajo: Obtén un alcance, precio y calendario realista que el prestamista acepte.
Permite más tiempo: Si el préstamo es adecuado en los demás aspectos, compara las consecuencias de esperar.
Revisa otro préstamo: Informa a ese prestamista sobre la condición real antes de asumir que el cambio de producto lo resuelve.
Cambiar el financiamiento no es una promesa de que otro prestamista ignorará el problema.
Calcula el costo de cambiar de dirección
Revisa los nuevos cargos, el trabajo de tasación, cualquier extensión de la garantía de tasa y el pago del préstamo alternativo.
Distingue el dinero ya gastado del que gastarías a partir de ahora. Después pregunta qué pasaría si la reparación tarda más o revela otros trabajos necesarios.
Un cierre más rápido no es automáticamente la mejor respuesta si crea un pago incómodo durante años después.
La fecha límite es importante, al igual que el objetivo a largo plazo del propietario. Yo pondría el tiempo, el costo y la incertidumbre restante junto a cada opción antes de elegir un camino.
Este ejemplo se basa en una discusión real sobre una hipoteca, con la información identificativa eliminada. Todos los números son ilustrativos y no representan términos actuales de préstamo ni un compromiso de otorgar crédito. Los programas de préstamos, las tasas de interés, los valores de la propiedad y la calificación del prestatario varían.
¿Quieres enterarte de lo que pasa en el mercado antes de que llegue el ruido informativo?
Elige el correo Morning Market sobre tasas y señales del mercado, la actualización de vivienda o ambos. No es un envío genérico: tú eliges la información que te sirve.