Перейти до розділу
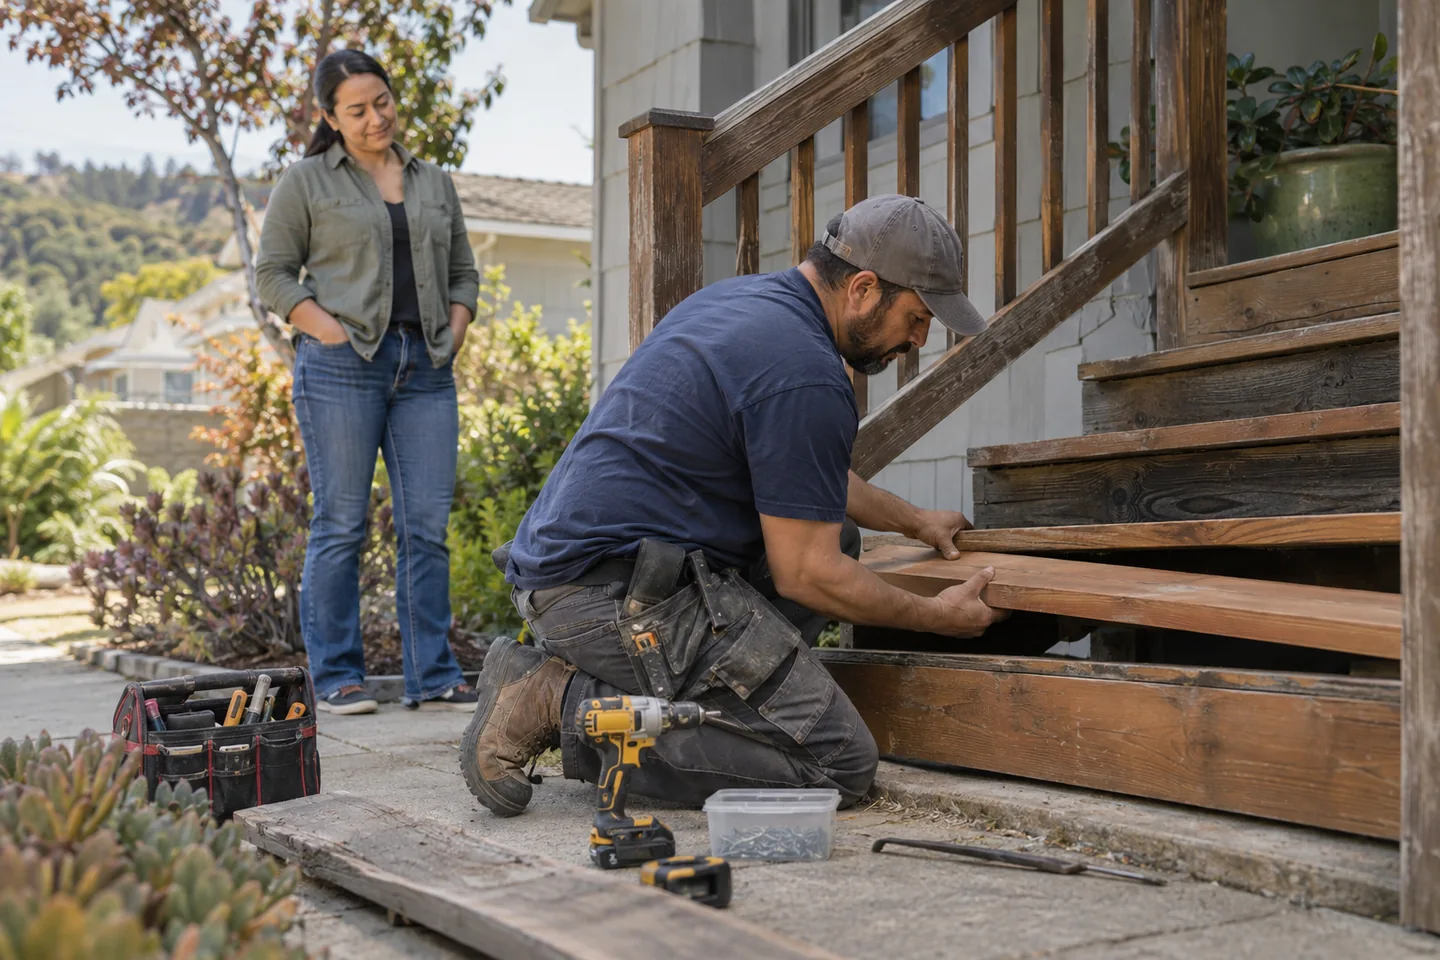
В обговоренні FHA/HECM можливі вимоги до ремонту викликали занепокоєння щодо строків. Однією з розглянутих проблем була облуплена фарба, і ми з’ясовували, чи може допомогти інший шлях фінансування.
Перше запитання було не про те, чи здається ремонт дрібним.
Що насправді потрібно, скільки часу це займе та скільки коштує кожен варіант?
Спершу отримайте письмову вимогу
Можлива проблема й офіційна умова кредитора — різні речі.
Попросіть висновок оцінювача й пояснення кредитора. Які роботи потрібні? Хто може їх виконати? Чи потрібна ще одна перевірка? Що має відбутися до закриття?
Фотографії або слова «облущене» недостатньо для визначення кредитних вимог. Контекст задають нерухомість і застосовні правила.
Порівняйте три шляхи
- Виконайте роботи: Отримайте обсяг, ціну й реалістичний графік, які приймає кредитор.
- Дайте більше часу: якщо кредит загалом підходить, порівняйте наслідки очікування.
- Розгляньте інший кредит: повідомте тому кредитору про фактичний стан, перш ніж припускати, що зміна продукту вирішить проблему.
Зміна фінансування не є обіцянкою, що інший кредитор проігнорує проблему.
Порахуйте вартість зміни напрямку
Розгляньте нові збори, оцінку, продовження фіксації ставки за наявності та платіж альтернативного кредиту.
Відокремте вже витрачені кошти від наступних витрат. Потім запитайте, що станеться, якщо ремонт затягнеться чи виявить додаткові роботи.
Швидше закриття не є автоматично кращою відповіддю, якщо створює незручний платіж на багато наступних років.
Кінцевий строк має значення. Як і довгострокова мета власника житла. Перш ніж обрати шлях, я б зіставив строки, витрати й невизначеність, що залишається, для кожного варіанта.
Цей приклад ґрунтується на реальній іпотечній розмові з вилученими ідентифікаційними відомостями. Усі цифри ілюстративні й не є чинними кредитними умовами або зобов’язанням надати кредит. Кредитні програми, ставки, вартість нерухомості та відповідність позичальника вимогам різняться.