Іпотечні посібники
Чи можу я використати кошти підприємства для початкового внеску?
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
ЗРОЗУМІЙТЕ, ЯКИМ МАЄ БУТИ ВАШ НАСТУПНИЙ КРОК
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
Результат Refer означає, що потрібен детальніший розгляд. Дізнайтеся про варіант ручного андеррайтингу за програмою FHA у Каліфорнії, перегляньте приклад розрахунку співвідношення боргових платежів до доходу та з’ясуйте, як повертаються кошти допомоги.
Швидша обробка документів корисна лише тоді, коли вона покращує для вас процес отримання кредиту. Відстежуйте повторні запити, час очікування та фактичні витрати, перш ніж оцінювати обіцянки щодо ШІ.
Ручний розгляд і допомога з початковим внеском потребують окремих схвалень. Порівняйте умови погашення й прощення боргу, щомісячні витрати та наслідки для майбутнього рефінансування.
Коли інструмент ШІ читає іпотечний документ, хто може пояснити отриманий результат? Дві розмови з Браяном В’єо показують, чому відповідь важлива для кредиторів і позичальників.
Дізнайтеся, що означає високий бал CU, що таке додаткові оцінки вартості, перевірки CDA та цінові висновки брокерів, а також як нижча оцінена вартість може вплинути на ваш кредит під заставу власного капіталу в житлі.
Запит на компенсацію витрат наприкінці процесу може ускладнити завершення обох угод. Дізнайтеся, як переговори щодо продажу й купівлі допомогли одному власнику житла та які компроміси пов’язані зі зменшенням початкового внеску або використанням компенсації витрат від кредитора.
Порівняйте зниження ціни, допомогу з витратами на оформлення угоди, тимчасове зменшення платежів і варіанти процентної ставки з огляду на потрібну суму коштів та платіж, який ви зможете сплачувати надалі.
Посібник для фінансових планувальників про можливий обсяг запозичення, витрати, потребу в коштах і сімейні питання, які слід розглянути першими.
Зіставте статус оцінки зі строком договору та залучіть агента, перш ніж час сплине.
Порівняйте вартість ремонту, очікування та зміни кредиту, перш ніж шукати обхідний шлях.
Порівняйте вимоги до оцінки нерухомості для звичайних кредитів і кредитів FHA та дізнайтеся, про що варто запитати, якщо ваша кредитна програма змінюється після проведення оцінки.
Зіставте кожний борг із належними документами, щоб кредит відображав зобов’язання та те, що забезпечене житлом.
Порівняйте більший кредит, нижчу ставку, іпотечне страхування та залишок коштів після закриття як цілісні варіанти.
Покупець у Roseville з доходом $120,000 і кредитним балом 680 порівнює орендний дохід дуплексу, початкові внески за FHA та звичайною іпотекою й вимоги до проживання.
Обирайте план вибірки відповідно до потрібної щомісячної підтримки й резервів, а не лише найбільшого ліміту кредитної лінії.
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
Результат Refer означає, що потрібен детальніший розгляд. Дізнайтеся про варіант ручного андеррайтингу за програмою FHA у Каліфорнії, перегляньте приклад розрахунку співвідношення боргових платежів до доходу та з’ясуйте, як повертаються кошти допомоги.
Швидша обробка документів корисна лише тоді, коли вона покращує для вас процес отримання кредиту. Відстежуйте повторні запити, час очікування та фактичні витрати, перш ніж оцінювати обіцянки щодо ШІ.
Ручний розгляд і допомога з початковим внеском потребують окремих схвалень. Порівняйте умови погашення й прощення боргу, щомісячні витрати та наслідки для майбутнього рефінансування.
Коли інструмент ШІ читає іпотечний документ, хто може пояснити отриманий результат? Дві розмови з Браяном В’єо показують, чому відповідь важлива для кредиторів і позичальників.
Дізнайтеся, що означає високий бал CU, що таке додаткові оцінки вартості, перевірки CDA та цінові висновки брокерів, а також як нижча оцінена вартість може вплинути на ваш кредит під заставу власного капіталу в житлі.
Запит на компенсацію витрат наприкінці процесу може ускладнити завершення обох угод. Дізнайтеся, як переговори щодо продажу й купівлі допомогли одному власнику житла та які компроміси пов’язані зі зменшенням початкового внеску або використанням компенсації витрат від кредитора.
Порівняйте зниження ціни, допомогу з витратами на оформлення угоди, тимчасове зменшення платежів і варіанти процентної ставки з огляду на потрібну суму коштів та платіж, який ви зможете сплачувати надалі.
Посібник для фінансових планувальників про можливий обсяг запозичення, витрати, потребу в коштах і сімейні питання, які слід розглянути першими.
Зіставте статус оцінки зі строком договору та залучіть агента, перш ніж час сплине.
Порівняйте вартість ремонту, очікування та зміни кредиту, перш ніж шукати обхідний шлях.
Порівняйте вимоги до оцінки нерухомості для звичайних кредитів і кредитів FHA та дізнайтеся, про що варто запитати, якщо ваша кредитна програма змінюється після проведення оцінки.
Зіставте кожний борг із належними документами, щоб кредит відображав зобов’язання та те, що забезпечене житлом.
Порівняйте більший кредит, нижчу ставку, іпотечне страхування та залишок коштів після закриття як цілісні варіанти.
Покупець у Roseville з доходом $120,000 і кредитним балом 680 порівнює орендний дохід дуплексу, початкові внески за FHA та звичайною іпотекою й вимоги до проживання.
Обирайте план вибірки відповідно до потрібної щомісячної підтримки й резервів, а не лише найбільшого ліміту кредитної лінії.
Як упорядкувати початковий внесок, витрати на закриття, резерви, інспекції та переїзд до вибору цільової ціни.
Купуєте перше житло в California? Nick Cunningham простою мовою пояснює доступність, початкові внески, кредитні варіанти, допомогу та кожний крок.
Дізнайтеся, які кошти можуть знадобитися покупцям першого житла для початкового внеску, закриття угоди, передоплат і резервів та з яких джерел їх можна отримати.
Дізнайтеся, як може працювати допомога з початковим внеском у California, які правила відповідності й погашення перевірити та як Nick допомагає порівняти повну структуру кредиту.
Порівняйте звичайні іпотечні кредити, FHA, VA, USDA та варіанти з програмами допомоги простими словами. Дізнайтеся про важливі переваги й недоліки, перш ніж обирати.
Ознайомтеся з процесом купівлі першого житла: від бюджету й попереднього схвалення до пропозицій, андеррайтингу, остаточної перевірки, підписання та закриття.
Дізнайтеся, як дохід, борги, кредитна історія, податки, страхування, внески HOA та ваш власний комфортний рівень формують посильний платіж за перше житло в California.
Зрозумілі відповіді на запитання покупців першого житла про кредитну історію, початкові внески, попереднє схвалення, допомогу, щомісячні платежі, пропозиції та завершення угоди.
Практичний зошит для першої купівлі житла: планування платежу, порівняння будинків і підготовка до закриття угоди.
Основа для вибору між поновлюваним доступом до коштів, фіксованою сумою, стабільністю платежу та збереженням чинної першої іпотеки.
Як підготувати активи, дохід, резерви, частки власності та контекст нерухомості для перевірки більшого кредиту.
Як підготувати план поліпшення нерухомості до порівняння варіантів фінансування.
Практична початкова точка щодо відповідності, права на гарантію, потреби в коштах, очікувань від нерухомості та координації команди.
Порівняйте звичайні іпотечні кредити, FHA, VA, USDA та варіанти з програмами допомоги простими словами. Дізнайтеся про важливі переваги й недоліки, перш ніж обирати.
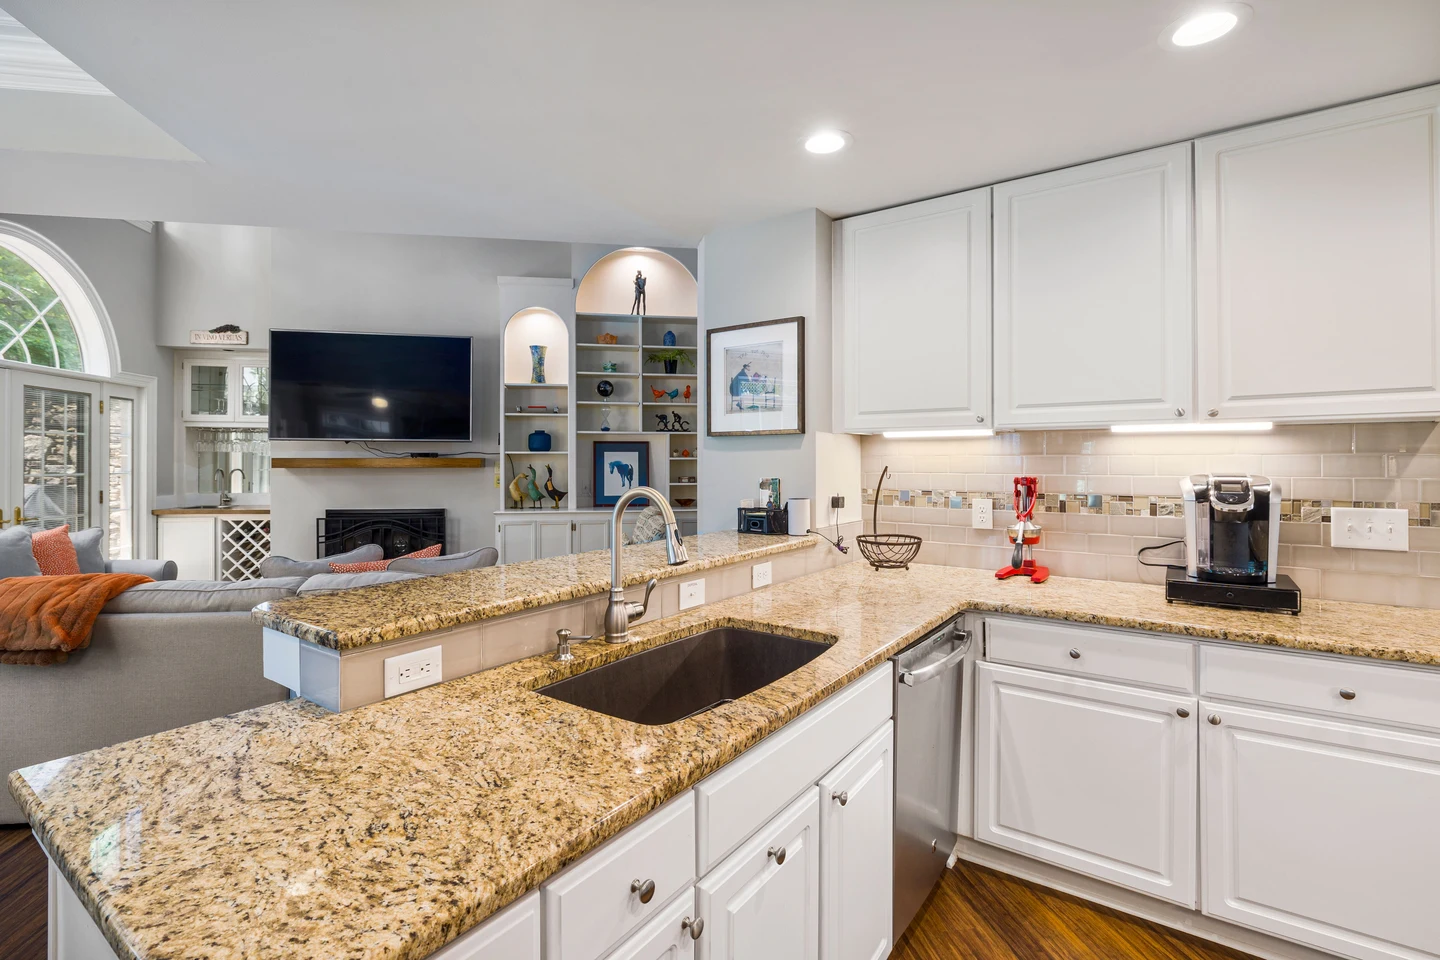
Оголошена орендна плата за житлове приміщення на задньому подвір’ї не зараховується долар за долар. Дізнайтеся, що кредитор має перевірити, перш ніж ураховувати дохід від ADU для отримання вами іпотечного кредиту.
Значні заощадження можуть допомогти отримати іпотечний кредит, коли комісійний дохід зменшується, однак кредитор усе одно перевіряє ваші активи, зобов’язання, умови кредиту та спроможність стабільно здійснювати платежі.
Ручний розгляд і допомога з початковим внеском потребують окремих схвалень. Порівняйте умови погашення й прощення боргу, щомісячні витрати та наслідки для майбутнього рефінансування.
Результат Refer означає, що потрібен детальніший розгляд. Дізнайтеся про варіант ручного андеррайтингу за програмою FHA у Каліфорнії, перегляньте приклад розрахунку співвідношення боргових платежів до доходу та з’ясуйте, як повертаються кошти допомоги.
Дізнайтеся, коли амортизаційні відрахування можна додати до доходу самозайнятого позичальника для отримання іпотеки та чому податкові декларації, тип бізнесу й правила кредитування все одно мають значення.
Зіставте кожний борг із належними документами, щоб кредит відображав зобов’язання та те, що забезпечене житлом.
Перевірте правила документування та фактичний дохід бізнесу до вибору між одним роком і середнім за два роки.
Структура підготовки документів для власників бізнесу, незалежних фахівців та інвесторів.
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
Ручний розгляд і допомога з початковим внеском потребують окремих схвалень. Порівняйте умови погашення й прощення боргу, щомісячні витрати та наслідки для майбутнього рефінансування.
Результат Refer означає, що потрібен детальніший розгляд. Дізнайтеся про варіант ручного андеррайтингу за програмою FHA у Каліфорнії, перегляньте приклад розрахунку співвідношення боргових платежів до доходу та з’ясуйте, як повертаються кошти допомоги.
Порівняйте змінені рядки, запитайте про причини змін і простежте кожне виправлення до суми коштів для завершення угоди.
Порівняйте більший кредит, нижчу ставку, іпотечне страхування та залишок коштів після закриття як цілісні варіанти.
Покупець у Roseville з доходом $120,000 і кредитним балом 680 порівнює орендний дохід дуплексу, початкові внески за FHA та звичайною іпотекою й вимоги до проживання.
Переведіть дисконтні пункти й компенсації продавця в долари, щоб побачити, скільки покупцю ще потрібно внести на закритті.
Дізнайтеся, які кошти можуть знадобитися покупцям першого житла для початкового внеску, закриття угоди, передоплат і резервів та з яких джерел їх можна отримати.
Дізнайтеся, як може працювати допомога з початковим внеском у California, які правила відповідності й погашення перевірити та як Nick допомагає порівняти повну структуру кредиту.
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
Зіставте статус оцінки зі строком договору та залучіть агента, перш ніж час сплине.
Плануйте від дати, коли кошти потрібні для купівлі, узгодивши кроки продажу, переказу й фінансування.
Раніша дата може означати ще одне підписання та додаткові витрати. Ось як ми зважували цей вибір в одній угоді.
Розгляньте реальні питання оформлення кредитів щодо доходу, боргів, власного капіталу в житлі, закриття угоди, виходу на пенсію та орендної нерухомості з посиланнями на повні обговорення.
Швидша обробка документів корисна лише тоді, коли вона покращує для вас процес отримання кредиту. Відстежуйте повторні запити, час очікування та фактичні витрати, перш ніж оцінювати обіцянки щодо ШІ.
Коли інструмент ШІ читає іпотечний документ, хто може пояснити отриманий результат? Дві розмови з Браяном В’єо показують, чому відповідь важлива для кредиторів і позичальників.
ШІ може допомагати іпотечним компаніям виявляти підозрілі закономірності. Водночас він може допомагати злочинцям створювати переконливі документи, повідомлення та імітації голосів. Ось що це означає для ваших кредитних документів і коштів, які ви переказуєте під час завершення угоди.
Сукупне співвідношення кредитів до вартості, або CLTV, враховує першу іпотеку разом з іншими іпотечними боргами під заставу тієї самої нерухомості. Воно порівнює ці суми із застосовною вартістю об’єкта. LTV розглядає лише першу іпотеку. Для HELOC також може знадобитися окремий розрахунок HCLTV, який враховує її повний кредитний ліміт.
Співвідношення боргу до доходу, або DTI, порівнює щомісячні боргові зобов’язання зі щомісячним доходом, який кредитор приймає для оцінки платоспроможності. Зазвичай його виражають у відсотках. Розрахунок включає запланований платіж за житло та інші враховувані борги. Він допомагає оцінити спроможність погашати кредит, але не відображає всіх витрат бюджету домогосподарства.
Визначення, приклади й запитання для розмови про іпотеку.
Співвідношення кредиту до вартості, або LTV, порівнює суму іпотеки з вартістю нерухомості, використаною для цього кредиту. Поділіть суму кредиту на застосовну вартість і виразіть результат у відсотках. LTV допомагає кредитору оцінити фінансування, але на розрахунок впливають прийнята вартість, мета кредиту й правила програми.
Передплачені витрати — це суми, які збирають під час закриття угоди до першого планового іпотечного платежу. Вони можуть включати страхові премії за житло, передплачені проценти та застосовні податки чи іпотечне страхування. Вони відрізняються від зборів кредитора за оформлення й початкового внеску на ескроу-рахунок, хоча всі ці суми можуть впливати на кошти, потрібні для закриття угоди.
Іпотечні резерви — це прийнятні активи, які залишаються після сплати коштів, потрібних для завершення угоди. Кредитори можуть вимірювати їх у місяцях житлового платежу, що використовується для кваліфікації. Це не додатковий збір на користь кредитора. Необхідні суми та прийнятні активи залежать від кредиту, об’єкта й повної перевірки заявки.