Ресурс
Знання місцевих особливостей. Сильніший округ Пласер.
Ресурс для сімей округу Пласер, у центрі якого — громада: місцеві погляди, знання про володіння житлом і люди, яким небайдужий край, що ми називаємо домом.
ВИПУСК ДЛЯ ОКРУГУ ПЛАСЕР
Шукайте статті, путівники місцевими громадами та практичні ресурси.
Ресурс для сімей округу Пласер, у центрі якого — громада: місцеві погляди, знання про володіння житлом і люди, яким небайдужий край, що ми називаємо домом.
Допомога з доступністю Nick’s Lending. Зв’яжіться з нами, якщо маєте труднощі зі сторінкою, формою або онлайн-ресурсом.
Регламентований шлях запиту інформації для людини, яка працює з AI-агентом.
Ви працюєте на себе, інвестуєте в орендну нерухомість або маєте кілька джерел доходу? Розгляньте іпотечні варіанти, які враховують подробиці вашого фінансового життя.
Оголошена орендна плата за житлове приміщення на задньому подвір’ї не зараховується долар за долар. Дізнайтеся, що кредитор має перевірити, перш ніж ураховувати дохід від ADU для отримання вами іпотечного кредиту.
ШІ може допомагати іпотечним компаніям виявляти підозрілі закономірності. Водночас він може допомагати злочинцям створювати переконливі документи, повідомлення та імітації голосів. Ось що це означає для ваших кредитних документів і коштів, які ви переказуєте під час завершення угоди.
Дізнайтеся, що означає високий бал CU, що таке додаткові оцінки вартості, перевірки CDA та цінові висновки брокерів, а також як нижча оцінена вартість може вплинути на ваш кредит під заставу власного капіталу в житлі.
Дізнайтеся, що таке закриті пропозиції, житло поза відкритим ринком і дата виходу на ринок (On Market Date) у MetroList. Також ви знайдете зразок розмови покупця з агентом і практичний приклад бюджету на ремонт.
Забудовники широко пропонують заохочення для покупців. Дізнайтеся, як порівняти тимчасове або постійне субсидоване зниження ставки зі знижкою на ціну, компенсацією витрат від продавця та пропозицією стороннього кредитора.
Різке зростання акцій забудовників може передувати пожвавленню продажів житла. Ось як відрізнити очікування ринку від фактичних даних у відділі продажу.
Кошти підприємства можуть відповідати вимогам. Перш ніж переказувати гроші, перевірте своє право власності, вплив на підприємство та документи, потрібні кредитору.
Практичний спосіб порівняти кредити FHA, VA та звичайні іпотечні кредити, врахувавши також кошти, потрібні понад початковий внесок.
Дізнайтеся про правило 2%, тимчасове зниження вартості, нарахування в податковому рахунку та кроки, яких слід ужити, якщо оцінка вашого округу здається завищеною.
Так, зворотну іпотеку можна погасити частково або повністю. Дізнайтеся, як здійснюються добровільні платежі та повне погашення, коли настає строк погашення, як відбувається продаж житла і які варіанти мають спадкоємці.
Значні заощадження можуть допомогти отримати іпотечний кредит, коли комісійний дохід зменшується, однак кредитор усе одно перевіряє ваші активи, зобов’язання, умови кредиту та спроможність стабільно здійснювати платежі.
Результат Refer означає, що потрібен детальніший розгляд. Дізнайтеся про варіант ручного андеррайтингу за програмою FHA у Каліфорнії, перегляньте приклад розрахунку співвідношення боргових платежів до доходу та з’ясуйте, як повертаються кошти допомоги.
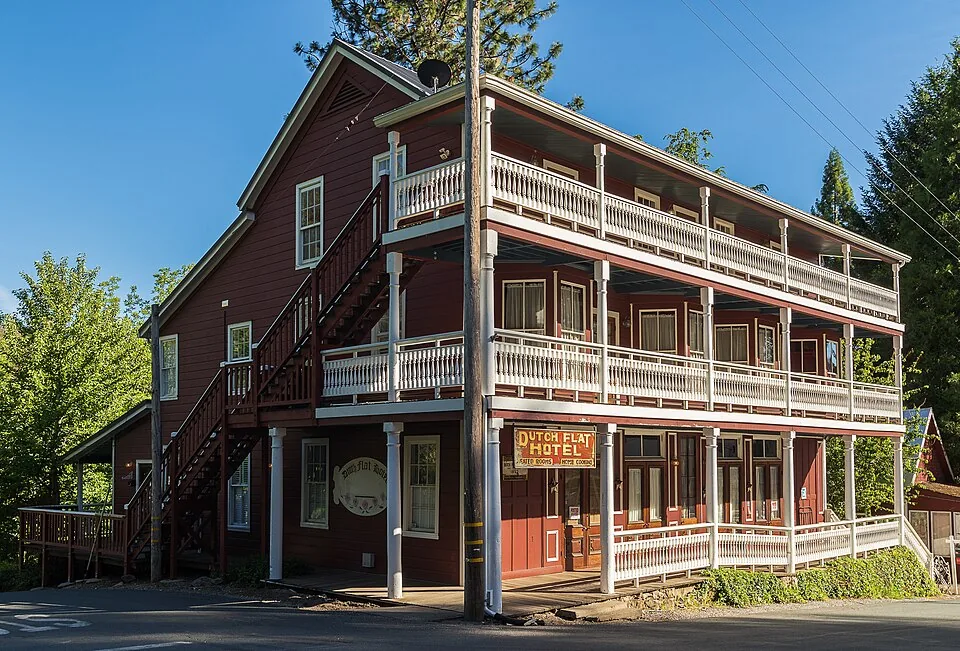
Сплануйте візит до Dutch Flat Hotel: опис номерів, запитання про харчування, прогулянка вулицею Main Street і сезонна інформація про Golden Drift Museum.
Засідання ФРС відбудеться 27 і 28 жовтня. Розглянемо чотири сигнали, які можуть вплинути на ставки й вартість іпотечних кредитів, а також точний час публікації за каліфорнійським часом.
HomeSafe Second зберігає вашу першу іпотеку, але додає заборгованість за другим кредитом, яка може зростати. Перш ніж обрати цей продукт, порівняйте платежі, витрати, вартість вашої частки в житлі за вирахуванням боргів та умови погашення.
Іпотечні ставки дещо знизилися, але показники продажів за підписаними договорами, будівництва та впевненості забудовників погіршилися. Ось що ці суперечливі сигнали означають для покупців і продавців.
Звіт про високу інфляцію може підштовхнути іпотечні ставки вгору, але інші чинники на ринку облігацій можуть змінити напрямок їхнього руху. Ось що означає вигідніша кредитна пропозиція.
Розгляньте кредит або кредитну лінію під заставу власного капіталу в житлі (HELOC) для ремонту, консолідації боргів чи запланованих витрат — з варіантом, який може дозволити вам зберегти свою першу іпотеку.
Запит на компенсацію витрат наприкінці процесу може ускладнити завершення обох угод. Дізнайтеся, як переговори щодо продажу й купівлі допомогли одному власнику житла та які компроміси пов’язані зі зменшенням початкового внеску або використанням компенсації витрат від кредитора.
Ручний розгляд і допомога з початковим внеском потребують окремих схвалень. Порівняйте умови погашення й прощення боргу, щомісячні витрати та наслідки для майбутнього рефінансування.
Проміжні вибори не демонструють надійної закономірності щодо іпотечних ставок на загальнонаціональному рівні. Ось як результати виборів усе ж можуть впливати на ринок житла через державну політику, казначейські цінні папери та кредитування.
Коли інструмент ШІ читає іпотечний документ, хто може пояснити отриманий результат? Дві розмови з Браяном В’єо показують, чому відповідь важлива для кредиторів і позичальників.
Швидша обробка документів корисна лише тоді, коли вона покращує для вас процес отримання кредиту. Відстежуйте повторні запити, час очікування та фактичні витрати, перш ніж оцінювати обіцянки щодо ШІ.
Нова компанія з обслуговування іпотеки означає нові платіжні інструкції, а не новий кредит. Скористайтеся цим контрольним списком, щоб захистити свої платежі, кошти на рахунку ескроу, а також документи та записи щодо іпотечного кредиту під час передання обслуговування.
Ані новобудова, ані житло на вторинному ринку не є кращим вибором у всіх випадках. Перш ніж вибрати будинок у Каліфорнії, порівняйте планування, строки, регулярні витрати, стан і фінансування.
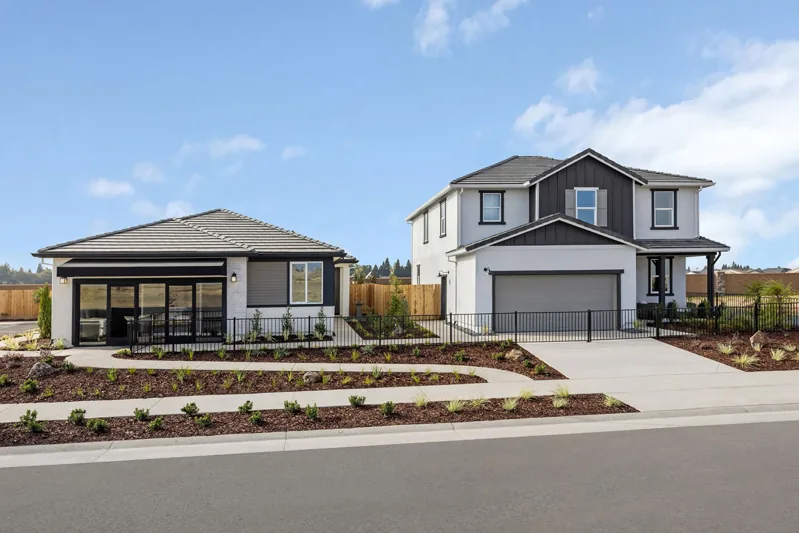
Ознайомтеся з новими будинками Placer One поблизу Роузвілла: дізнайтеся про поточних забудовників, житлові комплекси, дати джерел інформації та практичні запитання, які варто поставити перед відвідуванням.
Порівняйте зниження ціни на $15,000 із внеском продавця на покриття витрат покупця, перевірте історію оголошень і продажів у районі Roseville та закладіть у бюджет витрати на ремонт, перш ніж подавати пропозицію про купівлю.
Відмова від вимоги страхування права власності під час рефінансування може скасувати одну вимогу кредитора, але не всі послуги, пов’язані з правом власності, чи ризики для власника житла. Порівняйте деталізовані витрати та передбачений захист.
Дізнайтеся, як пенсійні активи, що відповідають вимогам, можуть враховуватися як дохід для отримання іпотечного кредиту. Наведено покроковий приклад розрахунку доходу на основі поступового використання активів і практичний контрольний список для планування бюджету на пенсії.
Зростання цін продажу не позбавляє покупців аргументів для торгу. Дізнайтеся, як продажі подібних об’єктів, конкуруючі оголошення, тривалість перебування на ринку та стан житла можуть обґрунтувати вашу пропозицію.
Порівняйте зниження ціни, допомогу з витратами на оформлення угоди, тимчасове зменшення платежів і варіанти процентної ставки з огляду на потрібну суму коштів та платіж, який ви зможете сплачувати надалі.

Коли вартість іпотечного кредитування змінюється, чітко визначайте бюджет на платежі, порівнюйте кредити та стежте за строками завершення угоди.
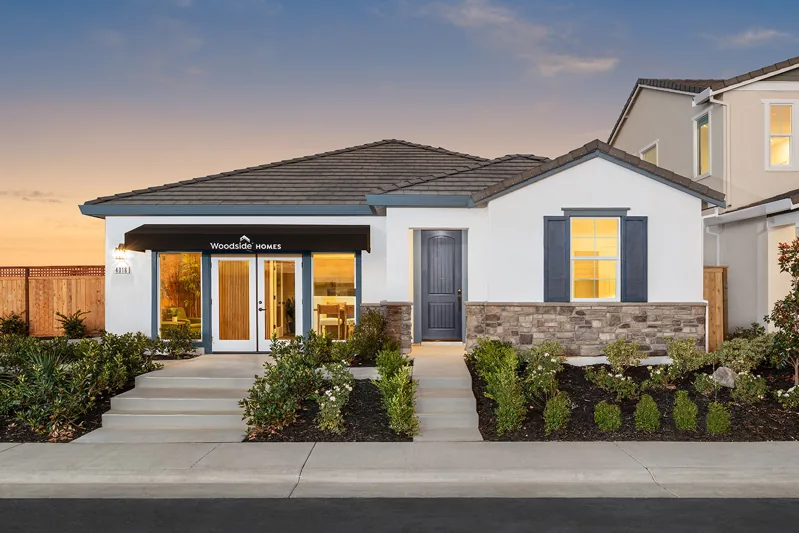
Практичний путівник комплексами Highline, Sentinel, Overland і Summerfield з актуальними відомостями від забудовників і запитаннями, які варто поставити перед оглядом Sierra Vista в Розвіллі.
Перегляньте приклад розрахунку іпотечного платежу та строку окупності рефінансування й складіть бюджет купівлі житла, який буде вам під силу навіть без зниження ставок у майбутньому.
Фінансування з фіксованою ставкою залишається домінантним. Загальнонаціональні звіти про заявки та видачу кредитів показують, яке місце поруч із ним посідають інші варіанти іпотечного кредитування.
Перегляньте приклад платежів за схемою тимчасового зниження платежів 2-1 (buydown), ліміти внесків продавця за правилами Fannie Mae та пояснення, як розподілити кошти, надані продавцем, між зменшенням платежів і покриттям витрат на закриття угоди.
Іпотека за банківськими виписками може допомогти самозайнятому позичальнику відповідати вимогам завдяки прийнятним надходженням, а не лише доходу з податкових декларацій.
Практичні запитання про AI, домашні технології та громади, де ми живемо.
Читайте відповіді на запитання про іпотеку, посібники для власників житла та історії громад округу Пласер від Nick’s Lending.
Монітори витоків з AI можуть вивчати звички вашого домогосподарства щодо споживання води. Перш ніж обрати автоматичне перекриття, запитайте про встановлення, періоди навчання й захист без підключення до мережі.
Зіставте статус оцінки зі строком договору та залучіть агента, перш ніж час сплине.
Порівняйте вартість ремонту, очікування та зміни кредиту, перш ніж шукати обхідний шлях.
Дізнайтеся, хто займається перейняттям іпотечного кредиту, чому важлива компанія, що його обслуговує, і про що покупцям та продавцям варто запитати, перш ніж розраховувати на перейняття кредиту.
Перш ніж покладатися на свій бюджет купівлі житла, переконайтеся, що старий автокредит прибрали з розрахунку, а правильний новий платіж включили.
Відокремте реальний дохід бізнесу від переказів і позичених грошей, перш ніж порівнювати кредит на підставі банківських виписок.
Простежте платежі компанії та бухгалтерські записи, перш ніж вирішувати, як урахувати автокредит у вашому іпотечному розрахунку.
Отримали повернення коштів за додатковим податком на нерухомість у Каліфорнії після купівлі житла? Дізнайтеся, чому це може статися, що слід перевірити та чому ці гроші ще можуть знадобитися.
Спершу порівняйте рядки виписки. Податки, страхування, зміни ставки й операції за кредитною лінією можуть по-різному впливати на рахунок.
Порівняйте змінені рядки, запитайте про причини змін і простежте кожне виправлення до суми коштів для завершення угоди.
Дізнайтеся, чи може історія платежів іншої людини допомогти вам відповідати кредитним вимогам, не плутаючи це зі звільненням від зобов’язань за старим кредитом.
Відштовхуйтеся від бажаного щомісячного платежу, включно з витратами, пов’язаними з конкретним житлом.
Порівняйте вимоги до оцінки нерухомості для звичайних кредитів і кредитів FHA та дізнайтеся, про що варто запитати, якщо ваша кредитна програма змінюється після проведення оцінки.
Зіставте кожний борг із належними документами, щоб кредит відображав зобов’язання та те, що забезпечене житлом.
Як я рахую від викупу частки за $140,000 до коштів, що фактично залишаться після кредитних витрат, боргів і податків.
Порівняйте більший кредит, нижчу ставку, іпотечне страхування та залишок коштів після закриття як цілісні варіанти.
Орендний об’єкт може покривати житловий платіж кредитора й усе одно залишати дефіцит у бюджеті власника. Ось розрахунок.
Подивіться, як інші борги використовують бюджет платежів і як їх погашення змінює залишок коштів для вашої мети.
Покупець у Roseville з доходом $120,000 і кредитним балом 680 порівнює орендний дохід дуплексу, початкові внески за FHA та звичайною іпотекою й вимоги до проживання.
Чіткий план переказу може допомогти родинному подарунку надійти до завершення угоди без запитань до документів в останню мить.
Наявна іпотека, новий другий кредит і зміна власності потребують послідовності закриття, прийнятної для всіх належних сторін.
Поставте витрати рефінансування поруч зі щомісячним поліпшенням і також порівняйте збереження нинішнього кредиту.
Купуєте перше житло в California? Nick Cunningham простою мовою пояснює доступність, початкові внески, кредитні варіанти, допомогу та кожний крок.
Дізнайтеся, які кошти можуть знадобитися покупцям першого житла для початкового внеску, закриття угоди, передоплат і резервів та з яких джерел їх можна отримати.
Дізнайтеся, як може працювати допомога з початковим внеском у California, які правила відповідності й погашення перевірити та як Nick допомагає порівняти повну структуру кредиту.
Порівняйте звичайні іпотечні кредити, FHA, VA, USDA та варіанти з програмами допомоги простими словами. Дізнайтеся про важливі переваги й недоліки, перш ніж обирати.
Ознайомтеся з процесом купівлі першого житла: від бюджету й попереднього схвалення до пропозицій, андеррайтингу, остаточної перевірки, підписання та закриття.
Дізнайтеся, як дохід, борги, кредитна історія, податки, страхування, внески HOA та ваш власний комфортний рівень формують посильний платіж за перше житло в California.
Зрозумілі відповіді на запитання покупців першого житла про кредитну історію, початкові внески, попереднє схвалення, допомогу, щомісячні платежі, пропозиції та завершення угоди.
Використовуйте підтверджений валовий дохід для оцінки відповідності, а дохід після відрахувань — для перевірки комфорту.
Посібник для фінансових планувальників про можливий обсяг запозичення, витрати, потребу в коштах і сімейні питання, які слід розглянути першими.
Обирайте план вибірки відповідно до потрібної щомісячної підтримки й резервів, а не лише найбільшого ліміту кредитної лінії.
Перший платіж і платіж, який використовують для схвалення, можуть відрізнятися. Порівняйте залишки боргу, ставки та припущення щодо погашення.
Дізнайтеся, як власний капітал у житлі може допомогти профінансувати купівлю комерційної нерухомості, які ризики залишаються та що варто порівняти, перш ніж брати кредит під заставу свого житла.
Перш ніж використовувати власний капітал для інвестицій, разом розгляньте грошовий потік орендного об’єкта та новий платіж за вашим житлом.
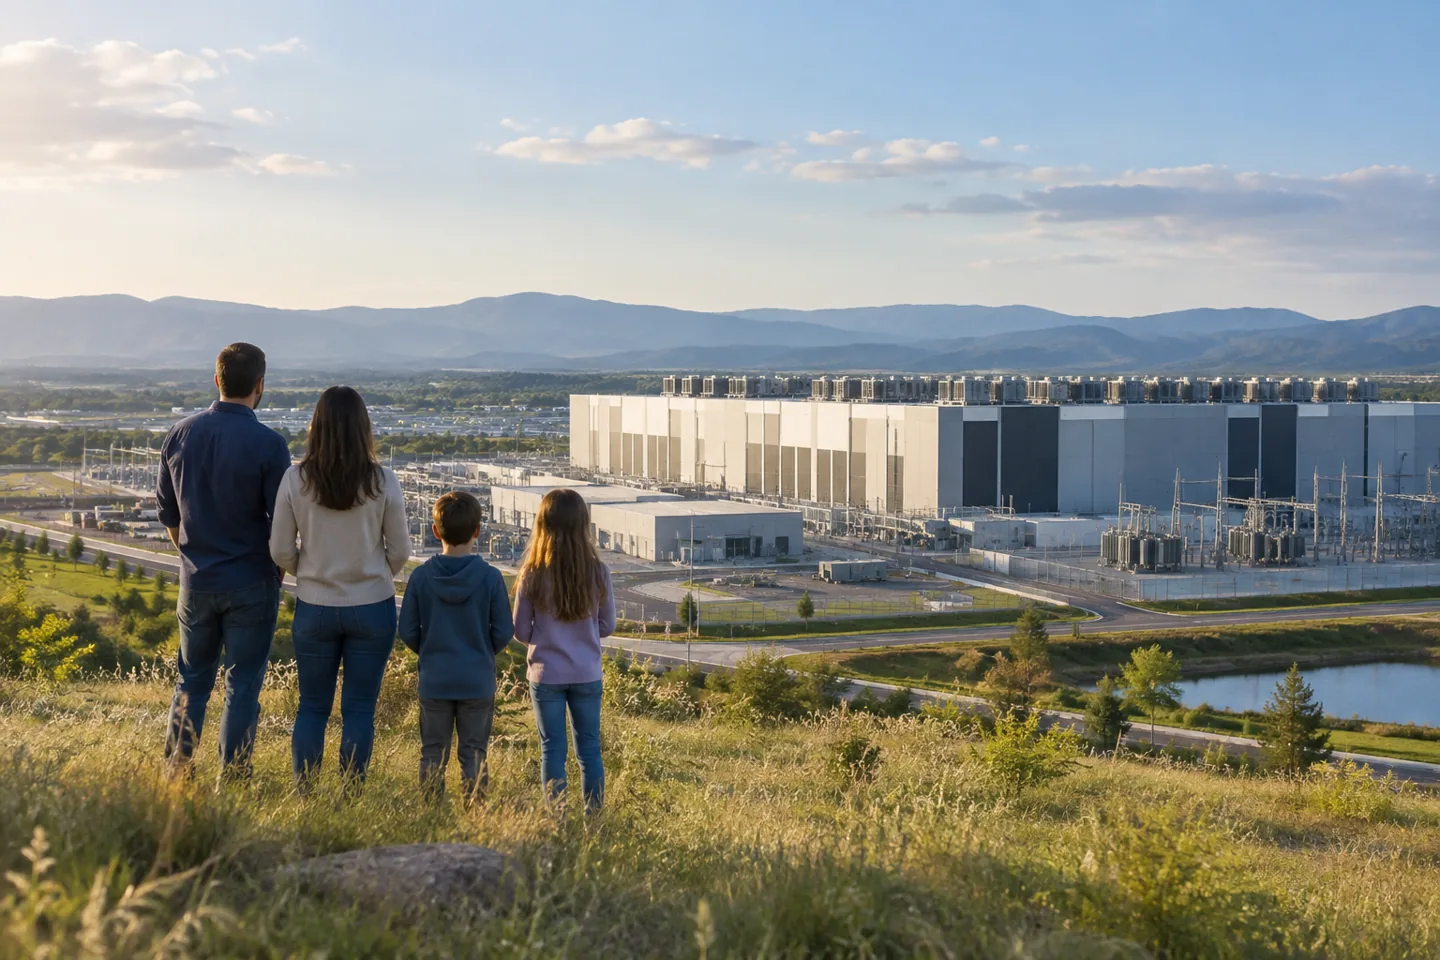
Дата-центри обіцяють інвестиції та робочі місця, але громади запитують, хто оплатить електроенергію, дороги й житло
Роздрібні продажі впали, недорогі магазини залишалися жвавими — обидва сигнали можуть бути правдивими
Найважливіша ставка для покупців житла — не та, за якою стежить більшість
Почніть з історії зайнятості та виду оплати. Сама зміна роботодавця не дає відповіді на питання про іпотеку.
Повторюваний спосіб перевірки планувальних документів, активних проєктів, транспорту та протоколів публічних засідань.
Страхування, комунальні послуги, ризик пожеж, маршрути на роботу, податки та стан нерухомості можуть різко відрізнятися між сусідніми громадами.
Практичний список запитань для покупців і фахівців з нерухомості до того, як емоційна прив’язаність до об’єкта стане надто сильною.
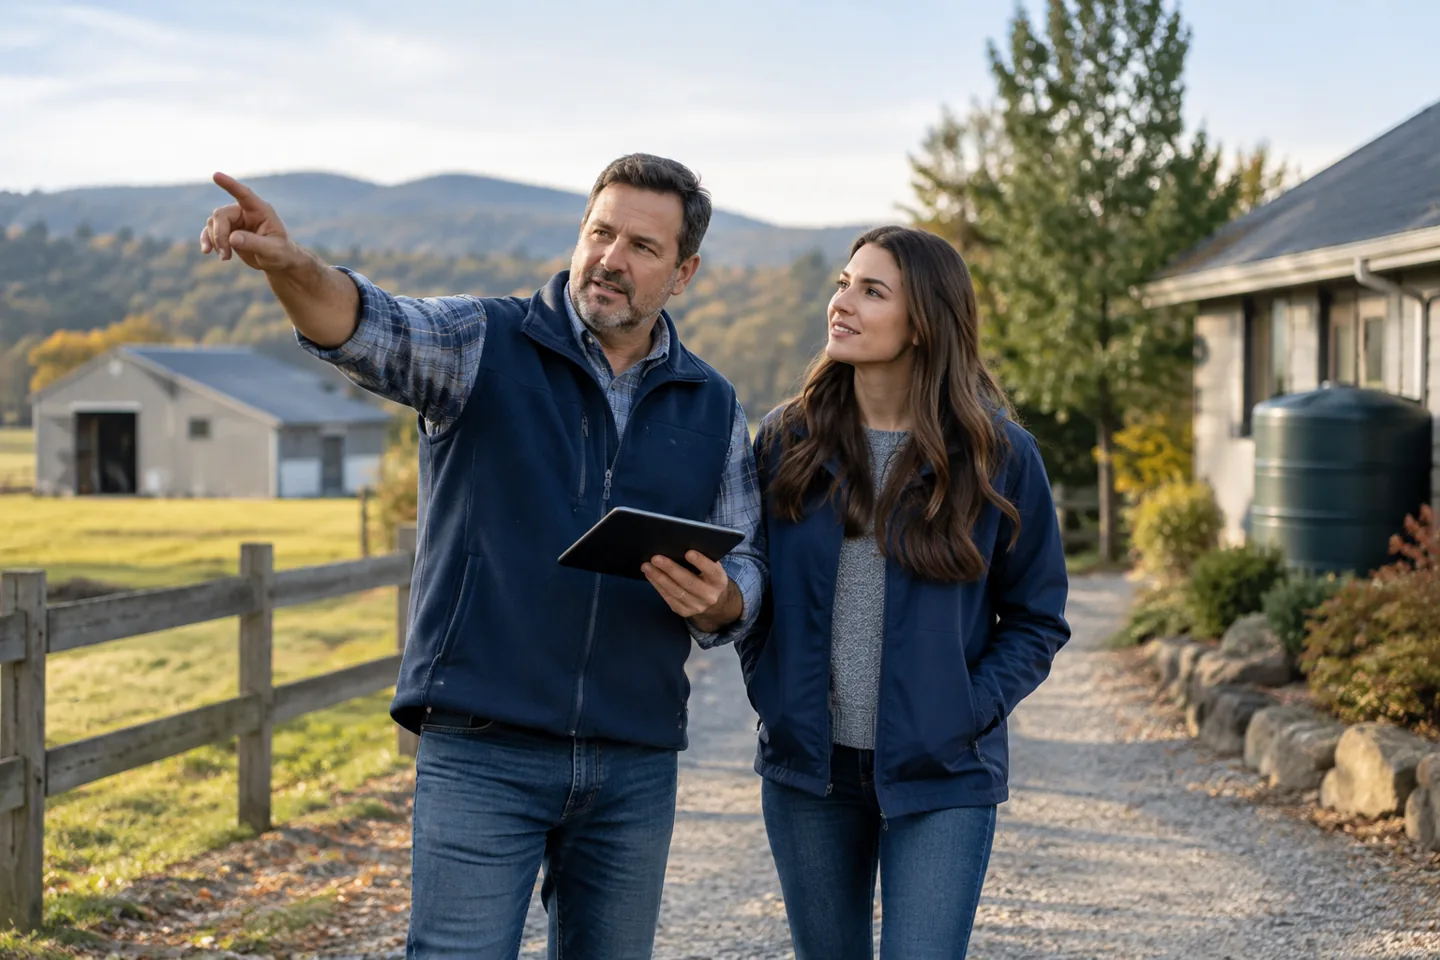
Вода, септики, свердловини, доступ, електроенергія, договори щодо сонячних систем і господарські споруди можуть впливати і на перевірку об’єкта, і на фінансування.
Рекордний іноземний лістинг, стійкий попит на подорожі, стримана нафта й 10-річна дохідність Treasury близько 4.57% зробили 10 липня прикладом сильних інвестицій і стійко високих витрат фінансування.
Енергетична інфляція повернулася, KOSPI Південної Кореї впав на 8.95%, а помірне зростання роздрібної торгівлі США (U.S.) змусило іпотечні ринки балансувати між ціновим тиском і глобальним ризиком.
Голова Federal Reserve поставив високі іпотечні витрати й слабкий житловий ринок поряд із твердим зобов’язанням проти інфляції, а пропозиції збільшення житла показали повільність його надходження покупцям.
Дохідності казначейських облігацій знизилися після даних про послаблення інфляції, задавши сприятливіший напрям іпотечному ринку, але не довівши зміни довгострокової тенденції.
Регіональне виробництво зросло значно більше за очікування, а нафта нижче $80 дала протилежний інфляційний сигнал, залишивши житловий ринок із неоднозначним днем.
WTI завершила найсильніший тиждень за кілька місяців поблизу $82, а короткострокові казначейські дохідності залишалися стримувальними, змушуючи житловий ринок зважувати здоровий попит проти нового енергетичного шоку.
Погляд генерального директора Bank of America на тривале збереження високих ставок зіткнувся з полегшенням на нафтовому ринку та насиченим календарем політичних рішень, залишивши іпотечні ринки в оборонній позиції.
Найбільший забудовник житла Америки показав, що інтерес покупців може залишатися реальним, тоді як високі іпотечні ставки, стимули та доступність обмежують угоди.
Новий енергетичний шок підвищив довгострокову дохідність і тиск на іпотечні ставки, тоді як прибутки Alphabet підтримали дискусію про інвестиції у штучний інтелект.
Ціна на нафту West Texas на закриття становила близько $90.50, а дохідність 10-річних облігацій досягла найвищого рівня за рік: інфляційний тиск поєднався з погіршенням доступності іпотеки.
Довгострокове фінансування залишалося дорогим, тоді як велика державна угода щодо програмного забезпечення показала стійкість окремих інвестицій перед засіданням ФРС.
WTI закрилася на рівні $82.61, акції рухалися різноспрямовано, а інвестори оцінювали ймовірність підвищення ставки перед рішенням Federal Reserve як суттєву.
Енергія відступила від недавнього піку, тоді як технологічні акції та ризик постачання з Близького Сходу залишали фінансові умови нестабільними за день до оголошення Fed.
Рішення 9 проти 3, стрибок Brent на 7.3% і зростання дохідності 10-річних казначейських облігацій до 4.68% не дали житлу полегшення, яке могло навіювати слово «утримання».
Сильні фінансові результати у сфері штучного інтелекту підняли акції, але ринок облігацій сприйняв рішення Fed залишити ставку без змін за розбіжності голосів як недостатній захист від інфляції.
Бурхливий липень завершився подорожчанням нафти, дорогим бензином і різко відмінними результатами технологічних компаній, тоді як довгострокові дохідності й далі тиснули на житловий ринок.
Дипломатичні зусилля усунули частину воєнної надбавки в ціні нафти, тоді як дохідність 10-річних і 30-річних Treasury залишалася досить високою, щоб обмежувати доступність іпотеки.
Нафта різко подешевшала на тлі можливого прогресу щодо Ормузької протоки, а слабші дані торгівлі й наймання допомогли довгостроковим облігаціям, хоча Palantir і Caterpillar показали, що інвестиції в AI залишаються потужними.
Активність у сфері послуг у липні залишалася стійкою, тоді як зайнятість скорочувалася, а ціновий тиск посилювався. Казначейство зберегло обсяги аукціонів, що дало іпотечним ринкам помірне полегшення, але не сигнал про подолання інфляції.
Початкові заявки на допомогу з безробіття залишалися історично низькими, тоді як повторні зростали, продуктивність поліпшилася, а витрати на працю були стриманими. Це дещо допомогло облігаціям, але високі іпотечні ставки й далі стримували попит на житло.
Зайнятість у липні скоротилася на 23,000, попередні місяці переглянуто вниз, а зростання зарплат охололо. Казначейські дохідності впали, коли ринки зменшили очікування близького посилення політики: сприятливий для ставок рух на менш обнадійливому тлі зайнятості.
Липнева зайнятість скоротилася на 23,000, а дані попередніх місяців переглянуто вниз. Дохідність 10-річних казначейських облігацій закрилася в п’ятницю на 4.65%, а звіти CPI й PPI цього тижня стануть наступним важливим випробуванням для іпотечних ставок.
Нафта знову подорожчала, а дохідність 10-річних казначейських облігацій наблизилася до 4.73% перед звітом про інфляцію в середу, створивши менш сприятливе ранкове тло для іпотечних цін.
Липнева інфляція відповідала прогнозам, 10-річні Treasury трималися біля 4.67%, а останні денні іпотечні індекси становили 6.79% для звичайної іпотеки, 6.31% для FHA й 6.32% для VA.
Ціни виробників у липні не змінилися, базовий показник зріс на 0.4%, дохідність 10-річних Treasury була близько 4.67%, а останній щоденний індекс Conventional становив 6.74%.
Роздрібні продажі в липні впали на 0.6% до $763.6 мільярда, дохідність 10-річних Treasury знизилася приблизно до 4.62%, а сьогоднішня репрезентативна ставка Conventional становить 6.73%.
Роздрібні продажі в липні впали на 0.6%, базові ціни виробників зросли на 0.4%, а остання репрезентативна ставка Conventional у середньому становить 6.653%.
Дохідність 10-річних казначейських облігацій завершила п’ятницю на 4.68%, а остання репрезентативна середня ставка звичайних кредитів становить 6.653% перед важливими житловими даними та протоколом Федеральної резервної системи.
Остання офіційна 10-річна дохідність Treasury на закриття 14 серпня становила 4.68%, а поточна репрезентативна ставка Conventional у середньому — 6.743%, коли нафтові новини збігаються з вищою довгостроковою дохідністю.
Репрезентативна ставка Conventional у середньому становила 6.750%, тоді як кількість розпочатих будівництв житла в липні знизилася, а тиск ринку облігацій підтримував обережні настрої щодо іпотеки.
Репрезентативне значення Conventional становило 6.698%, а на закритті ринку Treasury 19 серпня дохідність 10-річних облігацій становила 4.65%, а 30-річних — 5.19%.
Дохідність 10-річних казначейських облігацій закрилася в понеділок на 4.70%, акції США (U.S.) завершили торги неоднорідно, а репрезентативні іпотечні середні залишалися вище рівня 17 серпня перед продажами нових будинків, замовленнями довготривалих товарів, GDP і Jackson Hole.
Продажі нових будинків у липні оцінено в 607,000 у річному перерахунку, а доступна пропозиція сягнула 9.6 місяця; водночас дохідність 10-річних казначейських облігацій 4.70% і насичений економічний календар формують тло ставок.
Інфляція PCE за липень залишалася підвищеною, а доходи, замовлення товарів тривалого користування та переглянуте зростання за другий квартал визначали ринковий фон середи.
Перевірте свою професійну кваліфікацію та працевлаштування, а потім порівняйте спеціалізовану програму з іншими іпотечними варіантами.
Як упорядкувати початковий внесок, витрати на закриття, резерви, інспекції та переїзд до вибору цільової ціни.
Що власникам і сім’ям слід обговорити про проживання, витрати, обов’язки, альтернативи та консультування.
Основа для вибору між поновлюваним доступом до коштів, фіксованою сумою, стабільністю платежу та збереженням чинної першої іпотеки.
Як підготувати активи, дохід, резерви, частки власності та контекст нерухомості для перевірки більшого кредиту.
Стисла структура передавання справи, що підвищує швидкість без розміщення чутливої інформації в неформальних каналах.
Як підготувати план поліпшення нерухомості до порівняння варіантів фінансування.
Структура підготовки документів для власників бізнесу, незалежних фахівців та інвесторів.
Практична початкова точка щодо відповідності, права на гарантію, потреби в коштах, очікувань від нерухомості та координації команди.
Спочатку визначте цільовий загальний платіж, потім розрахуйте часткове погашення та підтвердьте, що дозволить компанія з обслуговування кредиту.
CalHFA опублікувала оновлення щодо Dream For All, рефінансування, житла заводського виготовлення, лімітів доходу та програми UC зі спільною участю у зростанні вартості.
FHA підтвердила намір дозволити додаткові прийнятні моделі кредитного оцінювання поряд із Classic FICO.
HUD Mortgagee Letter 2026-06 оновлює практичну особливість програми ремонту Limited 203(k).
HUD відкрила запит інформації щодо оновлення давно чинних мінімальних вимог до односімейної нерухомості.
Роз’яснення VA стосувалися впливу певних рейтингів енергоефективності житла на рішення андеррайтингу.
VA опублікувала зміну, яка уточнює, коли для деталізованих комісій і платежів потрібні рахунки або підтвердні документи.
Продажі в серпні покращилися, забудовники пропонують заохочення, а фінансування цього тижня подорожчало. Ось що це поєднання означає під час огляду нового будинку.
З’ясуйте, яку орендну плату прийме конкретний кредитор, перш ніж будувати план використання власного капіталу навколо нового орендаря.
Підтверджена кількість житлових одиниць об’єкта може змінити кредитні варіанти, ціни та використання орендного доходу.
Повноваження підписувати та ідентифікація позичальника — окремі завдання. Надайте родині зрозумілий контрольний список для обох.
Практична підтримка з питань іпотеки для агентів з нерухомості в Каліфорнії: підготовка покупців, обговорення пропозицій, повідомлення про перебіг угоди, запитання з боку продавця та місцеві ресурси.
Практичне передавання покупця для обговорення фінансування для агентів із нерухомості California: цілі, комфортний платіж, кошти на закриття, етапи перевірки, документи та питання нерухомості.
Чіткий план іпотечної комунікації для агентів із нерухомості California: від прийнятої пропозиції до оцінки, умов, остаточних сум і фінансування.
Посібник агента з нерухомості про HECM for Purchase: внесок покупця, відповідність нерухомості, планування пропозиції, поточні обов’язки, сімейні питання та завчасний розгляд сценарію.
Практичний огляд фінансування для агентів продавців у California: питання кредиторам, умови пропозицій, міфи програм, відповідність об’єкта, оцінка, компенсації та спілкування.
Іпотечна підтримка агентів із нерухомості California до подання пропозиції: відповідність об’єкта, ціна, кошти на покриття витрат, оцінка, строки, дзвінки кредитору та припущення щодо фінансування.
Практичний посібник для розмови з покупцем першого житла для агентів з нерухомості та майбутніх покупців.
Робочий аркуш для друку, щоб планувати продаж нинішнього житла та наступну купівлю як єдине рішення.
Офіційні початкові джерела району Sacramento для покупців, власників житла, агентів і партнерів із рекомендацій.
Посібник із джерелами про поширені запитання щодо пропозицій купівлі з гарантією VA.
Ставте кращі запитання про фінансування до виходу покупця на етап пропозиції.
До початку пошуку сплануйте витрати понад початковий внесок.
Порівняйте HELOC, кредит під власний капітал у житлі та рефінансування, не зосереджуючись лише на платежі.
Організуйте спокійну, поінформовану родинну розмову, перш ніж вирішувати, чи варто докладніше розглядати HECM.

Упорядкуйте важливі запитання до складання пропозиції з фінансуванням VA.
Узгодьте викуп часток родичів, передачу права власності та підтверджений пенсійний дохід, перш ніж покладатися на рефінансування.
Дізнайтеся, як працює зворотна іпотека HECM зі страхуванням FHA, скільки вона коштує, що власники житла мають і надалі сплачувати та коли інший варіант може підійти краще.
Розберіться у витратах на закриття HECM, зростанні залишку боргу, платежах за нерухомість, правилах проживання, захисті від стягнення понад вартість застави та запитаннях, які варто поставити родині.
Дізнайтеся, хто бере участь у консультації щодо зворотної іпотеки, що на ній обговорюють, як працює система оплати та що означає сертифікат, перш ніж вирішувати, чи брати кредит.
Підтримка з боку іпотечного фахівця для CPA, які розглядають кошти HECM, проценти, витрати на нерухомість, ліквідність, документи та координацію роботи з клієнтами.
Допоможіть матері чи батькові оцінити HECM, не перебираючи на себе рішення. Дізнайтеся, що запитати про житло, витрати, захист чоловіка або дружини, обслуговування кредиту та спадщину.
Як власний капітал у житлі може підтримати пенсійний план, скільки коштує HECM та які питання варто розглянути з клієнтами.
Дізнайтеся, як покупці віком від 62 років, що відповідають вимогам, можуть поєднати власні кошти з HECM для придбання основного житла та зберегти більше доступної готівки.
Дізнайтеся, як HECM використовує власний капітал у житлі, як зростає залишок боргу, як можна отримувати кошти, що власники й далі оплачують та коли кредит погашається.
Практичний авторський посібник для сімей і фахівців із фінансового планування, які порівнюють HECM, HomeSafe, зворотні іпотечні кредити другої черги, витрати, механізми захисту подружжя та альтернативи.
Короткі датовані нотатки з джерелами про політику зворотної іпотеки (HECM), програми та місцеві новини в міру появи.
Уточнення щодо реальної кредитної справи показує, чому перед оцінюванням доступних коштів від зворотної іпотеки важливо знати тип наявного кредиту та суму його погашення.
Завчасно перевірте повноваження на підписання, щоб житловий план сім’ї не затримали невирішені документальні питання на закритті.
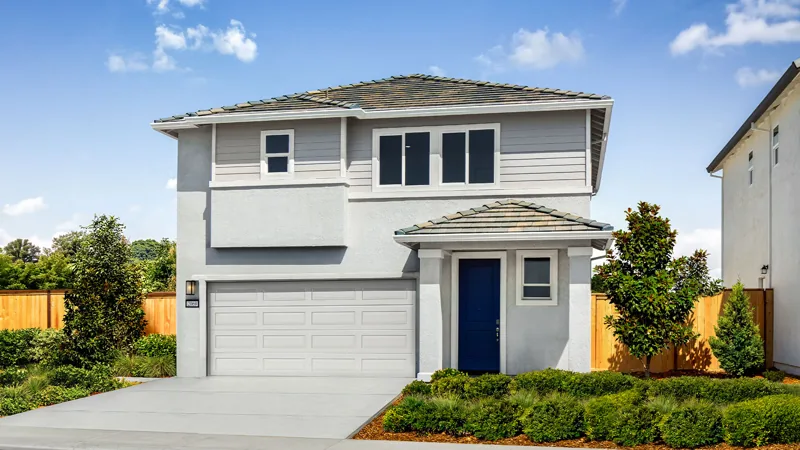
Коротко про ціни, орієнтовні строки заселення та пропозиції забудовника, щоб спланувати наступний огляд будинків.
Плануйте від дати, коли кошти потрібні для купівлі, узгодивши кроки продажу, переказу й фінансування.
Порівняйте HELOC, кредити під власний капітал у житлі та рефінансування. Дізнайтеся, що змінює друга іпотека, скільки вона коштує та які ризики слід врахувати.
Порівняйте три способи запозичення під власний капітал у житлі: що відбувається з першою іпотекою, структура платежів, комісії та майбутня гнучкість.
Розгляньте збори за другою іпотекою, зміни платежів, ризик обмеження доступу до HELOC, податкові застереження, право на відмову від угоди та ризик звернення стягнення за боргом, забезпеченим вашим житлом.
Дізнайтеся, що змінюється, коли інші борги переносяться під заставу житла. Порівняйте новий строк, загальну вартість, платіж, план щодо старих рахунків і альтернативи.
Дізнайтеся, як працюють періоди використання й погашення HELOC, чому ставки та платежі можуть змінюватися, які збори можливі й коли доступ до коштів можуть обмежити.
Дізнайтеся, як працює кредит під власний капітал у житлі без поновлення ліміту, які питання вирішує й не вирішує фіксований платіж та як він співвідноситься з HELOC або рефінансуванням.
Порівняйте HELOC і кредит під власний капітал для ремонту або реконструкції: строки проєкту, поетапне отримання коштів, перевитрати, платежі та ризики.
Скористайтеся збалансованим посібником для рішення, щоб порівняти мету, платіж, час, фінансову стійкість та альтернативи перед запозиченням під заставу житла.
Пройдіть процес другої іпотеки від першої розмови через розкриття умов, перевірку нерухомості, перевірку ризиків, завершення угоди та обслуговування кредиту.
Дізнайтеся, коли амортизаційні відрахування можна додати до доходу самозайнятого позичальника для отримання іпотеки та чому податкові декларації, тип бізнесу й правила кредитування все одно мають значення.
Перевірте правила документування та фактичний дохід бізнесу до вибору між одним роком і середнім за два роки.
Переведіть дисконтні пункти й компенсації продавця в долари, щоб побачити, скільки покупцю ще потрібно внести на закритті.
Раніша дата може означати ще одне підписання та додаткові витрати. Ось як ми зважували цей вибір в одній угоді.
Запитайте, яка перевірка витрат застосовується, а потім порівняйте платіж і початкові витрати доступних варіантів.
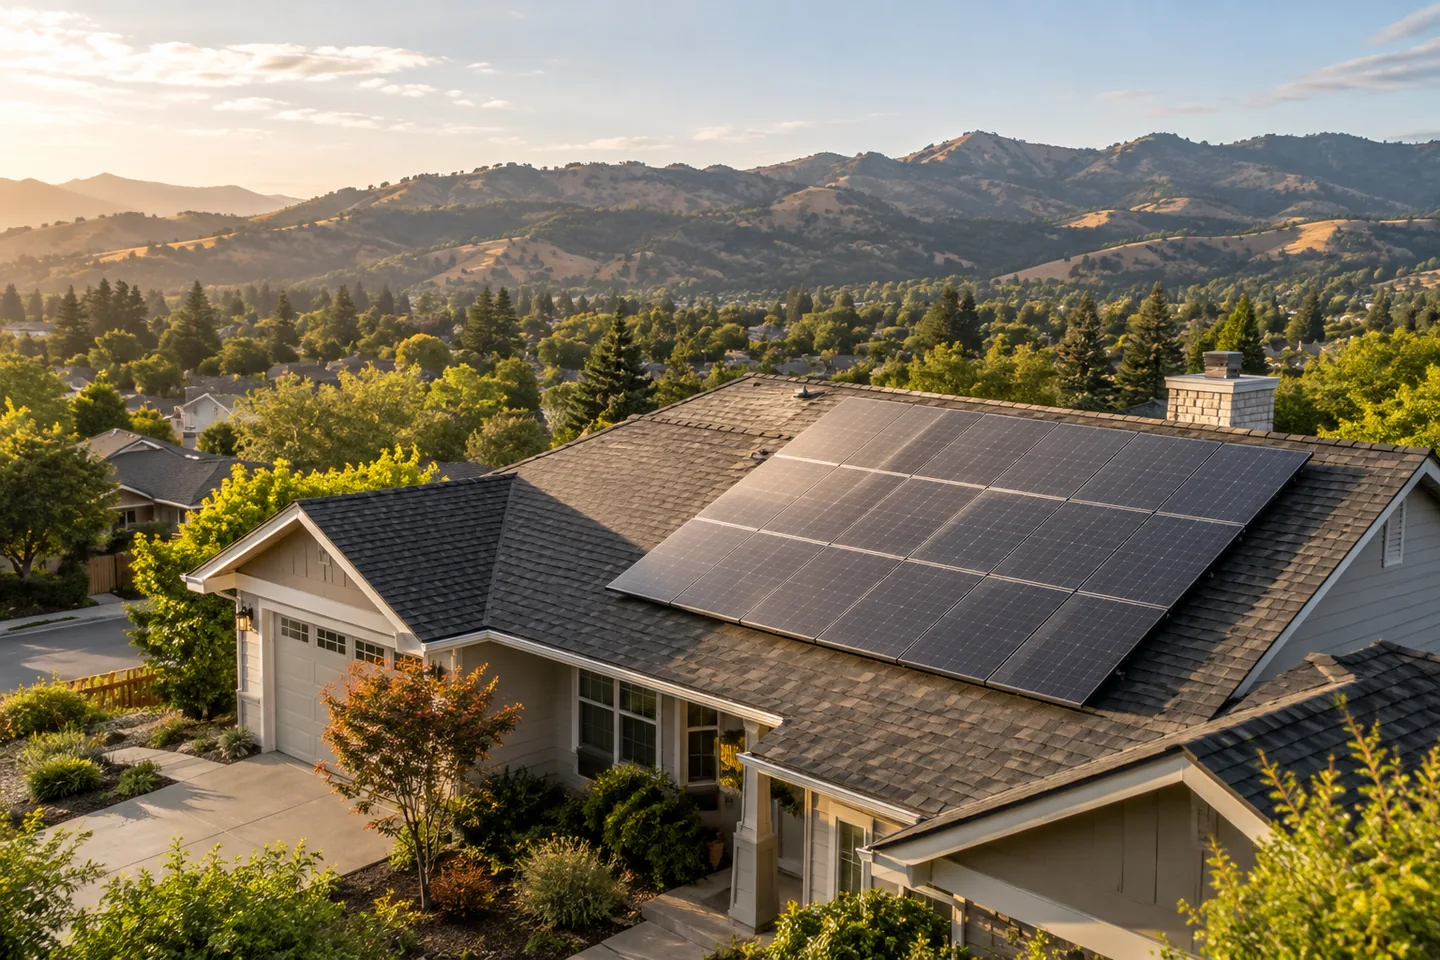
Почніть із договору щодо сонячної системи. Власність, фінансування, оренда та договори купівлі електроенергії можуть створювати різні питання для кредиту.
Для Steven і Miranda будинок із трьома спальнями в Lincoln — початок того, чого вони прагнули роками.
Порівняйте платіж після завершення тимчасової допомоги з вартістю придбання нижчої постійної ставки.
Дізнайтеся, чому рахунок за телефон або комунальні послуги може з’явитися під час розгляду іпотечної заявки, чи враховується він як борг і які документи може запросити кредитор.
Розберіться у пільгах житлового кредиту VA, вимогах, витратах, купівлі та рефінансуванні. Отримайте прямі відповіді від Nick Cunningham, NMLS #907393.
Зрозумійте призначення оцінки VA, її відмінність від інспекції житла, наслідки низької вартості чи ремонту та види житла, що можуть відповідати вимогам.
Дізнайтеся, як працює купівля житла з кредитом, гарантованим VA: від COE і планування бюджету до пропозиції, оцінки, андеррайтингу та закриття.
Дізнайтеся, як рефінансування VA з отриманням готівки може дати доступ до власного капіталу або замінити іпотеку без VA, а також про оцінку, проживання, витрати та схвалення.
Дізнайтеся, хто може відповідати вимогам житлового кредиту VA, що показує Certificate of Eligibility та як запросити COE, не плутаючи його зі схваленням кредиту.
Зрозумійте повне й залишкове право на гарантію VA, повторне використання пільги VA, відновлення та випадки, коли кредитні ліміти округу ще важливі.
Дізнайтеся, як працює фінансовий збір VA, хто може бути звільнений, які чинні відсотки збору, що можна профінансувати та які витрати на закриття ще можуть застосовуватися.
Дізнайтеся, як працює VA Interest Rate Reduction Refinance Loan, хто може відповідати вимогам, скільки він коштує та як оцінити реальну вигоду.
Знайдіть офіційні шляхи для Native American Direct Loan, грантів VA на адаптоване житло та допомоги VA, коли стає важко сплачувати іпотеку.
Порівняйте VA IRRRL і рефінансування VA з отриманням коштів. Дізнайтеся, які питання наявного кредиту, проживання, оцінки, власного капіталу, витрат і вигоди важливі.
Дізнайтеся, які особи, що пережили чоловіка або дружину, можуть мати право на житловий кредит VA, як працює процедура COE та що ще має перевірити кредитор.
Ретельне заощадження, терплячий пошук і посильний платіж допомогли Ясандрі знайти свій перший будинок у Розвіллі.
Ваше наступне житло може бути готове до продажу нинішнього. Розгляньте проміжний кредит до $500,000, який використовує власний капітал у вашому основному житлі, яке ви залишаєте, для фінансування наступної купівлі.
Більше простору, менше догляду чи новий район. Поєднаймо житло, яке маєте, з житлом, якого хочете.
Зверніться до нашої команди із запитаннями про купівлю житла, рефінансування або ваш наступний переїзд. Оберіть дзвінок, запит на зустріч або повідомлення.
Медичні фахівці, які відповідають вимогам, можуть отримати фінансування до 100% без іпотечного страхування та кредит до $2 мільйонів. Розгляньмо разом вашу кваліфікацію, дохід і плани.
Розгляньте фінансування, яке зіставляє орендний дохід інвестиційної нерухомості з її житловим платежем. Ми допоможемо оцінити не лише відповідність вимогам, а й важливі для вас грошовий потік і резерви.
Економічні публікації наступних двох тижнів, цільовий діапазон ставки федеральних фондів і наступне засідання FOMC. Офіційні джерела й тихоокеанський час.
Знаходьте місцеві фестивалі, вистави та сезонні зустрічі. Підтверджуйте дати та квитки в організатора.
Визначте зрозумілий наступний крок. Перегляньте всі посібники
Оберіть свою іпотечну мету та отримайте зрозумілий наступний крок від Nick’s Lending.
Порівняйте HELOC із другою іпотекою з фіксованою ставкою та співвіднесіть структуру з вашим проєктом або метою.
Дізнайтеся, що перевіряють, що включено та які обов’язки залишаються між візитами.
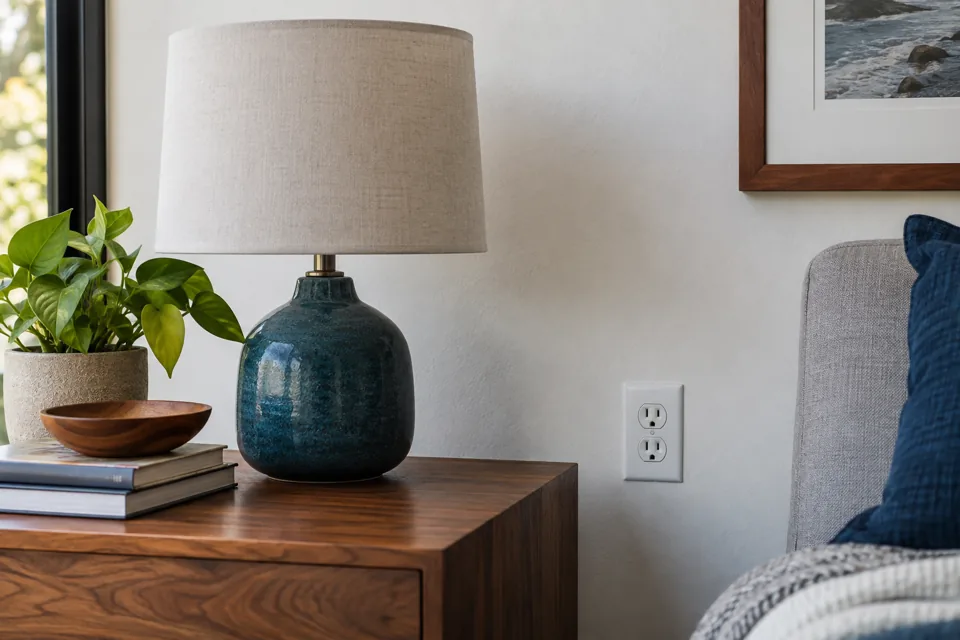
Обмежте роль власника спостереженням, безпечним користуванням і організацією допомоги кваліфікованого електрика.
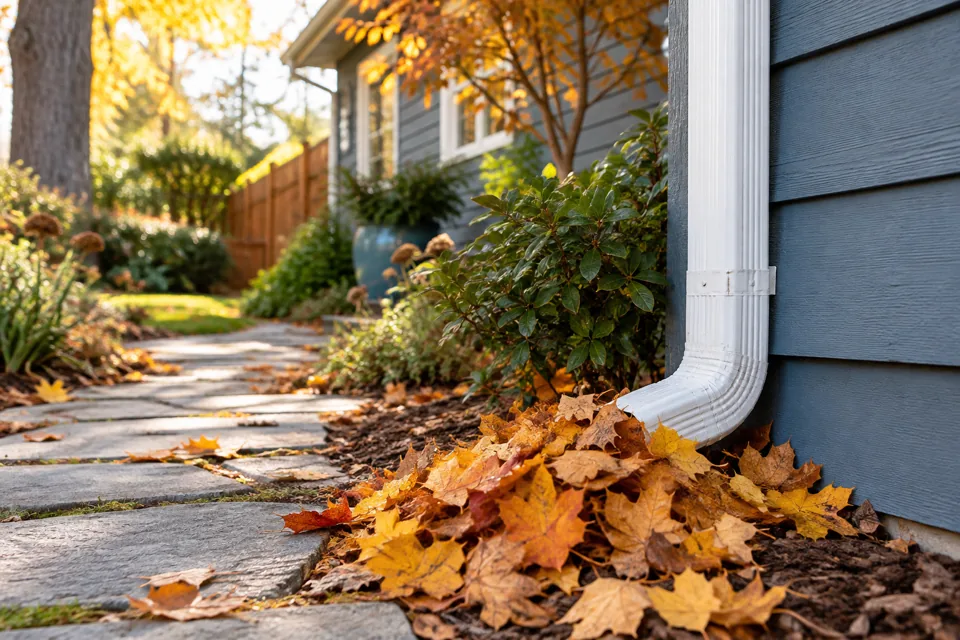
Скористайтеся переходом до вологішої погоди, щоб упорядкувати дренаж, опалення та відкладені роботи з догляду.
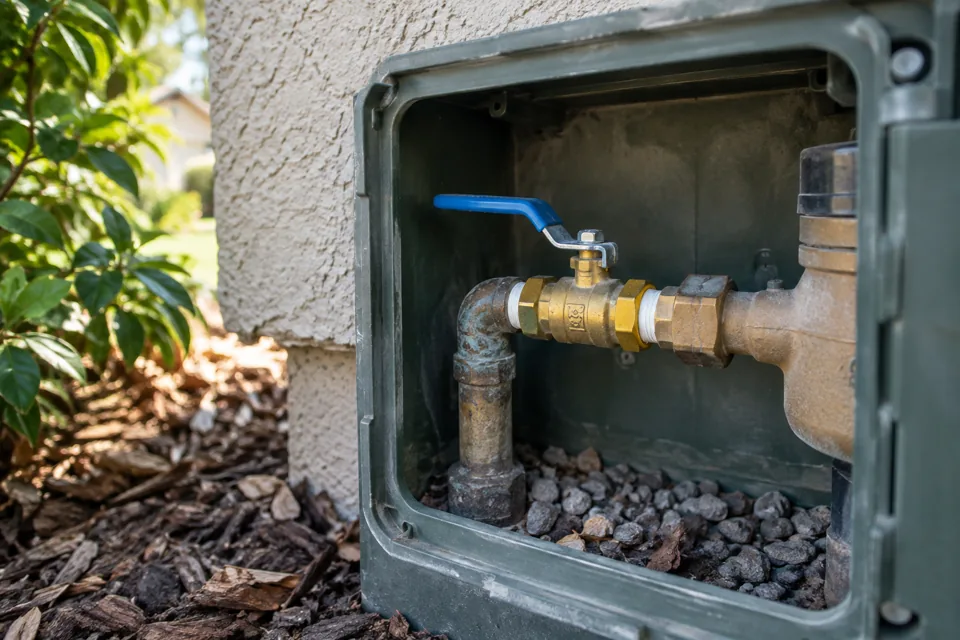
Складіть сімейний план щодо води з чіткими позначками, безпечним доступом і правильними екстреними контактами.
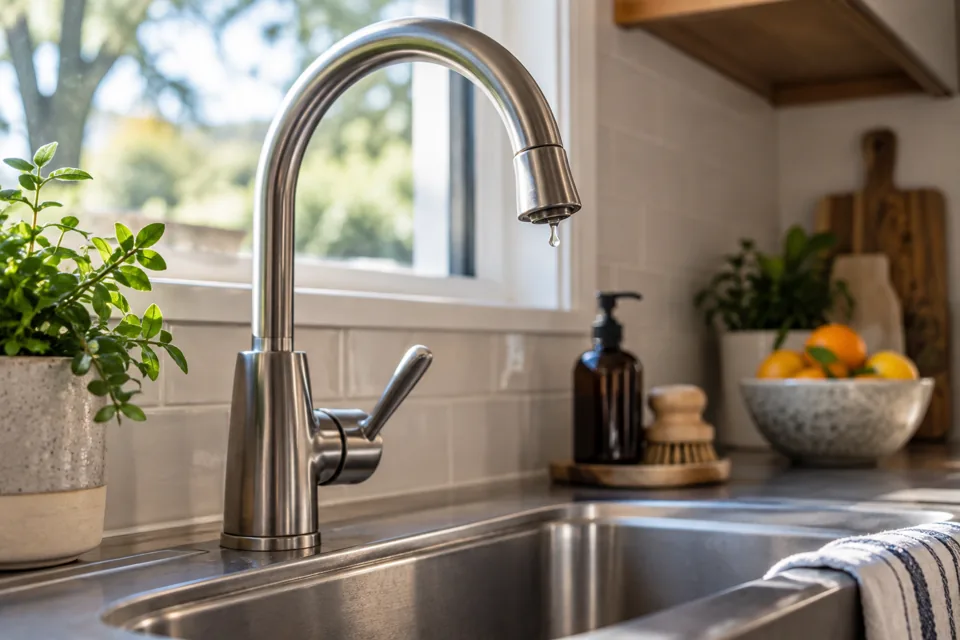
Короткий регулярний огляд допоможе помітити можливі протікання та підготувати корисний запит на обслуговування.
Зорієнтуйтеся, упорядкуйте записи та відокремте нагальні потреби від проєктів, які можуть зачекати.
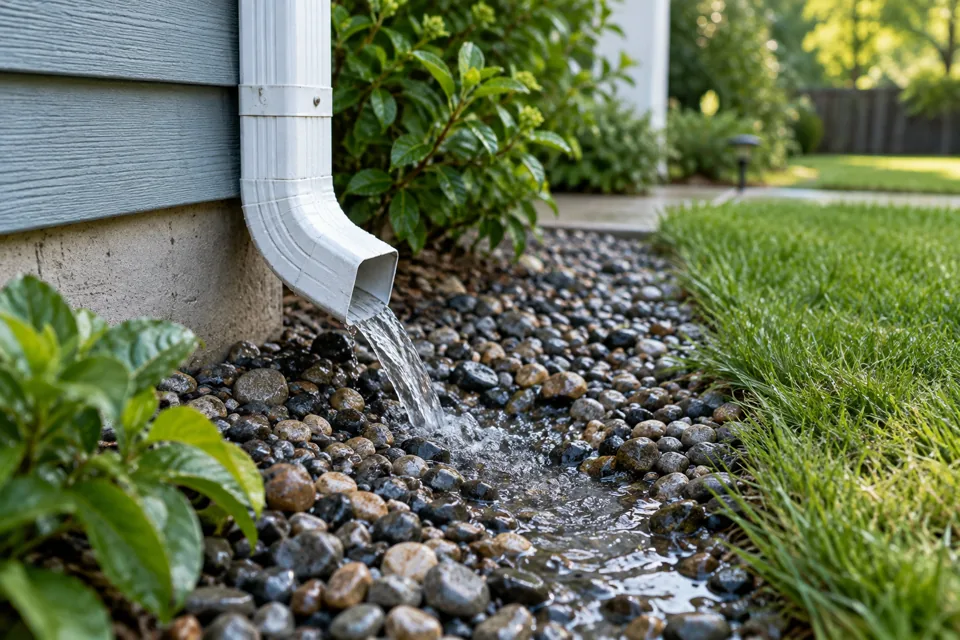
Чистий ринвовий жолоб — лише частина картини. Також перевіряйте водостічні труби, відведення води та безпечний доступ.
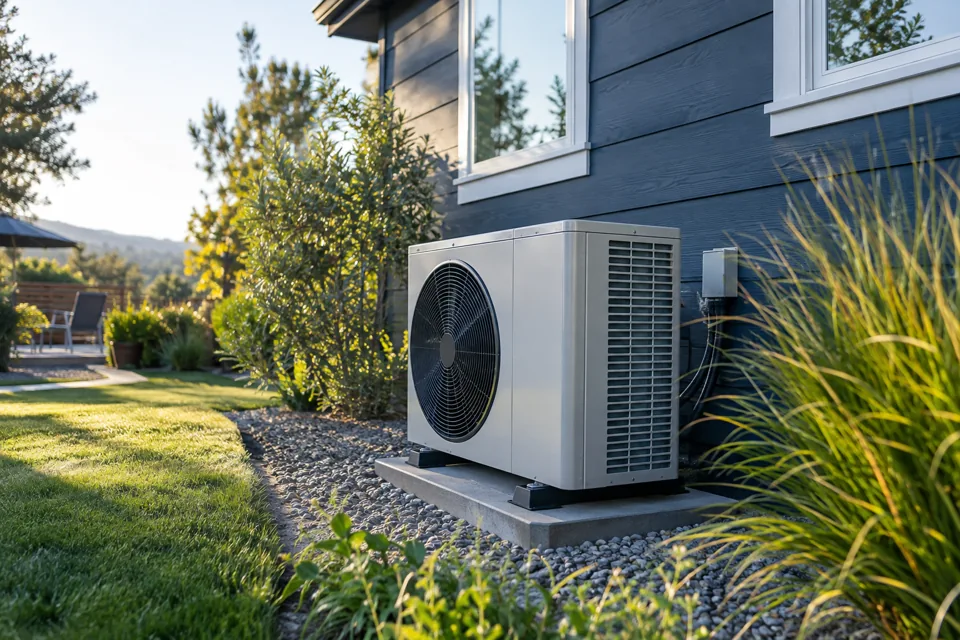
Порівняйте комфорт, монтажні роботи й припущення про експлуатацію до заміни обладнання опалення та охолодження.
Чіткий обсяг робіт, перевірки ліцензій і план платежів полегшують оцінювання кошторисів.
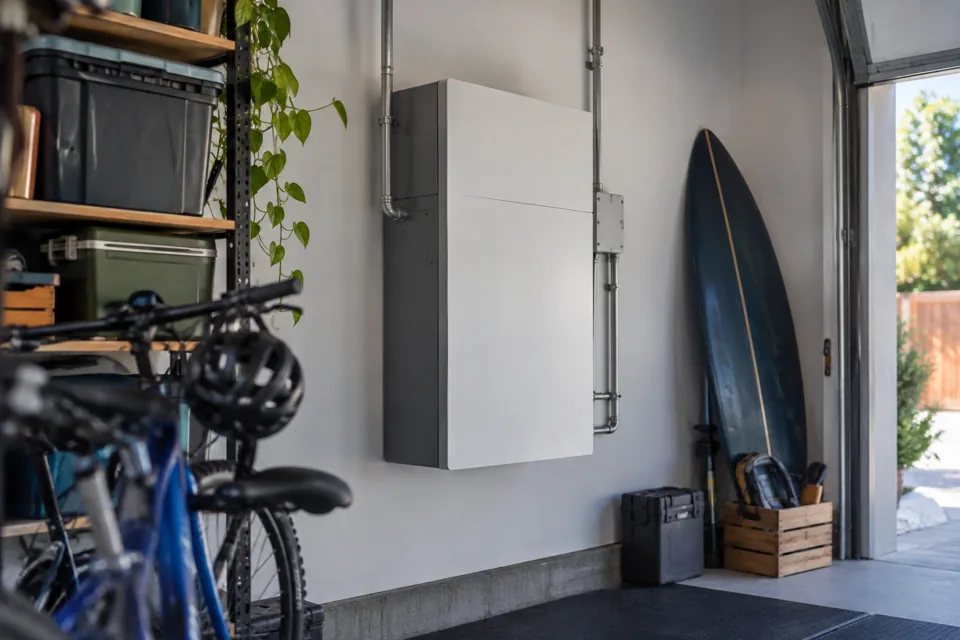
Перш ніж порівнювати акумуляторні комплекти, сплануйте живлення критично важливих приладів, очікувані відключення та подробиці встановлення.
До надзвичайної ситуації чітко визначте виходи, місця зустрічі та обов’язки членів сім’ї.
Скористайтеся поновленням для перевірки житла, лімітів, винятків і змін у сім’ї.
Почніть кімната за кімнатою та створіть придатний до використання опис речей до втрати.
Знайте свій фільтр, завчасно помічайте зміни та робіть наступний сервісний візит кориснішим.
Догляд за житлом, безпека, комфорт і сезонні рекомендації, упорядковані навколо запитань, які власники справді ставлять.
Виявляйте неправильно спрямоване розбризкування, пошкоджені форсунки та проблеми графіка, не вгадуючи потребу в поливі.
Практичний спосіб описати проблему зі шкідниками, зменшити чинники, що їх приваблюють, і оцінити рекомендації щодо послуг.
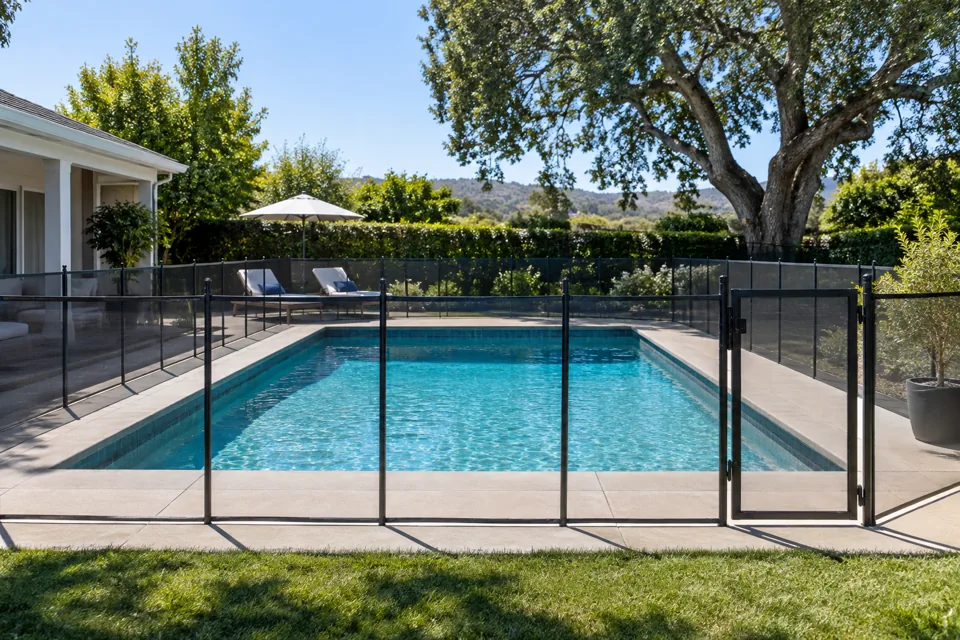
Розгляньте доступ, нагляд і готовність до надзвичайних ситуацій разом зі звичайним обслуговуванням басейну.
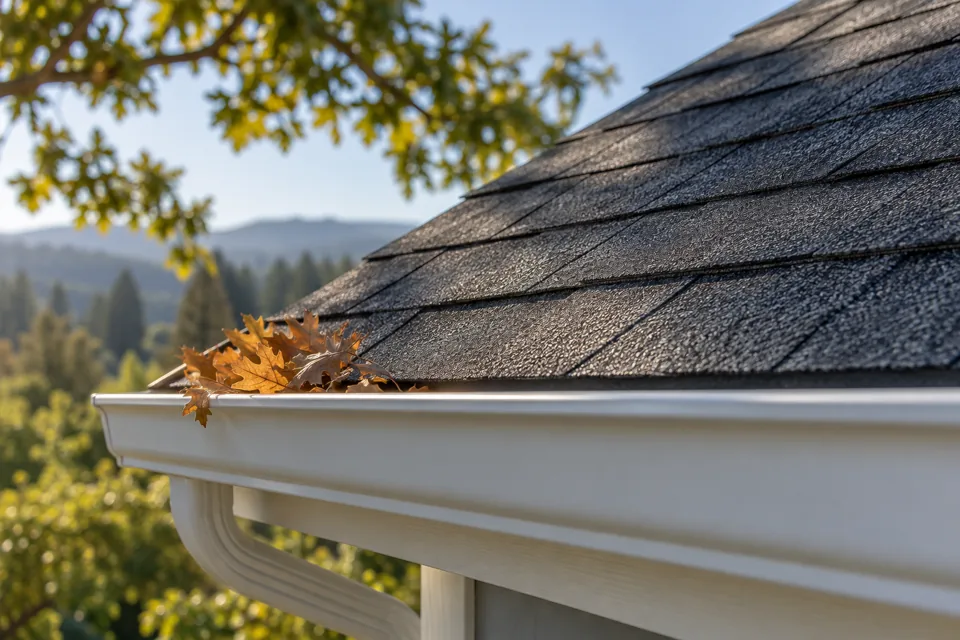
Помічайте зміни, документуйте занепокоєння та ставте покрівельнику кращі запитання, залишаючись на землі.
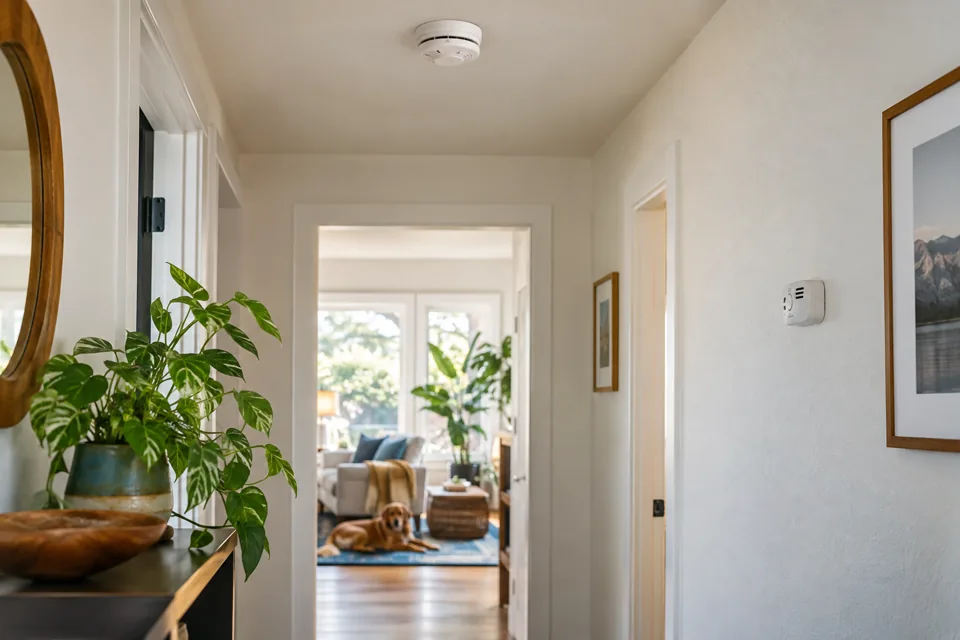
Перевірте покриття, інструкції тестування та дії в надзвичайній ситуації до того, як сигнал тривоги викличе розгубленість.
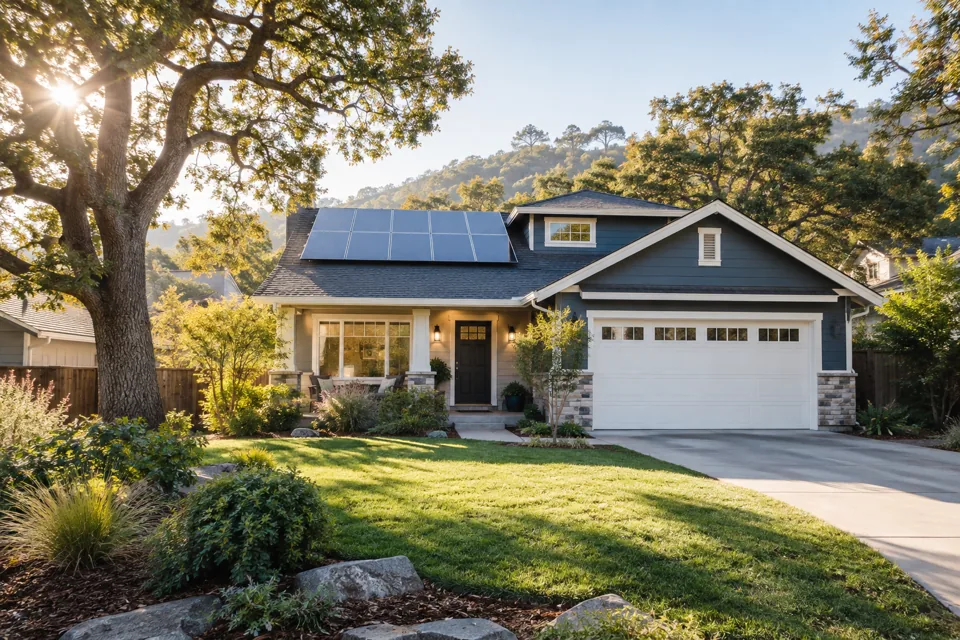
Перед зобов’язанням розберіться з правом власності, змінами платежів, роботами на даху та відповідальністю при перепродажу.
Використовуйте записи виробітку й рекомендації виробника, щоб визначити, яке обслуговування варто дослідити.
Перевірте охолодження, полив і зміни, що залишила зима, а потім визначте пріоритети робіт.
До настання спеки сплануйте комфорт, роботи надворі та інше місце, де можна охолодитися.
Розмежуйте визначення шкідника, обробку та ремонт деревини, щоб розуміти запропоновані роботи.
Використовуйте задокументовану оцінку, щоб зрозуміти рекомендації щодо обрізання, стану здоров’я дерев і видалення.
Зберіть потрібні записи, помічайте зміни й плануйте професійне обслуговування вашого конкретного обладнання.
Складіть практичний план для будівлі, прилеглої території та людей, які там живуть.
Оберіть комфортну кімнату, сплануйте фільтрацію та враховуйте евакуацію й безпеку під час спеки.
Готуйтеся з урахуванням своєї адреси та висоти місцевості, а не припускайте, що всі будинки Placer County мають однакові умови.
Узгодьте рослини, завдання та очікування від обслуговування з тим, як ви використовуєте простір надворі.
Запитайте нашу команду з підтримки власників житла про догляд, утримання та пошук кваліфікованої допомоги.
Дізнайтеся, де перевіряти ліцензії та які запитання ставити до наймання фахівців із домашніх послуг.
Датчики диму й чадного газу, плани евакуації, підготовка до лісових пожеж та запитання до фахівців із систем безпеки.
Опалення, охолодження, теплові насоси, повітрообмін, обслуговування та рішення про заміну для власників житла Placer County.
Практичний посібник із вибору постачальника послуг для житла, порівняння кошторисів і організації ремонту чи поліпшення.
Негайно повідомте кредитора та агента з нерухомості. Пропозиція, заявка на страхування та оформлена обов'язкова для страховика домовленість про покриття є різними етапами. Кредитор має підтвердити прийнятне для кредиту покриття, а невирішене питання страхування може затримати або унеможливити завершення угоди. Шукайте страхування з ліцензованим фахівцем, визначте невиконані умови та узгодьте строки договору купівлі, перш ніж покладатися на дату завершення.
California FAIR Plan надає обмежене майнове покриття і не є еквівалентом традиційного поліса страхування житла. Окремий поліс Difference in Conditions, часто званий DIC, може закривати прогалини, як-от відповідальність перед третіми особами, крадіжка та певні види пошкодження водою. Фактичне покриття залежить від обох полісів. Попросіть ліцензованого страхового фахівця пояснити прогалини, а кредитора перевірити весь запропонований страховий захист.
Можливо. Вищий страховий внесок збільшує витрати на житло, які враховують під час оцінювання можливості отримати іпотеку, навіть якщо ви сплачуєте його напряму, а не через escrow. Кредитору потрібна оновлена пропозиція, і він має повторно розрахувати показники вашої заявки. Результат залежить від доходу, інших боргів, кредитної програми та андеррайтингу. Попереднє схвалення не є обіцянкою, що ви відповідатимете вимогам за вищого платежу.
Страхування житла допомагає захистити ваш будинок і речі від збитків, передбачених полісом. У Каліфорнії починайте перевіряти доступність і вартість страхування на ранньому етапі купівлі житла та переглядайте покриття перед поновленням. Попереднє схвалення іпотеки не підтверджує, що конкретний об'єкт можна застрахувати. Порівняйте покриття, винятки, франшизи й загальну вартість, а потім попросіть кредитора перевірити запропонований поліс.
Новий платіж може включати і більшу суму на майбутні страхові рахунки, і погашення вже наявної нестачі коштів на escrow. Це окремі складові. Фіксована іпотечна процентна ставка не фіксує податки або страхові витрати. Перегляньте аналіз escrow від компанії з обслуговування іпотеки, порівняйте використану суму страхування з фактичним внеском при поновленні та попросіть пояснити розрахунок нестачі й графік її погашення.
Прочитайте повідомлення та визначте дату закінчення поліса, зазначену причину й контактні дані страховика. Негайно зверніться до свого страхового фахівця та почніть шукати заміну покриття. Інформуйте компанію, що обслуговує іпотеку. Запитайте Департамент страхування Каліфорнії про вимоги до повідомлень або захисні правила, які можуть стосуватися вашої адреси; не припускайте, що повідомлення про відмову в поновленні негайно припиняє покриття або що виняток застосовується автоматично.
Практичний догляд за житлом, сезонні контрольні списки та запитання до кваліфікованого фахівця. Підтримка життя після отримання ключів.
Підготуйтеся до вибору страхування житла, поновлення, змін нерухомості та чіткої розмови з ліцензованим агентом.
Практичний план першого року володіння житлом: безпека, догляд, записи, огляди та вибір першочергових справ.
Визначення шкідників, профілактика, варіанти обробки та питання плану обслуговування для житла округу Placer.
Порівнюйте обслуговування басейнів, розбирайтеся в обладнанні та догляді за водою й створюйте безпечніший порядок догляду за подвір’ям у Placer County.
Протікання даху, ремонт черепиці й ґонту, водостоки, обсяг заміни та запитання перед підписанням.
Практичні поради із сезонного огляду оселі для власників житла в окрузі Пласер — від літньої спеки до зимових дощів.
Практичний план догляду за житлом у Placer County: спека, дощі, готовність до природних пожеж і зміна сезонів.
Сонячні панелі, акумулятори, комунальні рахунки, готовність даху та зрозуміліший спосіб порівняти пропозиції.
Продовжуйте ознайомлення, поки наша команда розглядає ваш запит.
Протікання, стоки, водонагрівачі, якість води та питання сантехнічних проєктів для власників житла.
Плануйте догляд за ландшафтом, полив, дренаж і посадки за практичними рекомендаціями для подвір’їв Placer County.
Розгляньте варіанти фінансування житла з Nick’s Lending. Жива людина допоможе вам зробити наступний крок.
Поточні матеріали про іпотечний ринок, оновлення кредитних програм California, практичні посібники для власників житла та контекст нерухомості округу Placer.
Орендна нерухомість — це більше, ніж ціна купівлі. Обговоріть разом об’єкт, цифри та свої довгострокові цілі.
Ознайомтеся з питаннями щодо мовної підтримки, початкового внеску, кредитної історії та кредитного рейтингу, доходу від самозайнятості, допомоги та безпечного передавання документів.
Почніть із рішення щодо фінансування житла, знайдіть цільовий посібник і залучіть ліцензованого фахівця, коли відповідь стосуватиметься особисто вас.
Підготуйте запитання про фінансування під власний капітал у житлі для розмови з Nick Cunningham без початку заявки.
Підготуйте запитання про фінансування першого житла для розмови з Nick Cunningham, не розпочинаючи заявку.
Сформулюйте загальне запитання про зворотну іпотеку або житло в старшому віці для розмови з Nick Cunningham, не починаючи заявку.
Підготуйте загальне запитання про іпотеку VA для розмови з Nick Cunningham без початку заявки.
Контекст нерухомості, страхування, забудови та належної перевірки в Placer County й регіоні Sacramento.
Датований аналіз економічних новин, ринків Treasury та чинників, що формують іпотечні обговорення.
Дослідіть щомісячні платежі, орендний грошовий потік, співвідношення боргу до доходу, кошти на закриття та просту окупність із видимими формулами й припущеннями.
Сукупне співвідношення кредитів до вартості, або CLTV, враховує першу іпотеку разом з іншими іпотечними боргами під заставу тієї самої нерухомості. Воно порівнює ці суми із застосовною вартістю об’єкта. LTV розглядає лише першу іпотеку. Для HELOC також може знадобитися окремий розрахунок HCLTV, який враховує її повний кредитний ліміт.
Співвідношення боргу до доходу, або DTI, порівнює щомісячні боргові зобов’язання зі щомісячним доходом, який кредитор приймає для оцінки платоспроможності. Зазвичай його виражають у відсотках. Розрахунок включає запланований платіж за житло та інші враховувані борги. Він допомагає оцінити спроможність погашати кредит, але не відображає всіх витрат бюджету домогосподарства.
Визначення, приклади й запитання для розмови про іпотеку.
Співвідношення кредиту до вартості, або LTV, порівнює суму іпотеки з вартістю нерухомості, використаною для цього кредиту. Поділіть суму кредиту на застосовну вартість і виразіть результат у відсотках. LTV допомагає кредитору оцінити фінансування, але на розрахунок впливають прийнята вартість, мета кредиту й правила програми.
Передплачені витрати — це суми, які збирають під час закриття угоди до першого планового іпотечного платежу. Вони можуть включати страхові премії за житло, передплачені проценти та застосовні податки чи іпотечне страхування. Вони відрізняються від зборів кредитора за оформлення й початкового внеску на ескроу-рахунок, хоча всі ці суми можуть впливати на кошти, потрібні для закриття угоди.
Іпотечні резерви — це прийнятні активи, які залишаються після сплати коштів, потрібних для завершення угоди. Кредитори можуть вимірювати їх у місяцях житлового платежу, що використовується для кваліфікації. Це не додатковий збір на користь кредитора. Необхідні суми та прийнятні активи залежать від кредиту, об’єкта й повної перевірки заявки.
Посібники простою мовою на тривало актуальні теми для покупців, власників житла, родин і професійних партнерів.
Розгляньте реальні питання оформлення кредитів щодо доходу, боргів, власного капіталу в житлі, закриття угоди, виходу на пенсію та орендної нерухомості з посиланнями на повні обговорення.
Перевірені зміни й оголошення установ та програм, які формують іпотечний вибір.
Crestview at Bickford — житловий район із контрольованим в’їздом від Toll Brothers у межах комплексно спланованого району Bickford Ranch між Лумісом, Лінкольном і Рокліном.
Hillside at Bickford — житловий район із контрольованим в’їздом від забудовника загальнонаціонального масштабу Toll Brothers у межах комплексно спланованого району Bickford Ranch в окрузі Плейсер.
Allora — житловий район у межах комплексно спланованого району Amoruso Ranch у Роузвіллі від Brookfield Residential, будівельної та девелоперської компанії з житловими проєктами по всій Північній Америці.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Aria — колекція компактніших будинків Taylor Morrison у Placer One, що пропонує п’ять двоповерхових проєктів цього загальнонаціонального забудовника в комплексно спланованому районі, який розбудовується.
Ashford — це серія двоповерхових будинків від KB Home на Backstitch Avenue у межах комплексного проєкту Placer One.
Оберн — місто в передгір’ї, де поєднуються історія золотої лихоманки, пасажирське залізничне сполучення та можливості відпочинку на річці Американ.
Aurora Heights — це квартал двоповерхових будинків від KB Home у районі Twelve Bridges у Лінкольні, з плануваннями площею приблизно від 1 373 до 1 803 квадратних футів.
Aviara — житловий район від D.R. Horton у межах Amoruso Ranch у Роузвіллі, що доповнює цей більший комплексно спланований район проєктами забудовника загальнонаціонального масштабу.
Зіставте генеральний план поетапної забудови передгір’я з фактично доступними об’єктами інфраструктури, витратами та умовами доступу для будинку, який ви розглядаєте.
Briar Meadows — житловий район на 36 будинків в Оберні від Fieldstone Communities, LLC, будівельної та девелоперської компанії із Сакраменто, заснованої Аароном Росс-Свейном.
Bridgefield — це серія будинків Custom Finish Collection від JMC Homes у Placer One, на межі Розвілла.
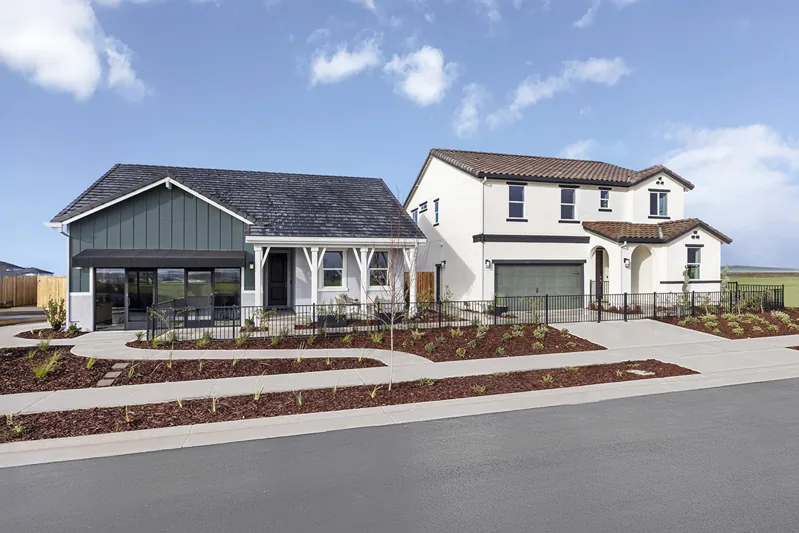
Brighton at Placer One поєднує одноповерхові та двоповерхові будинки в серії, розташованій на Coho Road.
Bristol — це серія винятково одноповерхових будинків від KB Home у Placer One, з відділом продажу на Downhaul Road.
Cambridge at Placer One пропонує як одноповерхові, так і двоповерхові будинки; відділ продажу розташований на Thresher Way.
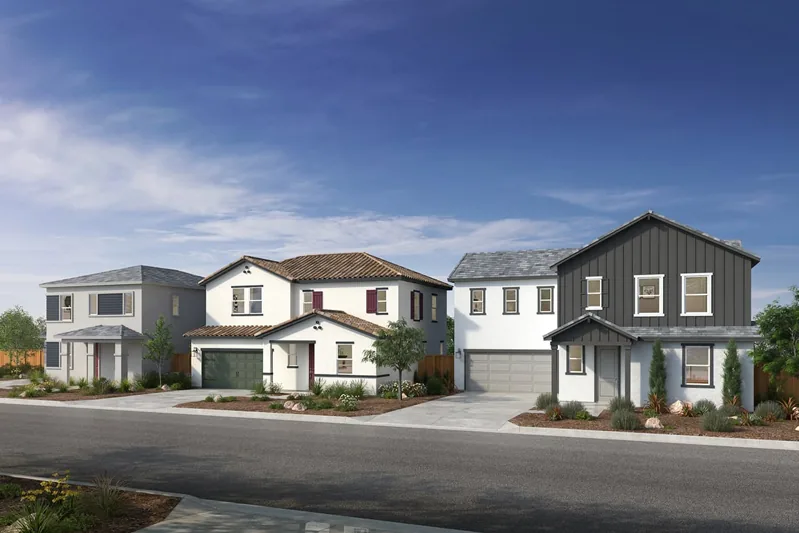
Canterbury — це серія двоповерхових будинків від KB Home на Kelp Road у межах комплексного проєкту Placer One.
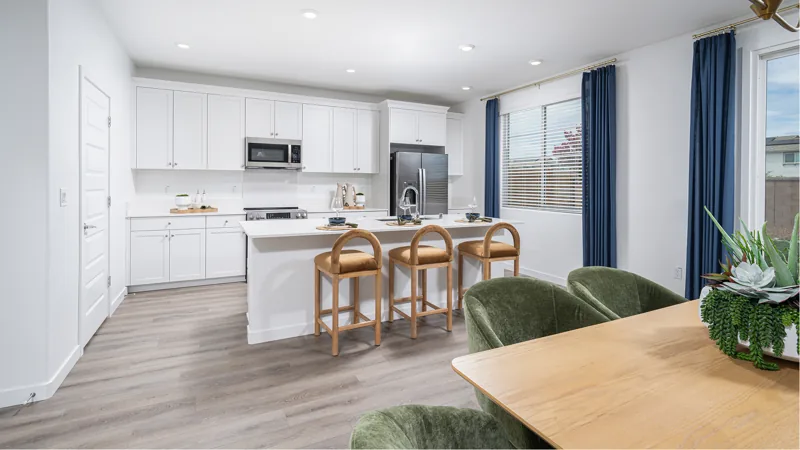
Centera — житловий район із повністю електричними будинками в Роузвіллі від Lennar, забудовника загальнонаціонального масштабу, який розпочав діяльність у Маямі та згодом вийшов на ринки Каліфорнії й інших штатів.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
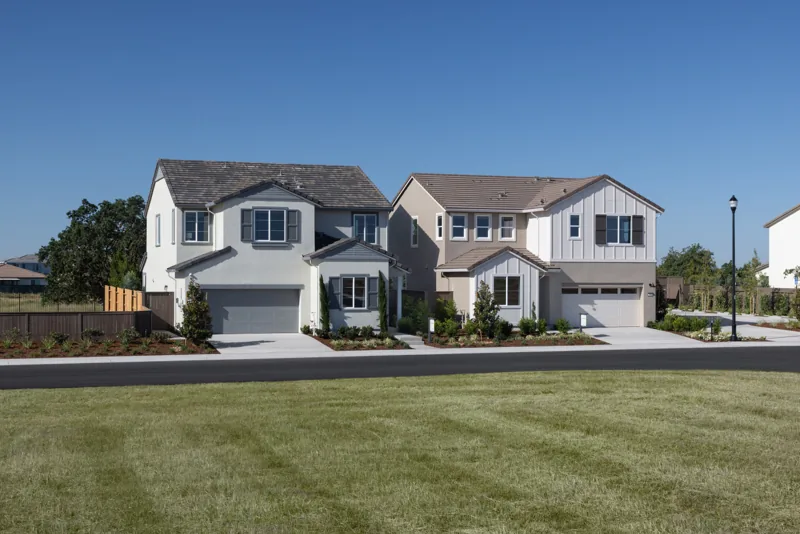
Daydream — житловий квартал від Tri Pointe Homes у комплексно спланованому районі Winding Creek у Розвіллі. Його зводить забудовник, що працює по всій країні, зокрема в регіоні Сакраменто.
Deerfield at Placer One пропонує нові будинки у стилі фермерського будинку на межі Розвілла.
Double S Ranch — це житловий комплекс від Anthem Properties в окрузі Пласер, неподалік на південь від Роузвілла.
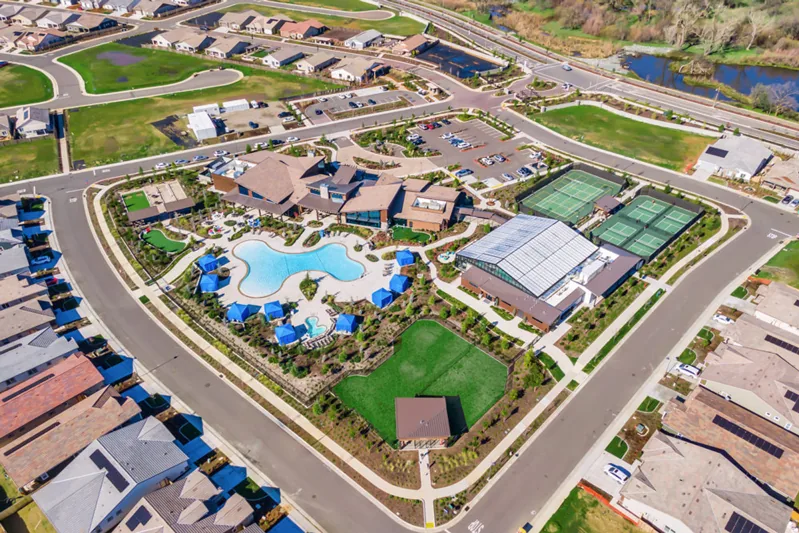
Emilia — одна з колекцій будинків Lennar у Heritage Placer Vineyards, житловому районі з контрольованим в’їздом у Роузвіллі для дорослих віком від 55 років.
Esplanade at Turkey Creek — житловий район із контрольованим в’їздом у Лінкольні, де діють вікові вимоги для проживання осіб від 55 років. Його розбудовує Taylor Morrison — загальнонаціональний забудовник, що стоїть за брендом Esplanade.
Finale at Whitney Ranch — це житловий комплекс від Anthem Properties у Рокліні.
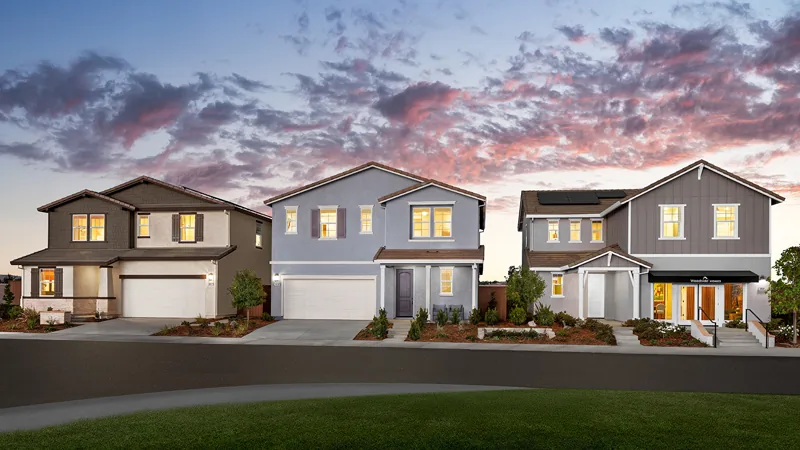
Freedom — колекція будинків Woodside Homes у комплексно спланованому районі Liberty у Лінкольні від забудовника, що працює на заході США та має місцеву присутність у Північній Каліфорнії.
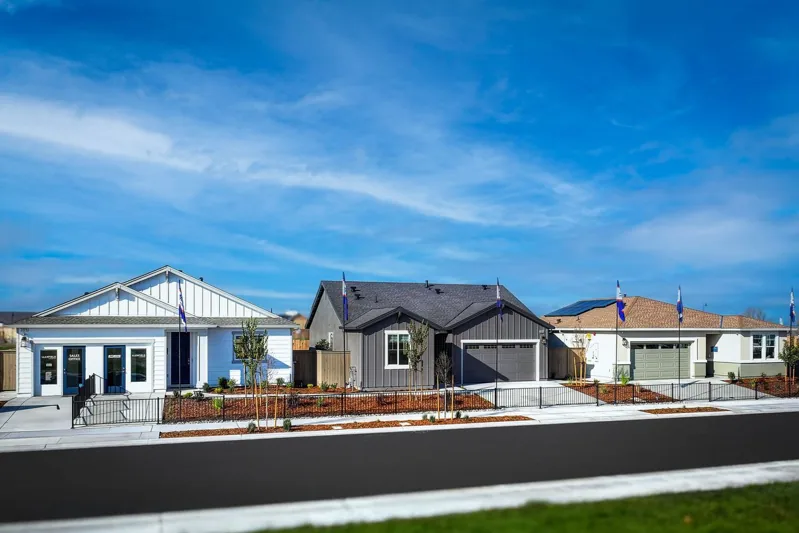
Glenfield — це серія компактніших одноповерхових будинків у Placer One, комплексно спланованому житловому районі на межі Розвілла.
Доступ до озера Folsom Lake, сформовані житлові квартали та більші земельні ділянки роблять точне розташування й витрати на володіння ключовими питаннями під час пошуку житла в Granite Bay.
Granite Terrace — це житловий комплекс від Keusder Homes у Рокліні.
Havenwood — житловий комплекс від Cresleigh Homes у Лінкольні, поблизу Virginiatown Road і McCourtney Road.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Hidden Oaks — запланований житловий комплекс від Taylor Morrison із поштовою адресою в Розвіллі.
Highline Village — це закритий житловий квартал одноповерхових будинків у межах комплексного проєкту Sierra Vista в Розвіллі.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Jasmine at Solaire — це квартал двоповерхових будинків від Pulte у Розвіллі, площа яких за опублікованими плануваннями становить приблизно від 2 819 до 3 013 квадратних футів.
Jasper at Joiner Ranch — житловий район у Лінкольні від D.R. Horton, забудовника загальнонаціонального масштабу, який почав будувати житло 1978 року.

Jubilee — житловий квартал у складі Independence у Лінкольні, який розбудовує Tri Pointe Homes — забудовник, що працює по всій країні та має житлові райони в різних частинах регіону Сакраменто.
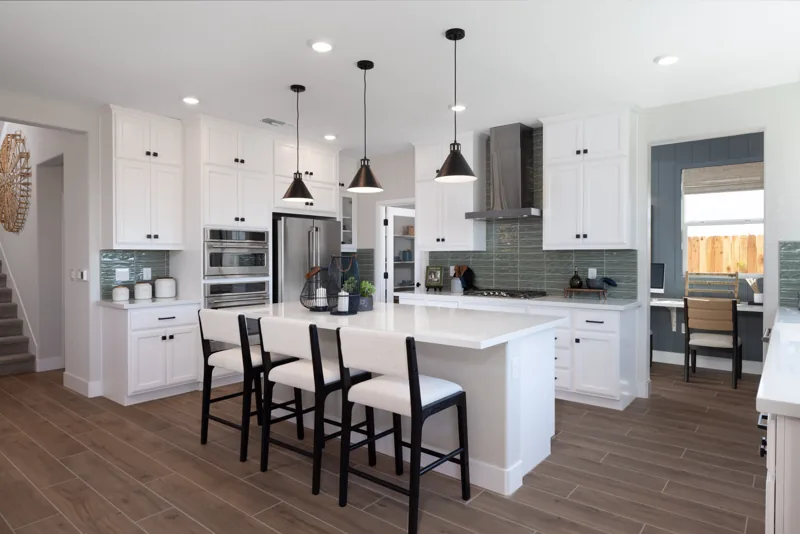
Juniper — колекція просторіших двоповерхових будинків у комплексно спланованому районі Winding Creek у західній частині Розвілла від Tri Pointe Homes — забудовника, що працює по всій країні, зокрема в регіоні Сакраменто.

Laurel Collection — це житловий квартал від Century Communities у складі Hidden Hills у Лінкольні.
Lazio — колекція будинків Lennar у Heritage Placer Vineyards, житловому районі цього забудовника з контрольованим в’їздом у Роузвіллі для людей віком від 55 років.
Legacy at Liberty — це житловий комплекс від Meritage Homes у Лінкольні, у межах комплексно спланованого житлового району Liberty.
Lily at Placer One — це серія будинків для однієї сім’ї від Pulte Homes із відкритим плануванням, площею приблизно від 2 224 до 2 704 квадратних футів.
Ознайомтеся з центром міста й парком McBean Park, районом Twelve Bridges і сформованими житловими спільнотами, як-от Sun City Lincoln Hills.
Madrone Collection — це житловий квартал від Century Communities у складі Hidden Hills у Лінкольні.
Magnolia — житловий район із контрольованим в’їздом у Ґраніт-Бей від Tim Lewis Communities, регіонального забудовника, що працює в Північній Каліфорнії та Північній Неваді.
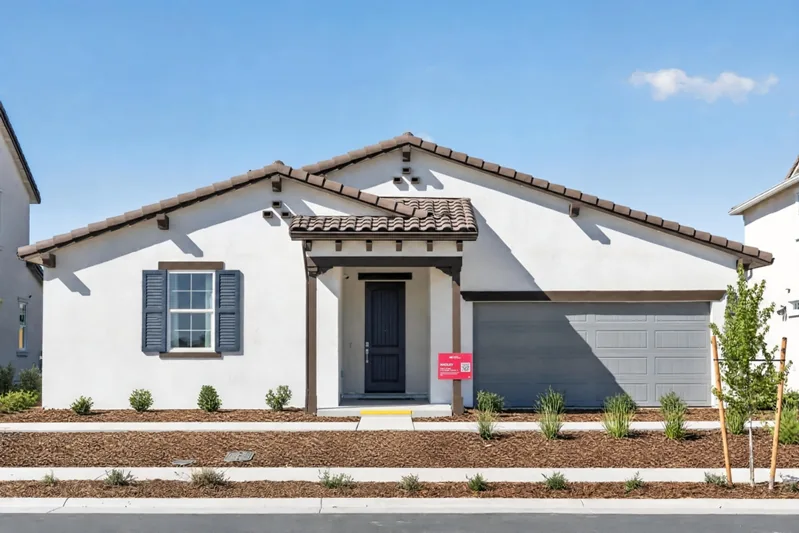
Mariposa — житловий квартал Taylor Morrison у Winding Creek у Розвіллі, який зводить компанія, що працює по всій країні та має налагоджену діяльність у регіоні Сакраменто.
Milazzo — житловий район від забудовника загальнонаціонального масштабу D.R. Horton у межах комплексно спланованого району Amoruso Ranch у Роузвіллі.
Millau — колекція будинків у житловому районі Twelve Bridges у Лінкольні від Century Communities, забудовника загальнонаціонального масштабу з житловими районами в кількох штатах.
Molise — це колекція будинків від Lennar у складі Heritage Placer Vineyards — житлового комплексу для активних людей старшого віку в районі Роузвілла.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Monument — колекція просторіших будинків Tri Pointe Homes у районі Independence у Лінкольні, що входить до портфеля проєктів цього загальнонаціонального забудовника в регіоні Сакраменто.
Morgan Place — житловий район у Роузвіллі від Tim Lewis Communities, регіонального забудовника, що працює в Північній Каліфорнії та Північній Неваді.
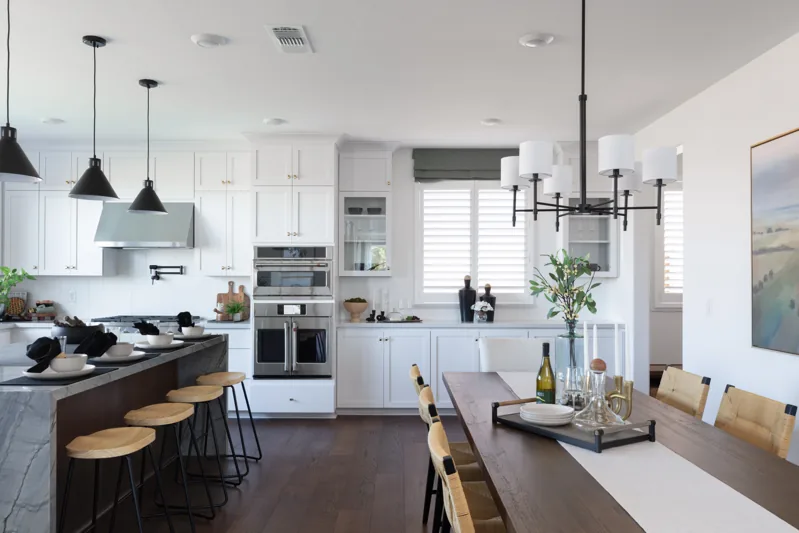
Mountaingate — житловий квартал Tri Pointe Homes у Bickford Ranch, де забудовник, що працює по всій країні, розширює свою діяльність у регіоні Сакраменто на передгірну місцевість із незабудованими територіями та місцями для відпочинку поблизу.
Noble — житловий район від Richmond American Homes у межах Liberty at Lincoln, комплексно спланованого району з контрольованим в’їздом в окрузі Плейсер.
Northfield — це серія одноповерхових будинків у Placer One, комплексно спланованому житловому районі, що розбудовується на межі Розвілла.
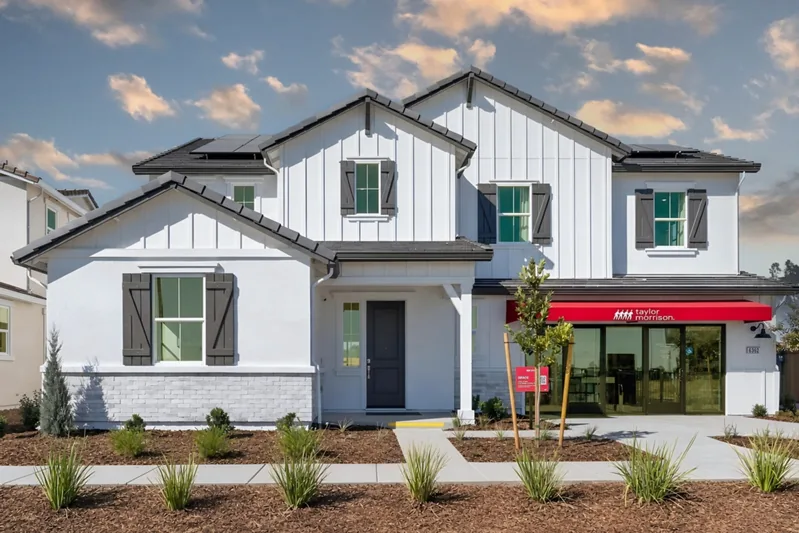
Oakhaven — колекція просторіших будинків Taylor Morrison у Winding Creek у Розвіллі, що входить до портфеля проєктів цього загальнонаціонального забудовника в регіоні Сакраменто.
Orion at Solaire — житловий квартал на 53 будинки в західній частині Розвілла від Taylor Morrison — забудовника, що працює по всій країні, зокрема в регіоні Сакраменто.
Overland Village at Sierra Vista — це житловий квартал у Розвіллі з більшими ділянками та різноманітними просторими плануваннями будинків.
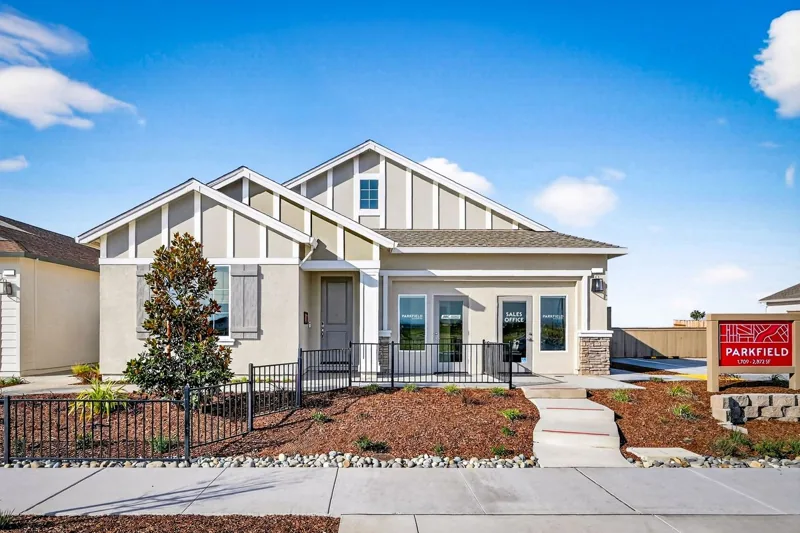
Parkfield at Placer One пропонує одноповерхові та двоповерхові будинки на межі Розвілла.
Pinnacle at Solaire — житловий квартал у Розвіллі від Beazer Homes, забудовника, що працює по всій країні та в матеріалах про цей квартал наголошує на енергоефективному будівництві й проєктуванні.
Громада, що формується: тут будують житло та планують університетський кампус. Порівняйте те, що вже є сьогодні, з довгостроковим планом.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Quarry Row — це квартал двоповерхових будинків у Рокліні, площа яких за опублікованими плануваннями становить приблизно від 1 565 до 1 887 квадратних футів.
Rialto — колекція будинків у районі Twelve Bridges у Лінкольні від Century Communities, забудовника загальнонаціонального масштабу, що працює в кількох регіонах країни.
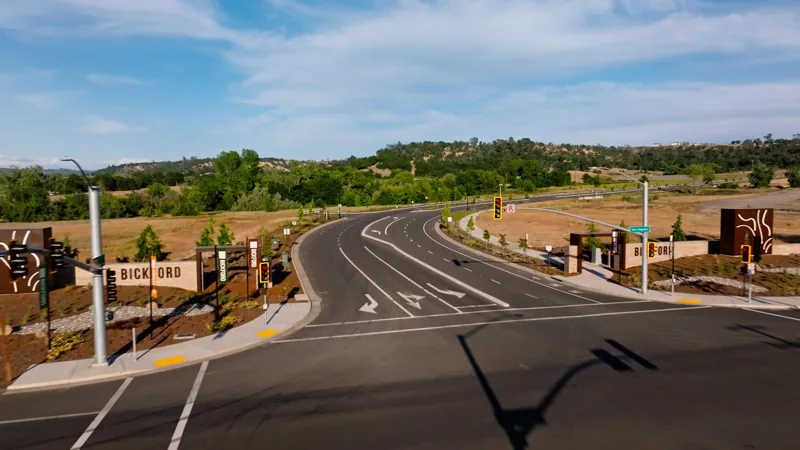
Ridgeline at Bickford — житловий район із контрольованим в’їздом від забудовника загальнонаціонального масштабу Toll Brothers у межах комплексно спланованого району Bickford Ranch в окрузі Плейсер.
Парк Quarry Park, коледж Sierra College та місцеві стежки урізноманітнюють життя Рокліна за межами житлових комплексів новобудов.
Rose at Placer One — це житловий квартал від Pulte Homes із сучасною архітектурою та плануваннями, площа яких за опублікованими даними становить приблизно від 2 194 до 3 171 квадратного фута.
Почніть із центру міста, історії народу майду та західної частини міста, що розвивається, а потім порівняйте маршрути, школи й послуги поблизу житла, яке вам подобається.
Seasons at Amoruso Ranch — житловий район у Роузвіллі від Richmond American Homes, забудовника загальнонаціонального масштабу, у межах більшого району Amoruso Ranch.
Sentinel Village — це квартал одноповерхових будинків у комплексно спланованому житловому районі Sierra Vista в Розвіллі.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Sierra Park — майбутній житловий комплекс від Cresleigh Homes у Рокліні.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Skyview — запланований житловий район на 55 будинків у Рокліні від Tim Lewis Communities, регіонального забудовника з головним офісом у Роузвіллі, що працює в Північній Каліфорнії та Північній Неваді.
Sonata — одна з двох колекцій Taylor Morrison у Placer One, яка пропонує просторіші будинки порівняно з іншою колекцією. Її зводить компанія, що працює по всій країні та має житлові райони в різних частинах регіону Сакраменто.
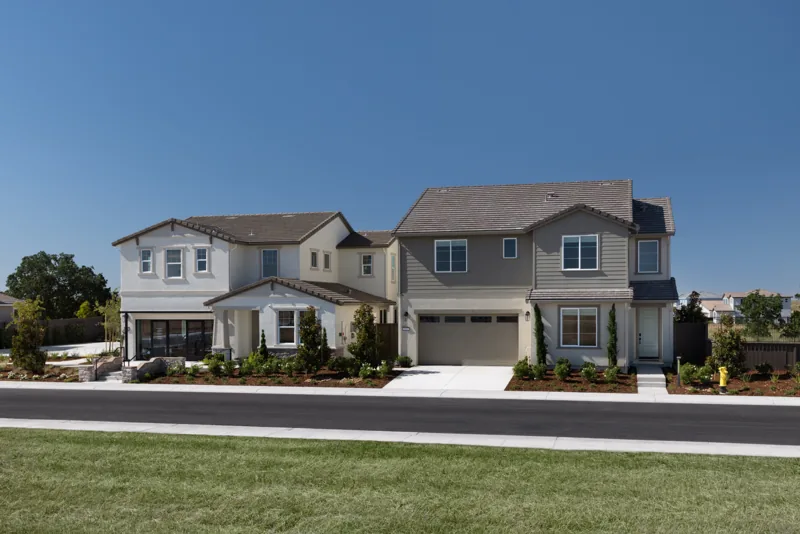
Stargaze — частина колекції Tri Pointe Homes у Winding Creek у Розвіллі, де цей забудовник загальнонаціонального масштабу пропонує будинки через свій підрозділ у регіоні Сакраменто.
Summerfield — житловий квартал на 135 ділянок у комплексно спланованому районі Sierra Vista у Розвіллі від Woodside Homes — забудовника, що працює в кількох західних штатах і має підрозділ у Північній Каліфорнії.
Tapestry — житловий район у межах комплексно спланованого району Amoruso Ranch у Роузвіллі від Richmond American Homes, компанії з житловими проєктами по всій країні.
Tesoro — колекція окремо розташованих будинків в Amoruso Ranch у Роузвіллі від Brookfield Residential, компанії, що будує житло й розвиває житлові райони по всій Північній Америці.
The Links at Sierra View — житловий район із контрольованим в’їздом і повністю електричними будинками в Роузвіллі від Lennar, забудовника загальнонаціонального масштабу, що працює в Каліфорнії та інших штатах.
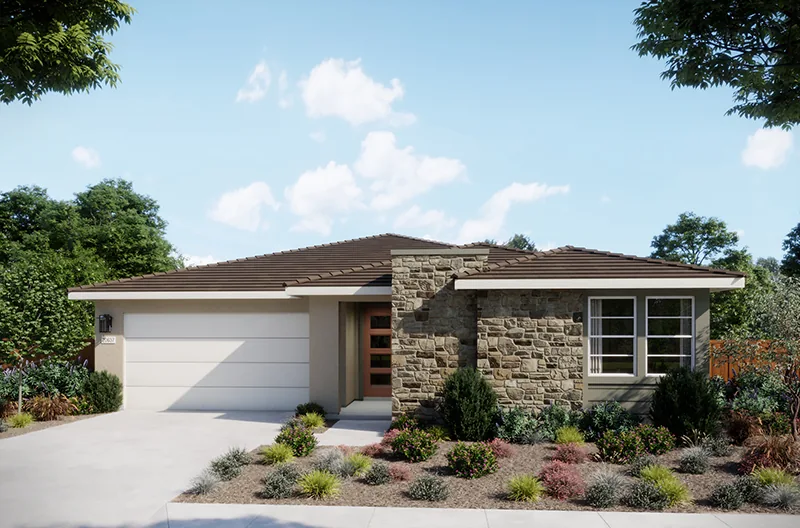
The Park at Granite Bay — житловий квартал Woodside Homes із контрольованим в’їздом в окрузі Пласер. Його зводить компанія, що працює в кількох західних штатах через регіональні підрозділи.
The Woods at Crowne Point — житловий район із контрольованим в’їздом у Рокліні від Tim Lewis Communities, регіонального забудовника, що працює в Північній Каліфорнії та Північній Неваді.
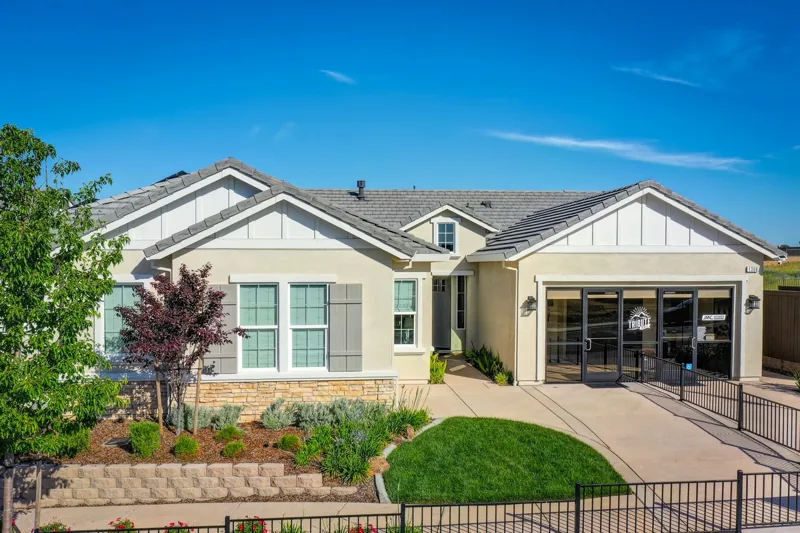
Tribute Pointe — це серія одноповерхових і двоповерхових будинків у межах комплексного проєкту Whitney Ranch у Рокліні.
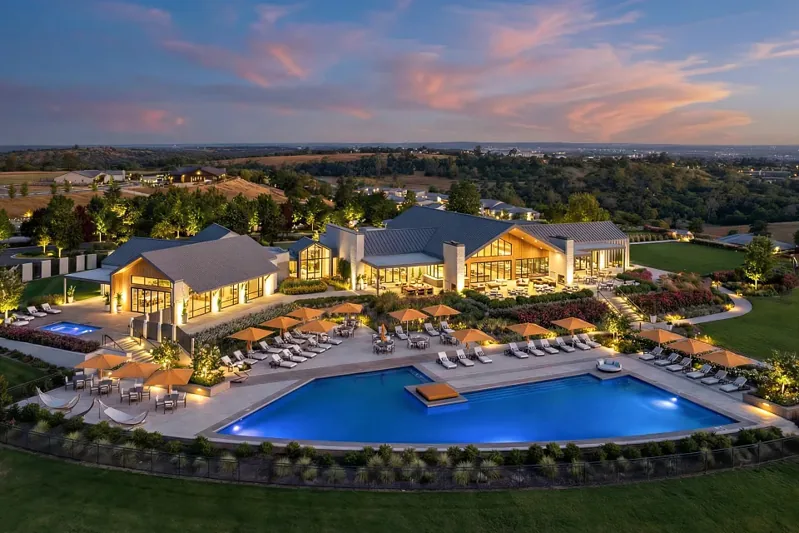
Trilogy Bickford — житловий район для людей віком від 55 років від Shea Homes, забудовника загальнонаціонального масштабу, у межах комплексно спланованого району Bickford Ranch поблизу Лінкольна.
Turkey Creek Estates — це житловий квартал від Elliott Homes у Лінкольні з одноповерховими та двоповерховими будинками.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Velare at Twelve Bridges — це житловий квартал від LGI Homes у Лінкольні, у межах комплексно спланованого житлового району Twelve Bridges.
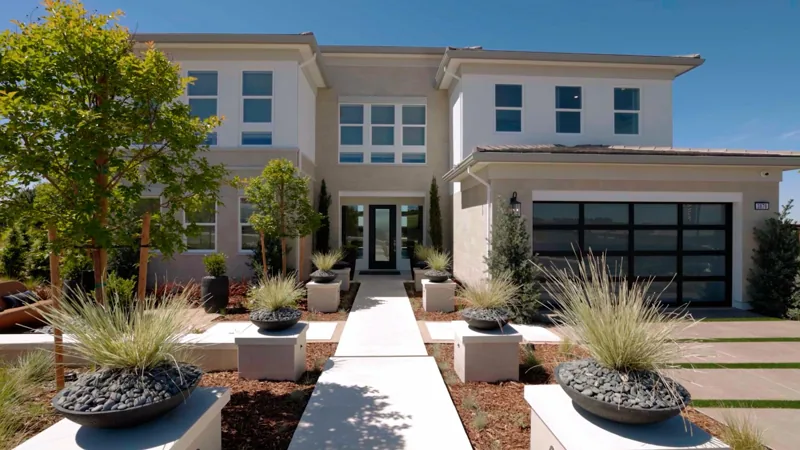
Vista Oaks — житловий район на 46 будинків у Рокліні від Toll Brothers, забудовника загальнонаціонального масштабу, історія якого почалася 1967 року.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Westhaven at Whitney Ranch — це серія окремо розташованих двоповерхових будинків у Рокліні з плануваннями площею приблизно від 1 570 до 1 882 квадратних футів.
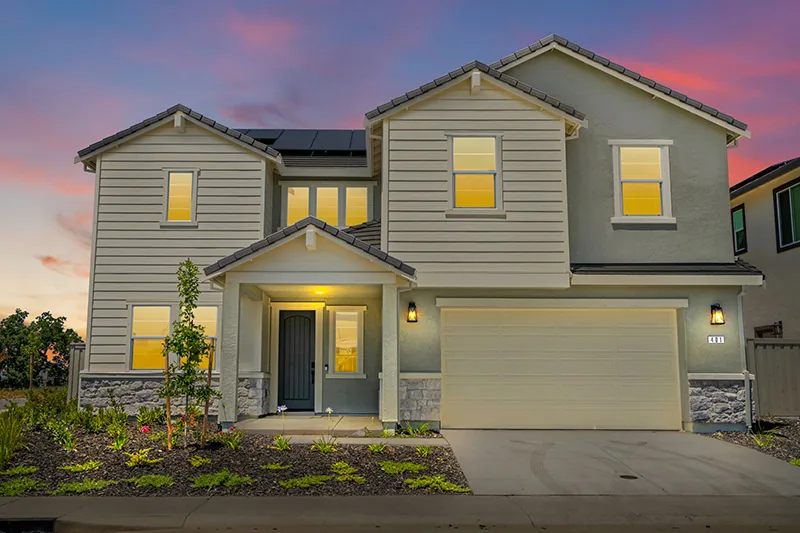
Wildflower — житловий квартал Woodside Homes на 97 ділянок у складі Winding Creek у Розвіллі. Його зводить компанія, що працює в кількох західних штатах, зокрема в Північній Каліфорнії.
Wildwood — це житловий комплекс від Pulte Homes у Лінкольні.
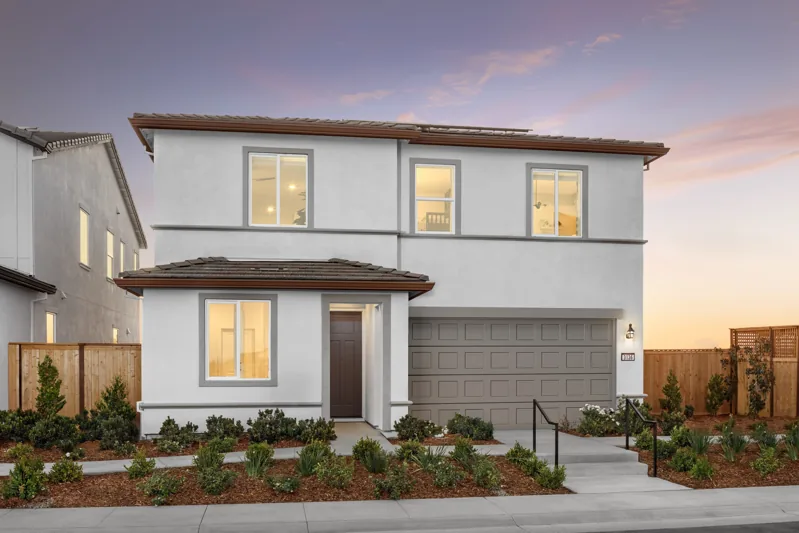
Willow — житловий квартал Beazer Homes у складі Winding Creek у Розвіллі, що втілює акцент цього загальнонаціонального забудовника на енергоефективному проєктуванні в комплексно спланованому районі.
Windham II — житловий район із повністю електричними будинками в Роузвіллі від Lennar, забудовника загальнонаціонального масштабу, який десятиліттями створює житлові райони в Каліфорнії.
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Джерела фото, автори та ліцензії повторного використання для путівників громадами Nick’s Lending.
Як Golden Bay Mortgage Group збирає, використовує та захищає вашу інформацію.
Місце для датованих оновлень про іпотеку й житловий ринок регіону Sacramento для агентів з нерухомості, де першочергову увагу приділено джерелам.
Практичні матеріали про іпотеку із зазначенням дати для агентів з нерухомості в Каліфорнії: покупці першого житла, планування переходу до більшого житла, пропозиції з фінансуванням VA, посилання щодо регіону Sacramento та контрольні списки для угод.
Агенти з нерухомості California можуть звернутися до Nick Cunningham із запитанням про покупця, пропозицію, об’єкт на продаж, HECM або угоду, надавши мінімум персональних даних.
Інший платіж, строк або структура кредиту починаються з чіткої мети. Порівняйте, що зміниться та скільки коштуватиме досягти цього.
Зверніться до нашої команди підтримки переїзду щодо громад Placer County, ваших планів і персонального наступного кроку.
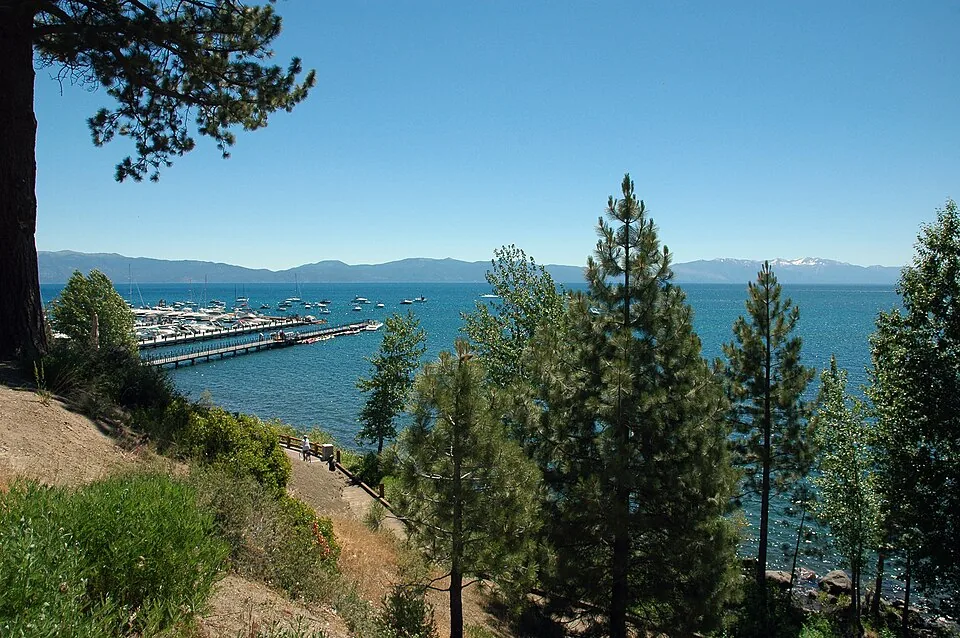
Знайомтеся з округом Плейсер: відкривайте місцеві заклади харчування, парки, ринки, місця для покупок та щорічні події.
Досліджуйте громади Placer County, порівнюйте місця для проживання, знайомтеся з місцевим життям і плануйте переїзд із підтримкою Nick’s Lending.
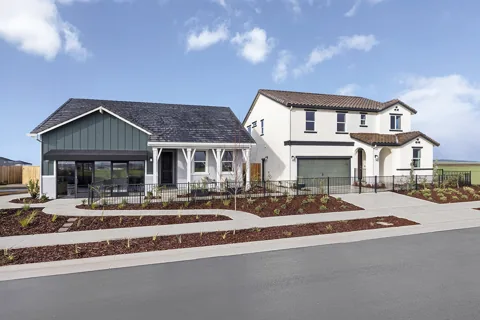
Джерела від забудовників, відомості про житлові комплекси із зазначенням дати та практичні порівняння нових будинків в окрузі Пласер.
Базова зона Alpine курорту Palisades Tahoe є головним місцевим орієнтиром. Узимку її з Olympic Valley сполучає гондольна канатна дорога, а умови доступу різняться залежно від конкретного будинку.
Альта — населений пункт уздовж транспортного коридору Сьєрри, осередком якого є школа Alta-Dutch Flat School, а музей у сусідньому Датч-Флеті розповідає про його місце в історії регіону.
В Епплґейті є парк округу, а його планування має власну специфіку як населеного пункту в передгір’ї. Умови надання послуг можуть відрізнятися для кожного об’єкта нерухомості.
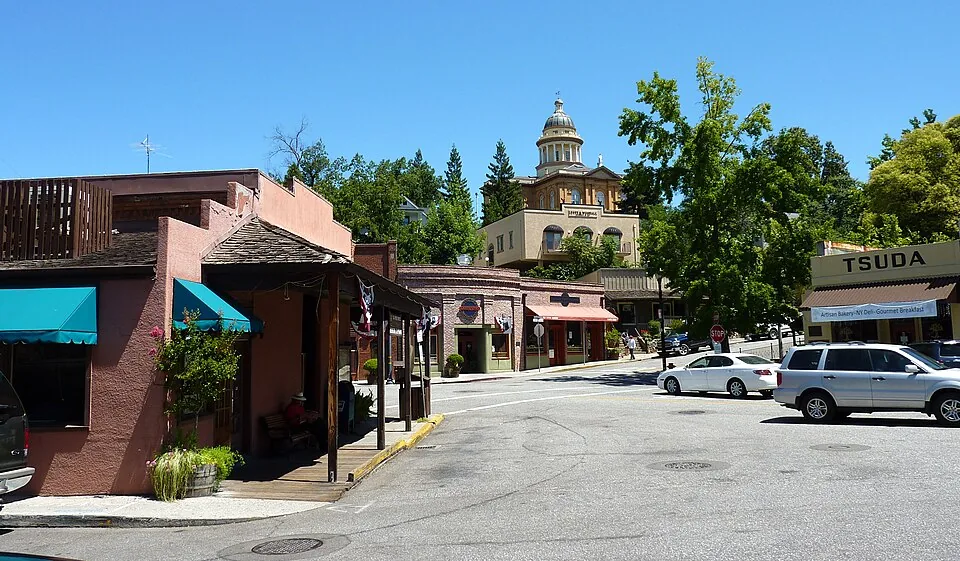
Оберн — місто в передгір’ї, де поєднуються історія золотої лихоманки, пасажирське залізничне сполучення та можливості відпочинку на річці Американ.
Зіставте генеральний план поетапної забудови передгір’я з фактично доступними об’єктами інфраструктури, витратами та умовами доступу для будинку, який ви розглядаєте.
Школа Bowman і статус цієї громади в планувальних документах округу дають кориснішу відправну точку, ніж сама лише поштова адреса в Auburn.
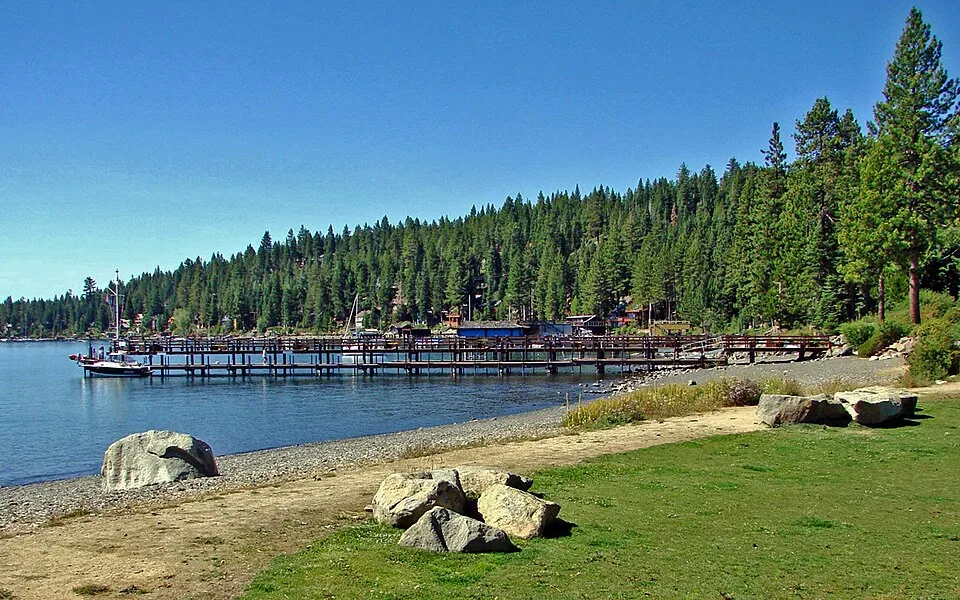
Patton Landing, можливості для веслування та загальнодоступне узбережжя в Carnelian West формують упізнаваний приозерний осередок цієї громади на північному березі.
Громада на північному березі вздовж траси SR 28, поруч із прибережними місцями відпочинку Carnelian Bay, що має окремий статус у планувальних документах округу.
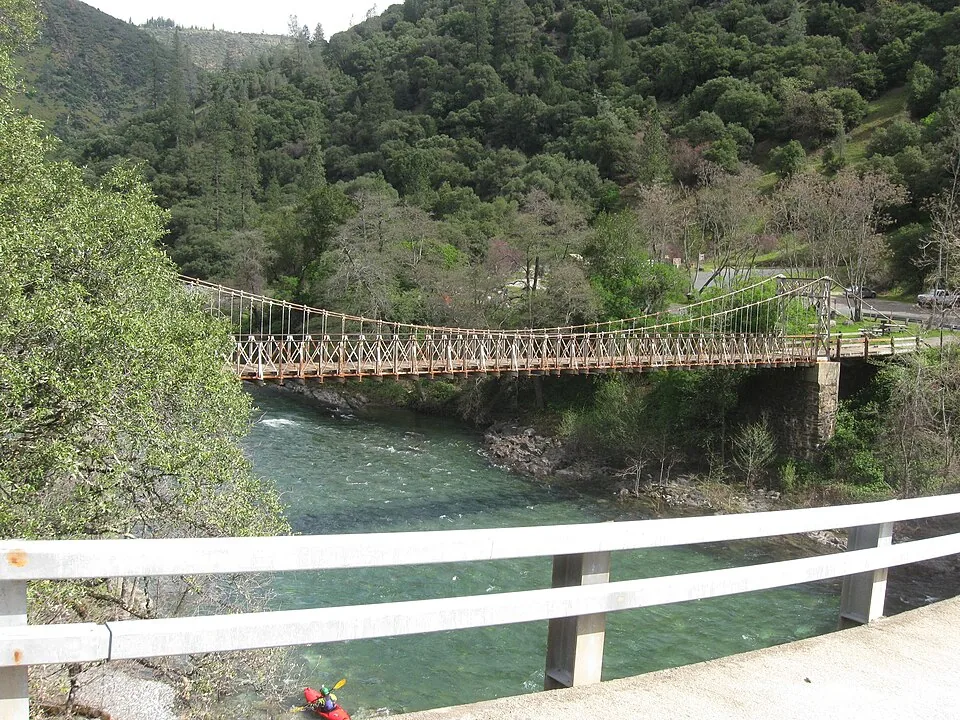
Дізнайтеся про Clipper Gap у Каліфорнії: місцеві особливості, повсякденне життя та питання щодо конкретної адреси, які варто з’ясувати перед переїздом.
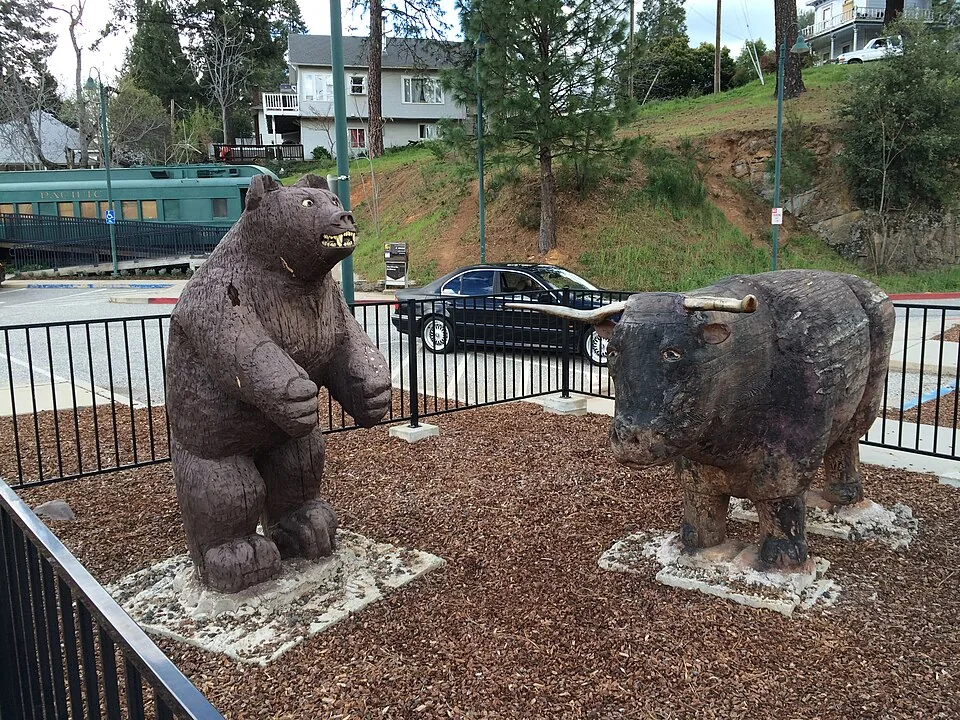
Колфакс — невелике місто в передгір’ї з діючою зупинкою пасажирських поїздів, музеєм у будівлі вокзалу та стежками в сусідніх каньйонах.
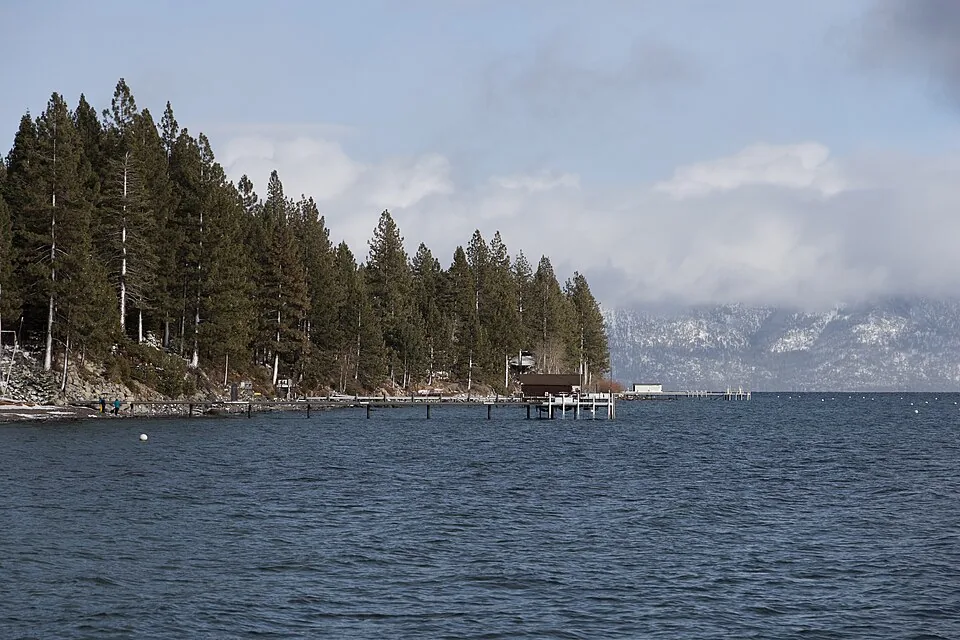
Перш ніж порівнювати будинки за заявленими в оголошеннях зручностями, ознайомтеся з умовами членства в Dollar Point Association, правилами для гостей і загальнодоступними альтернативами для відпочинку.
Розрізняйте наявні сільські ділянки та заплановані житлові масиви на цій території поруч із Розвіллом, яка не входить до складу жодного міста.
У Датч-Флеті є музей на Main Street, і містечко зберегло свій історичний шахтарський характер; Альта та Голд-Ран тісно пов’язані з ним у регіональній історії.
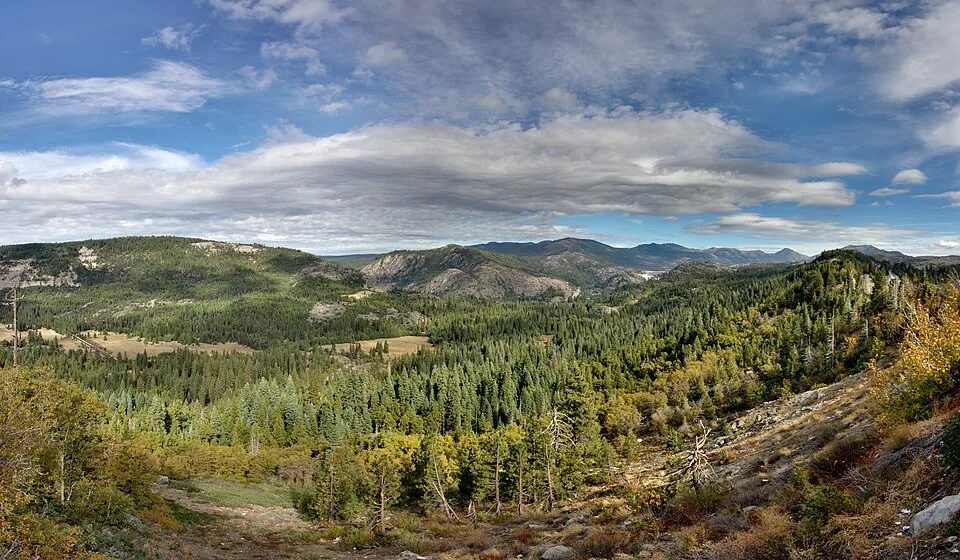
Emigrant Gap поєднує історичну пам’ятку на шляху переселенців із гірським розташуванням, де дорожні умови та сезонна доступність впливають на планування поїздки.
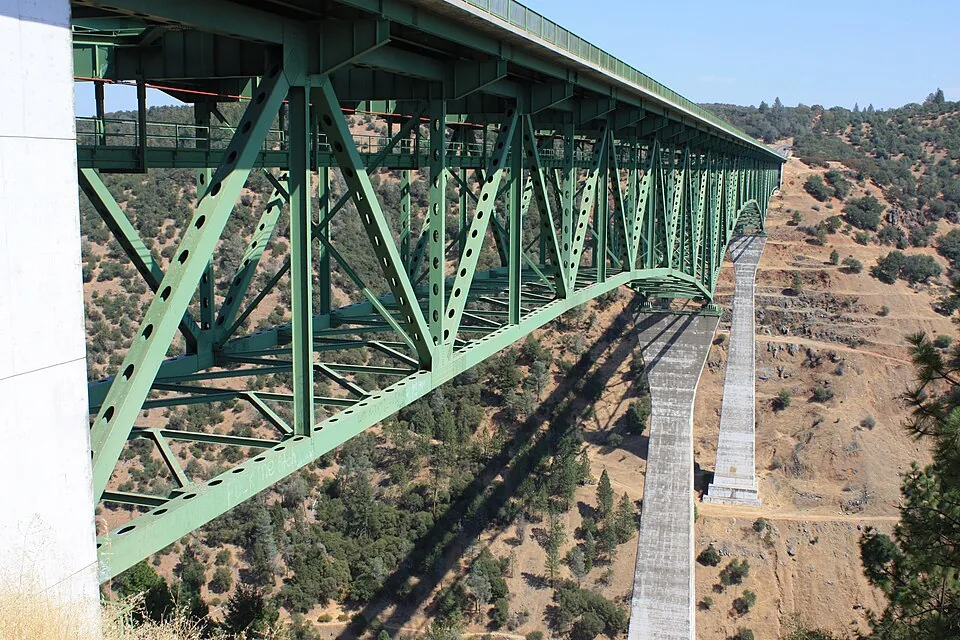
У Foresthill є міський парк, можна познайомитися з історією регіону Divide та відпочити неподалік на річці American River, а повсякденний ритм життя залежить від дороги назад у бік Auburn.
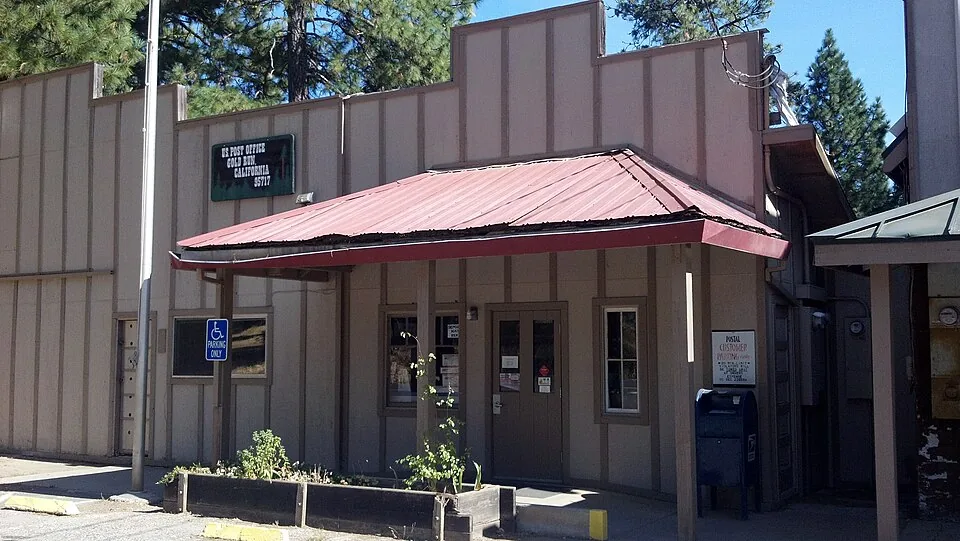
Історія гідравлічного видобутку золота в Gold Run відрізняється від історії сусіднього Dutch Flat, хоча ці громади користуються спільними корисними ресурсами регіону.
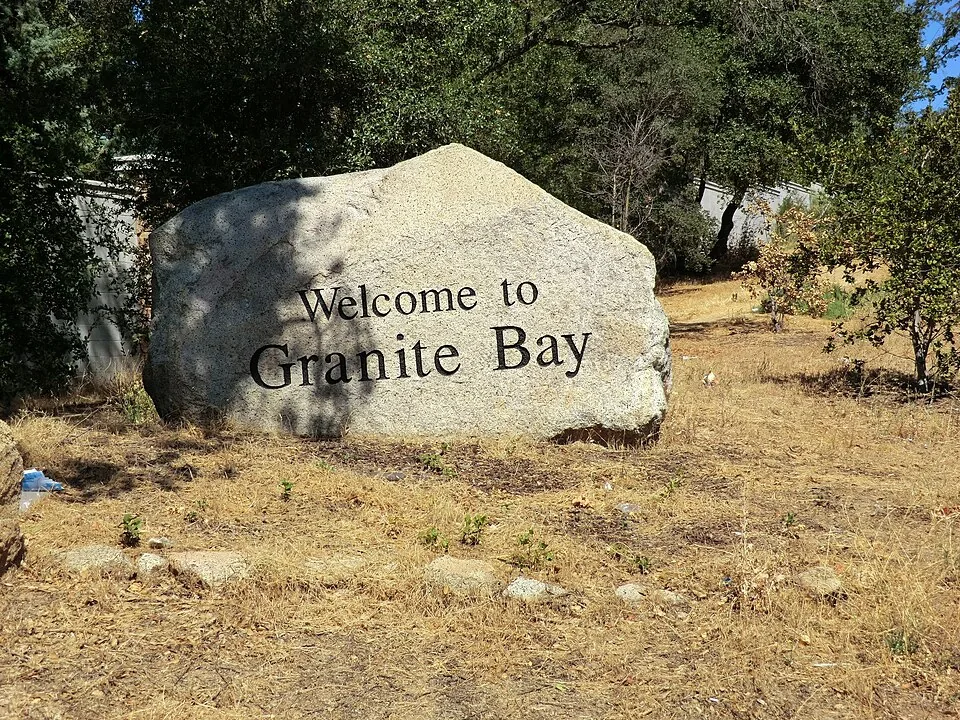
Доступ до озера Folsom Lake, сформовані житлові квартали та більші земельні ділянки роблять точне розташування й витрати на володіння ключовими питаннями під час пошуку житла в Granite Bay.
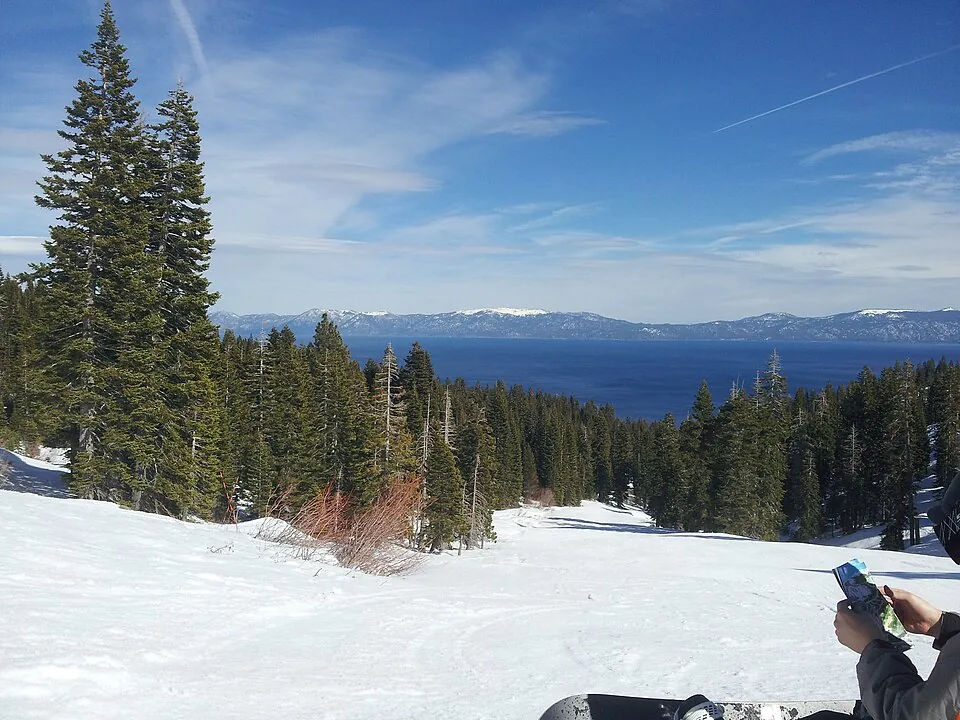
Громада на західному березі, де варто уважно стежити за перебудовою гірськолижного курорту, а питання доступу до озера, доріг і володіння нерухомістю заслуговують на окрему поїздку.
Оберіть одну чи кілька громад округу Placer, порівняйте повсякденні умови й створіть особистий короткий список для переїзду.
Шахтарська історія Iowa Hill та розташування в каньйоні річки American River поєднуються з особливо важливими питаннями щодо під’їзду й систем, які забезпечують функціонування будинку.
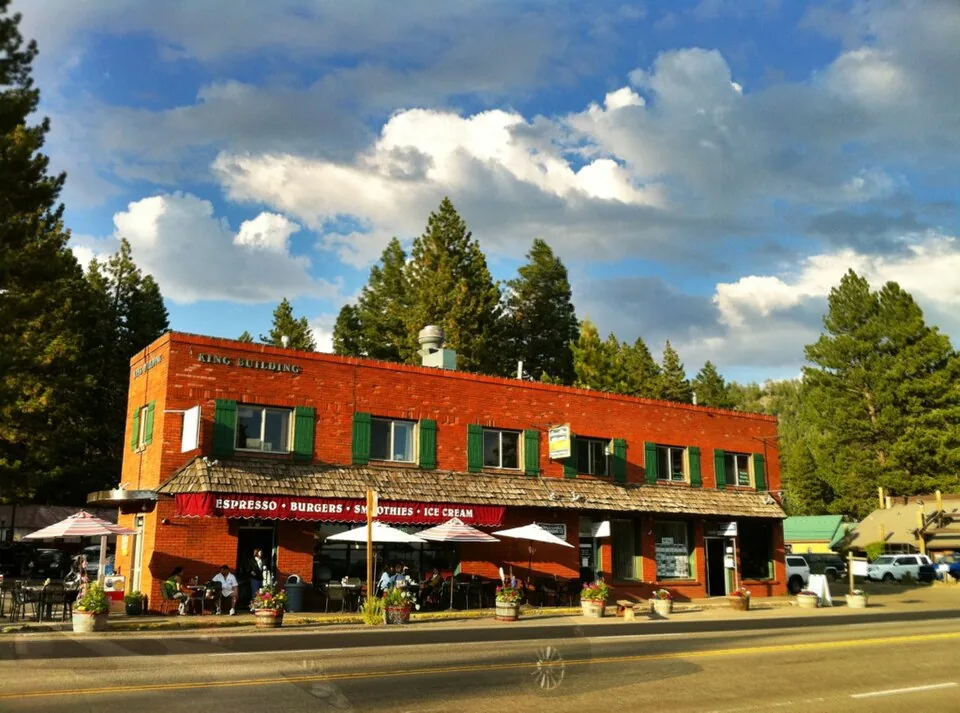
Громадський пляж, початкова школа в межах населеного пункту та можливості для відпочинку в North Tahoe дають кілька практичних відправних точок для планування переїзду до Kings Beach.
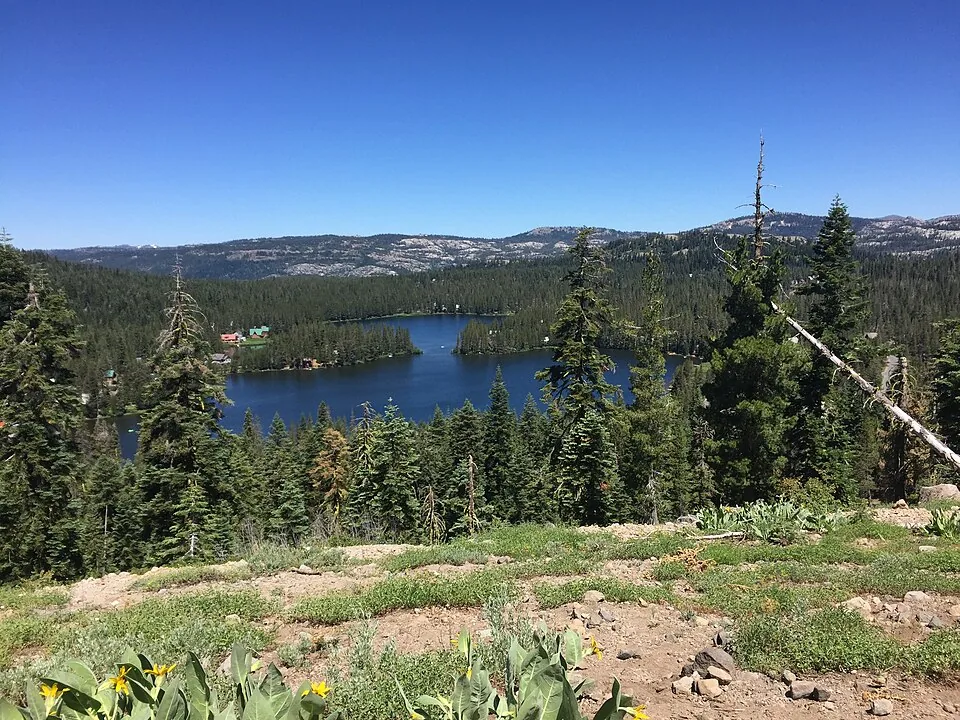
Громада в районі Donner Summit, де розташування школи, доступність доріг узимку та межа між округами Placer і Nevada мають бути темами вже першої розмови про купівлю житла.
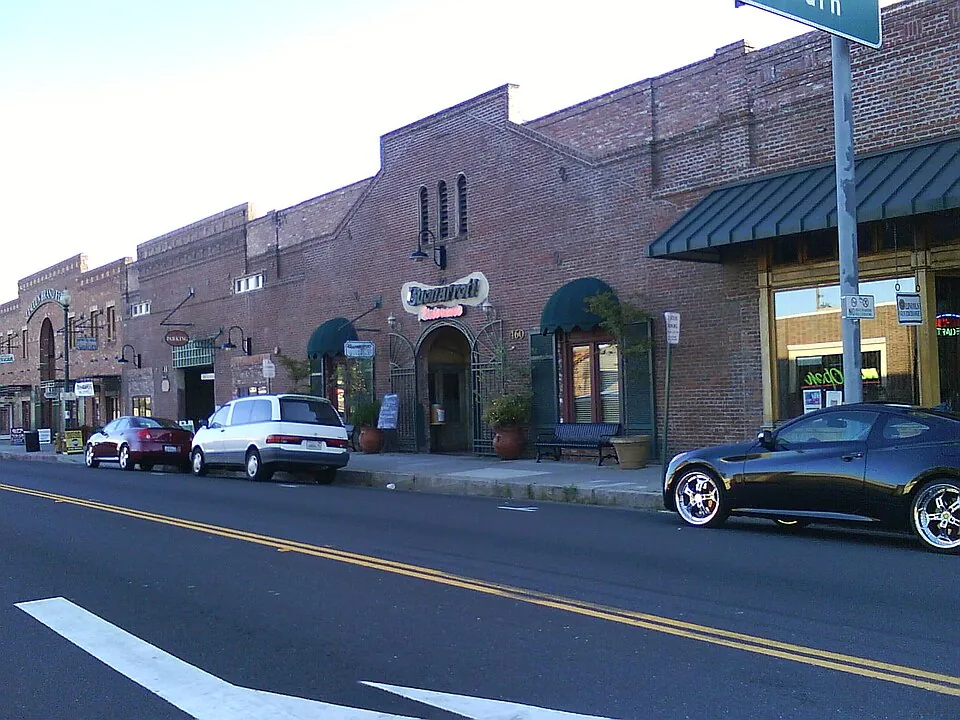
Ознайомтеся з центром міста й парком McBean Park, районом Twelve Bridges і сформованими житловими спільнотами, як-от Sun City Lincoln Hills.
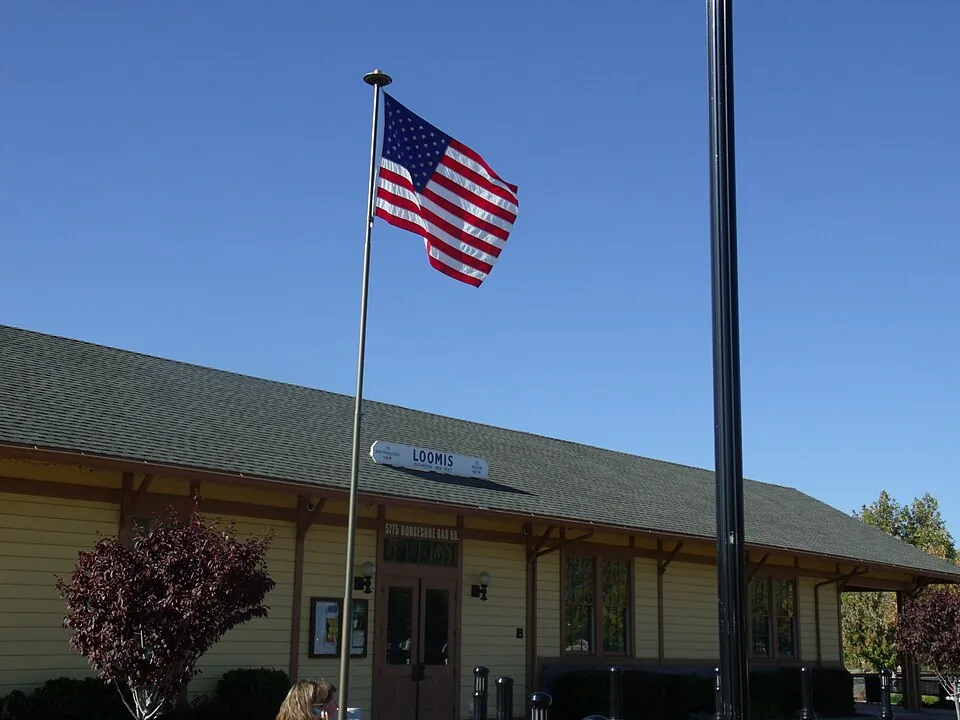
Taylor Road, будівля фруктового складу High-Hand і розташовані поблизу парки Loomis Basin можуть слугувати відправною точкою для знайомства з життям містечка та сільською нерухомістю.
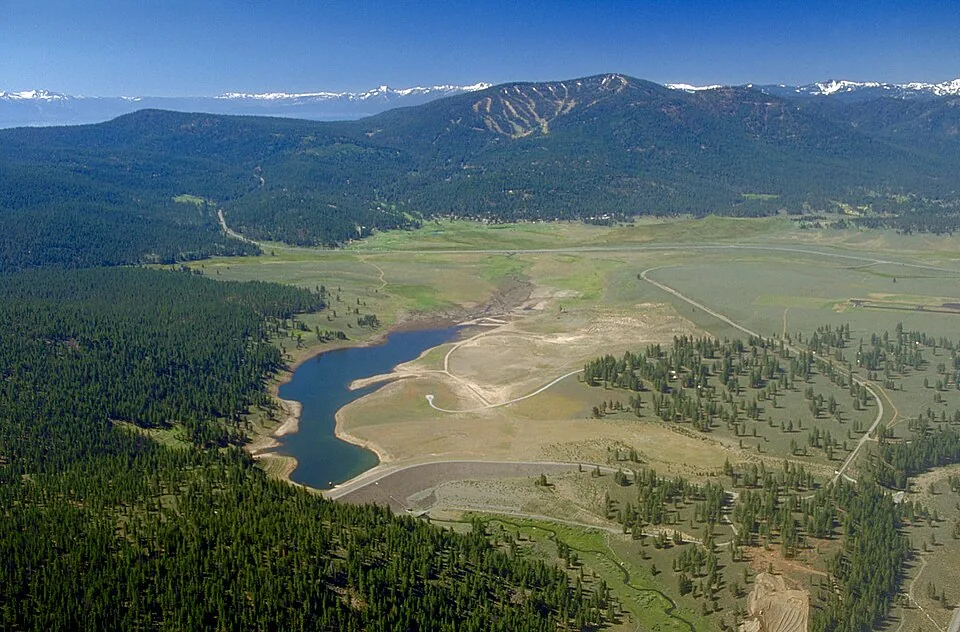
Огляньте відкриті природні території навколо Waddle Ranch та Elizabethtown Meadows, а потім порівняйте окремі громади долини Martis і витрати на володіння нерухомістю в них.
Парк, шкільний кампус та об’єкти для кінного спорту в Meadow Vista дають кілька практичних відправних точок для пошуку житла в передгір’ї.
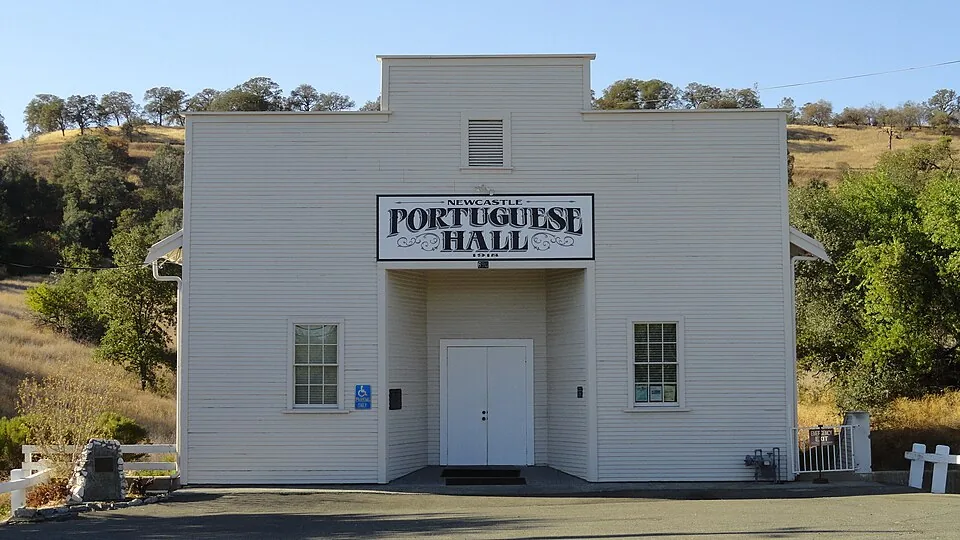
Зв’язок із садівництвом і місцева школа надають Newcastle особливого характеру серед більших передгірських громад.
North Auburn має статус громади округу та власні осередки відпочинку, навіть якщо в поштовій адресі будинку зазначено Auburn.
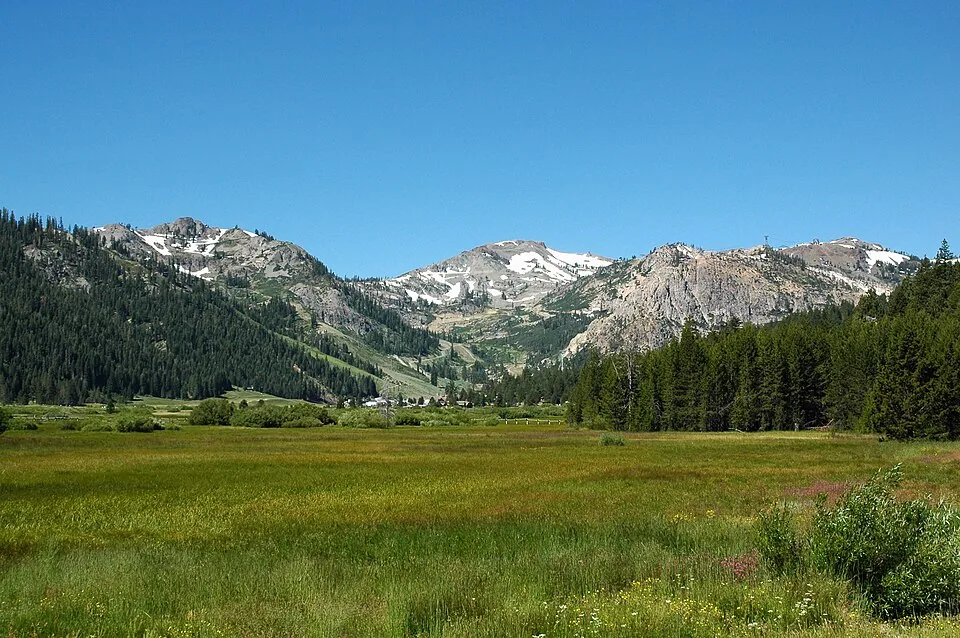
Курорт Palisades Tahoe, селищна зона біля підніжжя схилів та окремий округ надання громадських послуг визначають життя в Olympic Valley.
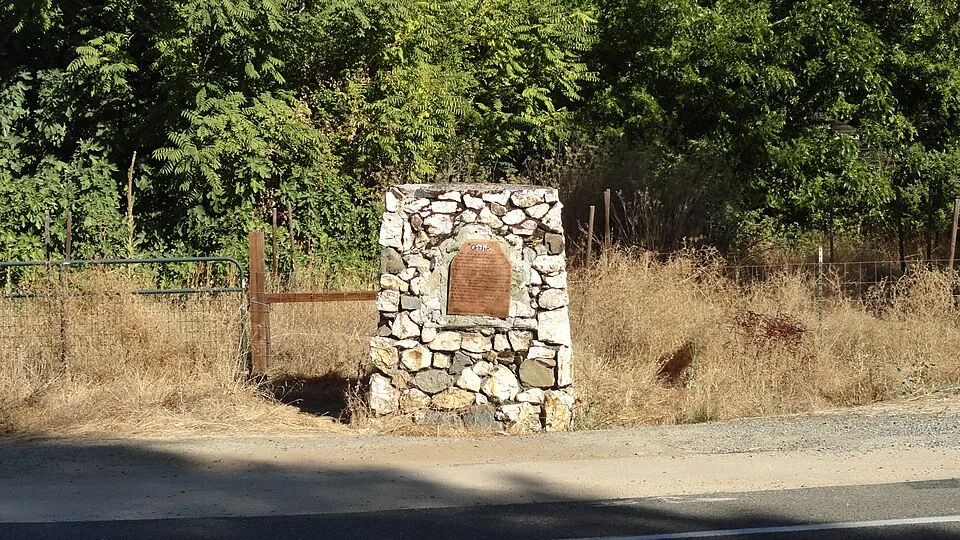
Ophir має власну спадщину часів золотої лихоманки, місцеву академію STEAM та сільське оточення, де варто уважніше придивитися до кожного об’єкта нерухомості.
Парк на місці каменоломні та місцева школа надають громаді Penryn виразної самобутності в межах долини Loomis Basin.
Громада, що формується: тут будують житло та планують університетський кампус. Порівняйте те, що вже є сьогодні, з довгостроковим планом.
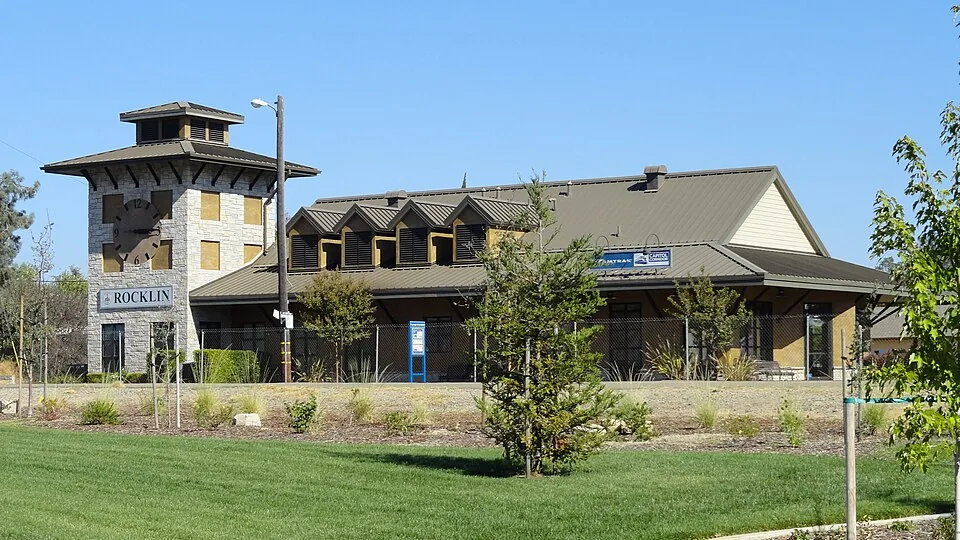
Парк Quarry Park, коледж Sierra College та місцеві стежки урізноманітнюють життя Рокліна за межами житлових комплексів новобудов.
Почніть із центру міста, історії народу майду та західної частини міста, що розвивається, а потім порівняйте маршрути, школи й послуги поблизу житла, яке вам подобається.
Озера Serena й Dulzura та краєвиди Royal Gorge надають цій громаді в районі Donner Summit особливого ритму гірського життя.
У Sheridan місцева початкова школа та громадський парк поєднуються із сільськими краєвидами західної частини округу Placer.
Огляньте західний берег поблизу Sunnyside і парку Kilner, неподалік від Tahoe City, та з’ясуйте умови доступу до берега для конкретної нерухомості.
Пляж Commons Beach, громадські заходи на березі озера та взаємопов’язана мережа стежок роблять Tahoe City зручним місцем для знайомства з повсякденним життям на північному й західному берегах.
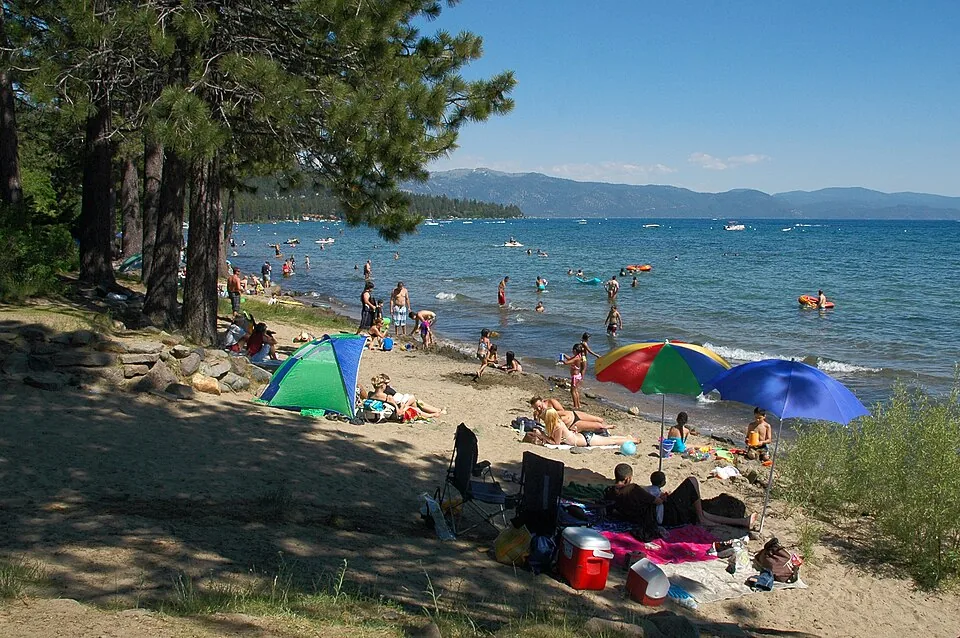
Місце для життя на північному березі з двома різними осередками відпочинку просто неба: лісовими стежками парку North Tahoe Regional Park і доступом до озера в зоні відпочинку Tahoe Vista Recreation Area.
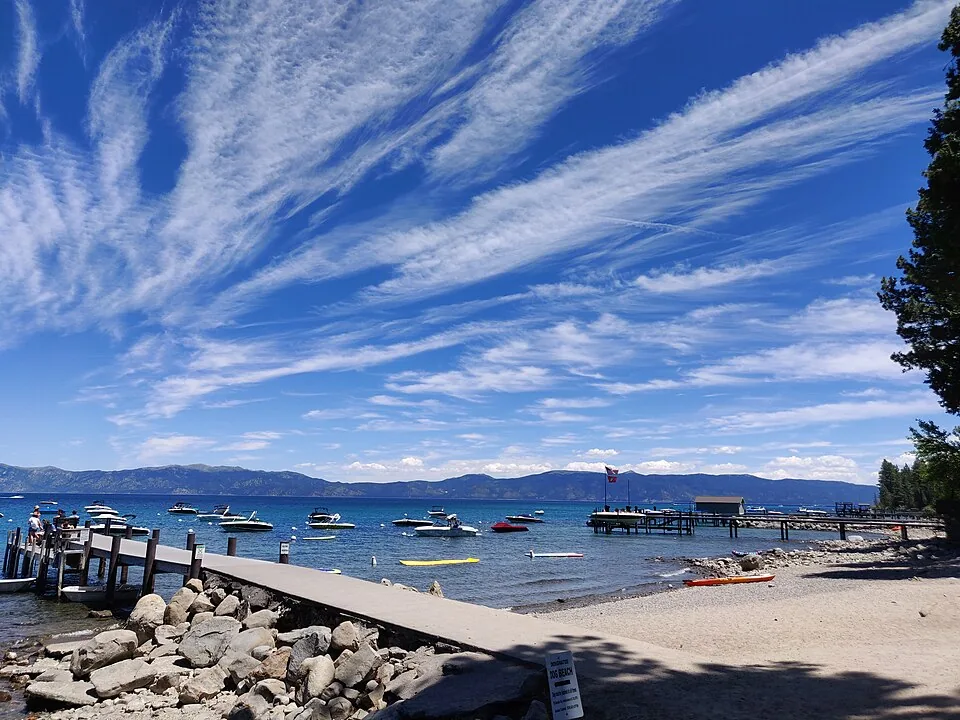
Державний парк Sugar Pine Point і краєвиди західного берега визначають враження від відвідування Tahoma, а від того, з якого боку межі між округами Placer та El Dorado розташована нерухомість, залежить, які правила до неї застосовуються.
Weimar має власні осередки передгірського життя: університетський кампус, лісові стежки та школу Weimar Hills School, тоді як повсякденні маршрути простягаються далі вздовж коридору I-80.
Продовжуйте ознайомлення, поки наша команда розглядає ваш запит.
Об’єднайте короткий список громад, місцеві інтереси й запитання про переїзд в особистому плані переселення.
Надішліть запит на індивідуальний аналіз ринкової вартості вашого житла. Повідомте Nick’s Lending адресу та відомості про оновлення житла, щоб розглянути продажі поблизу й визначити свій наступний крок.
Практичний зошит для першої купівлі житла: планування платежу, порівняння будинків і підготовка до закриття угоди.
Посібники зі зворотної іпотеки (HECM), датовані оновлення з джерелами та інструмент сценаріїв для радників — в одному центрі.
Отримайте ілюстративний сценарій планування HECM із приблизними цифрами. Для фінансових планувальників, CPA та консультантів — конфіденційні дані клієнта не потрібні.
Ваше житло — частина пенсійного плану. Дізнайтеся, як зворотна іпотека може вивільнити кошти в бюджеті, допомогти з переїздом або створити резерв, із чітким поясненням витрат і обов’язків.
Відгуки клієнтів про запитання, відповіді та купівлю житла з Nick’s Lending.
Читайте зрозумілі посібники про HELOC, кредити під власний капітал у житлі, витрати, ризики, порівняння та кредитний процес. Факти конкретного продукту потребують актуальної перевірки.
Надішліть Nick запитання про HELOC або власний капітал у житлі з орієнтовними діапазонами сум. Для початку не потрібні конфіденційні документи, вибір продукту чи офіційна заявка.
Підготуйтеся до безпечного заповнення заявки на іпотечний кредит. Ознайомтеся з наступними кроками та варіантами мовної підтримки, перш ніж відкривати портал кредитора для подання заявки.
Розкажіть нам про свої плани. Наша команда зв’яжеться з вами, щоб допомогти спланувати купівлю, продаж або і те, й інше.
Розгляньте фінансування для медичних фахівців, які відповідають вимогам. Розкажіть про етап кар’єри, студентські позики й житлові плани. Ми допоможемо порівняти варіанти.
Зрозумійте платіж, потрібні кошти й наступний крок. Почніть із практичного посібника, а потім зверніться до нас із запитаннями.
Кредит під власний капітал у житлі або HELOC може допомогти отримати кошти без заміни вашої чинної першої іпотеки. Порівняймо платіж, витрати та суму, яку ви фактично отримаєте.
Умови використання SMS для текстових повідомлень від Golden Bay Mortgage Group.
Знайомтеся з округом Плейсер: відкривайте місцеві заклади харчування, парки, ринки та місця для покупок.
Кредит із гарантією VA може надати корисні можливості купівлі житла позичальникам, які відповідають вимогам. Почніть із розуміння свого права на участь і повної вартості.
Розмова про ваш платіж, кошти для завершення угоди та наступний крок в окрузі Пласер. Ось що варто підготувати та як надіслати запит на зручний час.
Що можна дізнатися з професійного порівняльного аналізу ринку, чого він не може гарантувати та як попросити безкоштовно познайомити вас із місцевим агентом із нерухомості.
Познайомтеся з FirstHome IQ — неприбутковою організацією, що створює безкоштовні навчальні інструменти для покупців житла, — та оберіть практичний перший крок перед наступною розмовою про житло.
Ознайомтеся з безкоштовними курсами FirstHome IQ та застосуйте здобуті знання до своїх запитань про купівлю житла в окрузі Пласер.
Надішліть запит на отримання новин про новобудови округу Пласер без підписки на інші наші розсилки.
Історія 10-річних казначейських облігацій США, причини, з яких ринки стежать за їхньою дохідністю, і чому іпотечні ставки часто рухаються слідом за нею, але не цілком синхронно.
Познайомтеся з Ясандрою, Стівеном і Мірандою через їхні історії про перше власне житло.
За вашим запитом ресурсів не знайдено. Спробуйте ввести менше слів або зверніться до нашої команди.