Nick’s Lending.Округ Placer
Українська

Для власників житла

Ознайомтеся з Nick’s Lending

10-річні TreasuryДохідність · 29 жовтня 2026 р.4.980%
Ставки станом на 29 жовтня 2026 р.Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.
Зателефонувати

Для власників житла / Протипожежний захист & безпека

Пожежна безпека

Електричні тривожні ознаки: що помічати та коли телефонувати

Обмежте роль власника спостереженням, безпечним користуванням і організацією допомоги кваліфікованого електрика.

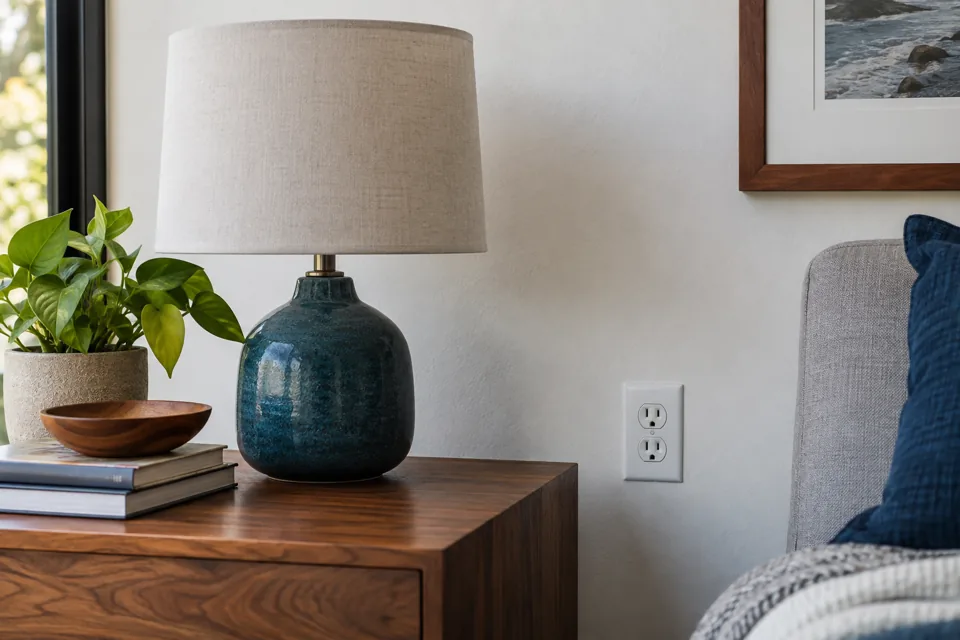
Лампа й розетка у вітальні
Редакційна ілюстрація, створена AI.

Спочатку корисне

  • Не ігноруйте повторне спрацювання автоматів або пошкоджені шнури.
  • Не відкривайте електричне обладнання.
  • Залучіть кваліфікованого електрика для оцінки повторюваних проблем.

Чітко опишіть ознаку проблеми

Повторне спрацьовування автомата, мерехтіння світла або пошкоджений шнур варто точно описати. Запишіть, що працювало, де це сталося й чи симптом новий. Короткий запис допомагає електрикові без потреби самостійно діагностувати коло.

Не знімайте кришки розеток, не відкривайте щит і не торкайтеся оголених провідників, щоб отримати більше інформації. За диму, активного іскріння або безпосередньої загрози пожежі перейдіть у безпечне місце й зверніться до екстрених служб. Не наближайтеся до мокрого електрообладнання. Спостереження корисне лише тоді, коли його можна провести безпечно.

Перегляньте, як використовуються пристрої

USFA радить замінювати пошкоджені шнури, не перевантажувати розетки й під’єднувати великі прилади безпосередньо до настінних розеток. Виконуйте інструкції обладнання та припиняйте користуватися пошкодженими речами. Подовжувач — не постійне рішення для кімнати, де бракує відповідних розеток.

Огляньте звичайне розміщення, не пересуваючи важких приладів і не простягаючи руки в недоступні місця. Скупчення перехідників може означати потребу в оцінці електрика. Запитайте про належне рішення, а не додавайте ще один подовжувач, щоб тимчасово зменшити незручність.

  • Який пристрій працював, коли виникла проблема?
  • Чи проблема обмежується одним місцем?
  • Чи нещодавно змінилося використання електрики в кімнаті?

Попросіть оцінку, яка пояснює варіанти

Повідомте електрику про заплановані доповнення, як-от зарядний пристрій EV, обладнання майстерні чи тепловий насос. Запитайте, яка оцінка потрібна, перш ніж вважати наявну потужність достатньою. Пропозиція має визначати роботи, дозволи, перевірки та пов’язаний ремонт стін.

Якщо автоматичний вимикач спрацьовує повторно, не вмикайте його знову й знову та не замінюйте іншим пристроєм для обходу проблеми. Попросіть кваліфікованого електрика знайти причину. Запросіть зрозуміле пояснення того, що виявлено й виправлено, щоб розпізнати повторення без спроб ремонтувати самостійно.

Зробіть передавання корисним

Після електромонтажних робіт отримайте рахунок, документи перевірок та оновлені позначення чи інструкції для власника. Запитайте, якими органами керування ви можете безпечно користуватися й що має стати приводом для виклику сервісу. Тримайте доступ до електрообладнання вільним відповідно до рекомендацій фахівців і виробника.

Перегляньте організацію, коли змінюєте призначення кімнати або додаєте обладнання. Колишня гостьова кімната, перетворена на майстерню, може створювати інші потреби. Мета — не лякати власників звичайними вимикачами й приладами. Вона в тому, щоб користуватися ними розумно, помічати суттєві зміни та залучати кваліфіковану допомогу для робіт, яких не слід вчитися методом проб і помилок.

  • Наступний крок: зафіксуйте повторювану проблему й організуйте огляд електриком замість чергового тимчасового обходу.
Джерела й додаткові матеріали

Джерела перевірено 19 вересня 2026 року. Вимоги, графіки й доступність можуть змінюватися. Перед діями перевірте джерело за посиланням.

Загальна освітня інформація для власників житла. Дотримуйтеся інструкцій обладнання та місцевих вимог. Кваліфікований фахівець може оцінити вашу нерухомість і обставини.

Перейти до розділу

Контекст ставок та припущення

Довідкові ставки станом на зазначену дату, а не поточна індивідуальна пропозиція. Перевірте дату актуальності ставок, наведену поруч із показниками. Ознайомтеся нижче з припущеннями для кожного кредитного продукту.

Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.

На 30 років із фіксованою ставкою

Ставка 7.161% · APR 7.232%

* Звичайний іпотечний кредит (conventional) на купівлю житла строком на 30 років із фіксованою ставкою. Ціна купівлі — $650,000. Сума кредиту — $455,000. Початковий внесок — $195,000 (30%). Співвідношення суми кредиту до вартості нерухомості (LTV) — 70%. Репрезентативний кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник. 360 щомісячних платежів. Період фіксації ставки — 30 днів.

Умови наведено за номінальною ціною (par): 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора. Орієнтовний щомісячний платіж у рахунок основної суми боргу та відсотків становить $3,076.48. Платіж не включає податків на нерухомість, страхування житла, внесків до асоціації власників житла (HOA), спеціальних майнових зборів та інших платежів, пов’язаних із нерухомістю. Фактичний загальний щомісячний платіж буде вищим. Іпотечне страхування не включено, оскільки в цьому прикладі передбачено LTV на рівні 70%.

Ілюстративний розрахунок APR передбачає $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800. Фактична APR і витрати на закриття угоди залежать від остаточних умов кредиту та від того, які платежі належать до витрат за кредитом згідно із застосовним законодавством. До фіксації ставки ставка, APR, збори та доступність кредиту можуть змінюватися. Усі кредити мають відповідати вимогам щодо кредитоспроможності, доходів, активів, нерухомості, оцінки її вартості, андеррайтингу та умовам програми.

Приклад станом на 29 жовтня 2026 року, 6:35 ранку за тихоокеанським часом. Це не є схваленням, пропозицією, гарантією чи зобов’язанням надати кредит.

На 15 років із фіксованою ставкою

Ставка 6.411% · APR 6.523%

Тимчасова оцінка фіксованої ставки для кредиту на 15 років станом на 2026-10-29: на 0.750 відсоткового пункту нижча за довідкову ставку звичайного іпотечного кредиту (conventional) на 30 років. Це не умови кредитора, отримані з незалежного джерела.

Ілюстративний приклад купівлі: ціна — $650,000, кредит — $455,000, початковий внесок — $195,000 (30%), LTV — 70%, кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник; 180 щомісячних платежів; припущення про фіксацію ставки на 30 днів.

За 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора орієнтовний платіж у рахунок основної суми боргу та відсотків становить $3,941.31 на місяць. Податки, страхування, внески HOA та інші платежі, пов’язані з нерухомістю, не включено; загальний платіж буде вищим.

Модельний розрахунок APR враховує $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800 на строк 180 місяців. Це оцінка, а не пропозиція чи зобов’язання. Фактичні ставки, APR та відповідність умовам кредитування потребують індивідуального розгляду.

FHA · на 30 років із фіксованою ставкою

Ставка 6.991% · APR за моделлю 7.061%

Модельний ринковий орієнтир для кредиту FHA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

VA · на 30 років із фіксованою ставкою

Ставка 6.839% · APR за моделлю 6.908%

Модельний ринковий орієнтир для кредиту VA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

Переглянути вихідну стрічку даних

10-річні казначейські облігації США · Дохідність · 29 жовтня 2026 року · 4.980%



