Nick’s Lending.Округ Placer
Українська

Для власників житла

Ознайомтеся з Nick’s Lending

10-річні TreasuryДохідність · 29 жовтня 2026 р.4.980%
Ставки станом на 29 жовтня 2026 р.Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.
Зателефонувати

Для власників житла / Боротьба зі шкідниками

Боротьба зі шкідниками

Проблеми з термітами: що запитати перед погодженням обробки

Розмежуйте визначення шкідника, обробку та ремонт деревини, щоб розуміти запропоновані роботи.

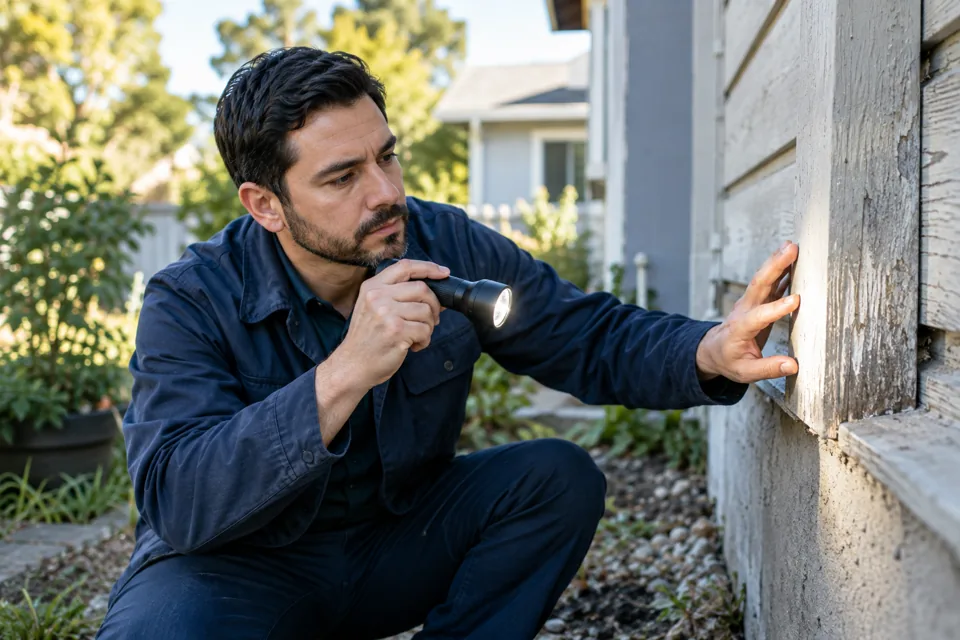
Фахівець оглядає зовнішні дерев’яні конструкції
Редакційна ілюстрація, створена AI.

Спочатку корисне

  • Професійна інспекція може підтвердити проблему.
  • Обробка та ремонт пошкоджень — окремі питання.
  • Зберігайте висновки та виключення письмово.

Не визначайте причину за однією ознакою

Рій, деревні рештки або підозрілий слід можуть викликати запитання, але не розповідають усієї історії. UC IPM зазначає, що літаючі терміти не обов’язково доводять зараження будівлі й зазвичай потрібен професійний огляд. Мурах і термітів також можна сплутати.

Фотографуйте побачене й фіксуйте місце. Не порушуйте стан ділянки до огляду, якщо безпека не вимагає негайної дії. Інспектору потрібні корисні докази, а не лише опис того, що вже змели чи зафарбували.

Попросіть інспектора пояснити висновок

Запросіть письмовий звіт про знахідки, їх місце й недоступні ділянки. Запитайте, чи висновок означає підтверджену активність, ознаки для подальшого дослідження або умову, яка може спричинити майбутні проблеми.

UC IPM пояснює, що види термітів різняться й ефективна обробка часто потребує професійних методів. Запитайте, як запропонований підхід пов’язаний із виявленим шкідником та ураженими зонами. Не припускайте, що обробка, яка допомогла іншому будинку, автоматично підходить вашому.

  • Який вид термітів чи іншого організму виявлено?
  • Які простори не вдалося оглянути?
  • Які додаткові відомості змінили б рекомендацію?

Відокремте обробку від ремонту

Пропозиція обробки й пропозиція ремонту деревини відповідають на різні питання. Запитайте, хто оцінюватиме можливу проблему з несучими конструкціями, хто виконуватиме ремонт і чи потрібні дозволи або інший спеціаліст. Попросіть пояснити послідовність, щоб розуміти, чи спочатку потрібно забезпечити доступ або виконати ремонт.

Уважно перегляньте інструкції з підготовки. За потреби запитайте про мешканців, тварин, їжу, рослини та час повторного входу. Якщо пропонують гарантію чи сервісну угоду, попросіть письмово її межі, графік оглядів і винятки. Саме слово «гарантія» не описує, що компанія насправді зробить згодом.

Використайте візит для поліпшення записів

Запитайте про вологу, контакт деревини чи інші умови, пов’язані з висновком, а потім призначте дату подальшої перевірки кожної рекомендованої роботи. Не беріться за конструкційні роботи, вхід у замкнені простори чи застосування пестицидів поза своєю підготовкою. Для цього потрібна кваліфікована допомога.

Зберігайте разом звіт, схеми, записи обробки, рахунки за ремонт і нагадування про майбутні огляди. Якщо згодом продаватимете будинок, точні документи буде легше надати, ніж відтворювати все з пам’яті. Мета — не створювати тривогу через кожен шматок деревини. Потрібно зрозуміти докази, належно відреагувати й зберегти чіткі записи про те, що вже зроблено та що ще потребує уваги.

  • Наступний крок: попросіть звіт інспекції з фото та чітким списком недоступних ділянок.
Джерела й додаткові матеріали

Джерела перевірено 19 вересня 2026 року. Вимоги, графіки й доступність можуть змінюватися. Перед діями перевірте джерело за посиланням.

Загальна освітня інформація для власників житла. Дотримуйтеся інструкцій обладнання та місцевих вимог. Кваліфікований фахівець може оцінити вашу нерухомість і обставини.

Перейти до розділу

Контекст ставок та припущення

Довідкові ставки станом на зазначену дату, а не поточна індивідуальна пропозиція. Перевірте дату актуальності ставок, наведену поруч із показниками. Ознайомтеся нижче з припущеннями для кожного кредитного продукту.

Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.

На 30 років із фіксованою ставкою

Ставка 7.161% · APR 7.232%

* Звичайний іпотечний кредит (conventional) на купівлю житла строком на 30 років із фіксованою ставкою. Ціна купівлі — $650,000. Сума кредиту — $455,000. Початковий внесок — $195,000 (30%). Співвідношення суми кредиту до вартості нерухомості (LTV) — 70%. Репрезентативний кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник. 360 щомісячних платежів. Період фіксації ставки — 30 днів.

Умови наведено за номінальною ціною (par): 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора. Орієнтовний щомісячний платіж у рахунок основної суми боргу та відсотків становить $3,076.48. Платіж не включає податків на нерухомість, страхування житла, внесків до асоціації власників житла (HOA), спеціальних майнових зборів та інших платежів, пов’язаних із нерухомістю. Фактичний загальний щомісячний платіж буде вищим. Іпотечне страхування не включено, оскільки в цьому прикладі передбачено LTV на рівні 70%.

Ілюстративний розрахунок APR передбачає $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800. Фактична APR і витрати на закриття угоди залежать від остаточних умов кредиту та від того, які платежі належать до витрат за кредитом згідно із застосовним законодавством. До фіксації ставки ставка, APR, збори та доступність кредиту можуть змінюватися. Усі кредити мають відповідати вимогам щодо кредитоспроможності, доходів, активів, нерухомості, оцінки її вартості, андеррайтингу та умовам програми.

Приклад станом на 29 жовтня 2026 року, 6:35 ранку за тихоокеанським часом. Це не є схваленням, пропозицією, гарантією чи зобов’язанням надати кредит.

На 15 років із фіксованою ставкою

Ставка 6.411% · APR 6.523%

Тимчасова оцінка фіксованої ставки для кредиту на 15 років станом на 2026-10-29: на 0.750 відсоткового пункту нижча за довідкову ставку звичайного іпотечного кредиту (conventional) на 30 років. Це не умови кредитора, отримані з незалежного джерела.

Ілюстративний приклад купівлі: ціна — $650,000, кредит — $455,000, початковий внесок — $195,000 (30%), LTV — 70%, кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник; 180 щомісячних платежів; припущення про фіксацію ставки на 30 днів.

За 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора орієнтовний платіж у рахунок основної суми боргу та відсотків становить $3,941.31 на місяць. Податки, страхування, внески HOA та інші платежі, пов’язані з нерухомістю, не включено; загальний платіж буде вищим.

Модельний розрахунок APR враховує $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800 на строк 180 місяців. Це оцінка, а не пропозиція чи зобов’язання. Фактичні ставки, APR та відповідність умовам кредитування потребують індивідуального розгляду.

FHA · на 30 років із фіксованою ставкою

Ставка 6.991% · APR за моделлю 7.061%

Модельний ринковий орієнтир для кредиту FHA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

VA · на 30 років із фіксованою ставкою

Ставка 6.839% · APR за моделлю 6.908%

Модельний ринковий орієнтир для кредиту VA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

Переглянути вихідну стрічку даних

10-річні казначейські облігації США · Дохідність · 29 жовтня 2026 року · 4.980%



