Nick’s Lending.Placer County
Español

Para propietarios de viviendas

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Para propietarios de vivienda / Control de plagas

Control de plagas

Preocupaciones sobre las termitas: qué preguntar antes de aprobar el tratamiento

Distingue la identificación, el tratamiento y la reparación de la madera para entender el trabajo propuesto.

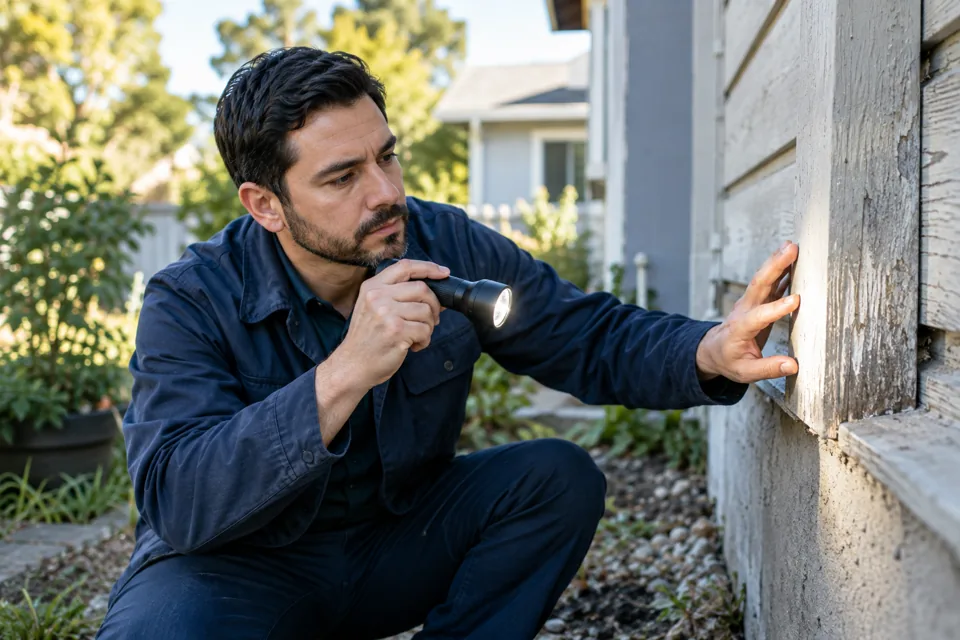
Un profesional que inspecciona la madera exterior
Ilustración editorial generada por IA.

La parte útil, primero

  • Una inspección profesional puede confirmar la preocupación.
  • El tratamiento y la reparación de daños son cuestiones separadas.
  • Mantén los hallazgos y exclusiones por escrito.

No diagnostiques a partir de una sola pista

Un enjambre, restos de madera o una marca sospechosa pueden plantear preguntas, pero no cuentan toda la historia. UC IPM señala que las termitas voladoras no necesariamente establecen que el edificio está infestado y que generalmente se necesita una inspección profesional. Las hormigas y las termitas también pueden confundirse.

Fotografía lo que ves y anota dónde está. Evita alterar la zona antes de la inspección, salvo que la seguridad exija actuar de inmediato. Conviene que el inspector tenga pruebas útiles, no solo una descripción de algo que ya se barrió o se cubrió con pintura.

Pide al inspector que explique el hallazgo

Pide un informe escrito que indique qué se encontró, dónde y qué zonas no fueron accesibles. Pregunta si se confirmó actividad, si las pruebas requieren más investigación o si se detectó una condición que podría favorecer problemas futuros.

UC IPM explica que los tipos de termitas difieren y que un tratamiento efectivo a menudo requiere métodos profesionales. Pregunta cómo se relaciona el enfoque propuesto con la plaga identificada y las áreas afectadas. No asumas que un tratamiento que funcionó en otra casa es automáticamente apropiado para la tuya.

  • ¿Qué tipo de termita u otro organismo fue identificado?
  • ¿Qué espacios no pudieron ser inspeccionados?
  • ¿Qué información adicional cambiaría la recomendación?

Separa el tratamiento de la reparación

Una propuesta de tratamiento y otra de reparación de madera responden a preguntas distintas. Pregunta quién evaluará los posibles problemas estructurales, quién hará las reparaciones y si hacen falta permisos u otro especialista. Pide al proveedor que explique el orden del trabajo para entender si primero hay que facilitar el acceso o hacer reparaciones.

Revisa con atención las instrucciones de preparación. Pregunta por las personas que viven allí, las mascotas, los alimentos, las plantas y cuándo se podrá volver a entrar, cuando corresponda. Si ofrecen una garantía o un acuerdo de servicio, pide por escrito los límites, el calendario de inspecciones y las exclusiones. La palabra garantía por sí sola no explica qué hará realmente la empresa después.

Usa la visita para mejorar el registro

Pregunta por la humedad, el contacto con la madera u otras condiciones pertinentes y asigna una fecha de seguimiento a cada tarea recomendada. No hagas trabajos estructurales, entres en espacios confinados ni apliques pesticidas más allá de tu capacitación. Busca ayuda calificada para esas tareas.

Guarda juntos el informe, los diagramas, el registro del tratamiento, las facturas de reparación y los recordatorios de futuras inspecciones. Si después vendes la casa, será más fácil entregar registros precisos que recuerdos. El objetivo no es alarmarse por cada pieza de madera, sino entender las pruebas, responder de manera adecuada y conservar un registro claro de lo atendido y de lo que sigue pendiente.

  • Siguiente paso: solicita un informe de inspección con fotos y una lista clara de áreas inaccesibles.
Fuentes y lecturas adicionales

Fuentes verificadas el 19 de septiembre de 2026. Los requisitos, horarios y disponibilidad pueden cambiar. Consulta la fuente enlazada antes de actuar.

Información educativa general para propietarios de vivienda. Sigue las instrucciones del equipo y los requisitos locales. Un profesional calificado puede evaluar tu propiedad y tus circunstancias.


Ir a una sección

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%



