Перейти до розділу
Місячне падіння продажів і річне зростання витрат можуть співіснувати, коли домогосподарства мають дуже різні витрати й фінансові резерви.
Що матиме наступний вплив? Прибутки роздрібної торгівлі й кредити сімейМайбутні звіти компаній і кредитні дані можуть показати, чи поширюється фінансова напруга, чи залишається зосередженою в окремих групах.
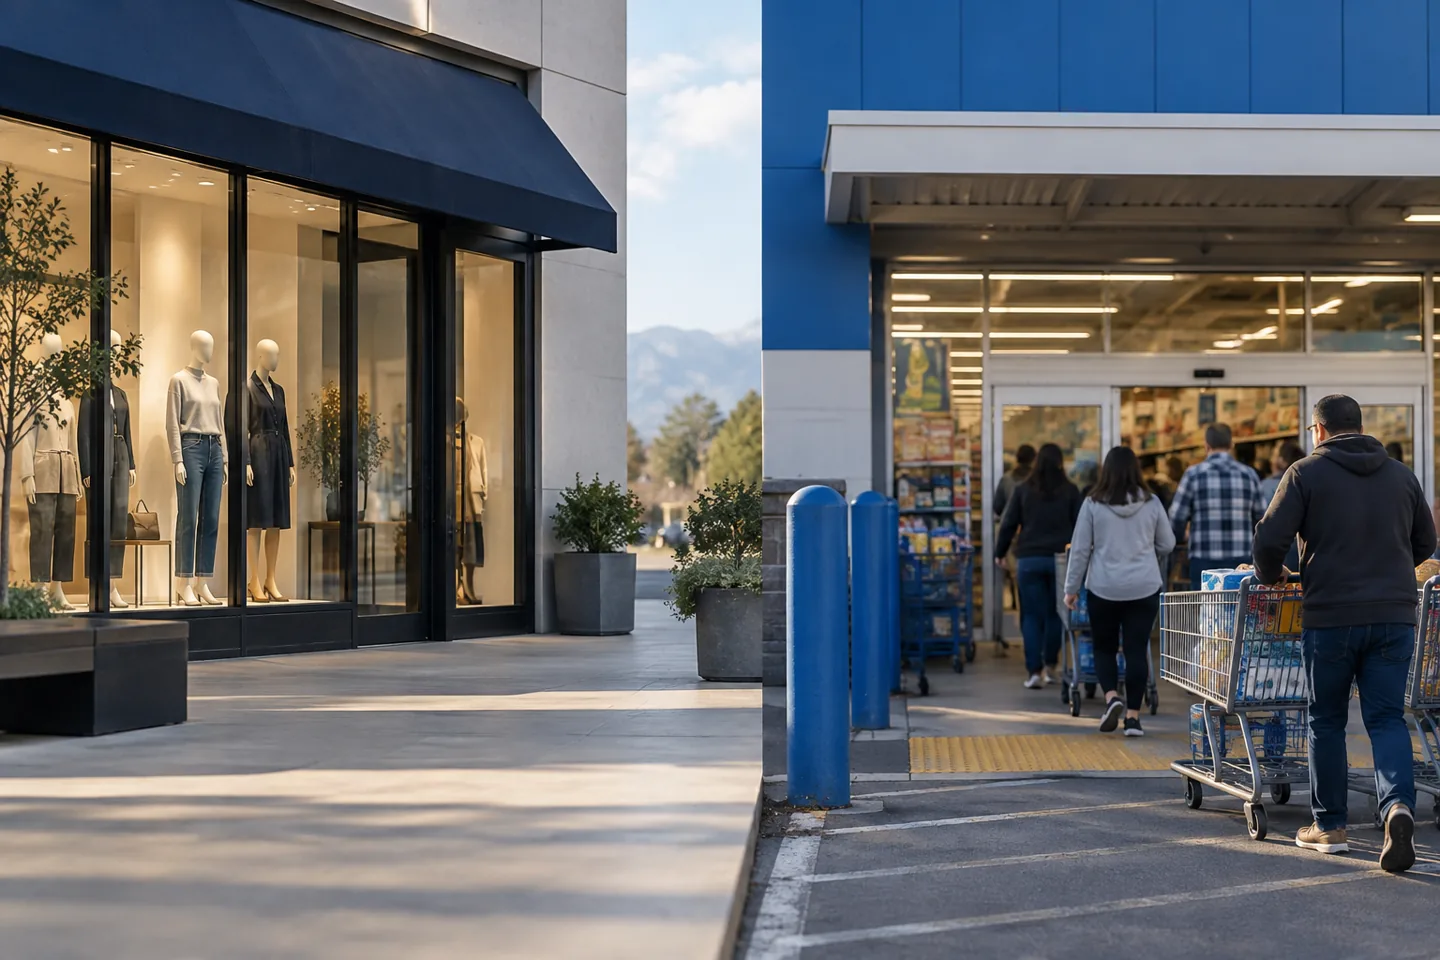
Уявіть дві сім’ї, які зараз живуть у цій економіці. Вона може виглядати здоровою чи напруженою залежно від того, яку чергу до каси обирає кожна.
Одне домогосподарство все ще бронює подорожі, ходить у ресторани й оновлює техніку. Інше порівнює ціни продуктів, відкладає велику покупку й додатково заїжджає до дискаунтера, щоб розтягнути бюджет на тиждень.
Національна статистика об’єднує ці домогосподарства в один показник. Його щойно стало важче тлумачити.
Роздрібні продажі й послуги харчування у США (U.S.) у липні впали на 0.6% до $763.6 мільярда з похибкою опитування 0.4 відсоткового пункта. Продажі без автомобілів знизилися на 0.3%, а контрольна роздрібна група для розрахунків GDP — на 0.4%. Продавці автомобілів і запчастин зафіксували спад на 1.8%.
Це звучить як скорочення споживчих витрат. Але загальні продажі все одно були на 5.0% вищими, ніж роком раніше, за похибки опитування 0.5 процентного пункту.
Обидва твердження точні. Разом вони залишають без відповіді важливе запитання: які домогосподарства й далі витрачають кошти, а які скорочують витрати?
Місячне падіння — сигнал, а не вирок
Роздрібний продаж подається в доларах і коригується на сезонність, але не на інфляцію. Тому більша річна сума може відображати поєднання більшої кількості покупок, вищих цін або змін у тому, що люди купують.
Один слабкий місяць також не встановлює рецесії. Червневі продажі переглянуто до зростання 0.2%, а липень може виявитися тимчасовим розворотом. Census Bureau переглядатиме оцінку з надходженням інформації.
Однак деталі важливі, бо спад не обмежився однією мінливою категорією. Без автомобілів і бензину продажі знизилися на 0.2%. Звіт про зайнятість також показав скорочення робочих місць у роздрібній торгівлі на 19,000 у липні.
Нещодавні обговорення CNBC порушували питання можливого розриву між труднощами покупців із нижчими доходами та стійкістю домогосподарств із вищими доходами. Ці коментарі — напрям для журналістської перевірки, а не доказ поділу країни. Майбутні результати роздрібних компаній і дані про кредити домогосподарств можуть перевірити, чи проявляється цей розрив у звітних числах.
Результат — споживча економіка, що поводиться радше як сукупність течій, ніж як одна хвиля припливу.
Інфляція теж не відчувається як одна цифра
Індекс споживчих цін у липні зріс лише на 0.1% порівняно з червнем. Базова інфляція без продуктів харчування й енергії зросла на 0.2%. Це відносно спокійні місячні показники.
Річна картина складніша. Споживчі ціни були на 3.4% вищими за торішні. Харчі подорожчали на 3.0%, житло — на 3.2%, електрика — на 4.2%, а енергія загалом — на 14.7%.
Ці категорії нерівномірно впливають на домогосподарства.
Для родини, яка багато їздить, орендує житло на дефіцитному ринку або витрачає більшість доходу на необхідне, вищі витрати можуть залишити менше свободи, ніж для домогосподарства зі значними заощадженнями й гнучкими видатками. Тому один і той самий звіт про інфляцію може відчуватися дуже по-різному в різних домогосподарствах.
Це допомагає пояснити, чому магазини недорогих товарів можуть мати відвідувачів, коли загальний роздрібний продаж слабшає. Перехід до дешевших товарів — теж витрати. Купівля дешевшого бренду — теж угода. Відмова від нового автомобіля при продовженні купівлі продуктів може робити сукупні витрати стійкими на вигляд, навіть коли деякі домогосподарства стають обережнішими.
Житло поглиблює розрив
Для свого домогосподарства скористайтеся нашим посібником із посильності купівлі житла, щоб упорядкувати платіж і витрати власника.
На житловому ринку цю розбіжність уже важко ігнорувати.
Давній власник житла може мати іпотечну ставку значно нижчу за поточну ринкову та суттєвий власний капітал, накопичений за роки зростання цін. Для покупця першого житла розрахунок зовсім інший: поточні ціни, загальнонаціональна тижнева середня ставка Freddie Mac на 13 серпня — 6.67% для 30-річної іпотеки з фіксованою ставкою, податки на нерухомість, страхування та кошти, потрібні для закриття.
Отже, та сама економіка може створювати впевненого нинішнього власника житла та зневіреного потенційного покупця.
Це також може змінювати витрати. Одне домогосподарство зберігатиме кошти в очікуванні, а інше скоротить необов’язкові покупки, щоб накопичити початковий внесок, який постійно віддаляється. Сукупні роздрібні дані не показують цих індивідуальних рішень.
Саме тому сама стійкість витрат не доводить, що домогосподарства почуваються фінансово захищеними.
Наступні свідчення дадуть люди, а не лише загальні суми
Майбутні звіти роздрібних компаній про прибутки дадуть змогу краще побачити, що люди купують, які групи покупців скорочують витрати та чи підтримують знижки продажі коштом прибутку.
Кредитні дані теж матимуть значення. Зростання залишків не є автоматично ознакою скрути, але зміни прострочень, мінімальних платежів і використання поновлюваного боргу можуть показати, коли стійкість фінансується кредитом, а не заробітком.
Для житлових фахівців і фінансових планувальників практичний урок простий: середній споживач може не бути схожим на людину навпроти.
Корисна розмова починається з фактичних постійних витрат домогосподарства, резервів, стабільності доходу й строків. Вона не має припускати, що сильний річний показник роздрібних продажів означає комфорт для всіх або що один слабкий місяць означає потребу всім відступити.
Економіка розповідає не одну споживчу історію, а кілька одночасно.
Наступне запитання — не лише чи американці далі витрачають. Важливо, які саме американці витрачають, від чого відмовляються для цього й як довго такий компроміс може тривати.
Джерела й строки
- Попереднє щомісячне опитування роздрібної торгівлі (нова вкладка)
Офіційні оцінки продажів і методологія. - Стан зайнятості в липні (нова вкладка)
Офіційні дані про зайнятість у роздрібній торгівлі. - Індекс споживчих цін за липень (нова вкладка)
Офіційна деталізація інфляції для домогосподарств. - Борги та кредитування домогосподарств (нова вкладка)
Квартальний контекст кредитування домогосподарств.