ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ
ਜਦੋਂ ਪਰਿਵਾਰਾਂ ਦੇ ਖ਼ਰਚੇ ਅਤੇ ਐਮਰਜੈਂਸੀ ਲਈ ਵਿੱਤੀ ਬਚਤ ਬਹੁਤ ਵੱਖਰੇ ਹੋਣ, ਤਾਂ ਮਹੀਨਾਵਾਰ ਵਿਕਰੀ ਘਟਣ ਦੇ ਨਾਲ ਸਾਲਾਨਾ ਖ਼ਰਚ ਵਿੱਚ ਵਾਧਾ ਵੀ ਹੋ ਸਕਦਾ ਹੈ।
ਅਗਲੀ ਵੋਟ ਕਿਸ ਮਾਮਲੇ ਉੱਤੇ ਹੋਵੇਗੀ? ਰਿਟੇਲ ਆਮਦਨ ਅਤੇ ਘਰੇਲੂ ਕਰਜ਼ਾਆਉਣ ਵਾਲੀਆਂ ਕੰਪਨੀ ਰਿਪੋਰਟਾਂ ਅਤੇ ਕ੍ਰੈਡਿਟ ਅੰਕੜੇ ਦਿਖਾ ਸਕਦੇ ਹਨ ਕਿ ਵਿੱਤੀ ਦਬਾਅ ਫੈਲ ਰਿਹਾ ਹੈ ਜਾਂ ਕੁਝ ਵਰਗਾਂ ਤੱਕ ਸੀਮਤ ਹੈ।
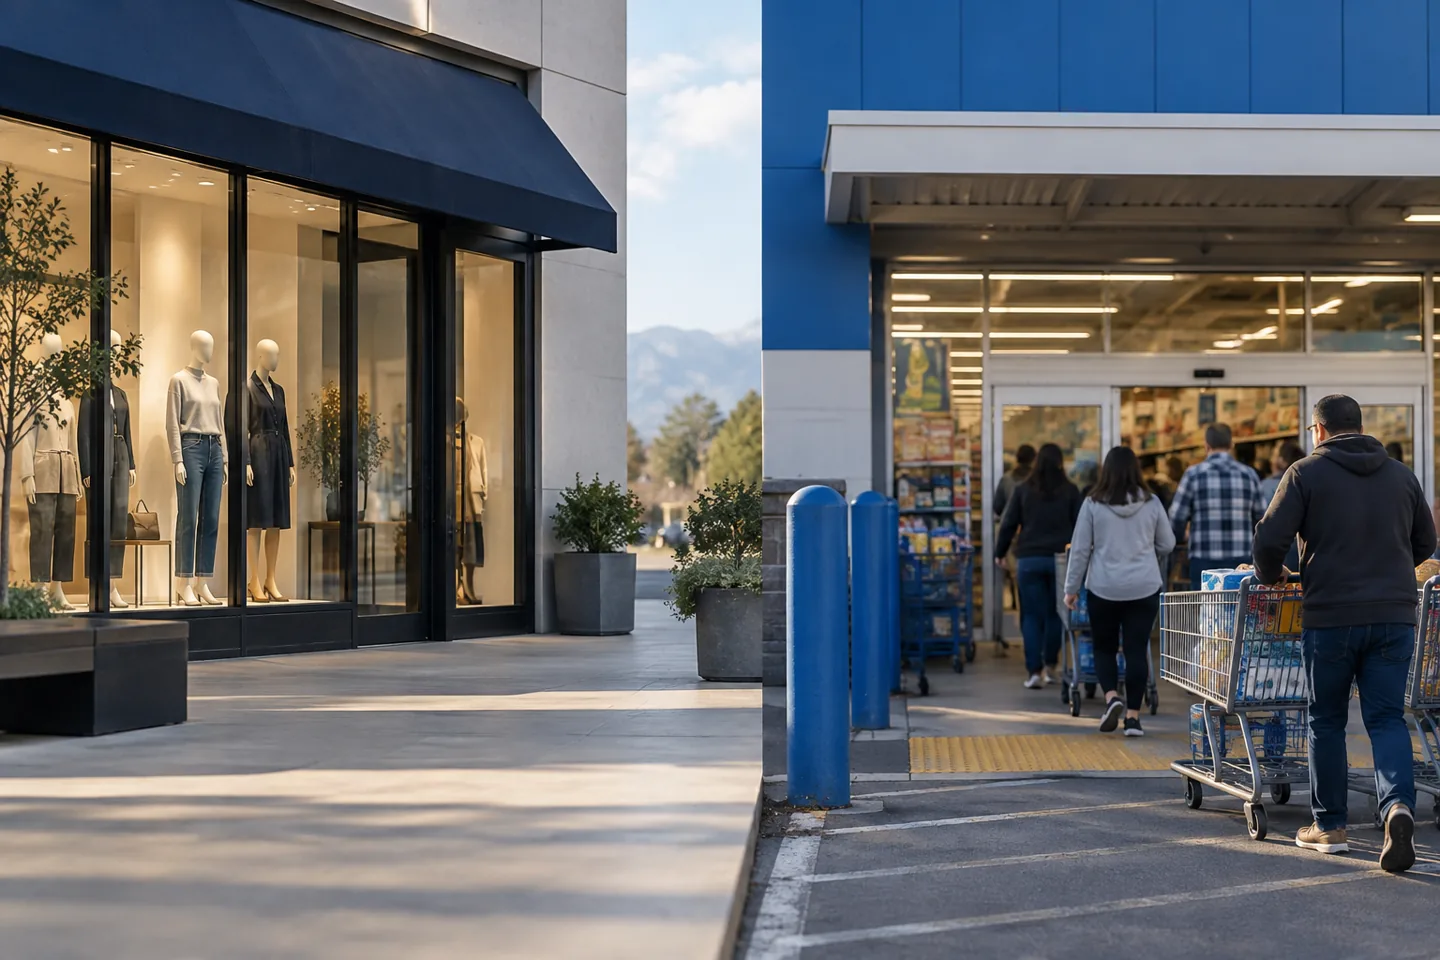
ਸੋਚੋ ਕਿ ਦੋ ਪਰਿਵਾਰ ਹੁਣ ਅਰਥਵਿਵਸਥਾ ਵਿੱਚ ਚੱਲ ਰਹੇ ਹਨ। ਇਹ ਸਿਹਤਮੰਦ ਜਾਂ ਤਣਾਅਪੂਰਨ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ, ਇਸ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਹਰੇਕ ਵਿਅਕਤੀ ਕਿਹੜੀ ਚੈੱਕਆਉਟ ਲਾਈਨ ਚੁਣਦਾ ਹੈ।
ਇੱਕ ਪਰਿਵਾਰ ਅਜੇ ਵੀ ਯਾਤਰਾ ਬੁੱਕ ਕਰ ਰਿਹਾ ਹੈ, ਬਾਹਰ ਖਾਣਾ ਖਾ ਰਿਹਾ ਹੈ ਅਤੇ ਨਵੀਂ ਤਕਨਾਲੋਜੀ ਖਰੀਦ ਰਿਹਾ ਹੈ। ਦੂਜਾ ਰਾਸ਼ਨ ਦੀਆਂ ਕੀਮਤਾਂ ਮਿਲਾ ਰਿਹਾ ਹੈ, ਵੱਡੀ ਖਰੀਦ ਟਾਲ ਰਿਹਾ ਹੈ ਅਤੇ ਹਫ਼ਤੇ ਦਾ ਬਜਟ ਪੂਰਾ ਕਰਨ ਲਈ ਸਸਤੀ ਦੁਕਾਨ ਦਾ ਇੱਕ ਵਾਧੂ ਚੱਕਰ ਲਾ ਰਿਹਾ ਹੈ।
ਰਾਸ਼ਟਰੀ ਅੰਕੜੇ ਇਨ੍ਹਾਂ ਘਰਾਂ ਨੂੰ ਇੱਕ ਨੰਬਰ ਵਿੱਚ ਮਿਲਾਉਂਦੇ ਹਨ। ਇਹ ਅੰਕੜਾ ਸਮਝਣਾ ਹੋਰ ਵੀ ਮੁਸ਼ਕਿਲ ਹੋ ਗਿਆ ਹੈ।
ਅਮਰੀਕਾ ਵਿੱਚ ਪ੍ਰਚੂਨ ਅਤੇ ਭੋਜਨ-ਸੇਵਾ ਵਿਕਰੀ ਜੁਲਾਈ ਵਿੱਚ 0.6% ਘਟ ਕੇ $763.6 ਬਿਲੀਅਨ ਰਹੀ; ਸਰਵੇਖਣ ਵਿੱਚ ਗਲਤੀ ਦੀ ਗੁੰਜਾਇਸ਼ 0.4 ਪ੍ਰਤੀਸ਼ਤ ਅੰਕ ਸੀ। ਵਾਹਨਾਂ ਤੋਂ ਇਲਾਵਾ ਵਿਕਰੀ 0.3% ਘਟੀ ਅਤੇ GDP ਦੀ ਗਣਨਾ ਵਿੱਚ ਵਰਤਿਆ ਜਾਣ ਵਾਲਾ ਪ੍ਰਚੂਨ ਕੰਟਰੋਲ ਸਮੂਹ 0.4% ਘਟਿਆ। ਮੋਟਰ ਵਾਹਨਾਂ ਅਤੇ ਉਨ੍ਹਾਂ ਦੇ ਪੁਰਜ਼ਿਆਂ ਦੇ ਡੀਲਰਾਂ ਦੀ ਵਿਕਰੀ 1.8% ਘਟੀ।
ਇਹ ਖਪਤਕਾਰਾਂ ਦੇ ਖ਼ਰਚ ਘਟਾਉਣ ਵਰਗਾ ਲੱਗਦਾ ਹੈ। ਪਰ ਕੁੱਲ ਵਿਕਰੀ ਇੱਕ ਸਾਲ ਪਹਿਲਾਂ ਨਾਲੋਂ ਫਿਰ ਵੀ 5.0% ਵੱਧ ਸੀ ਅਤੇ ਸਰਵੇਖਣ ਦੀ ਗਲਤੀ ਦੀ ਗੁੰਜਾਇਸ਼ 0.5 ਪ੍ਰਤੀਸ਼ਤ ਅੰਕ ਸੀ।
ਦੋਵੇਂ ਬਿਆਨ ਸਹੀ ਹਨ। ਇਹ ਸਾਰੇ ਮਿਲ ਕੇ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਸਵਾਲ ਦਾ ਜਵਾਬ ਨਹੀਂ ਦੇ ਰਹੇ ਹਨ: ਕਿਹੜੇ ਘਰਾਂ ਵਿੱਚ ਖਰਚ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ ਅਤੇ ਕਿਹੜੇ ਘਰਾਂ ਵਿੱਚ ਖਰਚ ਘਟਾਇਆ ਜਾ ਰਿਹਾ ਹੈ?
ਮਹੀਨਾਵਾਰ ਗਿਰਾਵਟ ਇੱਕ ਸੰਕੇਤ ਹੈ, ਇੱਕ ਫੈਸਲਾ ਨਹੀਂ
ਪ੍ਰਚੂਨ ਵਿਕਰੀ ਡਾਲਰਾਂ ਵਿੱਚ ਦੱਸੀ ਜਾਂਦੀ ਹੈ ਅਤੇ ਮੌਸਮੀ ਰੁਝਾਨਾਂ ਲਈ ਸੋਧੀ ਜਾਂਦੀ ਹੈ, ਪਰ ਮਹਿੰਗਾਈ ਲਈ ਨਹੀਂ। ਇਸ ਲਈ ਵੱਧ ਸਾਲਾਨਾ ਕੁੱਲ ਰਕਮ ਵੱਧ ਖਰੀਦ, ਉੱਚੀਆਂ ਕੀਮਤਾਂ ਜਾਂ ਲੋਕਾਂ ਵੱਲੋਂ ਖਰੀਦੀਆਂ ਚੀਜ਼ਾਂ ਵਿੱਚ ਬਦਲਾਅ ਦੇ ਮਿਲੇ-ਜੁਲੇ ਅਸਰ ਨੂੰ ਦਰਸਾ ਸਕਦੀ ਹੈ।
ਇੱਕ ਕਮਜ਼ੋਰ ਮਹੀਨਾ ਆਪਣੇ ਆਪ ਮੰਦੀ ਦਾ ਸਬੂਤ ਨਹੀਂ ਹੁੰਦਾ। ਜੂਨ ਦੀ ਵਿਕਰੀ ਦੇ ਅੰਕੜੇ ਸੋਧ ਕੇ 0.2% ਵਾਧਾ ਦਰਸਾਇਆ ਗਿਆ ਅਤੇ ਜੁਲਾਈ ਦੀ ਗਿਰਾਵਟ ਆਰਜ਼ੀ ਸਾਬਤ ਹੋ ਸਕਦੀ ਹੈ। ਹੋਰ ਜਾਣਕਾਰੀ ਮਿਲਣ ’ਤੇ Census Bureau ਅੰਦਾਜ਼ਾ ਸੋਧੇਗਾ।
ਹਾਲਾਂਕਿ, ਵੇਰਵੇ ਮਹੱਤਵਪੂਰਨ ਹਨ ਕਿਉਂਕਿ ਇਸ ਘਟਾਓ ਦੀ ਸੀਮਾ ਕੋਈ ਇੱਕ ਅਸਥਿਰ ਸ਼੍ਰੇਣੀ ਤੱਕ ਨਹੀਂ ਸੀ। ਗੱਡੀਆਂ ਅਤੇ ਪੈਟਰੋਲ ਨੂੰ ਬਾਹਰ ਰੱਖਦੇ ਹੋਏ, ਵਿਕਰੀ 0.2% ਘਟੀ। ਜੌਬਜ਼ ਰਿਪੋਰਟ ਵਿੱਚ ਵੀ ਦਿਖਾਇਆ ਗਿਆ ਕਿ ਜੁਲਾਈ ਵਿੱਚ ਰਿਟੇਲ ਨੌਕਰੀਆਂ 19,000 ਘਟ ਗਈਆਂ ਹਨ।
ਹਾਲੀਆ CNBC ਚਰਚਾਵਾਂ ਵਿੱਚ ਘੱਟ ਆਮਦਨ ਵਾਲੇ ਖਰੀਦਦਾਰਾਂ ਦੇ ਦਬਾਅ ਅਤੇ ਵੱਧ ਆਮਦਨ ਵਾਲੇ ਪਰਿਵਾਰਾਂ ਦੀ ਟਿਕੀ ਹੋਈ ਖ਼ਰਚ ਸਮਰੱਥਾ ਵਿਚਕਾਰ ਸੰਭਾਵੀ ਫ਼ਰਕ ਦੀ ਗੱਲ ਉੱਠੀ ਹੈ। ਇਹ ਟਿੱਪਣੀਆਂ ਹੋਰ ਰਿਪੋਰਟਿੰਗ ਲਈ ਦਿਸ਼ਾ ਹਨ, ਪੂਰੇ ਦੇਸ਼ ਦੀ ਵੰਡ ਦਾ ਸਬੂਤ ਨਹੀਂ। ਆਉਣ ਵਾਲੇ ਪ੍ਰਚੂਨ ਕੰਪਨੀਆਂ ਦੇ ਨਤੀਜੇ ਅਤੇ ਘਰੇਲੂ ਕਰਜ਼ੇ ਦੇ ਅੰਕੜੇ ਦੱਸ ਸਕਦੇ ਹਨ ਕਿ ਕੀ ਇਹ ਫ਼ਰਕ ਰਿਪੋਰਟ ਕੀਤੀਆਂ ਗਿਣਤੀਆਂ ਵਿੱਚ ਵੀ ਹੈ।
ਨਤੀਜੇ ਵਜੋਂ ਖਪਤਕਾਰ ਅਰਥਵਿਵਸਥਾ ਇੱਕੋ ਲਹਿਰ ਵਾਂਗ ਨਹੀਂ, ਸਗੋਂ ਕਈ ਵੱਖਰੇ ਵਹਾਅ ਵਾਂਗ ਚੱਲ ਰਹੀ ਹੈ।
ਮਹਿੰਗਾਈ ਵੀ ਇੱਕ ਅੰਕੜੇ ਵਾਂਗ ਨਹੀਂ ਜਾਪਦੀ।
ਜੁਲਾਈ ਦਾ Consumer Price Index ਜੂਨ ਨਾਲੋਂ ਸਿਰਫ਼ 0.1% ਵਧਿਆ। ਖਾਣ-ਪੀਣ ਅਤੇ ਊਰਜਾ ਤੋਂ ਬਿਨਾਂ ਕੋਰ ਮਹਿੰਗਾਈ 0.2% ਵਧੀ। ਇਹ ਮਹੀਨਾਵਾਰ ਅੰਕੜੇ ਮੁਕਾਬਲਤਨ ਹੌਲੇ ਵਾਧੇ ਵਾਲੇ ਹਨ।
ਸਾਲਾਨਾ ਤਸਵੀਰ ਵੱਧ ਔਖੀ ਹੈ। ਖਪਤਕਾਰ ਕੀਮਤਾਂ ਇੱਕ ਸਾਲ ਪਹਿਲਾਂ ਨਾਲੋਂ 3.4% ਵੱਧ ਸਨ। ਭੋਜਨ 3.0%, ਰਿਹਾਇਸ਼ 3.2%, ਬਿਜਲੀ 4.2% ਅਤੇ ਕੁੱਲ ਊਰਜਾ ਖ਼ਰਚ 14.7% ਵਧੇ ਹੋਏ ਸਨ।
ਇਹ ਵਰਗ ਘਰਾਂ ਵਿੱਚ ਇੱਕੋ ਜਿਹੇ ਨਹੀਂ ਪਹੁੰਚਦੇ।
ਇੱਕ ਅਜਿਹੇ ਪਰਿਵਾਰ ਲਈ ਜੋ ਲੰਬੇ ਦੂਰੀ ਤੱਕ ਵਾਹਨ ਚਲਾਉਂਦਾ ਹੈ, ਸਖਤ ਬਾਜ਼ਾਰ ਵਿੱਚ ਕਿਰਾਏ ‘ਤੇ ਰਹਿੰਦਾ ਹੈ ਜਾਂ ਆਪਣੀ ਆਮਦਨ ਦਾ ਜ਼ਿਆਦਾਤਰ ਹਿੱਸਾ ਜ਼ਰੂਰੀ ਵਸਤਾਂ ‘ਤੇ ਖਰਚ ਕਰਦਾ ਹੈ, ਉੱਚੀਆਂ ਕੀਮਤਾਂ ਉਸ ਘਰੇਲੂ ਬਜਟ ਨਾਲੋਂ ਘੱਟ ਥਾਂ ਛੱਡ ਸਕਦੀਆਂ ਹਨ ਜਿਸ ਵਿੱਚ ਕਾਫੀ ਬਚਤ ਅਤੇ ਲਚਕਦਾਰ ਖਰਚ ਹੁੰਦਾ ਹੈ। ਇਸ ਲਈ ਇੱਕੋ ਜਿਹੀ ਮਹਿੰਗਾਈ ਰਿਪੋਰਟ ਇੱਕ ਘਰ ਤੋਂ ਦੂਜੇ ਘਰ ਵਿੱਚ ਬਹੁਤ ਵੱਖਰੀ ਲੱਗ ਸਕਦੀ ਹੈ।
ਇਸ ਨਾਲ ਸਮਝ ਆ ਸਕਦੀ ਹੈ ਕਿ ਕੁੱਲ ਪ੍ਰਚੂਨ ਵਿਕਰੀ ਕਮਜ਼ੋਰ ਹੋਣ ਦੇ ਬਾਵਜੂਦ ਸਸਤੀਆਂ ਚੀਜ਼ਾਂ ਵੇਚਣ ਵਾਲੀਆਂ ਦੁਕਾਨਾਂ ਵਿੱਚ ਗਾਹਕ ਕਿਉਂ ਆ ਸਕਦੇ ਹਨ। ਸਸਤੇ ਵਿਕਲਪ ਚੁਣਨਾ ਵੀ ਖਰਚ ਕਰਨਾ ਹੈ। ਸਸਤਾ ਬ੍ਰਾਂਡ ਖਰੀਦਣਾ ਵੀ ਲੈਣ-ਦੇਣ ਹੈ। ਨਵੀਂ ਕਾਰ ਨਾ ਖਰੀਦ ਕੇ ਕਰਿਆਨਾ ਖਰੀਦਦੇ ਰਹਿਣ ਨਾਲ ਕੁੱਲ ਖਰਚਾ ਮਜ਼ਬੂਤ ਦਿਖ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਕੁਝ ਪਰਿਵਾਰ ਵਧੇਰੇ ਸਾਵਧਾਨ ਹੋ ਰਹੇ ਹੋਣ।
ਮਕਾਨ ਵਿਭਾਜਨ ਨੂੰ ਹੋਰ ਡੂੰਘਾ ਕਰਦਾ ਹੈ
ਆਪਣੇ ਪਰਿਵਾਰ ਦੇ ਭੁਗਤਾਨ ਅਤੇ ਮਾਲਕੀ ਦੇ ਖਰਚੇ ਇਕੱਠੇ ਸਮਝਣ ਲਈ ਸਾਡੀ ਘਰ ਖਰੀਦਣ ਦੀ ਸਮਰੱਥਾ ਬਾਰੇ ਗਾਈਡ ਵਰਤੋ।
ਰਿਹਾਇਸ਼ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਇਹ ਦੋ ਵੱਖਰੀਆਂ ਤਸਵੀਰਾਂ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰਨਾ ਮੁਸ਼ਕਲ ਹੋ ਜਾਂਦਾ ਹੈ।
ਪਹਿਲਾਂ ਤੋਂ ਘਰ ਦੇ ਮਾਲਕ ਦੀ ਮੋਰਟਗੇਜ ਦਰ ਅੱਜ ਦੇ ਬਾਜ਼ਾਰ ਨਾਲੋਂ ਕਾਫ਼ੀ ਘੱਟ ਹੋ ਸਕਦੀ ਹੈ ਅਤੇ ਕੀਮਤਾਂ ਵਧਣ ਦੇ ਸਾਲਾਂ ਦੌਰਾਨ ਘਰ ਦੀ ਕਾਫ਼ੀ ਇਕਵਿਟੀ ਬਣੀ ਹੋ ਸਕਦੀ ਹੈ। ਪਹਿਲੀ ਵਾਰ ਖਰੀਦਦਾਰ ਲਈ ਹਿਸਾਬ ਬਹੁਤ ਵੱਖਰਾ ਹੈ: ਮੌਜੂਦਾ ਕੀਮਤਾਂ, Freddie Mac ਦੀ 13 ਅਗਸਤ ਨੂੰ 30-ਸਾਲਾ ਨਿਸ਼ਚਿਤ ਦਰ ਵਾਲੇ ਮੋਰਟਗੇਜ ਦੀ 6.67% ਰਾਸ਼ਟਰੀ ਹਫ਼ਤਾਵਾਰੀ ਔਸਤ, ਜਾਇਦਾਦ ਟੈਕਸ, ਬੀਮਾ ਅਤੇ ਕਲੋਜ਼ਿੰਗ ਲਈ ਨਕਦ ਰਕਮ।
ਇਸ ਲਈ ਇੱਕੋ ਹੀ ਅਰਥਵਿਵਸਥਾ ਇੱਕ ਭਰੋਸੇਮੰਦ ਮੌਜੂਦਾ ਘਰ ਮਾਲਕ ਅਤੇ ਇੱਕ ਨਿਰਾਸ਼ ਹੋਣ ਵਾਲੇ ਖਰੀਦਦਾਰ ਨੂੰ ਪੈਦਾ ਕਰ ਸਕਦੀ ਹੈ।
ਇਸ ਨਾਲ ਖਰਚ ਕਰਨ ਦਾ ਢੰਗ ਵੀ ਬਦਲ ਸਕਦਾ ਹੈ। ਇੱਕ ਪਰਿਵਾਰ ਉਡੀਕ ਕਰਦਿਆਂ ਨਕਦੀ ਸੰਭਾਲ ਸਕਦਾ ਹੈ, ਜਦਕਿ ਦੂਜਾ ਆਪਣੀ ਮਰਜ਼ੀ ਦੇ ਗੈਰ-ਜ਼ਰੂਰੀ ਖਰਚੇ ਘਟਾ ਕੇ ਅਜਿਹੀ ਡਾਊਨ ਪੇਮੈਂਟ ਜੋੜ ਰਿਹਾ ਹੋਵੇ ਜੋ ਲਗਾਤਾਰ ਪਹੁੰਚ ਤੋਂ ਦੂਰ ਹੁੰਦੀ ਜਾ ਰਹੀ ਹੈ। ਕੁੱਲ ਪ੍ਰਚੂਨ ਅੰਕੜੇ ਇਹ ਵਿਅਕਤੀਗਤ ਚੋਣਾਂ ਨਹੀਂ ਦਿਖਾ ਸਕਦੇ।
ਇਸ ਲਈ ਖਰਚ ਦੀ ਤਾਕਤ ਹੀ ਇਹ ਨਹੀਂ ਸਾਬਤ ਕਰਦੀ ਕਿ ਘਰਾਂ ਵਿੱਚ ਸੁਰੱਖਿਆ ਮਹਿਸੂਸ ਹੋ ਰਹੀ ਹੈ।
ਅਗਲਾ ਸਬੂਤ ਲੋਕਾਂ ਤੋਂ ਆਵੇਗਾ, ਕੇਵਲ ਕੁੱਲ ਨਹੀਂ
ਆਉਣ ਵਾਲੀਆਂ ਪ੍ਰਚੂਨ ਕੰਪਨੀਆਂ ਦੀਆਂ ਕਮਾਈ ਰਿਪੋਰਟਾਂ ਨਾਲ ਹੋਰ ਨੇੜੇ ਤੋਂ ਪਤਾ ਲੱਗੇਗਾ ਕਿ ਲੋਕ ਕੀ ਖਰੀਦ ਰਹੇ ਹਨ, ਕਿਹੜੇ ਗਾਹਕ ਵਰਗ ਖਰਚ ਘਟਾ ਰਹੇ ਹਨ ਅਤੇ ਕੀ ਛੋਟਾਂ ਦੇ ਕੇ ਵਿਕਰੀ ਬਚਾਉਣ ਨਾਲ ਮੁਨਾਫਾ ਘਟ ਰਿਹਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਦੇ ਅੰਕੜੇ ਵੀ ਅਹਿਮ ਹੋਣਗੇ। ਵਧਦੇ ਬਕਾਏ ਆਪਣੇ ਆਪ ਮੁਸ਼ਕਲ ਦਾ ਸੰਕੇਤ ਨਹੀਂ ਹਨ, ਪਰ ਦੇਰ ਨਾਲ ਭੁਗਤਾਨ, ਘੱਟੋ-ਘੱਟ ਕਿਸ਼ਤਾਂ ਅਤੇ ਮੁੜ ਵਰਤੇ ਜਾ ਸਕਣ ਵਾਲੇ ਕਰਜ਼ੇ ਵਿੱਚ ਤਬਦੀਲੀਆਂ ਦਿਖਾ ਸਕਦੀਆਂ ਹਨ ਕਿ ਖ਼ਰਚ ਝੱਲਣ ਦੀ ਸਮਰੱਥਾ ਕਮਾਈ ਨਾਲ ਆ ਰਹੀ ਹੈ ਜਾਂ ਉਧਾਰ ਨਾਲ।
ਰਿਹਾਇਸ਼ ਪੇਸ਼ੇਵਰਾਂ ਅਤੇ ਵਿੱਤੀ ਯੋਜਨਾਕਾਰਾਂ ਲਈ ਅਮਲੀ ਸਬਕ ਸੌਖਾ ਹੈ: ਅੰਕੜਿਆਂ ਵਾਲਾ ਔਸਤ ਖਪਤਕਾਰ ਸਾਹਮਣੇ ਬੈਠੇ ਵਿਅਕਤੀ ਵਰਗਾ ਹੋਵੇ, ਇਹ ਜ਼ਰੂਰੀ ਨਹੀਂ।
ਇੱਕ ਫਾਇਦੇਮੰਦ ਗੱਲਬਾਤ ਘਰੇਲੂ ਅਸਲ ਸਥਿਰ ਲਾਗਤਾਂ, ਰਾਸ਼ੀ ਸੰਭਾਲ, ਆਮਦਨ ਸਥਿਰਤਾ ਅਤੇ ਟਾਈਮਿੰਗ ਨਾਲ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ। ਇਸ ਨੂੰ ਇਹ ਨਹੀਂ ਮੰਨਣਾ ਚਾਹੀਦਾ ਕਿ ਇੱਕ ਮਜ਼ਬੂਤ ਸਾਲਾਨਾ ਰਿਟੇਲ ਅੰਕੜਾ ਸਾਰਿਆਂ ਲਈ ਸੁਵਿਧਾਜਨਕ ਹੈ ਜਾਂ ਇੱਕ ਕਮਜ਼ੋਰ ਮਹੀਨੇ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਹਰ ਕੋਈ ਪਿੱਛੇ ਹਟਣਾ ਚਾਹੀਦਾ ਹੈ।
ਅਰਥਵਿਵਸਥਾ ਇੱਕ ਖਪਤਕਾਰ ਦੀ ਕਹਾਣੀ ਨਹੀਂ ਦੱਸ ਰਹੀ ਹੈ। ਇਹ ਇੱਕ ਵਾਰ ਵਿੱਚ ਕਈ ਕਹਾਣੀਆਂ ਦੱਸ ਰਹੀ ਹੈ।
ਅਗਲਾ ਸਵਾਲ ਸਿਰਫ਼ ਇਹ ਨਹੀਂ ਕਿ ਅਮਰੀਕੀ ਹਾਲੇ ਖਰਚ ਕਰ ਰਹੇ ਹਨ ਜਾਂ ਨਹੀਂ। ਇਹ ਹੈ ਕਿ ਕਿਹੜੇ ਅਮਰੀਕੀ ਖਰਚ ਕਰ ਰਹੇ ਹਨ, ਇਸ ਲਈ ਉਹ ਕੀ ਛੱਡ ਰਹੇ ਹਨ ਅਤੇ ਇਹ ਸਮਝੌਤਾ ਕਿੰਨਾ ਸਮਾਂ ਚੱਲ ਸਕਦਾ ਹੈ।
ਸਰੋਤ ਅਤੇ ਟਾਈਮਿੰਗ
- ਮਹੀਨਾਵਾਰ ਪ੍ਰਚੂਨ ਵਪਾਰ ਦਾ ਅਗਾਊਂ ਸਰਵੇਖਣ (Advance Monthly Retail Trade Survey) (ਨਵੀਂ ਟੈਬ)
ਵਿਕਰੀ ਦੇ ਅਧਿਕਾਰਤ ਅਨੁਮਾਨ ਅਤੇ ਅਨੁਮਾਨ ਲਗਾਉਣ ਦੀ ਵਿਧੀ। - ਜੁਲਾਈ ਰੋਜ਼ਗਾਰ ਸਥਿਤੀ (ਨਵੀਂ ਟੈਬ)
ਰਸਮੀ ਰਿਟੇਲ ਰੋਜ਼ਗਾਰ ਡਾਟਾ। - ਜੁਲਾਈ ਖਪਤਕਾਰ ਕੀਮਤ ਸੂਚਕ (ਨਵੀਂ ਟੈਬ)
ਸਰਕਾਰੀ ਘਰੇਲੂ ਮਹਿੰਗਾਈ ਦਾ ਵੇਰਵਾ - ਘਰੇਲੂ ਕਰਜ਼ਾ ਅਤੇ ਕ੍ਰੈਡਿਟ (ਨਵੀਂ ਟੈਬ)
ਤਿਮਾਹੀ ਘਰੇਲੂ ਕਰਜ਼ੇ ਦਾ ਸੰਦਰਭ