Ir a una sección
Una caída mensual de las ventas y un gasto anual positivo pueden coexistir cuando los hogares afrontan costos y reservas financieras muy distintos.
¿Qué se someterá a la próxima votación? Resultados de empresas minoristas y crédito de los hogaresLos próximos informes de las empresas y los datos crediticios pueden mostrar si el estrés se está ampliando o permanece concentrado.
Imagina a dos hogares en la economía actual. Esta puede parecer sólida o bajo presión según la caja de pago a la que llegue cada uno.
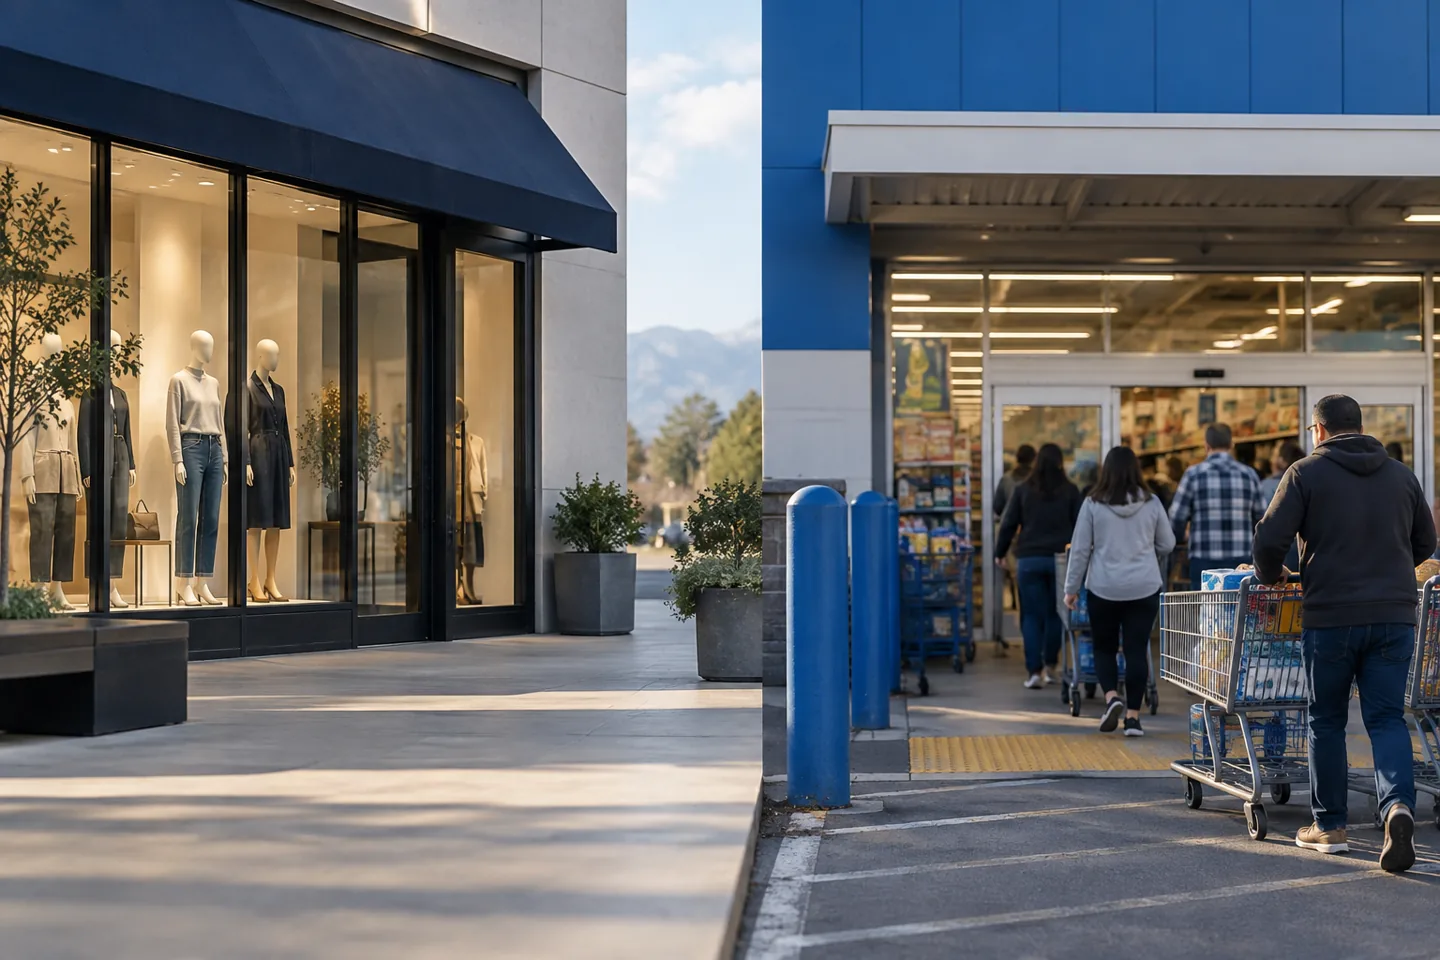
Un hogar todavía está reservando viajes, comiendo fuera y actualizando tecnología. Otro está comparando los precios de los comestibles, posponiendo una compra grande y haciendo una parada extra en una tienda de descuento para estirar la semana.
Las estadísticas nacionales fusionan esos hogares en un solo número, que es más difícil de interpretar.
Las ventas minoristas y de servicios de alimentos en Estados Unidos cayeron un 0.6% en julio a $763.6 mil millones, con un margen de error de la encuesta de 0.4 puntos porcentuales. Las ventas sin automóviles bajaron un 0.3% y el grupo de control de ventas minoristas usado en los cálculos del GDP cayó un 0.4%. Los distribuidores de vehículos y repuestos registraron una caída del 1.8%.
Eso suena como un retroceso de los consumidores, pero las ventas totales todavía fueron 5.0% más altas que el año anterior, con un margen de error de la encuesta de 0.5 puntos porcentuales.
Ambas afirmaciones son correctas, pero en conjunto dejan sin respuesta una pregunta importante: ¿qué hogares siguen gastando y cuáles están reduciendo su gasto?
Un descenso mensual es una señal, no un veredicto
Las ventas minoristas se reportan en dólares y se ajustan por patrones estacionales, pero no por inflación. Por lo tanto, un total anual más alto puede reflejar alguna combinación de más compras, precios más altos o cambios en lo que la gente compra.
Un mes débil tampoco establece una recesión. Las ventas de junio se revisaron a una ganancia del 0.2%, y julio puede resultar ser un revés temporal. La Oficina del Censo revisará la estimación a medida que llegue más información.
Aún así, los detalles importan porque el retroceso no se limitó a una categoría volátil. Excluyendo automóviles y gasolina, las ventas cayeron un 0.2%. El reporte de empleo también mostró que el empleo minorista cayó 19,000 en julio.
Recientes discusiones de CNBC han planteado una posible división entre el estrés entre los compradores de bajos ingresos y la resiliencia entre los hogares de mayores ingresos. Esos comentarios son una pista de información, no prueba de cómo se divide el país. Los próximos resultados de los minoristas y los datos sobre el crédito familiar pueden poner a prueba si esa división aparece en las cifras reportadas.
El resultado es una economía de consumo que se comporta menos como una sola marea y más como un conjunto de corrientes.
La inflación tampoco se siente como un número
El Índice de Precios al Consumidor de julio subió solo un 0.1% respecto a junio. La inflación subyacente, que excluye los alimentos y la energía, aumentó un 0.2%. Son lecturas mensuales relativamente tranquilas.
El panorama anual es más difícil. Los precios al consumidor fueron un 3.4% más altos que el año anterior. Los alimentos subieron un 3.0%, la vivienda subió un 3.2%, la electricidad subió un 4.2% y la energía en general subió un 14.7%.
Esas categorías no se distribuyen de manera uniforme entre los hogares.
Para una familia que conduce largas distancias, alquila en un mercado apretado o gasta la mayor parte de sus ingresos en artículos esenciales, los costos más altos pueden dejar menos margen del que tienen para un hogar con ahorros sustanciales y gastos flexibles. Por lo tanto, el mismo informe de inflación puede sentirse muy diferente de un hogar a otro.
Esto puede explicar por qué las tiendas de precios bajos reciben clientes mientras se debilitan las ventas minoristas totales. Optar por productos más económicos sigue siendo gastar. Comprar una marca más barata sigue siendo una transacción. Posponer la compra de un auto nuevo mientras se siguen comprando alimentos puede hacer que el gasto total parezca resistente, aunque algunos hogares actúen con más cautela.
La vivienda amplía la brecha
Para tu propio hogar, usa nuestra guía de asequibilidad de la vivienda para organizar el pago y los costos de propiedad.
En la vivienda, esas dos realidades se vuelven difíciles de ignorar.
Un propietario establecido puede tener una tasa hipotecaria muy por debajo del mercado actual y un valor neto de la vivienda significativo acumulado durante años de aumento de precios. Un comprador por primera vez enfrenta un cálculo muy diferente: los precios actuales, el promedio semanal nacional de Freddie Mac del 13 de agosto de 6.67% para una hipoteca fija a 30 años, impuestos sobre la propiedad, seguro y el efectivo necesario para cerrar.
Por lo tanto, la misma economía puede producir un propietario de vivienda existente confiado y un posible comprador desanimado.
También puede cambiar el gasto. Un hogar puede conservar dinero en efectivo mientras espera, mientras que otro puede recortar las compras discrecionales para construir un pago inicial que sigue estando fuera de su alcance. Los datos agregados de ventas minoristas no pueden mostrar esas decisiones individuales.
Es por eso que la capacidad de gasto por sí sola no demuestra que los hogares se sientan seguros.
La próxima evidencia vendrá de las personas, no solo de los totales
Los próximos informes sobre las ganancias de los minoristas ofrecerán una visión más detallada de lo que la gente está comprando, qué grupos de clientes se están retirando y si el descuento está protegiendo las ventas a expensas de los beneficios.
Los datos de crédito también serán importantes. El aumento de los saldos no es automáticamente una señal de dificultad, pero los cambios en las morosidades, los pagos mínimos y el uso de la deuda rotatoria pueden mostrar cuando la resiliencia se financia en lugar de ganarse.
Para los profesionales de la vivienda y los planificadores financieros, la lección práctica es simple: el consumidor promedio puede no parecerse a la persona sentada al otro lado de la mesa.
Una conversación útil comienza con los costos fijos reales del hogar, las reservas de efectivo, la estabilidad de ingresos y el momento. No debe suponer que un fuerte número anual de ventas minoristas significa que todo el mundo está cómodo, o que un mes débil significa que todos deberían retirarse.
La economía no está contando una historia del consumidor, sino varias a la vez.
La siguiente pregunta no es solo si los estadounidenses siguen gastando. Es quiénes gastan, a qué renuncian para hacerlo y cuánto tiempo puede sostenerse esa decisión.
Fuentes y calendario
- Encuesta mensual anticipada del comercio minorista (nueva pestaña)
Estimaciones oficiales de ventas y metodología. - Situación del empleo en julio (nueva pestaña)
Datos oficiales de empleo minorista. - Índice de Precios al Consumidor de julio (nueva pestaña)
Detalle de la inflación oficial de los hogares. - Deuda y crédito de los hogares (nueva pestaña)
Contexto trimestral del crédito a los hogares.