Nick’s Lending.Округ Placer
Українська

Ознайомтеся

Ознайомтеся з Nick’s Lending

10-річні TreasuryДохідність · 29 жовтня 2026 р.4.980%
Ставки станом на 29 жовтня 2026 р.Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.
Зателефонувати

Наступний крок / Реальні сценарії

Реальні ситуації

Чи сонячні панелі створять проблему для моєї іпотеки?

Коротка відповідь

Почніть із договору щодо сонячної системи. Власність, фінансування, оренда та договори купівлі електроенергії можуть створювати різні питання для кредиту.

Перейти до розділу
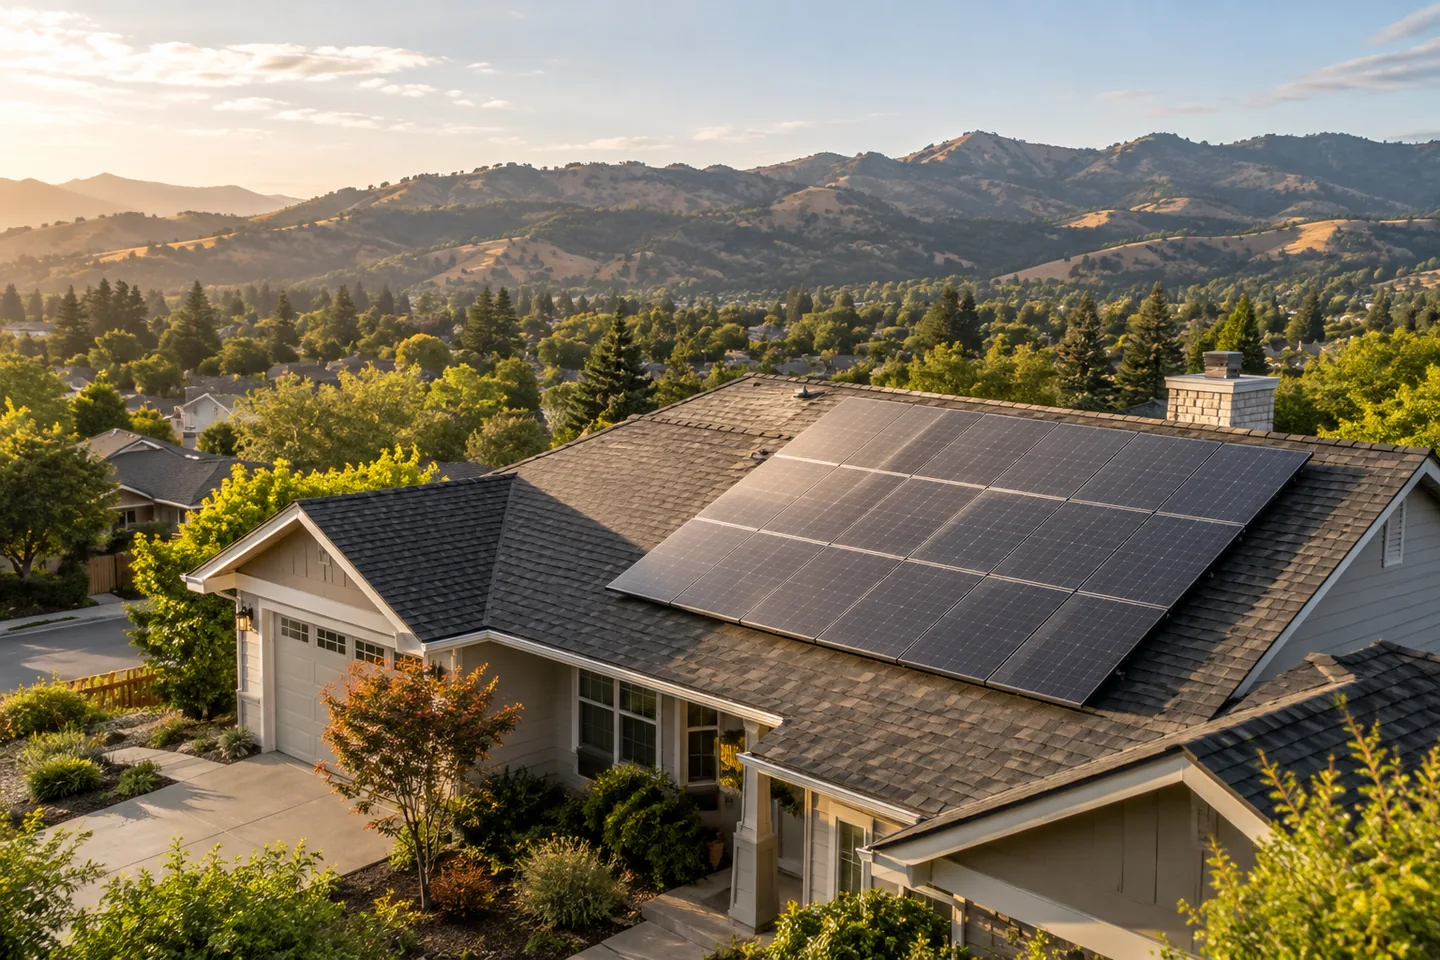
Ілюстрація: сонячні панелі на даху приміського будинку
Ілюстрація. Не фотографія людей, про яких ідеться.

Після того як родина розповіла нам про договір на сонячну електроенергію, я запитав, що потрібно кредитору. Фахівець з опрацювання справи запросив сам договір.

Саме з цього й варто було почати.

«У будинку є сонячні панелі» не пояснює, скільки винен власник або чого вимагає договір.

З’ясуйте тип вашої домовленості

Панелі повністю ваші? Придбані в кредит? Орендовані? Чи є договір купівлі електроенергії?

На нерухомість також можуть бути зареєстровані фінансування або спеціальний збір. Ці подробиці можуть вплинути на платіж, перевірку прав власності та оцінку.

Щомісячний рахунок або фото панелей не дадуть відповіді на все це.

Нехай кредитор і фахівці з права власності прочитають угоду

Запитайте, чи створюють умови питання, які потрібно вирішити до завершення угоди.

Залежно від домовленості можуть знадобитися відомості про погашення, умови передавання, згода або інші документи.

Для зворотної іпотеки потрібен окремий розгляд застосовних вимог FHA та кредитора. Правило, яке застосовують до звичайного кредиту, не вирішує питання щодо HECM.

Подбайте завчасно

Якщо купуєте, завчасно попросіть у продавця документи на сонячну систему. Якщо рефінансуєте, не припускайте, що новий кредитор прийме все, що прийняв попередній.

  1. Отримайте повну угоду.
  2. Визначте пов’язаний платіж чи зареєстроване зобов’язання.
  3. Запитайте про вимоги нового кредиту.
  4. Призначте відповідального за відсутні документи.
  5. Залишайте поточні витрати на сонячну систему в бюджеті домогосподарства.

Краще прочитати угоду зараз, ніж виявити проблему з передаванням або правом власності, коли всі очікують завершення угоди.

Цей приклад ґрунтується на реальній іпотечній розмові з вилученими ідентифікаційними відомостями. Усі цифри ілюстративні й не є чинними кредитними умовами або зобов’язанням надати кредит. Кредитні програми, ставки, вартість нерухомості та відповідність позичальника вимогам різняться.

Джерела та додаткове читання

Продовжуйте досліджувати

Кредитний звіт і звіт про право власності різняться. Які борги враховуються?Як працює зворотна іпотека?Оцінка може вимагати ремонту. Чи варто змінити кредит?

Контекст ставок та припущення

Довідкові ставки станом на зазначену дату, а не поточна індивідуальна пропозиція. Перевірте дату актуальності ставок, наведену поруч із показниками. Ознайомтеся нижче з припущеннями для кожного кредитного продукту.

Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.

На 30 років із фіксованою ставкою

Ставка 7.161% · APR 7.232%

* Звичайний іпотечний кредит (conventional) на купівлю житла строком на 30 років із фіксованою ставкою. Ціна купівлі — $650,000. Сума кредиту — $455,000. Початковий внесок — $195,000 (30%). Співвідношення суми кредиту до вартості нерухомості (LTV) — 70%. Репрезентативний кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник. 360 щомісячних платежів. Період фіксації ставки — 30 днів.

Умови наведено за номінальною ціною (par): 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора. Орієнтовний щомісячний платіж у рахунок основної суми боргу та відсотків становить $3,076.48. Платіж не включає податків на нерухомість, страхування житла, внесків до асоціації власників житла (HOA), спеціальних майнових зборів та інших платежів, пов’язаних із нерухомістю. Фактичний загальний щомісячний платіж буде вищим. Іпотечне страхування не включено, оскільки в цьому прикладі передбачено LTV на рівні 70%.

Ілюстративний розрахунок APR передбачає $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800. Фактична APR і витрати на закриття угоди залежать від остаточних умов кредиту та від того, які платежі належать до витрат за кредитом згідно із застосовним законодавством. До фіксації ставки ставка, APR, збори та доступність кредиту можуть змінюватися. Усі кредити мають відповідати вимогам щодо кредитоспроможності, доходів, активів, нерухомості, оцінки її вартості, андеррайтингу та умовам програми.

Приклад станом на 29 жовтня 2026 року, 6:35 ранку за тихоокеанським часом. Це не є схваленням, пропозицією, гарантією чи зобов’язанням надати кредит.

На 15 років із фіксованою ставкою

Ставка 6.411% · APR 6.523%

Тимчасова оцінка фіксованої ставки для кредиту на 15 років станом на 2026-10-29: на 0.750 відсоткового пункту нижча за довідкову ставку звичайного іпотечного кредиту (conventional) на 30 років. Це не умови кредитора, отримані з незалежного джерела.

Ілюстративний приклад купівлі: ціна — $650,000, кредит — $455,000, початковий внесок — $195,000 (30%), LTV — 70%, кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник; 180 щомісячних платежів; припущення про фіксацію ставки на 30 днів.

За 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора орієнтовний платіж у рахунок основної суми боргу та відсотків становить $3,941.31 на місяць. Податки, страхування, внески HOA та інші платежі, пов’язані з нерухомістю, не включено; загальний платіж буде вищим.

Модельний розрахунок APR враховує $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800 на строк 180 місяців. Це оцінка, а не пропозиція чи зобов’язання. Фактичні ставки, APR та відповідність умовам кредитування потребують індивідуального розгляду.

FHA · на 30 років із фіксованою ставкою

Ставка 6.991% · APR за моделлю 7.061%

Модельний ринковий орієнтир для кредиту FHA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

VA · на 30 років із фіксованою ставкою

Ставка 6.839% · APR за моделлю 6.908%

Модельний ринковий орієнтир для кредиту VA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

Переглянути вихідну стрічку даних

10-річні казначейські облігації США · Дохідність · 29 жовтня 2026 року · 4.980%