Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Tu próximo paso / Escenarios reales

Escenarios reales

¿Los paneles solares crearán un problema con mi hipoteca?

Respuesta breve

Comienza con el contrato solar: la propiedad, el financiamiento, los arrendamientos y los acuerdos de energía pueden generar diferentes preguntas para el préstamo.

Ir a una sección
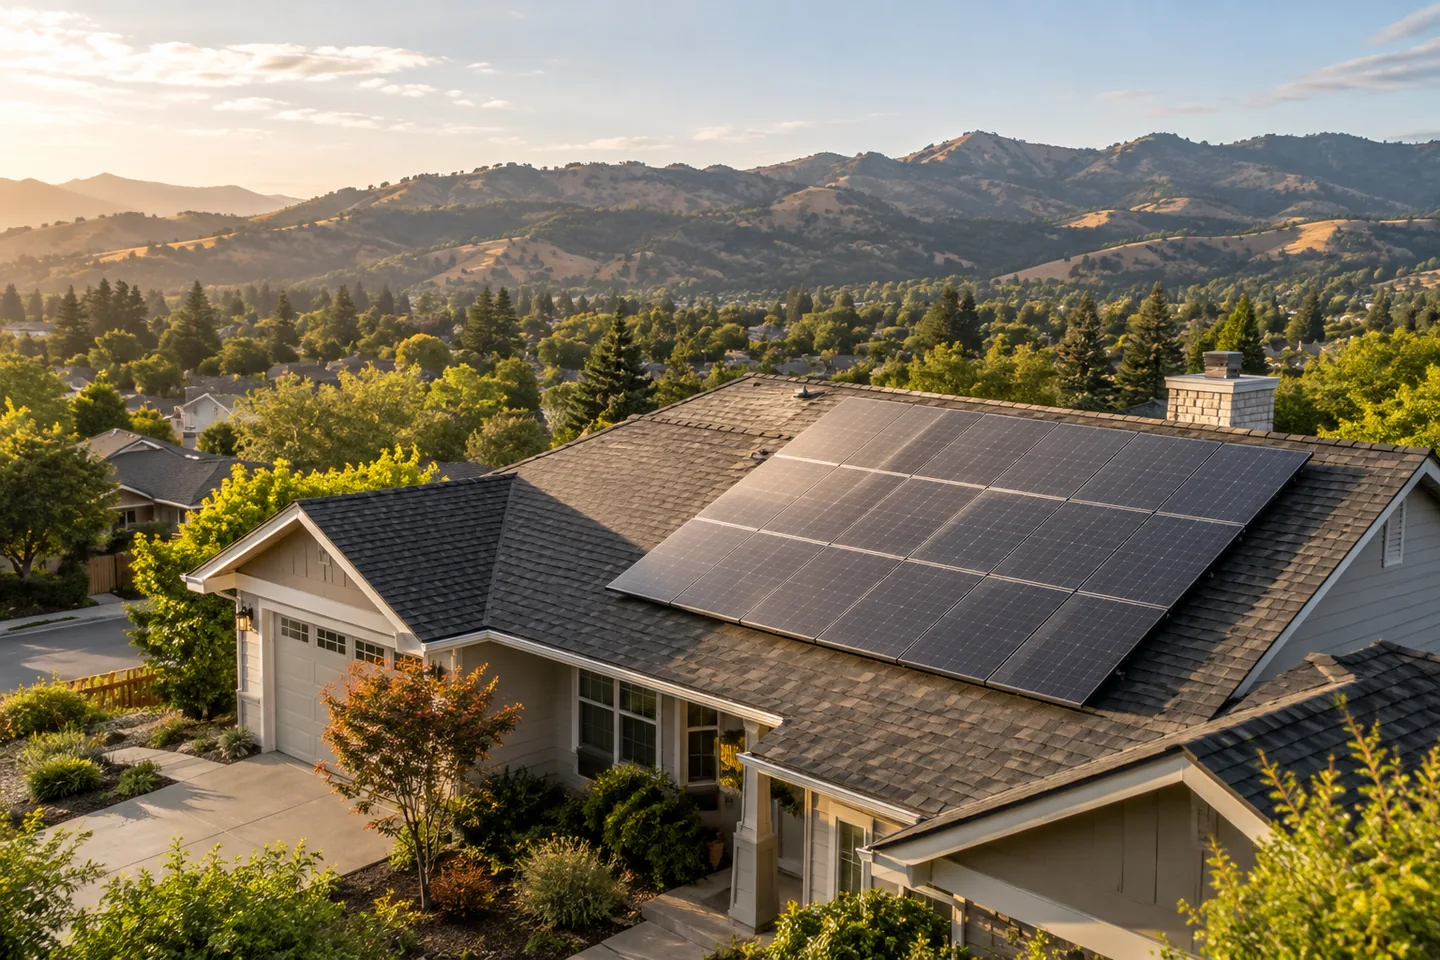
Imagen ilustrativa de paneles solares en la azotea de una casa suburbana
Imagen ilustrativa. No es una foto de las personas mencionadas.

Después de que una familia nos habló sobre un acuerdo de energía solar, le pregunté qué necesitaba el prestamista y el procesador solicitó el propio acuerdo.

Ese era el lugar correcto para empezar.

“La casa tiene solar” no nos dice lo que el propietario debe o lo que requiere el contrato.

Averigua qué tipo de acuerdo tienes

¿Los paneles son de propiedad directa, financiados o arrendados? ¿Hay un acuerdo de compra de energía?

También puede haber financiamiento o un cargo especial inscrito sobre la propiedad. Esos detalles pueden afectar el pago, la revisión del título y la tasación.

Una factura mensual o una foto de los paneles no responderá a todo eso.

Deja que el prestamista y el equipo de títulos lean el contrato

Pregunta si los términos crean algo que necesite ser resuelto antes de cerrar.

Dependiendo del acuerdo, esto podría implicar información de pago, términos de transferencia, consentimiento u otro papeleo.

Para una hipoteca inversa, los requisitos aplicables de la FHA y del prestamista necesitan su propia revisión. Una regla utilizada en un préstamo convencional no resuelve la cuestión de la HECM.

Anticípate

Si estás comprando, pide pronto los documentos del sistema solar del vendedor. Si estás refinanciando, no supongas que el nuevo prestamista aceptará todo lo que aceptó el anterior.

  1. Obtén el contrato completo.
  2. Identifica cualquier pago relacionado u obligación inscrita.
  3. Pregunta qué exige el nuevo préstamo.
  4. Asigna a alguien la tarea de obtener los documentos que faltan.
  5. Incluye el costo continuo del sistema solar en el presupuesto del hogar.

Prefiero leer el acuerdo ahora que descubrir un problema de transferencia o título cuando todos esperan cerrarlo.

Este ejemplo se basa en una discusión real sobre una hipoteca, con la información identificativa eliminada. Todos los números son ilustrativos y no representan términos actuales de préstamo ni un compromiso de otorgar crédito. Los programas de préstamos, las tasas de interés, los valores de la propiedad y la calificación del prestatario varían.

Fuentes y lecturas adicionales

Sigue explorando

Mi informe de crédito y mi informe de título de propiedad no coinciden. ¿Qué deudas cuentan?¿Cómo funciona una hipoteca inversa?La tasación puede requerir reparaciones. ¿Deberíamos cambiar el préstamo?

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%