Nick’s Lending.Округ Placer
Українська

Для власників житла

Ознайомтеся з Nick’s Lending

10-річні TreasuryДохідність · 29 жовтня 2026 р.4.980%
Ставки станом на 29 жовтня 2026 р.Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.
Зателефонувати

Для власників житла / Сонячні енергосистеми & енергія

Сонячні системи й енергія

Домашній акумулятор починається з одного запитання: що має продовжувати працювати?

Перш ніж порівнювати акумуляторні комплекти, сплануйте живлення критично важливих приладів, очікувані відключення та подробиці встановлення.

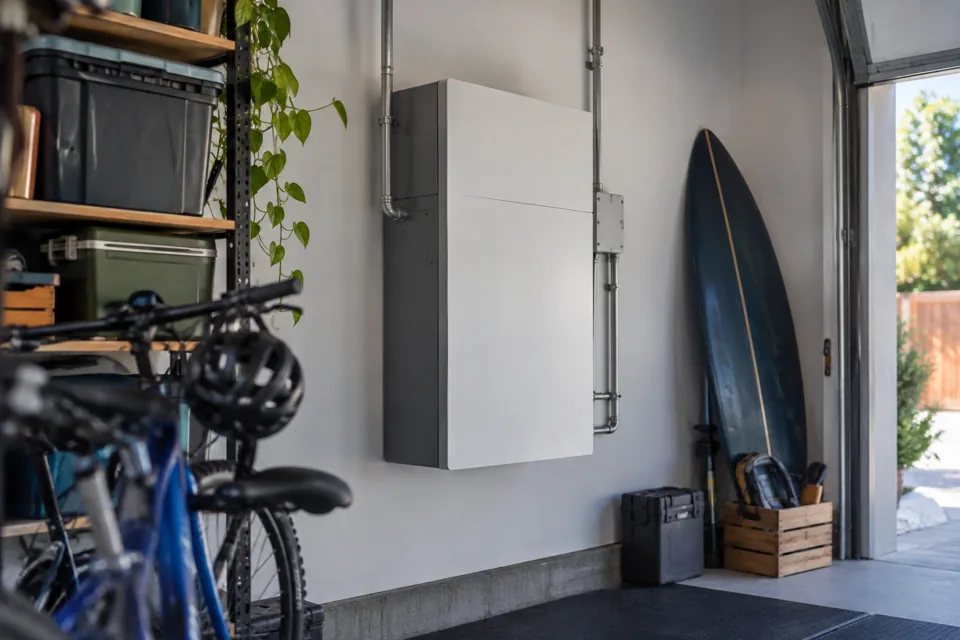
Домашня батарея, встановлена в гаражі
Редакційна ілюстрація, створена AI.

Спочатку корисне

  • Спочатку перелічіть необхідне обладнання.
  • Запитайте, що фактично може забезпечити запропонована система.
  • Не припускайте, що самі сонячні панелі забезпечать живлення під час відключення.

Визначте корисний результат

Перед порівнянням настінного акумулятора або комплекту сонячної системи складіть список того, що має працювати під час відключення. Освітлення, холодильник, засоби зв’язку, гаражні двері та свердловинний насос — різні потреби. Розмістіть необхідне зверху, а зручності — нижче.

Якщо хтось залежить від медичного обладнання з електроживленням, залучіть його медичного фахівця й постачальника обладнання до окремого аварійного плану. Не робіть домашню батарею єдиним резервом без підтвердження вимог обладнання та надійності запропонованої схеми.

Попросіть пояснення на основі навантаження

DOE описує зберігання сонячної енергії як спосіб заощадити її для подальшого використання, зокрема потенційно під час відключення. Корисне запитання — що робитиме саме ваша установка. Запитайте монтажника, які кола мають резервне живлення, як довго за розрахунком вони працюватимуть і що станеться при одночасному запуску кількох пристроїв.

Попросіть письмовий сценарій, а не загальну заяву, що батарея живитиме будинок. Запитайте, що відбувається вночі, за слабкої сонячної генерації та коли відключення починається з частково зарядженою батареєю. Демонстрація звичайної роботи має бути частиною передачі системи.

  • Які навантаження не охоплено?
  • Які припущення обґрунтовують орієнтовний час роботи?
  • Чи може система заряджатися під час відключення за запропонованим проєктом?

Врахуйте решту проєкту

Обговоріть місце обладнання, електромонтаж, дозволи, порядок перевірки й доступ для обслуговування. Запитайте, хто відповідає, якщо акумулятор і наявна сонячна система від різних постачальників. Уточніть, чи кошторис включає всі роботи для резервного живлення.

Порівняйте умови гарантії, реагування сервісу, вимоги до моніторингу та всі регулярні платежі. Якщо пропозиція передбачає економію на рахунках, попросіть припущення щодо тарифів окремо від обґрунтування резервного живлення. Надійність і керування витратами можуть бути різними цілями, і вибирати легше, коли їх не зводять до одного рекламного числа.

Майте план і поза застосунком

Зберігайте інструкції власника й номери підтримки там, де вони доступні під час проблем зі зв’язком. Запитайте, які повідомлення стану ви можете безпечно тлумачити, а які потребують сервісу. Ніколи не відкривайте корпуси батарей і не намагайтеся самі змінювати електрику.

Переглядайте план після встановлення потужного приладу або зміни потреб домогосподарства. Перш ніж покладатися на систему в надзвичайній ситуації, уточніть її обмеження у кваліфікованого монтажника. Чіткий план резервного живлення може бути скромним і водночас корисним. Точно знати, які необхідні прилади він забезпечує, важливіше, ніж вважати, що велика на вигляд установка дозволить усьому будинку працювати як завжди під час будь-якого відключення. Зберігайте узгоджений перелік електричних кіл із резервним живленням разом з остаточною документацією на встановлення.

  • Наступний крок: передайте впорядкований за пріоритетом список критичних навантажень кваліфікованому монтажнику.
Джерела й додаткові матеріали

Джерела перевірено 19 вересня 2026 року. Вимоги, графіки й доступність можуть змінюватися. Перед діями перевірте джерело за посиланням.

Загальна освітня інформація для власників житла. Дотримуйтеся інструкцій обладнання та місцевих вимог. Кваліфікований фахівець може оцінити вашу нерухомість і обставини.

Перейти до розділу

Контекст ставок та припущення

Довідкові ставки станом на зазначену дату, а не поточна індивідуальна пропозиція. Перевірте дату актуальності ставок, наведену поруч із показниками. Ознайомтеся нижче з припущеннями для кожного кредитного продукту.

Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.

На 30 років із фіксованою ставкою

Ставка 7.161% · APR 7.232%

* Звичайний іпотечний кредит (conventional) на купівлю житла строком на 30 років із фіксованою ставкою. Ціна купівлі — $650,000. Сума кредиту — $455,000. Початковий внесок — $195,000 (30%). Співвідношення суми кредиту до вартості нерухомості (LTV) — 70%. Репрезентативний кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник. 360 щомісячних платежів. Період фіксації ставки — 30 днів.

Умови наведено за номінальною ціною (par): 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора. Орієнтовний щомісячний платіж у рахунок основної суми боргу та відсотків становить $3,076.48. Платіж не включає податків на нерухомість, страхування житла, внесків до асоціації власників житла (HOA), спеціальних майнових зборів та інших платежів, пов’язаних із нерухомістю. Фактичний загальний щомісячний платіж буде вищим. Іпотечне страхування не включено, оскільки в цьому прикладі передбачено LTV на рівні 70%.

Ілюстративний розрахунок APR передбачає $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800. Фактична APR і витрати на закриття угоди залежать від остаточних умов кредиту та від того, які платежі належать до витрат за кредитом згідно із застосовним законодавством. До фіксації ставки ставка, APR, збори та доступність кредиту можуть змінюватися. Усі кредити мають відповідати вимогам щодо кредитоспроможності, доходів, активів, нерухомості, оцінки її вартості, андеррайтингу та умовам програми.

Приклад станом на 29 жовтня 2026 року, 6:35 ранку за тихоокеанським часом. Це не є схваленням, пропозицією, гарантією чи зобов’язанням надати кредит.

На 15 років із фіксованою ставкою

Ставка 6.411% · APR 6.523%

Тимчасова оцінка фіксованої ставки для кредиту на 15 років станом на 2026-10-29: на 0.750 відсоткового пункту нижча за довідкову ставку звичайного іпотечного кредиту (conventional) на 30 років. Це не умови кредитора, отримані з незалежного джерела.

Ілюстративний приклад купівлі: ціна — $650,000, кредит — $455,000, початковий внесок — $195,000 (30%), LTV — 70%, кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник; 180 щомісячних платежів; припущення про фіксацію ставки на 30 днів.

За 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора орієнтовний платіж у рахунок основної суми боргу та відсотків становить $3,941.31 на місяць. Податки, страхування, внески HOA та інші платежі, пов’язані з нерухомістю, не включено; загальний платіж буде вищим.

Модельний розрахунок APR враховує $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800 на строк 180 місяців. Це оцінка, а не пропозиція чи зобов’язання. Фактичні ставки, APR та відповідність умовам кредитування потребують індивідуального розгляду.

FHA · на 30 років із фіксованою ставкою

Ставка 6.991% · APR за моделлю 7.061%

Модельний ринковий орієнтир для кредиту FHA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

VA · на 30 років із фіксованою ставкою

Ставка 6.839% · APR за моделлю 6.908%

Модельний ринковий орієнтир для кредиту VA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

Переглянути вихідну стрічку даних

10-річні казначейські облігації США · Дохідність · 29 жовтня 2026 року · 4.980%



