Перейти до розділу
Чи допоможе оренда іншої половини отримати кредит на дуплекс у Roseville?
Так, документально підтверджена оренда квартири, у якій ви не житимете, може допомогти, якщо відповідає вимогам. У наведеному прикладі FHA підтверджена оренда $2,200 на місяць дає $1,650 за розрахунком 75%. Кредитор усе одно має схвалити нерухомість, документи й повний кредитний сценарій.
Короткі відповіді
Відкрийте запитання. Прочитайте відповідь тут.
Яку частину оренди можна врахувати?
Не розраховуйте, що для підтвердження платоспроможності зарахують кожен долар орендної плати. Для купівлі за FHA без історії здавання об’єкта в оренду розрахунок зазвичай використовує 75% меншої із сум: ринкової орендної плати за висновком оцінювача або орендної плати за договором. Оренду потрібно підтвердити необхідною оцінкою та орендними документами. HUD Handbook 4000.1, дохід від оренди
Для ілюстрації:
| Підтверджена місячна оренда житлової одиниці орендаря | Розрахунок 75% |
|---|---|
| $2,200 | $1,650 |
| $2,300 | $1,725 |
Це зменшення на 25%, а не резерв 10% на простій. Це кредитний розрахунок, а не обіцянка, що фактичний ремонт, простої та інші витрати залишаться в межах цієї суми.
У звичайному іпотечному фінансуванні також часто застосовують розрахунок у 75%, коли для визначення відповідності вимогам використовують договори оренди або орендну плату, підтверджену оцінювачем. Правила Fannie Mae містять обмеження, пов’язані з поточним житловим платежем покупця та досвідом управління орендою. Перш ніж визначати, як дохід входитиме до розрахунку відповідності вимогам, потрібно підтвердити ці обставини та застосовні правила кредитора. Правила Fannie Mae щодо орендного доходу
Помешкання, де житиме покупець, не додає умовної орендної плати до цього сценарію проживання власника. Ми оцінюємо одне орендне помешкання, а не два. Загальні правила орендного доходу Fannie Mae
Яку орендну плату враховувати під час пошуку в Roseville?
Наведені нижче приклади оренди — дослідницький зріз станом на 21 вересня 2026 року.
Для початкового прикладу з двома спальнями я б заклав $2,200 на місяць і також перевірив цифри за $2,300. Це робочі припущення, а не оцінка будинку, якого покупець ще не обрав.
В одному оголошенні про дуплекс на Kent Street у Roseville зазначено чинну орендну плату $2,200 і $2,225 за його квартири з двома спальнями. Запитувана ціна $775,000 перевищує ціль цього покупця, тому оголошення дає контекст орендних ставок, а не приклад купівлі за $600,000. Ці орендні суми наведені в оголошенні, а не підтверджені незалежною перевіркою договорів. Оголошення про місцевий дуплекс
Для порівняння, Estia Roseville рекламує помешкання дуплексного типу з двома спальнями, іншими характеристиками та спільними зручностями за вищою орендною платою, зокрема із зазначеною початковою ставкою $2,775. Я б не переносив цю цифру на старіший дуплекс лише тому, що обидва розташовані в Roseville. Планування Estia та рекламовані орендні ставки
Коли буде адреса, ми зможемо порівняти схожі житлові одиниці поблизу й розглянути фактичний договір оренди. Кількість спалень, стан, паркування, зовнішній простір і платник комунальних послуг — усе це складники порівняння.
FHA чи звичайна іпотека з невеликим початковим внеском?
За ціни купівлі $600,000 це корисні початкові орієнтири:
| Варіант фінансування | Можливий мінімальний початковий внесок | Сума в доларах |
|---|---|---|
| FHA, за відповідності вимогам | 3.5% | $21,000 |
| Дуплекс із проживанням власника, що відповідає вимогам conventional через автоматизовану перевірку ризиків | 5% | $30,000 |
Мінімальний початковий внесок FHA може становити 3.5%. Стандартна матриця автоматизованого андеррайтингу Fannie Mae допускає фінансування до 95% для основного житла на дві одиниці, що відповідає вимогам. Відомий звичайний кредит із внеском 3% призначений для відповідного житла на одну одиницю; це не стандартний варіант для дуплексу. Огляд початкових внесків HUD · Матриця відповідності вимогам Fannie Mae
Отже, якщо на початковий внесок відкладено лише від 3% до 4%, FHA варто розглянути уважно. У цьому прикладі звичайний кредит означав би необхідність знайти ще $9,000 на початковий внесок порівняно з FHA.
Ці суми — початкові внески, а не всі кошти, потрібні для завершення угоди. Витрати на оформлення, передоплачені витрати та обов’язкові резерви потребують окремого бюджету. Для порівняння також потрібні фактичні відсоткові ставки й витрати на іпотечне страхування. Сам по собі бал 680 не показує, який варіант дешевший або краще підходить.
Я б порівняв обидва варіанти для одного об’єкта й запитав: який повний щомісячний платіж, скільки коштів залишиться після угоди та чи витримає покупець простій без орендаря або великий ремонт?
Як довго покупцю потрібно було б там жити?
Для FHA принаймні один позичальник зазвичай має заселитися протягом 60 днів після підписання заставного документа й мати намір проживати там щонайменше рік. Це має бути справжнє основне житло. HUD Handbook 4000.1, основні місця проживання
Зберегти дуплекс для оренди згодом — це можливість для обговорення, а не гарантована дата виїзду. Перед переїздом перегляньте зобов’язання щодо проживання за підписаним кредитом, страхування та вимоги до оренди. Для звичайного кредиту також підтвердьте конкретні умови проживання в його документах.
Заселений дуплекс також породжує практичне запитання: чи буде помешкання покупця справді доступне вчасно? Нехай агент перевірить чинні орендні відносини, перш ніж вважати будь-яку половину майбутнім домом покупця.
Що буде далі?
Цей покупець усе ще шукає. Немає обраного дуплексу чи завершеної купівлі, про яку можна повідомити.
Коли об’єкт виглядає перспективним, я хотів би розглянути його ціну, планування одиниць, договір оренди, підтверджену орендну плату, податки, страхування, стан і доступну дату заселення разом зі схваленням покупця. Ми також підтвердимо історію житлових платежів, досвід орендодавця за наявності та кошти після закриття.
Орендна плата може допомогти, але я хочу, щоб покупцеві було комфортно володіти нерухомістю, навіть коли інша житлова одиниця потребує ремонту або стоїть порожньою між орендарями.
Думаєте про купівлю дуплексу? Надішліть адресу, яку розглядаєте. Ми допоможемо порівняти фінансування й зрозуміти можливу роль оренди іншої квартири.
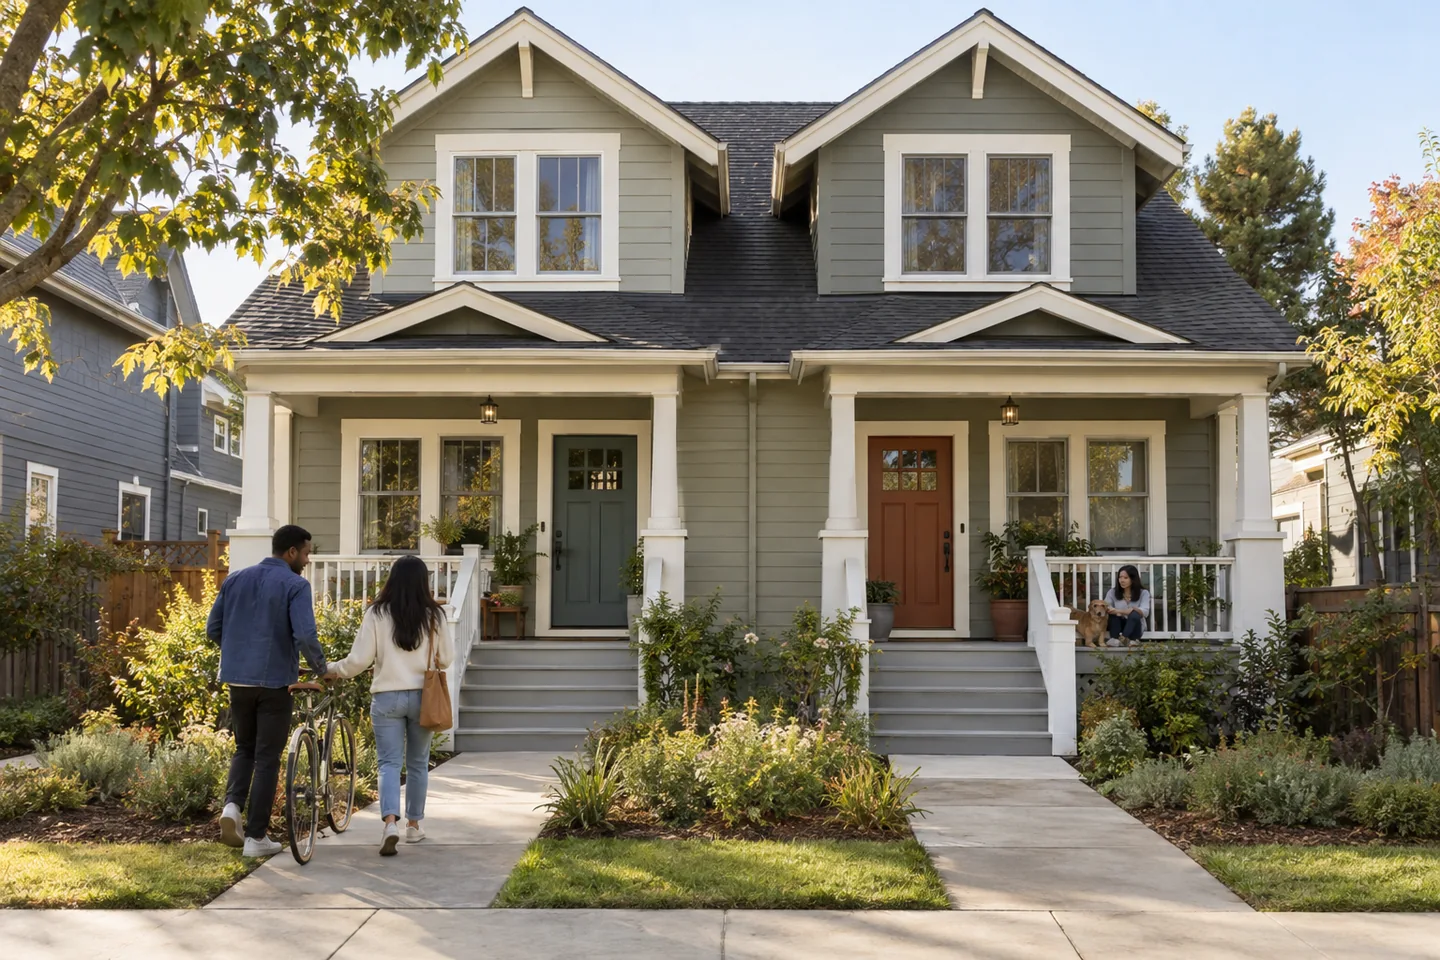
Покупець першого житла шукає дуплекс у Roseville з простим планом: жити в одній половині й здавати іншу в оренду.
Покупець має схвалення, розуміє варіанти фінансування й ще шукає відповідний об’єкт. Тепер питання в тому, як конкретний дуплекс відповідає схваленню та що станеться, якщо згодом покупець переїде й залишить його для оренди.
Ось сценарій:
| Подробиці | Початкова точка покупця |
|---|---|
| Цільова ціна купівлі | Близько $600,000 |
| Річний дохід | $120,000, або $10,000 валового доходу щомісяця |
| Кредитний бал | 680 |
| Платіж студентського кредиту | $350 на місяць |
| Інший борг | Не повідомлено; розглядається додатковий щомісячний резерв $200 для кредитних карток |
| Наявний початковий внесок | Розглядаємо варіанти приблизно від 3% до 4% |
| Нерухомість | Ще не обрано; орендна плата та площі житлових одиниць потребують перевірки |
Сума $200 — плановий резерв, а не підтверджений платіж із кредитного звіту. Під час перевірки фактичного кредиту ми використали б документовані зобов’язання.
Яку частину орендної плати можна врахувати?
Не розраховуйте, що для підтвердження платоспроможності зарахують кожен долар орендної плати. Для купівлі за FHA без історії здавання об’єкта в оренду розрахунок зазвичай використовує 75% меншої із сум: ринкової орендної плати за висновком оцінювача або орендної плати за договором. Оренду потрібно підтвердити необхідною оцінкою та орендними документами. HUD Handbook 4000.1, дохід від оренди
Для ілюстрації:
| Підтверджена місячна оренда житлової одиниці орендаря | Розрахунок 75% |
|---|---|
| $2,200 | $1,650 |
| $2,300 | $1,725 |
Це зменшення на 25%, а не резерв 10% на простій. Це кредитний розрахунок, а не обіцянка, що фактичний ремонт, простої та інші витрати залишаться в межах цієї суми.
У звичайному іпотечному фінансуванні також часто застосовують розрахунок у 75%, коли для визначення відповідності вимогам використовують договори оренди або орендну плату, підтверджену оцінювачем. Правила Fannie Mae містять обмеження, пов’язані з поточним житловим платежем покупця та досвідом управління орендою. Перш ніж визначати, як дохід входитиме до розрахунку відповідності вимогам, потрібно підтвердити ці обставини та застосовні правила кредитора. Правила Fannie Mae щодо орендного доходу
Помешкання, де житиме покупець, не додає умовної орендної плати до цього сценарію проживання власника. Ми оцінюємо одне орендне помешкання, а не два. Загальні правила орендного доходу Fannie Mae
Яку орендну плату враховувати під час пошуку в Roseville?
Наведені нижче приклади оренди — дослідницький зріз станом на 21 вересня 2026 року.
Для початкового прикладу з двома спальнями я б заклав $2,200 на місяць і також перевірив цифри за $2,300. Це робочі припущення, а не оцінка будинку, якого покупець ще не обрав.
В одному оголошенні про дуплекс на Kent Street у Roseville зазначено чинну орендну плату $2,200 і $2,225 за його квартири з двома спальнями. Запитувана ціна $775,000 перевищує ціль цього покупця, тому оголошення дає контекст орендних ставок, а не приклад купівлі за $600,000. Ці орендні суми наведені в оголошенні, а не підтверджені незалежною перевіркою договорів. Оголошення про місцевий дуплекс
Для порівняння, Estia Roseville рекламує помешкання дуплексного типу з двома спальнями, іншими характеристиками та спільними зручностями за вищою орендною платою, зокрема із зазначеною початковою ставкою $2,775. Я б не переносив цю цифру на старіший дуплекс лише тому, що обидва розташовані в Roseville. Планування Estia та рекламовані орендні ставки
Коли буде адреса, ми зможемо порівняти схожі житлові одиниці поблизу й розглянути фактичний договір оренди. Кількість спалень, стан, паркування, зовнішній простір і платник комунальних послуг — усе це складники порівняння.
FHA чи conventional із невеликим початковим внеском?
За ціни купівлі $600,000 це корисні початкові орієнтири:
| Варіант фінансування | Можливий мінімальний початковий внесок | Сума в доларах |
|---|---|---|
| FHA, за відповідності вимогам | 3.5% | $21,000 |
| Дуплекс із проживанням власника, що відповідає вимогам conventional через автоматизовану перевірку ризиків | 5% | $30,000 |
Мінімальний початковий внесок FHA може становити 3.5%. Стандартна матриця автоматизованого андеррайтингу Fannie Mae допускає фінансування до 95% для основного житла на дві одиниці, що відповідає вимогам. Відомий звичайний кредит із внеском 3% призначений для відповідного житла на одну одиницю; це не стандартний варіант для дуплексу. Огляд початкових внесків HUD · Матриця відповідності вимогам Fannie Mae
Отже, якщо на початковий внесок відкладено лише від 3% до 4%, FHA варто розглянути уважно. У цьому прикладі звичайний кредит означав би необхідність знайти ще $9,000 на початковий внесок порівняно з FHA.
Ці суми — початкові внески, а не всі кошти, потрібні для завершення угоди. Витрати на оформлення, передоплачені витрати та обов’язкові резерви потребують окремого бюджету. Для порівняння також потрібні фактичні відсоткові ставки й витрати на іпотечне страхування. Сам по собі бал 680 не показує, який варіант дешевший або краще підходить.
Я б порівняв обидва варіанти для одного об’єкта й запитав: який повний щомісячний платіж, скільки коштів залишиться після угоди та чи витримає покупець простій без орендаря або великий ремонт?
Як довго покупцю потрібно було б там жити?
Для FHA принаймні один позичальник зазвичай має заселитися протягом 60 днів після підписання заставного документа й мати намір проживати там щонайменше рік. Це має бути справжнє основне житло. HUD Handbook 4000.1, основні місця проживання
Зберегти дуплекс для оренди згодом — це можливість для обговорення, а не гарантована дата виїзду. Перед переїздом перегляньте зобов’язання щодо проживання за підписаним кредитом, страхування та вимоги до оренди. Для звичайного кредиту також підтвердьте конкретні умови проживання в його документах.
Заселений дуплекс також породжує практичне запитання: чи буде помешкання покупця справді доступне вчасно? Нехай агент перевірить чинні орендні відносини, перш ніж вважати будь-яку половину майбутнім домом покупця.
Що буде далі?
Цей покупець усе ще шукає. Немає обраного дуплексу чи завершеної купівлі, про яку можна повідомити.
Коли об’єкт виглядає перспективним, я хотів би розглянути його ціну, планування одиниць, договір оренди, підтверджену орендну плату, податки, страхування, стан і доступну дату заселення разом зі схваленням покупця. Ми також підтвердимо історію житлових платежів, досвід орендодавця за наявності та кошти після закриття.
Орендна плата може допомогти, але я хочу, щоб покупцеві було комфортно володіти нерухомістю, навіть коли інша житлова одиниця потребує ремонту або стоїть порожньою між орендарями.
Думаєте про купівлю дуплексу? Надішліть адресу, яку розглядаєте. Ми допоможемо порівняти фінансування й зрозуміти можливу роль оренди іншої квартири.
Цей приклад ґрунтується на реальній іпотечній розмові з вилученими ідентифікаційними відомостями. Усі цифри ілюстративні й не є чинними кредитними умовами або зобов’язанням надати кредит. Кредитні програми, ставки, вартість нерухомості та відповідність позичальника вимогам різняться.