Перейти до розділу
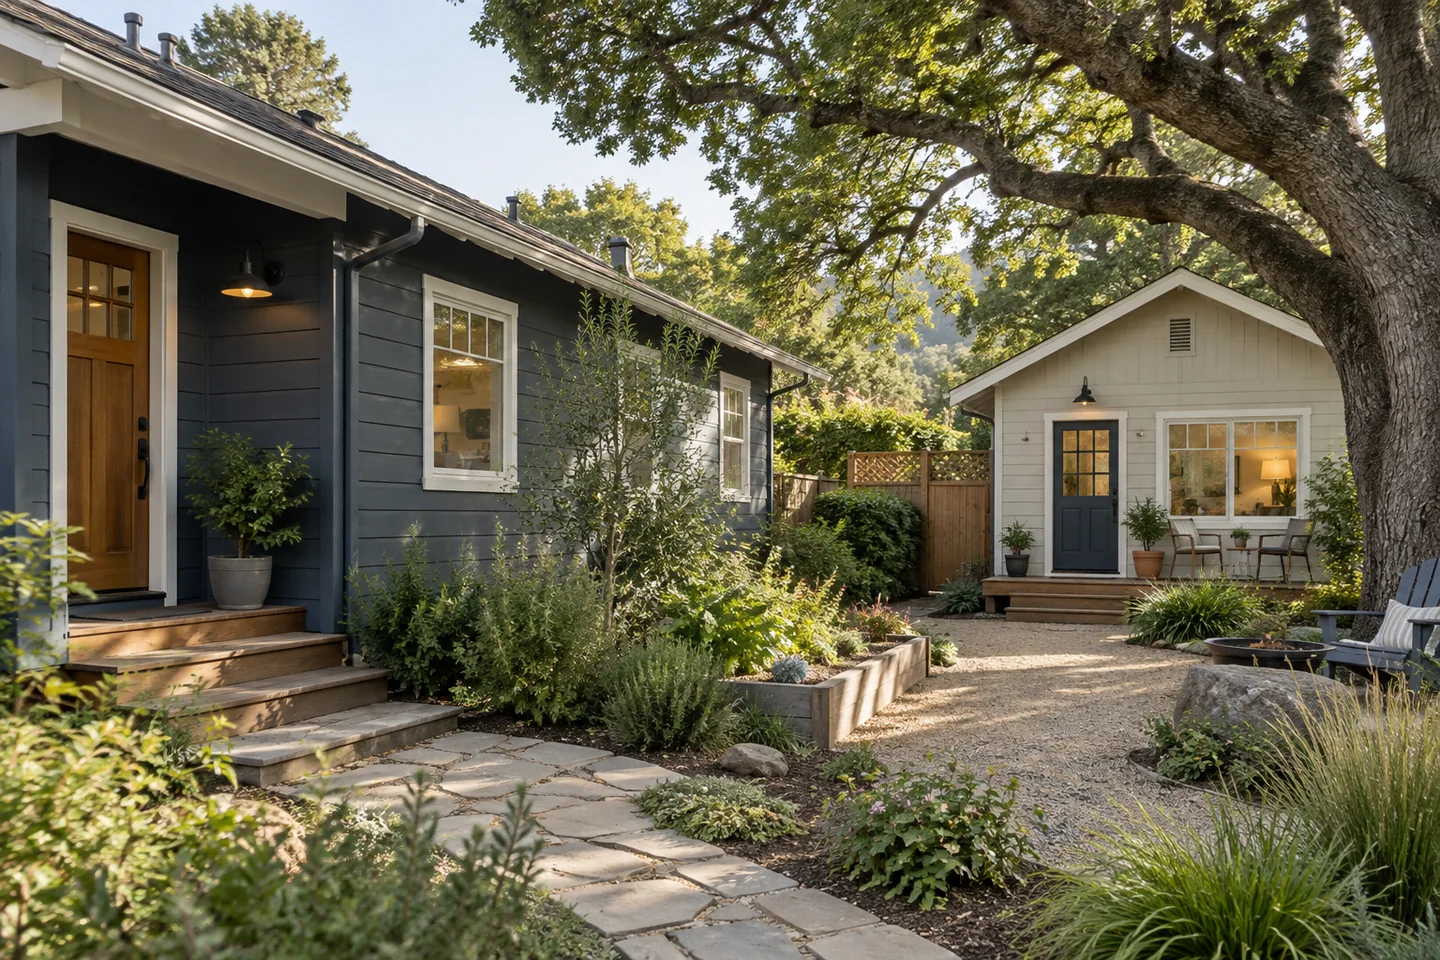
Я звернув увагу на справу, де опис нерухомості позичальником не збігався з даними округу та агента щодо кількості житлових одиниць.
Це потрібно було з’ясувати, перш ніж покладатися на ціну.
Нам потрібно фінансувати фактичну нерухомість, а не її опис, який дає найпривабливіший розрахунок.
Почніть із фактів про нерухомість
Окремий вхід або друга кухня самі по собі не вирішують питання. Як і опис в оголошенні.
Будинок із додатковою житловою одиницею, або ADU, не є автоматично дуплексом для іпотеки. Класифікацію мають підтверджувати записи про об’єкт, законне використання, оцінка й перевірка кредитора.
Я б зібрав доступну інформацію та запитав, що ще не вирішено. Дозвіл, опис права власності й оцінка можуть відповідати на різні запитання.
З’ясуйте, що змінюється в кредиті
Після підтвердження класифікації запитайте, що вона означає для:
- Доступні кредитні програми.
- Потрібний початковий внесок або власний капітал.
- Перевірка оцінки.
- Чи можна використати орендний дохід.
- Ціна та платіж.
Якщо початкова пропозиція передбачала одну житлову одиницю, а перевірка підтверджує дві, потрібне оновлене порівняння.
Зробіть це до побудови плану навколо оренди
Додатковий простір може бути корисним вашій сім’ї чи привабливим для орендаря. Це не означає автоматично, що всю очікувану орендну плату чи вартість можна врахувати в іпотечному розрахунку.
Краще вирішити питання щодо житлової одиниці завчасно, ніж змінювати фінансування після того, як ви побудували навколо нього плани.
Принесіть наявну інформацію про нерухомість. Ми з’ясуємо, що потрібно оцінювачу й кредитору, перш ніж вважати пропозицію здійсненним планом.
Цей приклад ґрунтується на реальній іпотечній розмові з вилученими ідентифікаційними відомостями. Усі цифри ілюстративні й не є чинними кредитними умовами або зобов’язанням надати кредит. Кредитні програми, ставки, вартість нерухомості та відповідність позичальника вимогам різняться.