Ir a una sección
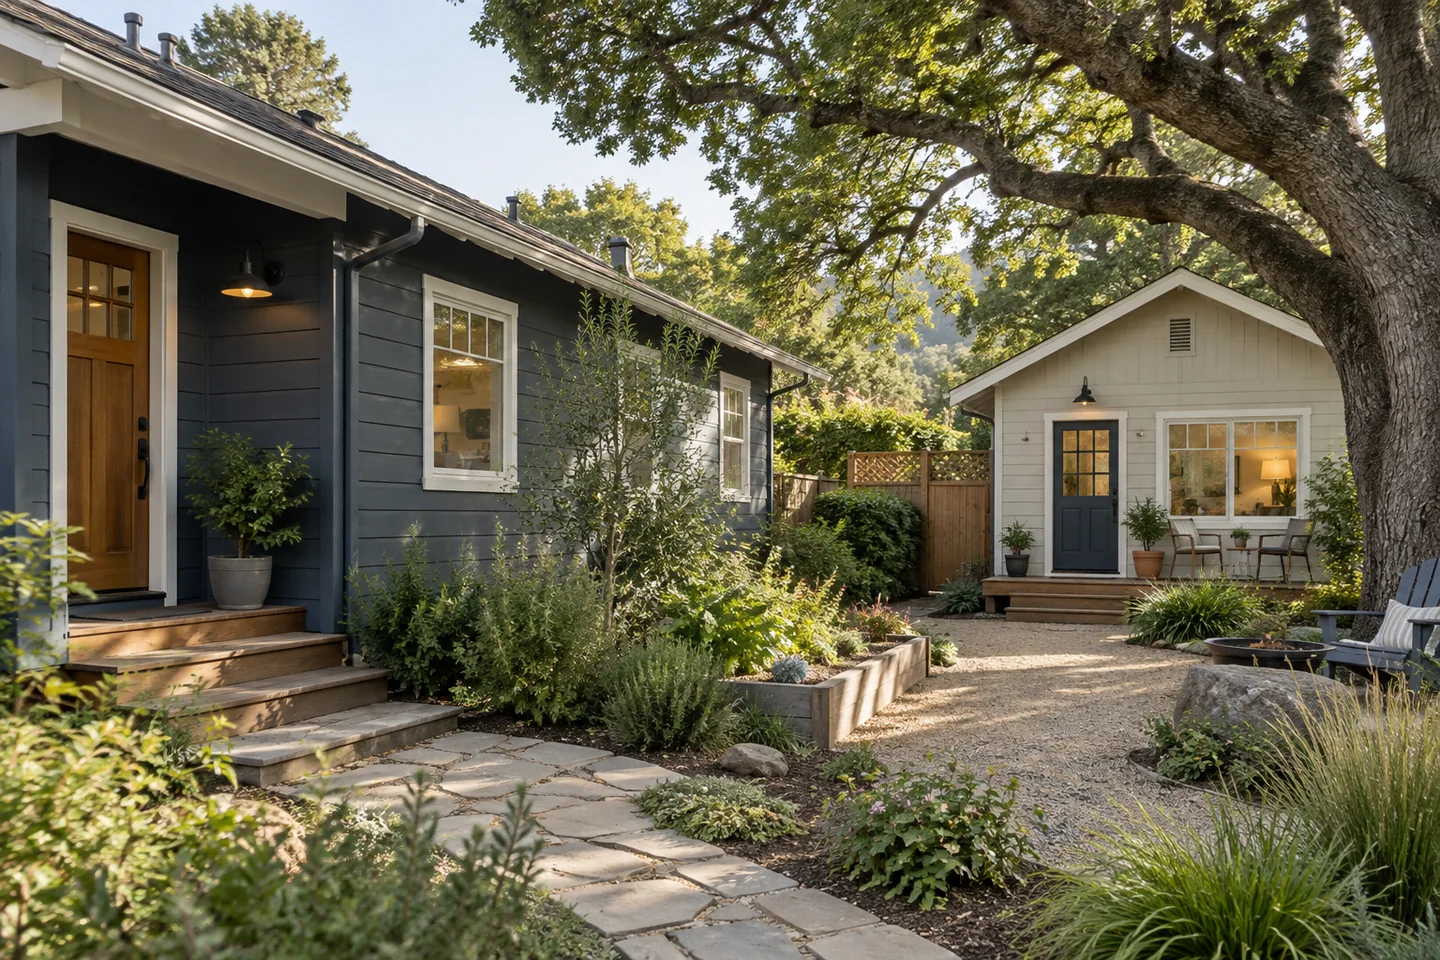
Señalé un expediente en el que la descripción del solicitante no coincidía con la información del condado y del agente sobre el número de unidades.
Había que resolverlo antes de confiar en la cotización.
Necesitamos financiar la propiedad que realmente existe, no la descripción que produzca la cotización más atractiva.
Empieza por los datos de la propiedad
Una entrada separada o una segunda cocina no resuelven por sí solas la pregunta. Tampoco la descripción del anuncio.
Una casa con unidad de vivienda accesoria, o ADU, no es automáticamente un dúplex para fines hipotecarios. Los registros, uso legal, tasación y revisión del prestamista deben respaldar la clasificación.
Reuniría la información disponible y preguntaría qué falta resolver. Un permiso, una descripción de título y una tasación pueden responder preguntas distintas.
Averigua qué cambia en el préstamo
Cuando la clasificación esté respaldada, pregunta qué significa para:
- Los programas disponibles.
- El enganche o valor neto necesario.
- La revisión de tasación.
- La posibilidad de usar ingresos por renta.
- Las condiciones de precio y el pago.
Si la cotización original suponía una unidad y la revisión indica dos, necesitamos una comparación actualizada.
Hazlo antes de depender de la renta
Un espacio adicional puede servir a tu familia o resultar atractivo para un inquilino. Eso no significa que todo su valor o renta esperada pueda usarse en el cálculo hipotecario.
Prefiero resolver el número de unidades al principio que cambiar el financiamiento después de que hayas hecho tus planes.
Trae la información que tengas. Podemos identificar qué necesitan el tasador y el prestamista antes de tratar una cotización como un plan viable.
Este ejemplo se basa en una conversación hipotecaria real con información identificativa eliminada. Las cifras son ilustrativas, no condiciones actuales ni un compromiso de préstamo. Los programas, tasas, valores de propiedad y requisitos varían.
Fuentes y lecturas adicionales
Estas fuentes externas pueden estar en inglés. Podemos ayudarte a conversar sobre ellas en español.



