ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ
ਕੀ ਦੂਜੀ ਯੂਨਿਟ ਦਾ ਕਿਰਾਇਆ Roseville ਵਿੱਚ ਡੁਪਲੈਕਸ ਖਰੀਦਣ ਲਈ ਲੋਨ ਦੀ ਯੋਗਤਾ ਪੂਰੀ ਕਰਨ ਵਿੱਚ ਮੇਰੀ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ?
ਹਾਂ, ਜਿਸ ਯੂਨਿਟ ਵਿੱਚ ਤੁਸੀਂ ਨਹੀਂ ਰਹੋਗੇ, ਉਸ ਦਾ ਦਸਤਾਵੇਜ਼ਾਂ ਨਾਲ ਸਮਰਥਿਤ ਅਤੇ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਯੋਗ ਕਿਰਾਇਆ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ। ਇੱਥੇ ਦਿੱਤੀ FHA ਦੀ ਉਦਾਹਰਨ ਵਿੱਚ $2,200 ਮਹੀਨਾਵਾਰ ਸਮਰਥਿਤ ਕਿਰਾਏ ਉੱਤੇ 75% ਦਾ ਹਿਸਾਬ ਲਾਉਣ ਨਾਲ $1,650 ਬਣਦੇ ਹਨ। ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਫਿਰ ਵੀ ਜਾਇਦਾਦ, ਦਸਤਾਵੇਜ਼ਾਂ ਅਤੇ ਲੋਨ ਦੀ ਪੂਰੀ ਸਥਿਤੀ ਨੂੰ ਮਨਜ਼ੂਰੀ ਦੇਣੀ ਪਵੇਗੀ।
ਤੁਰੰਤ ਜਵਾਬ
ਇੱਕ ਸਵਾਲ ਖੋਲ੍ਹੋ । ਜਵਾਬ ਇੱਥੇ ਪੜ੍ਹੋ।
ਕਿਰਾਏ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ ਗਿਣਿਆ ਜਾ ਸਕਦਾ ਹੈ?
ਲੋਨ ਲਈ ਯੋਗ ਹੋਣ ਵਾਸਤੇ ਕਿਰਾਏ ਦਾ ਹਰ ਡਾਲਰ ਵਰਤ ਸਕਣ ਦੀ ਯੋਜਨਾ ਨਾ ਬਣਾਓ। ਜੇ FHA ਨਾਲ ਖਰੀਦੀ ਜਾਣ ਵਾਲੀ ਜਾਇਦਾਦ ਦਾ ਕਿਰਾਏ ਦਾ ਕੋਈ ਪਿਛਲਾ ਰਿਕਾਰਡ ਨਹੀਂ ਹੈ, ਤਾਂ ਹਿਸਾਬ ਵਿੱਚ ਆਮ ਤੌਰ ਉੱਤੇ ਮੁੱਲਾਂਕਣਕਾਰ ਦੇ ਬਾਜ਼ਾਰੀ ਕਿਰਾਏ ਅਤੇ ਲੀਜ਼ ਵਿੱਚ ਲਿਖੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਘੱਟ ਰਕਮ ਦਾ 75% ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ। ਕਿਰਾਏ ਨੂੰ ਲਾਜ਼ਮੀ ਮੁੱਲਾਂਕਣ ਅਤੇ ਕਿਰਾਏ ਸੰਬੰਧੀ ਦਸਤਾਵੇਜ਼ਾਂ ਦਾ ਸਮਰਥਨ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। HUD ਹੈਂਡਬੁੱਕ 4000.1, ਕਿਰਾਏ ਦੀ ਆਮਦਨ
ਉਦਾਹਰਨ ਲਈ:
| ਕਿਰਾਏਦਾਰ ਦੀ ਯੂਨਿਟ ਦਾ ਸਮਰਥਿਤ ਮਹੀਨਾਵਾਰ ਕਿਰਾਇਆ | 75% ਦਾ ਹਿਸਾਬ |
|---|---|
| $2,200 | $1,650 |
| $2,300 | $1,725 |
ਇਹ 25% ਦੀ ਕਟੌਤੀ ਹੈ, ਘਰ ਖਾਲੀ ਰਹਿਣ ਲਈ 10% ਦੀ ਗੁੰਜਾਇਸ਼ ਨਹੀਂ। ਇਹ ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦੇ ਮੁਲਾਂਕਣ ਦਾ ਹਿਸਾਬ ਹੈ, ਇਸ ਗੱਲ ਦਾ ਵਾਅਦਾ ਨਹੀਂ ਕਿ ਅਸਲ ਮੁਰੰਮਤਾਂ, ਘਰ ਖਾਲੀ ਰਹਿਣ ਅਤੇ ਹੋਰ ਖਰਚੇ ਇਸ ਰਕਮ ਦੇ ਅੰਦਰ ਹੀ ਰਹਿਣਗੇ।
ਲੀਜ਼ ਜਾਂ ਮੁੱਲਾਂਕਣਕਾਰ ਵੱਲੋਂ ਸਮਰਥਿਤ ਕਿਰਾਏ ਨਾਲ ਯੋਗਤਾ ਤੈਅ ਕਰਨ ਵੇਲੇ ਰਵਾਇਤੀ ਫਾਇਨਾਂਸਿੰਗ ਵਿੱਚ ਵੀ ਆਮ ਤੌਰ ਉੱਤੇ 75% ਦਾ ਹਿਸਾਬ ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ। Fannie Mae ਦੀ ਜਾਣਕਾਰੀ ਵਿੱਚ ਖਰੀਦਦਾਰ ਦੇ ਮੌਜੂਦਾ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨ ਅਤੇ ਕਿਰਾਏ ਦੀਆਂ ਜਾਇਦਾਦਾਂ ਸੰਭਾਲਣ ਦੇ ਤਜਰਬੇ ਨਾਲ ਜੁੜੀਆਂ ਪਾਬੰਦੀਆਂ ਸ਼ਾਮਲ ਹਨ। ਯੋਗਤਾ ਦੇ ਹਿਸਾਬ ਵਿੱਚ ਇਹ ਆਮਦਨ ਕਿਵੇਂ ਸ਼ਾਮਲ ਹੋਵੇਗੀ, ਇਹ ਤੈਅ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਾਨੂੰ ਇਨ੍ਹਾਂ ਤੱਥਾਂ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਦੇ ਲਾਗੂ ਨਿਯਮਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪਵੇਗੀ। ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਬਾਰੇ Fannie Mae ਦੀ ਜਾਣਕਾਰੀ
ਮਾਲਕ ਦੇ ਆਪ ਰਹਿਣ ਵਾਲੀ ਇਸ ਸਥਿਤੀ ਵਿੱਚ, ਖਰੀਦਦਾਰ ਜਿਸ ਯੂਨਿਟ ਵਿੱਚ ਰਹੇਗਾ ਉਸ ਦਾ ਕਾਲਪਨਿਕ ਕਿਰਾਇਆ ਨਹੀਂ ਜੋੜਿਆ ਜਾਂਦਾ। ਅਸੀਂ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੀ ਜਾਣ ਵਾਲੀ ਇੱਕ ਯੂਨਿਟ ਦਾ ਮੁਲਾਂਕਣ ਕਰ ਰਹੇ ਹਾਂ, ਦੋ ਦਾ ਨਹੀਂ। ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਬਾਰੇ Fannie Mae ਦੇ ਆਮ ਨਿਯਮ
Roseville ਵਿੱਚ ਘਰ ਲੱਭਦੇ ਸਮੇਂ ਸਾਨੂੰ ਕਿੰਨਾ ਕਿਰਾਇਆ ਮੰਨ ਕੇ ਚੱਲਣਾ ਚਾਹੀਦਾ ਹੈ?
ਹੇਠਾਂ ਦਿੱਤੀਆਂ ਕਿਰਾਏ ਦੀਆਂ ਉਦਾਹਰਨਾਂ 21 ਸਤੰਬਰ, 2026 ਨੂੰ ਕੀਤੀ ਖੋਜ ਦੀ ਉਸ ਵੇਲੇ ਦੀ ਤਸਵੀਰ ਹਨ।
ਦੋ ਬੈੱਡਰੂਮਾਂ ਦੀ ਸ਼ੁਰੂਆਤੀ ਉਦਾਹਰਨ ਲਈ, ਮੈਂ ਹਿਸਾਬ ਵਿੱਚ $2,200 ਪ੍ਰਤੀ ਮਹੀਨਾ ਵਰਤਾਂਗਾ ਅਤੇ $2,300 ਉੱਤੇ ਵੀ ਹਿਸਾਬ ਕਰਾਂਗਾ। ਇਹ ਹਿਸਾਬ ਲਈ ਧਾਰਨਾਵਾਂ ਹਨ, ਉਸ ਘਰ ਦਾ ਮੁੱਲਾਂਕਣ ਨਹੀਂ ਜੋ ਖਰੀਦਦਾਰ ਨੇ ਅਜੇ ਚੁਣਿਆ ਹੀ ਨਹੀਂ।
Roseville ਵਿੱਚ Kent Street ਉੱਤੇ ਇੱਕ ਡੁਪਲੈਕਸ ਦੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਇਸ ਦੀਆਂ ਦੋ ਬੈੱਡਰੂਮਾਂ ਵਾਲੀਆਂ ਯੂਨਿਟਾਂ ਦੇ ਮੌਜੂਦਾ ਕਿਰਾਏ $2,200 ਅਤੇ $2,225 ਦੱਸੇ ਗਏ ਹਨ। ਇਸ ਦੀ ਮੰਗੀ ਕੀਮਤ $775,000 ਇਸ ਖਰੀਦਦਾਰ ਦੇ ਟੀਚੇ ਤੋਂ ਵੱਧ ਹੈ, ਇਸ ਲਈ ਇਹ ਕਿਰਾਏ ਦਾ ਸੰਦਰਭ ਦਿੰਦਾ ਹੈ, $600,000 ਦੀ ਖਰੀਦ ਦੀ ਉਦਾਹਰਨ ਨਹੀਂ। ਇਹ ਕਿਰਾਏ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦੱਸੇ ਗਏ ਹਨ, ਸੁਤੰਤਰ ਤੌਰ ਉੱਤੇ ਜਾਂਚੀਆਂ ਲੀਜ਼ਾਂ ਤੋਂ ਨਹੀਂ ਲਏ ਗਏ। ਸਥਾਨਕ ਡੁਪਲੈਕਸ ਦਾ ਇਸ਼ਤਿਹਾਰ
ਤੁਲਨਾ ਲਈ, Estia Roseville ਵੱਖਰੀਆਂ ਵਿਸ਼ੇਸ਼ਤਾਵਾਂ ਅਤੇ ਸਾਂਝੀਆਂ ਸੁਵਿਧਾਵਾਂ ਵਾਲੇ ਦੋ ਬੈੱਡਰੂਮਾਂ ਦੇ ਡੁਪਲੈਕਸ ਘਰ ਵੱਧ ਕਿਰਾਏ ਉੱਤੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦਿਖਾਉਂਦਾ ਹੈ। ਇਨ੍ਹਾਂ ਵਿੱਚ $2,775 ਤੋਂ ਸ਼ੁਰੂ ਹੋਣ ਵਾਲਾ ਕਿਰਾਇਆ ਵੀ ਦਰਜ ਹੈ। ਸਿਰਫ਼ ਇਸ ਲਈ ਕਿ ਦੋਵੇਂ Roseville ਵਿੱਚ ਹਨ, ਮੈਂ ਇਹ ਰਕਮ ਕਿਸੇ ਪੁਰਾਣੇ ਡੁਪਲੈਕਸ ਉੱਤੇ ਲਾਗੂ ਨਹੀਂ ਕਰਾਂਗਾ। Estia ਦੇ ਘਰਾਂ ਦੇ ਨਕਸ਼ੇ ਅਤੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦਿੱਤੇ ਕਿਰਾਏ
ਪਤਾ ਮਿਲਣ ਤੋਂ ਬਾਅਦ ਅਸੀਂ ਨੇੜੇ ਦੀਆਂ ਮਿਲਦੀਆਂ-ਜੁਲਦੀਆਂ ਯੂਨਿਟਾਂ ਦੀ ਤੁਲਨਾ ਕਰ ਸਕਦੇ ਹਾਂ ਅਤੇ ਅਸਲ ਲੀਜ਼ ਦੇਖ ਸਕਦੇ ਹਾਂ। ਬੈੱਡਰੂਮ, ਹਾਲਤ, ਪਾਰਕਿੰਗ, ਬਾਹਰਲੀ ਥਾਂ ਅਤੇ ਬਿਜਲੀ-ਪਾਣੀ ਵਰਗੀਆਂ ਸੇਵਾਵਾਂ ਦੇ ਬਿੱਲ ਕੌਣ ਭਰਦਾ ਹੈ—ਇਹ ਸਭ ਉਸ ਤੁਲਨਾ ਵਿੱਚ ਸ਼ਾਮਲ ਹੋਣੇ ਚਾਹੀਦੇ ਹਨ।
ਥੋੜ੍ਹੇ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਨਾਲ FHA ਜਾਂ ਰਵਾਇਤੀ ਲੋਨ?
$600,000 ਦੀ ਖਰੀਦ ਕੀਮਤ ਉੱਤੇ ਇਹ ਲਾਭਦਾਇਕ ਸ਼ੁਰੂਆਤੀ ਹਿਸਾਬ ਹਨ:
| ਫਾਇਨਾਂਸਿੰਗ ਵਿਕਲਪ | ਸੰਭਾਵੀ ਘੱਟੋ-ਘੱਟ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ | ਡਾਲਰਾਂ ਵਿੱਚ ਰਕਮ |
|---|---|---|
| FHA, ਜੇ ਯੋਗਤਾ ਪੂਰੀ ਹੋਵੇ | 3.5% | $21,000 |
| ਆਟੋਮੈਟਿਕ ਲੋਨ ਮੁਲਾਂਕਣ ਰਾਹੀਂ ਮਾਲਕ ਦੇ ਆਪ ਰਹਿਣ ਵਾਲੇ ਯੋਗ ਡੁਪਲੈਕਸ ਲਈ ਰਵਾਇਤੀ ਲੋਨ | 5% | $30,000 |
FHA ਦਾ ਘੱਟੋ-ਘੱਟ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ 3.5% ਹੋ ਸਕਦਾ ਹੈ। Fannie Mae ਦੀ ਆਮ ਆਟੋਮੈਟਿਕ ਲੋਨ ਮੁਲਾਂਕਣ ਸਾਰਣੀ ਯੋਗ ਦੋ-ਯੂਨਿਟ ਮੁੱਖ ਰਿਹਾਇਸ਼ ਉੱਤੇ 95% ਤੱਕ ਫਾਇਨਾਂਸਿੰਗ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਜਾਣਿਆ-ਪਛਾਣਿਆ 3% ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਵਾਲਾ ਰਵਾਇਤੀ ਵਿਕਲਪ ਯੋਗ ਇੱਕ-ਯੂਨਿਟ ਘਰਾਂ ਲਈ ਹੈ; ਇਹ ਡੁਪਲੈਕਸ ਦਾ ਆਮ ਵਿਕਲਪ ਨਹੀਂ ਹੈ। ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਬਾਰੇ HUD ਦੀ ਸੰਖੇਪ ਜਾਣਕਾਰੀ · Fannie Mae ਦੀ ਯੋਗਤਾ ਸਾਰਣੀ
ਇਸ ਲਈ, ਜੇ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਲਈ ਸਿਰਫ਼ 3% ਤੋਂ 4% ਰੱਖਿਆ ਹੈ, ਤਾਂ FHA ਨੂੰ ਧਿਆਨ ਨਾਲ ਵੇਖਣਾ ਬਣਦਾ ਹੈ। ਇਸ ਉਦਾਹਰਨ ਵਿੱਚ FHA ਦੇ ਮੁਕਾਬਲੇ ਰਵਾਇਤੀ ਲੋਨ ਲਈ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਵਾਸਤੇ ਹੋਰ $9,000 ਲੱਭਣੇ ਪੈਣਗੇ।
ਇਹ ਰਕਮਾਂ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਹਨ, ਖਰੀਦ ਪੂਰੀ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਕੁੱਲ ਨਕਦ ਰਕਮ ਨਹੀਂ। ਖਰੀਦ ਅਤੇ ਲੋਨ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚਿਆਂ, ਅਗਾਊਂ ਭਰੇ ਜਾਣ ਵਾਲੇ ਖਰਚਿਆਂ ਅਤੇ ਕਿਸੇ ਵੀ ਲਾਜ਼ਮੀ ਰਿਜ਼ਰਵ ਰਕਮ ਲਈ ਵੱਖਰਾ ਬਜਟ ਚਾਹੀਦਾ ਹੈ। ਤੁਲਨਾ ਵਿੱਚ ਅਸਲ ਵਿਆਜ ਦਰਾਂ ਅਤੇ ਮੋਰਟਗੇਜ ਬੀਮੇ ਦੇ ਖਰਚੇ ਵੀ ਲੋੜੀਂਦੇ ਹਨ। ਸਿਰਫ਼ 680 ਦਾ ਸਕੋਰ ਇਹ ਨਹੀਂ ਦੱਸਦਾ ਕਿ ਕਿਹੜਾ ਵਿਕਲਪ ਘੱਟ ਖਰਚੀਲਾ ਹੈ ਜਾਂ ਵਧੀਆ ਢੁਕਦਾ ਹੈ।
ਮੈਂ ਇੱਕੋ ਜਾਇਦਾਦ ਲਈ ਦੋਵਾਂ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰਾਂਗਾ ਅਤੇ ਪੁੱਛਾਂਗਾ: ਪੂਰਾ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਕਿੰਨਾ ਹੈ, ਖਰੀਦ ਪੂਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਕਿੰਨੀ ਨਕਦ ਰਕਮ ਬਚਦੀ ਹੈ ਅਤੇ ਕੀ ਖਰੀਦਦਾਰ ਯੂਨਿਟ ਖਾਲੀ ਰਹਿਣ ਜਾਂ ਵੱਡੀ ਮੁਰੰਮਤ ਦਾ ਖਰਚਾ ਸੰਭਾਲ ਸਕਦਾ ਹੈ?
ਖਰੀਦਦਾਰ ਨੂੰ ਉੱਥੇ ਕਿੰਨਾ ਸਮਾਂ ਰਹਿਣਾ ਪਵੇਗਾ?
FHA ਲਈ ਆਮ ਤੌਰ ਉੱਤੇ ਘੱਟੋ-ਘੱਟ ਇੱਕ ਕਰਜ਼ਦਾਰ ਦਾ ਜਾਇਦਾਦ ਨੂੰ ਲੋਨ ਦੀ ਜ਼ਮਾਨਤ ਬਣਾਉਣ ਵਾਲੇ ਦਸਤਾਵੇਜ਼ ਉੱਤੇ ਦਸਤਖਤ ਕਰਨ ਤੋਂ 60 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਉੱਥੇ ਰਹਿਣਾ ਸ਼ੁਰੂ ਕਰਨਾ ਅਤੇ ਘੱਟੋ-ਘੱਟ ਇੱਕ ਸਾਲ ਉੱਥੇ ਰਹਿਣ ਦਾ ਇਰਾਦਾ ਰੱਖਣਾ ਲਾਜ਼ਮੀ ਹੁੰਦਾ ਹੈ। ਇਹ ਅਸਲ ਮੁੱਖ ਰਿਹਾਇਸ਼ ਹੋਣੀ ਲਾਜ਼ਮੀ ਹੈ। HUD ਹੈਂਡਬੁੱਕ 4000.1, ਮੁੱਖ ਰਿਹਾਇਸ਼ਾਂ
ਬਾਅਦ ਵਿੱਚ ਡੁਪਲੈਕਸ ਨੂੰ ਕਿਰਾਏ ਦੀ ਜਾਇਦਾਦ ਵਜੋਂ ਰੱਖਣਾ ਗੱਲਬਾਤ ਕਰਨ ਯੋਗ ਸੰਭਾਵਨਾ ਹੈ, ਉੱਥੋਂ ਜਾਣ ਦੀ ਪੱਕੀ ਮਿਤੀ ਨਹੀਂ। ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਦਸਤਖਤ ਕੀਤੇ ਲੋਨ ਦੀਆਂ ਉੱਥੇ ਰਹਿਣ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ, ਬੀਮੇ ਅਤੇ ਕਿਰਾਏ ਸੰਬੰਧੀ ਸ਼ਰਤਾਂ ਦੀ ਸਮੀਖਿਆ ਕਰੋ। ਰਵਾਇਤੀ ਲੋਨ ਲਈ ਵੀ ਉਸ ਲੋਨ ਦੇ ਦਸਤਾਵੇਜ਼ਾਂ ਵਿੱਚ ਰਹਿਣ ਦੀਆਂ ਖਾਸ ਸ਼ਰਤਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ।
ਜਿਸ ਡੁਪਲੈਕਸ ਵਿੱਚ ਪਹਿਲਾਂ ਹੀ ਲੋਕ ਰਹਿੰਦੇ ਹੋਣ, ਉਹ ਇੱਕ ਵਿਹਾਰਕ ਸਵਾਲ ਵੀ ਖੜ੍ਹਾ ਕਰਦਾ ਹੈ: ਕੀ ਖਰੀਦਦਾਰ ਦੀ ਯੂਨਿਟ ਅਸਲ ਵਿੱਚ ਸਮੇਂ ਸਿਰ ਉਪਲਬਧ ਹੋਵੇਗੀ? ਇਹ ਮੰਨਣ ਤੋਂ ਪਹਿਲਾਂ ਕਿ ਕਿਸੇ ਵੀ ਪਾਸੇ ਨੂੰ ਖਰੀਦਦਾਰ ਦਾ ਘਰ ਬਣਾਇਆ ਜਾ ਸਕਦਾ ਹੈ, ਏਜੰਟ ਤੋਂ ਮੌਜੂਦਾ ਕਿਰਾਏਦਾਰੀਆਂ ਦੀ ਸਮੀਖਿਆ ਕਰਵਾਓ।
ਅੱਗੇ ਕੀ ਹੋਵੇਗਾ?
ਇਹ ਖਰੀਦਦਾਰ ਅਜੇ ਵੀ ਘਰ ਲੱਭ ਰਿਹਾ ਹੈ। ਦੱਸਣ ਲਈ ਨਾ ਕੋਈ ਡੁਪਲੈਕਸ ਚੁਣਿਆ ਗਿਆ ਹੈ ਅਤੇ ਨਾ ਕੋਈ ਖਰੀਦ ਪੂਰੀ ਹੋਈ ਹੈ।
ਜਦੋਂ ਕੋਈ ਜਾਇਦਾਦ ਢੁਕਵੀਂ ਲੱਗੇ, ਤਾਂ ਮੈਂ ਖਰੀਦਦਾਰ ਦੀ ਮਨਜ਼ੂਰੀ ਦੇ ਨਾਲ ਉਸ ਦੀ ਕੀਮਤ, ਯੂਨਿਟਾਂ ਦੀ ਬਣਤਰ, ਲੀਜ਼, ਸਮਰਥਿਤ ਕਿਰਾਇਆ, ਟੈਕਸ, ਬੀਮਾ, ਹਾਲਤ ਅਤੇ ਉੱਥੇ ਰਹਿਣਾ ਸ਼ੁਰੂ ਕਰਨ ਲਈ ਉਪਲਬਧ ਮਿਤੀ ਦੀ ਸਮੀਖਿਆ ਕਰਨਾ ਚਾਹਾਂਗਾ। ਅਸੀਂ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨਾਂ ਦੇ ਪਿਛਲੇ ਰਿਕਾਰਡ, ਮਕਾਨ ਮਾਲਕ ਵਜੋਂ ਕਿਸੇ ਤਜਰਬੇ ਅਤੇ ਖਰੀਦ ਪੂਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਉਪਲਬਧ ਪੈਸਿਆਂ ਦੀ ਵੀ ਪੁਸ਼ਟੀ ਕਰਾਂਗੇ।
ਕਿਰਾਇਆ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ, ਪਰ ਮੈਂ ਚਾਹੁੰਦਾ ਹਾਂ ਕਿ ਜਦੋਂ ਦੂਜੀ ਯੂਨਿਟ ਨੂੰ ਮੁਰੰਮਤ ਦੀ ਲੋੜ ਹੋਵੇ ਜਾਂ ਇੱਕ ਕਿਰਾਏਦਾਰ ਦੇ ਜਾਣ ਅਤੇ ਦੂਜੇ ਦੇ ਆਉਣ ਵਿਚਕਾਰ ਉਹ ਖਾਲੀ ਰਹੇ, ਤਾਂ ਵੀ ਖਰੀਦਦਾਰ ਜਾਇਦਾਦ ਦੀ ਮਾਲਕੀ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਆਰਾਮ ਨਾਲ ਸੰਭਾਲ ਸਕੇ।
ਡੁਪਲੈਕਸ ਖਰੀਦਣ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ? ਜਿਸ ਪਤੇ ਬਾਰੇ ਤੁਸੀਂ ਸੋਚ ਰਹੇ ਹੋ, ਉਹ ਸਾਨੂੰ ਭੇਜੋ। ਅਸੀਂ ਫਾਇਨਾਂਸਿੰਗ ਦੀ ਤੁਲਨਾ ਕਰਨ ਅਤੇ ਇਹ ਸਮਝਣ ਵਿੱਚ ਤੁਹਾਡੀ ਮਦਦ ਕਰ ਸਕਦੇ ਹਾਂ ਕਿ ਦੂਜੀ ਯੂਨਿਟ ਦਾ ਕਿਰਾਇਆ ਇਸ ਵਿੱਚ ਕਿਵੇਂ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ।
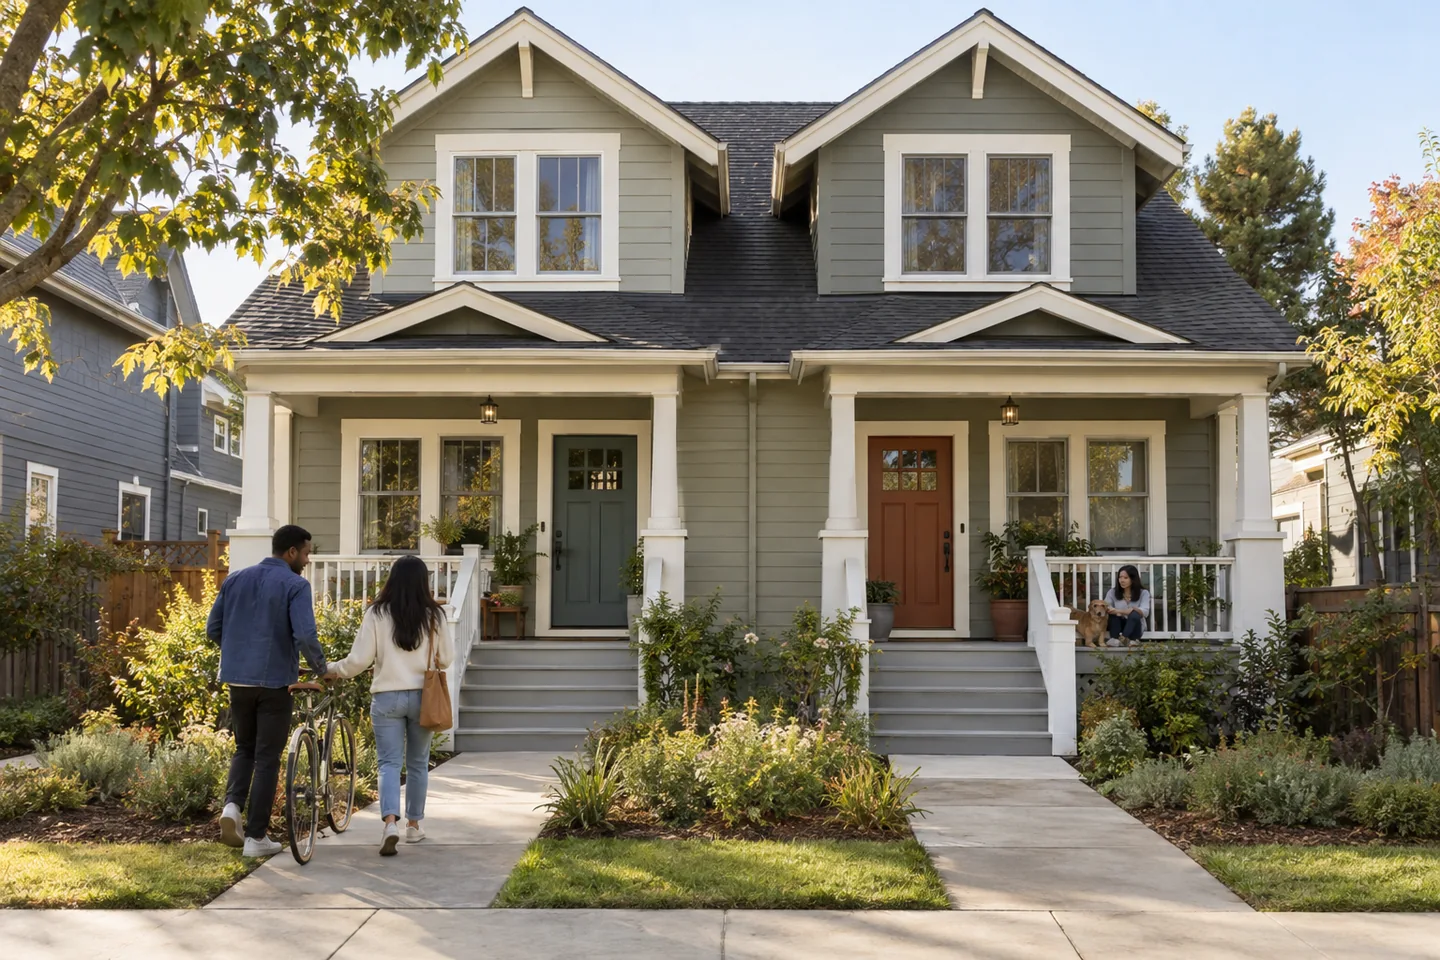
ਪਹਿਲੀ ਵਾਰ ਘਰ ਖਰੀਦਣ ਵਾਲਾ ਇੱਕ ਵਿਅਕਤੀ Roseville ਵਿੱਚ ਡੁਪਲੈਕਸ ਲੱਭ ਰਿਹਾ ਹੈ। ਯੋਜਨਾ ਸਿੱਧੀ ਹੈ: ਇੱਕ ਯੂਨਿਟ ਵਿੱਚ ਆਪ ਰਹਿਣਾ ਅਤੇ ਦੂਜੀ ਕਿਰਾਏ ਉੱਤੇ ਦੇਣੀ।
ਖਰੀਦਦਾਰ ਨੂੰ ਮਨਜ਼ੂਰੀ ਮਿਲ ਚੁੱਕੀ ਹੈ, ਉਹ ਆਪਣੇ ਫਾਇਨਾਂਸਿੰਗ ਵਿਕਲਪ ਸਮਝਦਾ ਹੈ ਅਤੇ ਅਜੇ ਵੀ ਢੁਕਵੀਂ ਜਾਇਦਾਦ ਲੱਭ ਰਿਹਾ ਹੈ। ਹੁਣ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਕੋਈ ਖਾਸ ਡੁਪਲੈਕਸ ਉਸ ਮਨਜ਼ੂਰੀ ਵਿੱਚ ਕਿਵੇਂ ਫਿੱਟ ਹੁੰਦਾ ਹੈ ਅਤੇ ਜੇ ਉਹ ਬਾਅਦ ਵਿੱਚ ਉੱਥੋਂ ਚਲੇ ਜਾਵੇ ਤੇ ਇਸ ਨੂੰ ਕਿਰਾਏ ਦੀ ਜਾਇਦਾਦ ਵਜੋਂ ਰੱਖੇ ਤਾਂ ਕੀ ਹੋਵੇਗਾ।
ਇਹ ਹੈ ਸਥਿਤੀ:
| ਵੇਰਵਾ | ਖਰੀਦਦਾਰ ਦੀ ਸ਼ੁਰੂਆਤੀ ਸਥਿਤੀ |
|---|---|
| ਖਰੀਦ ਕੀਮਤ ਦਾ ਟੀਚਾ | ਲਗਭਗ $600,000 |
| ਸਾਲਾਨਾ ਆਮਦਨ | $120,000, ਜਾਂ ਕਟੌਤੀਆਂ ਤੋਂ ਪਹਿਲਾਂ $10,000 ਮਹੀਨਾਵਾਰ |
| ਕ੍ਰੈਡਿਟ ਸਕੋਰ | 680 |
| ਵਿਦਿਆਰਥੀ ਲੋਨ ਦਾ ਭੁਗਤਾਨ | $350 ਪ੍ਰਤੀ ਮਹੀਨਾ |
| ਹੋਰ ਕਰਜ਼ਾ | ਕੋਈ ਨਹੀਂ ਦੱਸਿਆ ਗਿਆ; ਕ੍ਰੈਡਿਟ ਕਾਰਡਾਂ ਲਈ ਵਾਧੂ $200 ਮਹੀਨਾਵਾਰ ਗੁੰਜਾਇਸ਼ ਰੱਖਣ ਬਾਰੇ ਸੋਚਿਆ ਜਾ ਰਿਹਾ ਹੈ |
| ਉਪਲਬਧ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ | ਲਗਭਗ 3% ਤੋਂ 4% ਵਾਲੇ ਵਿਕਲਪਾਂ ਦੀ ਪੜਤਾਲ ਜਾਰੀ ਹੈ |
| ਜਾਇਦਾਦ | ਅਜੇ ਨਹੀਂ ਚੁਣੀ; ਕਿਰਾਏ ਅਤੇ ਯੂਨਿਟਾਂ ਦੇ ਆਕਾਰ ਦੀ ਪੁਸ਼ਟੀ ਅਜੇ ਕਰਨੀ ਹੈ |
$200 ਯੋਜਨਾ ਬਣਾਉਣ ਲਈ ਰੱਖੀ ਰਕਮ ਹੈ, ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ਵਿੱਚ ਪੁਸ਼ਟੀ ਹੋਈ ਕਿਸ਼ਤ ਨਹੀਂ। ਅਸਲ ਲੋਨ ਦੀ ਸਮੀਖਿਆ ਕਰਦੇ ਸਮੇਂ ਅਸੀਂ ਦਸਤਾਵੇਜ਼ਾਂ ਨਾਲ ਸਾਬਤ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਵਰਤਾਂਗੇ।
ਕਿਰਾਏ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ ਗਿਣਿਆ ਜਾ ਸਕਦਾ ਹੈ?
ਲੋਨ ਲਈ ਯੋਗ ਹੋਣ ਵਾਸਤੇ ਕਿਰਾਏ ਦਾ ਹਰ ਡਾਲਰ ਵਰਤ ਸਕਣ ਦੀ ਯੋਜਨਾ ਨਾ ਬਣਾਓ। ਜੇ FHA ਨਾਲ ਖਰੀਦੀ ਜਾਣ ਵਾਲੀ ਜਾਇਦਾਦ ਦਾ ਕਿਰਾਏ ਦਾ ਕੋਈ ਪਿਛਲਾ ਰਿਕਾਰਡ ਨਹੀਂ ਹੈ, ਤਾਂ ਹਿਸਾਬ ਵਿੱਚ ਆਮ ਤੌਰ ਉੱਤੇ ਮੁੱਲਾਂਕਣਕਾਰ ਦੇ ਬਾਜ਼ਾਰੀ ਕਿਰਾਏ ਅਤੇ ਲੀਜ਼ ਵਿੱਚ ਲਿਖੇ ਕਿਰਾਏ ਵਿੱਚੋਂ ਘੱਟ ਰਕਮ ਦਾ 75% ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ। ਕਿਰਾਏ ਨੂੰ ਲਾਜ਼ਮੀ ਮੁੱਲਾਂਕਣ ਅਤੇ ਕਿਰਾਏ ਸੰਬੰਧੀ ਦਸਤਾਵੇਜ਼ਾਂ ਦਾ ਸਮਰਥਨ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। HUD ਹੈਂਡਬੁੱਕ 4000.1, ਕਿਰਾਏ ਦੀ ਆਮਦਨ
ਉਦਾਹਰਨ ਲਈ:
| ਕਿਰਾਏਦਾਰ ਦੀ ਯੂਨਿਟ ਦਾ ਸਮਰਥਿਤ ਮਹੀਨਾਵਾਰ ਕਿਰਾਇਆ | 75% ਦਾ ਹਿਸਾਬ |
|---|---|
| $2,200 | $1,650 |
| $2,300 | $1,725 |
ਇਹ 25% ਦੀ ਕਟੌਤੀ ਹੈ, ਘਰ ਖਾਲੀ ਰਹਿਣ ਲਈ 10% ਦੀ ਗੁੰਜਾਇਸ਼ ਨਹੀਂ। ਇਹ ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦੇ ਮੁਲਾਂਕਣ ਦਾ ਹਿਸਾਬ ਹੈ, ਇਸ ਗੱਲ ਦਾ ਵਾਅਦਾ ਨਹੀਂ ਕਿ ਅਸਲ ਮੁਰੰਮਤਾਂ, ਘਰ ਖਾਲੀ ਰਹਿਣ ਅਤੇ ਹੋਰ ਖਰਚੇ ਇਸ ਰਕਮ ਦੇ ਅੰਦਰ ਹੀ ਰਹਿਣਗੇ।
ਲੀਜ਼ ਜਾਂ ਮੁੱਲਾਂਕਣਕਾਰ ਵੱਲੋਂ ਸਮਰਥਿਤ ਕਿਰਾਏ ਨਾਲ ਯੋਗਤਾ ਤੈਅ ਕਰਨ ਵੇਲੇ ਰਵਾਇਤੀ ਫਾਇਨਾਂਸਿੰਗ ਵਿੱਚ ਵੀ ਆਮ ਤੌਰ ਉੱਤੇ 75% ਦਾ ਹਿਸਾਬ ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ। Fannie Mae ਦੀ ਜਾਣਕਾਰੀ ਵਿੱਚ ਖਰੀਦਦਾਰ ਦੇ ਮੌਜੂਦਾ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨ ਅਤੇ ਕਿਰਾਏ ਦੀਆਂ ਜਾਇਦਾਦਾਂ ਸੰਭਾਲਣ ਦੇ ਤਜਰਬੇ ਨਾਲ ਜੁੜੀਆਂ ਪਾਬੰਦੀਆਂ ਸ਼ਾਮਲ ਹਨ। ਯੋਗਤਾ ਦੇ ਹਿਸਾਬ ਵਿੱਚ ਇਹ ਆਮਦਨ ਕਿਵੇਂ ਸ਼ਾਮਲ ਹੋਵੇਗੀ, ਇਹ ਤੈਅ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਾਨੂੰ ਇਨ੍ਹਾਂ ਤੱਥਾਂ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਦੇ ਲਾਗੂ ਨਿਯਮਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪਵੇਗੀ। ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਬਾਰੇ Fannie Mae ਦੀ ਜਾਣਕਾਰੀ
ਮਾਲਕ ਦੇ ਆਪ ਰਹਿਣ ਵਾਲੀ ਇਸ ਸਥਿਤੀ ਵਿੱਚ, ਖਰੀਦਦਾਰ ਜਿਸ ਯੂਨਿਟ ਵਿੱਚ ਰਹੇਗਾ ਉਸ ਦਾ ਕਾਲਪਨਿਕ ਕਿਰਾਇਆ ਨਹੀਂ ਜੋੜਿਆ ਜਾਂਦਾ। ਅਸੀਂ ਕਿਰਾਏ ਉੱਤੇ ਦਿੱਤੀ ਜਾਣ ਵਾਲੀ ਇੱਕ ਯੂਨਿਟ ਦਾ ਮੁਲਾਂਕਣ ਕਰ ਰਹੇ ਹਾਂ, ਦੋ ਦਾ ਨਹੀਂ। ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਬਾਰੇ Fannie Mae ਦੇ ਆਮ ਨਿਯਮ
Roseville ਵਿੱਚ ਘਰ ਲੱਭਦੇ ਸਮੇਂ ਸਾਨੂੰ ਕਿੰਨਾ ਕਿਰਾਇਆ ਮੰਨ ਕੇ ਚੱਲਣਾ ਚਾਹੀਦਾ ਹੈ?
ਹੇਠਾਂ ਦਿੱਤੀਆਂ ਕਿਰਾਏ ਦੀਆਂ ਉਦਾਹਰਨਾਂ 21 ਸਤੰਬਰ, 2026 ਨੂੰ ਕੀਤੀ ਖੋਜ ਦੀ ਉਸ ਵੇਲੇ ਦੀ ਤਸਵੀਰ ਹਨ।
ਦੋ ਬੈੱਡਰੂਮਾਂ ਦੀ ਸ਼ੁਰੂਆਤੀ ਉਦਾਹਰਨ ਲਈ, ਮੈਂ ਹਿਸਾਬ ਵਿੱਚ $2,200 ਪ੍ਰਤੀ ਮਹੀਨਾ ਵਰਤਾਂਗਾ ਅਤੇ $2,300 ਉੱਤੇ ਵੀ ਹਿਸਾਬ ਕਰਾਂਗਾ। ਇਹ ਹਿਸਾਬ ਲਈ ਧਾਰਨਾਵਾਂ ਹਨ, ਉਸ ਘਰ ਦਾ ਮੁੱਲਾਂਕਣ ਨਹੀਂ ਜੋ ਖਰੀਦਦਾਰ ਨੇ ਅਜੇ ਚੁਣਿਆ ਹੀ ਨਹੀਂ।
Roseville ਵਿੱਚ Kent Street ਉੱਤੇ ਇੱਕ ਡੁਪਲੈਕਸ ਦੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਇਸ ਦੀਆਂ ਦੋ ਬੈੱਡਰੂਮਾਂ ਵਾਲੀਆਂ ਯੂਨਿਟਾਂ ਦੇ ਮੌਜੂਦਾ ਕਿਰਾਏ $2,200 ਅਤੇ $2,225 ਦੱਸੇ ਗਏ ਹਨ। ਇਸ ਦੀ ਮੰਗੀ ਕੀਮਤ $775,000 ਇਸ ਖਰੀਦਦਾਰ ਦੇ ਟੀਚੇ ਤੋਂ ਵੱਧ ਹੈ, ਇਸ ਲਈ ਇਹ ਕਿਰਾਏ ਦਾ ਸੰਦਰਭ ਦਿੰਦਾ ਹੈ, $600,000 ਦੀ ਖਰੀਦ ਦੀ ਉਦਾਹਰਨ ਨਹੀਂ। ਇਹ ਕਿਰਾਏ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦੱਸੇ ਗਏ ਹਨ, ਸੁਤੰਤਰ ਤੌਰ ਉੱਤੇ ਜਾਂਚੀਆਂ ਲੀਜ਼ਾਂ ਤੋਂ ਨਹੀਂ ਲਏ ਗਏ। ਸਥਾਨਕ ਡੁਪਲੈਕਸ ਦਾ ਇਸ਼ਤਿਹਾਰ
ਤੁਲਨਾ ਲਈ, Estia Roseville ਵੱਖਰੀਆਂ ਵਿਸ਼ੇਸ਼ਤਾਵਾਂ ਅਤੇ ਸਾਂਝੀਆਂ ਸੁਵਿਧਾਵਾਂ ਵਾਲੇ ਦੋ ਬੈੱਡਰੂਮਾਂ ਦੇ ਡੁਪਲੈਕਸ ਘਰ ਵੱਧ ਕਿਰਾਏ ਉੱਤੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦਿਖਾਉਂਦਾ ਹੈ। ਇਨ੍ਹਾਂ ਵਿੱਚ $2,775 ਤੋਂ ਸ਼ੁਰੂ ਹੋਣ ਵਾਲਾ ਕਿਰਾਇਆ ਵੀ ਦਰਜ ਹੈ। ਸਿਰਫ਼ ਇਸ ਲਈ ਕਿ ਦੋਵੇਂ Roseville ਵਿੱਚ ਹਨ, ਮੈਂ ਇਹ ਰਕਮ ਕਿਸੇ ਪੁਰਾਣੇ ਡੁਪਲੈਕਸ ਉੱਤੇ ਲਾਗੂ ਨਹੀਂ ਕਰਾਂਗਾ। Estia ਦੇ ਘਰਾਂ ਦੇ ਨਕਸ਼ੇ ਅਤੇ ਇਸ਼ਤਿਹਾਰ ਵਿੱਚ ਦਿੱਤੇ ਕਿਰਾਏ
ਪਤਾ ਮਿਲਣ ਤੋਂ ਬਾਅਦ ਅਸੀਂ ਨੇੜੇ ਦੀਆਂ ਮਿਲਦੀਆਂ-ਜੁਲਦੀਆਂ ਯੂਨਿਟਾਂ ਦੀ ਤੁਲਨਾ ਕਰ ਸਕਦੇ ਹਾਂ ਅਤੇ ਅਸਲ ਲੀਜ਼ ਦੇਖ ਸਕਦੇ ਹਾਂ। ਬੈੱਡਰੂਮ, ਹਾਲਤ, ਪਾਰਕਿੰਗ, ਬਾਹਰਲੀ ਥਾਂ ਅਤੇ ਬਿਜਲੀ-ਪਾਣੀ ਵਰਗੀਆਂ ਸੇਵਾਵਾਂ ਦੇ ਬਿੱਲ ਕੌਣ ਭਰਦਾ ਹੈ—ਇਹ ਸਭ ਉਸ ਤੁਲਨਾ ਵਿੱਚ ਸ਼ਾਮਲ ਹੋਣੇ ਚਾਹੀਦੇ ਹਨ।
ਥੋੜ੍ਹੇ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਨਾਲ FHA ਜਾਂ ਰਵਾਇਤੀ ਲੋਨ?
$600,000 ਦੀ ਖਰੀਦ ਕੀਮਤ ਉੱਤੇ ਇਹ ਲਾਭਦਾਇਕ ਸ਼ੁਰੂਆਤੀ ਹਿਸਾਬ ਹਨ:
| ਫਾਇਨਾਂਸਿੰਗ ਵਿਕਲਪ | ਸੰਭਾਵੀ ਘੱਟੋ-ਘੱਟ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ | ਡਾਲਰਾਂ ਵਿੱਚ ਰਕਮ |
|---|---|---|
| FHA, ਜੇ ਯੋਗਤਾ ਪੂਰੀ ਹੋਵੇ | 3.5% | $21,000 |
| ਆਟੋਮੈਟਿਕ ਲੋਨ ਮੁਲਾਂਕਣ ਰਾਹੀਂ ਮਾਲਕ ਦੇ ਆਪ ਰਹਿਣ ਵਾਲੇ ਯੋਗ ਡੁਪਲੈਕਸ ਲਈ ਰਵਾਇਤੀ ਲੋਨ | 5% | $30,000 |
FHA ਦਾ ਘੱਟੋ-ਘੱਟ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ 3.5% ਹੋ ਸਕਦਾ ਹੈ। Fannie Mae ਦੀ ਆਮ ਆਟੋਮੈਟਿਕ ਲੋਨ ਮੁਲਾਂਕਣ ਸਾਰਣੀ ਯੋਗ ਦੋ-ਯੂਨਿਟ ਮੁੱਖ ਰਿਹਾਇਸ਼ ਉੱਤੇ 95% ਤੱਕ ਫਾਇਨਾਂਸਿੰਗ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਜਾਣਿਆ-ਪਛਾਣਿਆ 3% ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਵਾਲਾ ਰਵਾਇਤੀ ਵਿਕਲਪ ਯੋਗ ਇੱਕ-ਯੂਨਿਟ ਘਰਾਂ ਲਈ ਹੈ; ਇਹ ਡੁਪਲੈਕਸ ਦਾ ਆਮ ਵਿਕਲਪ ਨਹੀਂ ਹੈ। ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਬਾਰੇ HUD ਦੀ ਸੰਖੇਪ ਜਾਣਕਾਰੀ · Fannie Mae ਦੀ ਯੋਗਤਾ ਸਾਰਣੀ
ਇਸ ਲਈ, ਜੇ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਲਈ ਸਿਰਫ਼ 3% ਤੋਂ 4% ਰੱਖਿਆ ਹੈ, ਤਾਂ FHA ਨੂੰ ਧਿਆਨ ਨਾਲ ਵੇਖਣਾ ਬਣਦਾ ਹੈ। ਇਸ ਉਦਾਹਰਨ ਵਿੱਚ FHA ਦੇ ਮੁਕਾਬਲੇ ਰਵਾਇਤੀ ਲੋਨ ਲਈ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਵਾਸਤੇ ਹੋਰ $9,000 ਲੱਭਣੇ ਪੈਣਗੇ।
ਇਹ ਰਕਮਾਂ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਹਨ, ਖਰੀਦ ਪੂਰੀ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਕੁੱਲ ਨਕਦ ਰਕਮ ਨਹੀਂ। ਖਰੀਦ ਅਤੇ ਲੋਨ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚਿਆਂ, ਅਗਾਊਂ ਭਰੇ ਜਾਣ ਵਾਲੇ ਖਰਚਿਆਂ ਅਤੇ ਕਿਸੇ ਵੀ ਲਾਜ਼ਮੀ ਰਿਜ਼ਰਵ ਰਕਮ ਲਈ ਵੱਖਰਾ ਬਜਟ ਚਾਹੀਦਾ ਹੈ। ਤੁਲਨਾ ਵਿੱਚ ਅਸਲ ਵਿਆਜ ਦਰਾਂ ਅਤੇ ਮੋਰਟਗੇਜ ਬੀਮੇ ਦੇ ਖਰਚੇ ਵੀ ਲੋੜੀਂਦੇ ਹਨ। ਸਿਰਫ਼ 680 ਦਾ ਸਕੋਰ ਇਹ ਨਹੀਂ ਦੱਸਦਾ ਕਿ ਕਿਹੜਾ ਵਿਕਲਪ ਘੱਟ ਖਰਚੀਲਾ ਹੈ ਜਾਂ ਵਧੀਆ ਢੁਕਦਾ ਹੈ।
ਮੈਂ ਇੱਕੋ ਜਾਇਦਾਦ ਲਈ ਦੋਵਾਂ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰਾਂਗਾ ਅਤੇ ਪੁੱਛਾਂਗਾ: ਪੂਰਾ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਕਿੰਨਾ ਹੈ, ਖਰੀਦ ਪੂਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਕਿੰਨੀ ਨਕਦ ਰਕਮ ਬਚਦੀ ਹੈ ਅਤੇ ਕੀ ਖਰੀਦਦਾਰ ਯੂਨਿਟ ਖਾਲੀ ਰਹਿਣ ਜਾਂ ਵੱਡੀ ਮੁਰੰਮਤ ਦਾ ਖਰਚਾ ਸੰਭਾਲ ਸਕਦਾ ਹੈ?
ਖਰੀਦਦਾਰ ਨੂੰ ਉੱਥੇ ਕਿੰਨਾ ਸਮਾਂ ਰਹਿਣਾ ਪਵੇਗਾ?
FHA ਲਈ ਆਮ ਤੌਰ ਉੱਤੇ ਘੱਟੋ-ਘੱਟ ਇੱਕ ਕਰਜ਼ਦਾਰ ਦਾ ਜਾਇਦਾਦ ਨੂੰ ਲੋਨ ਦੀ ਜ਼ਮਾਨਤ ਬਣਾਉਣ ਵਾਲੇ ਦਸਤਾਵੇਜ਼ ਉੱਤੇ ਦਸਤਖਤ ਕਰਨ ਤੋਂ 60 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਉੱਥੇ ਰਹਿਣਾ ਸ਼ੁਰੂ ਕਰਨਾ ਅਤੇ ਘੱਟੋ-ਘੱਟ ਇੱਕ ਸਾਲ ਉੱਥੇ ਰਹਿਣ ਦਾ ਇਰਾਦਾ ਰੱਖਣਾ ਲਾਜ਼ਮੀ ਹੁੰਦਾ ਹੈ। ਇਹ ਅਸਲ ਮੁੱਖ ਰਿਹਾਇਸ਼ ਹੋਣੀ ਲਾਜ਼ਮੀ ਹੈ। HUD ਹੈਂਡਬੁੱਕ 4000.1, ਮੁੱਖ ਰਿਹਾਇਸ਼ਾਂ
ਬਾਅਦ ਵਿੱਚ ਡੁਪਲੈਕਸ ਨੂੰ ਕਿਰਾਏ ਦੀ ਜਾਇਦਾਦ ਵਜੋਂ ਰੱਖਣਾ ਗੱਲਬਾਤ ਕਰਨ ਯੋਗ ਸੰਭਾਵਨਾ ਹੈ, ਉੱਥੋਂ ਜਾਣ ਦੀ ਪੱਕੀ ਮਿਤੀ ਨਹੀਂ। ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਦਸਤਖਤ ਕੀਤੇ ਲੋਨ ਦੀਆਂ ਉੱਥੇ ਰਹਿਣ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ, ਬੀਮੇ ਅਤੇ ਕਿਰਾਏ ਸੰਬੰਧੀ ਸ਼ਰਤਾਂ ਦੀ ਸਮੀਖਿਆ ਕਰੋ। ਰਵਾਇਤੀ ਲੋਨ ਲਈ ਵੀ ਉਸ ਲੋਨ ਦੇ ਦਸਤਾਵੇਜ਼ਾਂ ਵਿੱਚ ਰਹਿਣ ਦੀਆਂ ਖਾਸ ਸ਼ਰਤਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ।
ਜਿਸ ਡੁਪਲੈਕਸ ਵਿੱਚ ਪਹਿਲਾਂ ਹੀ ਲੋਕ ਰਹਿੰਦੇ ਹੋਣ, ਉਹ ਇੱਕ ਵਿਹਾਰਕ ਸਵਾਲ ਵੀ ਖੜ੍ਹਾ ਕਰਦਾ ਹੈ: ਕੀ ਖਰੀਦਦਾਰ ਦੀ ਯੂਨਿਟ ਅਸਲ ਵਿੱਚ ਸਮੇਂ ਸਿਰ ਉਪਲਬਧ ਹੋਵੇਗੀ? ਇਹ ਮੰਨਣ ਤੋਂ ਪਹਿਲਾਂ ਕਿ ਕਿਸੇ ਵੀ ਪਾਸੇ ਨੂੰ ਖਰੀਦਦਾਰ ਦਾ ਘਰ ਬਣਾਇਆ ਜਾ ਸਕਦਾ ਹੈ, ਏਜੰਟ ਤੋਂ ਮੌਜੂਦਾ ਕਿਰਾਏਦਾਰੀਆਂ ਦੀ ਸਮੀਖਿਆ ਕਰਵਾਓ।
ਅੱਗੇ ਕੀ ਹੋਵੇਗਾ?
ਇਹ ਖਰੀਦਦਾਰ ਅਜੇ ਵੀ ਘਰ ਲੱਭ ਰਿਹਾ ਹੈ। ਦੱਸਣ ਲਈ ਨਾ ਕੋਈ ਡੁਪਲੈਕਸ ਚੁਣਿਆ ਗਿਆ ਹੈ ਅਤੇ ਨਾ ਕੋਈ ਖਰੀਦ ਪੂਰੀ ਹੋਈ ਹੈ।
ਜਦੋਂ ਕੋਈ ਜਾਇਦਾਦ ਢੁਕਵੀਂ ਲੱਗੇ, ਤਾਂ ਮੈਂ ਖਰੀਦਦਾਰ ਦੀ ਮਨਜ਼ੂਰੀ ਦੇ ਨਾਲ ਉਸ ਦੀ ਕੀਮਤ, ਯੂਨਿਟਾਂ ਦੀ ਬਣਤਰ, ਲੀਜ਼, ਸਮਰਥਿਤ ਕਿਰਾਇਆ, ਟੈਕਸ, ਬੀਮਾ, ਹਾਲਤ ਅਤੇ ਉੱਥੇ ਰਹਿਣਾ ਸ਼ੁਰੂ ਕਰਨ ਲਈ ਉਪਲਬਧ ਮਿਤੀ ਦੀ ਸਮੀਖਿਆ ਕਰਨਾ ਚਾਹਾਂਗਾ। ਅਸੀਂ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨਾਂ ਦੇ ਪਿਛਲੇ ਰਿਕਾਰਡ, ਮਕਾਨ ਮਾਲਕ ਵਜੋਂ ਕਿਸੇ ਤਜਰਬੇ ਅਤੇ ਖਰੀਦ ਪੂਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਉਪਲਬਧ ਪੈਸਿਆਂ ਦੀ ਵੀ ਪੁਸ਼ਟੀ ਕਰਾਂਗੇ।
ਕਿਰਾਇਆ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ, ਪਰ ਮੈਂ ਚਾਹੁੰਦਾ ਹਾਂ ਕਿ ਜਦੋਂ ਦੂਜੀ ਯੂਨਿਟ ਨੂੰ ਮੁਰੰਮਤ ਦੀ ਲੋੜ ਹੋਵੇ ਜਾਂ ਇੱਕ ਕਿਰਾਏਦਾਰ ਦੇ ਜਾਣ ਅਤੇ ਦੂਜੇ ਦੇ ਆਉਣ ਵਿਚਕਾਰ ਉਹ ਖਾਲੀ ਰਹੇ, ਤਾਂ ਵੀ ਖਰੀਦਦਾਰ ਜਾਇਦਾਦ ਦੀ ਮਾਲਕੀ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਆਰਾਮ ਨਾਲ ਸੰਭਾਲ ਸਕੇ।
ਡੁਪਲੈਕਸ ਖਰੀਦਣ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ? ਜਿਸ ਪਤੇ ਬਾਰੇ ਤੁਸੀਂ ਸੋਚ ਰਹੇ ਹੋ, ਉਹ ਸਾਨੂੰ ਭੇਜੋ। ਅਸੀਂ ਫਾਇਨਾਂਸਿੰਗ ਦੀ ਤੁਲਨਾ ਕਰਨ ਅਤੇ ਇਹ ਸਮਝਣ ਵਿੱਚ ਤੁਹਾਡੀ ਮਦਦ ਕਰ ਸਕਦੇ ਹਾਂ ਕਿ ਦੂਜੀ ਯੂਨਿਟ ਦਾ ਕਿਰਾਇਆ ਇਸ ਵਿੱਚ ਕਿਵੇਂ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ।
ਇਹ ਉਦਾਹਰਨ ਇੱਕ ਅਸਲੀ ਮੋਰਟਗੇਜ ਚਰਚਾ 'ਤੇ ਅਧਾਰਿਤ ਹੈ, ਜਿਸ ਵਿੱਚ ਪਛਾਣ ਜਾਣਕਾਰੀ ਹਟਾ ਦਿੱਤੀ ਗਈ ਹੈ। ਕੋਈ ਵੀ ਅੰਕੜੇ ਉਦਾਹਰਨ ਲਈ ਹਨ ਅਤੇ ਇਹ ਮੌਜੂਦਾ ਲੋਨ ਸ਼ਰਤਾਂ ਜਾਂ ਲੋਨ ਦੇਣ ਦਾ ਵਚਨ ਨਹੀਂ ਹਨ। ਲੋਨ ਪ੍ਰੋਗਰਾਮ, ਵਿਆਜ ਦਰਾਂ, ਜਾਇਦਾਦ ਮੁੱਲ ਅਤੇ ਉਪਭੋਗਤਾ ਦੀ ਯੋਗਤਾ ਵੱਖ-ਵੱਖ ਹੁੰਦੀ ਹੈ।