ਲੇਖਕੀ ADU ਤੋਂ ਮਿਲਣ ਵਾਲਾ ਕਿਰਾਇਆ ਮੋਰਟਗੇਜ ਲਈ ਯੋਗ ਹੋਣ ਵਿੱਚ ਤੁਹਾਡੀ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ?ਪਿਛਲੇ ਵਿਹੜੇ ਵਿਚਲੀ ਯੂਨਿਟ ਦਾ ਇਸ਼ਤਿਹਾਰ ਦਿੱਤਾ ਕਿਰਾਇਆ ਡਾਲਰ ਦੇ ਬਦਲੇ ਡਾਲਰ ਨਹੀਂ ਗਿਣਿਆ ਜਾਂਦਾ। ਜਾਣੋ ਕਿ ਤੁਹਾਡੇ ਮੋਰਟਗੇਜ ਲਈ ADU ਦੀ ਆਮਦਨ ਵਰਤਣ ਤੋਂ ਪਹਿਲਾਂ ਕਰਜ਼ਾਦਾਤਾ ਨੂੰ ਕੀ ਤਸਦੀਕ ਕਰਨਾ ਪੈਂਦਾ ਹੈ।
ਲੇਖAI ਮੌਰਗੇਜ ਧੋਖਾਧੜੀ ਦੇ ਤਰੀਕੇ ਬਦਲ ਰਹੀ ਹੈ। ਤੁਹਾਡੀ ਕਲੋਜ਼ਿੰਗ ਚੈੱਕਲਿਸਟ ਨੂੰ ਵੀ ਇਨ੍ਹਾਂ ਬਦਲਾਵਾਂ ਨਾਲ ਤਾਲਮੇਲ ਰੱਖਣ ਦੀ ਲੋੜ ਹੈ।AI ਮੌਰਗੇਜ ਕੰਪਨੀਆਂ ਨੂੰ ਸ਼ੱਕੀ ਪੈਟਰਨ ਲੱਭਣ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ। ਇਹ ਅਪਰਾਧੀਆਂ ਨੂੰ ਅਸਲੀ ਜਾਪਣ ਵਾਲੇ ਦਸਤਾਵੇਜ਼, ਸੁਨੇਹੇ ਅਤੇ ਆਵਾਜ਼ਾਂ ਬਣਾਉਣ ਵਿੱਚ ਵੀ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ। ਆਓ ਵੇਖੀਏ ਕਿ ਇਸ ਦਾ ਤੁਹਾਡੀ ਕਰਜ਼ੇ ਦੀ ਫਾਈਲ ਅਤੇ ਕਲੋਜ਼ਿੰਗ ਵੇਲੇ, ਯਾਨੀ ਘਰ ਖਰੀਦਣ ਦੀ ਪ੍ਰਕਿਰਿਆ ਦੇ ਅੰਤਿਮ ਪੜਾਅ ਵਿੱਚ, ਭੇਜੀ ਜਾਣ ਵਾਲੀ ਰਕਮ ਲਈ ਕੀ ਅਰਥ ਹੈ।
ਲੇਖਕਰਜ਼ਦਾਤਾ ਮੇਰੇ ਘਰ ਦੇ ਮੁਲਾਂਕਣ ਬਾਰੇ ਦੂਜੀ ਰਾਏ ਚਾਹੁੰਦਾ ਹੈ। ਕੀ ਮੇਰਾ ਕਰਜ਼ਾ ਖ਼ਤਰੇ ਵਿੱਚ ਹੈ?ਉੱਚ CU ਸਕੋਰ, ਵਾਧੂ ਮੁੱਲ ਨਿਰਧਾਰਨ, CDA ਸਮੀਖਿਆਵਾਂ ਅਤੇ ਬ੍ਰੋਕਰ ਵੱਲੋਂ ਦਿੱਤੀਆਂ ਕੀਮਤ ਬਾਰੇ ਰਾਏ ਨੂੰ ਸਮਝੋ। ਨਾਲ ਹੀ ਜਾਣੋ ਕਿ ਘੱਟ ਮੁੱਲ ਨਿਰਧਾਰਤ ਹੋਣ ਦਾ ਤੁਹਾਡੇ ਹੋਮ ਇਕਵਿਟੀ ਲੋਨ ਲਈ ਕੀ ਅਰਥ ਹੋ ਸਕਦਾ ਹੈ।
ਲੇਖਪੌਕੇਟ ਲਿਸਟਿੰਗਾਂ ਅਤੇ ਆਫ਼-ਮਾਰਕੀਟ ਘਰ: ਕੀ ਤੁਸੀਂ ਹਰ ਵਿਕਲਪ ਦੇਖ ਰਹੇ ਹੋ?ਪੌਕੇਟ ਲਿਸਟਿੰਗਾਂ, ਆਫ਼-ਮਾਰਕੀਟ ਘਰਾਂ ਅਤੇ MetroList ਦੀ On Market Date ਬਾਰੇ ਸਮਝੋ। ਨਾਲ ਹੀ, ਖਰੀਦਦਾਰ ਲਈ ਗੱਲਬਾਤ ਦਾ ਨਮੂਨਾ ਅਤੇ ਮੁਰੰਮਤ ਦੇ ਬਜਟ ਦੀ ਇੱਕ ਵਿਹਾਰਕ ਉਦਾਹਰਨ ਵੇਖੋ।
ਲੇਖਬਿਲਡਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਵਾਲੀ ਵਿਆਜ ਦਰ ਘਰ ਦੀ ਕੀਮਤ ਨਹੀਂ ਹੈ। ਪੂਰੇ ਸੌਦੇ ਦੀ ਤੁਲਨਾ ਕਰੋ।ਬਿਲਡਰਾਂ ਵੱਲੋਂ ਖਰੀਦ ਲਈ ਰਿਆਇਤਾਂ ਦੇਣਾ ਆਮ ਹੈ। ਜਾਣੋ ਕਿ ਅਸਥਾਈ ਜਾਂ ਸਥਾਈ ਬਾਇਡਾਊਨ ਦੀ ਤੁਲਨਾ ਕੀਮਤ ਵਿੱਚ ਕਟੌਤੀ, ਵਿਕਰੇਤਾ ਵੱਲੋਂ ਖਰਚਿਆਂ ਲਈ ਦਿੱਤੇ ਕ੍ਰੈਡਿਟ ਅਤੇ ਕਿਸੇ ਬਾਹਰੀ ਕਰਜ਼ਦਾਤਾ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਾਲ ਕਿਵੇਂ ਕਰਨੀ ਹੈ।
ਲੇਖਬਿਲਡਰ ਕੰਪਨੀਆਂ ਦੇ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਉਛਾਲ ਆਇਆ। ਕੀ ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਘਰ ਖਰੀਦਦਾਰ ਵਾਪਸ ਆ ਗਏ ਹਨ?ਬਿਲਡਰ ਕੰਪਨੀਆਂ ਦੇ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਤੇਜ਼ੀ, ਘਰਾਂ ਦੀ ਵਿਕਰੀ ਮਜ਼ਬੂਤ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਆ ਸਕਦੀ ਹੈ। ਇੱਥੇ ਦੱਸਿਆ ਗਿਆ ਹੈ ਕਿ ਬਾਜ਼ਾਰ ਦੀਆਂ ਉਮੀਦਾਂ ਨੂੰ ਵਿਕਰੀ ਦਫ਼ਤਰ ਦੇ ਸਬੂਤਾਂ ਤੋਂ ਕਿਵੇਂ ਵੱਖ ਕੀਤਾ ਜਾਵੇ।
ਲੇਖਕੀ ਮੈਂ ਮੁੱਢਲੀ ਅਦਾਇਗੀ ਲਈ ਕਾਰੋਬਾਰੀ ਫੰਡ ਵਰਤ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?ਕਾਰੋਬਾਰੀ ਫੰਡ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ। ਪੈਸਾ ਟ੍ਰਾਂਸਫਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ, ਆਪਣੀ ਮਾਲਕੀ, ਆਪਣੇ ਕਾਰੋਬਾਰ ਉੱਤੇ ਪੈਣ ਵਾਲੇ ਅਸਰ ਅਤੇ ਆਪਣੇ ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਲੋੜੀਂਦੇ ਰਿਕਾਰਡਾਂ ਦੀ ਸਮੀਖਿਆ ਕਰੋ।
ਲੇਖRoseville ਵਿੱਚ $400,000 ਦਾ ਘਰ ਖਰੀਦਣਾ: ਲੋੜੀਂਦੀ ਨਕਦ ਰਕਮ ਅਤੇ ਮਹੀਨਾਵਾਰ ਖਰਚਿਆਂ ਦੀ ਤੁਲਨਾ ਕਰੋFHA, VA ਅਤੇ ਰਵਾਇਤੀ ਕਰਜ਼ਿਆਂ ਦੀ ਤੁਲਨਾ ਕਰਨ ਦਾ ਇੱਕ ਵਿਹਾਰਕ ਤਰੀਕਾ, ਜਿਸ ਵਿੱਚ ਡਾਊਨ ਪੇਮੈਂਟ ਤੋਂ ਇਲਾਵਾ ਲੋੜੀਂਦੀ ਰਕਮ ਵੀ ਸ਼ਾਮਲ ਹੈ।
ਲੇਖਕੈਲੀਫੋਰਨੀਆ ਦੇ ਜਾਇਦਾਦ ਟੈਕਸ: ਤੁਹਾਡਾ ਬਿੱਲ ਕਿਉਂ ਬਦਲਦਾ ਹੈ ਅਤੇ ਮੁੱਲ ਬਾਰੇ ਸਵਾਲ ਕਿਵੇਂ ਉਠਾਉਣਾ ਹੈ2% ਨਿਯਮ, ਅਸਥਾਈ ਮੁੱਲ ਕਟੌਤੀਆਂ, ਟੈਕਸ-ਬਿੱਲ ਦੇ ਖਰਚਿਆਂ ਅਤੇ ਜਦੋਂ ਤੁਹਾਡੀ ਕਾਉਂਟੀ ਦਾ ਮੁਲਾਂਕਣ ਬਹੁਤ ਵੱਧ ਲੱਗੇ ਤਾਂ ਚੁੱਕੇ ਜਾਣ ਵਾਲੇ ਕਦਮਾਂ ਨੂੰ ਸਮਝੋ।
ਲੇਖਕੀ ਤੁਸੀਂ ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਦਾ ਪੂਰਾ ਭੁਗਤਾਨ ਕਰ ਸਕਦੇ ਹੋ? ਭੁਗਤਾਨ, ਪੂਰੀ ਅਦਾਇਗੀ ਅਤੇ ਤੁਹਾਡੇ ਵਿਕਲਪਹਾਂ, ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਦਾ ਅੰਸ਼ਕ ਜਾਂ ਪੂਰਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਜਾਣੋ ਕਿ ਸਵੈਛਿਕ ਭੁਗਤਾਨ, ਪੂਰੀ ਅਦਾਇਗੀ, ਅਦਾਇਗੀ ਦੀਆਂ ਨਿਯਤ ਤਾਰੀਖਾਂ, ਘਰ ਦੀ ਵਿਕਰੀ ਅਤੇ ਵਾਰਸਾਂ ਲਈ ਵਿਕਲਪ ਕਿਵੇਂ ਕੰਮ ਕਰਦੇ ਹਨ।
ਲੇਖਕਮਿਸ਼ਨ ਤੋਂ ਆਮਦਨ ਘਟ ਗਈ ਹੈ। ਕੀ ਬੱਚਤ ਤੁਹਾਨੂੰ ਯੋਗਤਾ ਪੂਰੀ ਕਰਨ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ?ਕਮਿਸ਼ਨ ਘਟਣ ’ਤੇ ਚੰਗੀ-ਖਾਸੀ ਬੱਚਤ ਮੋਰਟਗੇਜ ਲੈਣ ਵਿੱਚ ਮਦਦਗਾਰ ਹੋ ਸਕਦੀ ਹੈ, ਪਰ ਕਰਜ਼ਾਦਾਤਾ ਫਿਰ ਵੀ ਤੁਹਾਡੀਆਂ ਸੰਪਤੀਆਂ, ਦੇਣਦਾਰੀਆਂ, ਕਰਜ਼ੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ਅਤੇ ਲੰਮੇ ਸਮੇਂ ਤੱਕ ਭੁਗਤਾਨ ਕਰਨ ਦੀ ਸਮਰੱਥਾ ਦੀ ਸਮੀਖਿਆ ਕਰਦਾ ਹੈ।
ਲੇਖਕੀ ਮੈਨੂਅਲ ਅੰਡਰਰਾਈਟਿੰਗ ਜਾਂ ਉੱਚ ਕਰਜ਼ਾ-ਆਮਦਨ ਅਨੁਪਾਤ (DTI) ਨਾਲ ਮੈਨੂੰ ਡਾਊਨ ਪੇਮੈਂਟ ਲਈ ਸਹਾਇਤਾ ਮਿਲ ਸਕਦੀ ਹੈ?Refer ਨਤੀਜੇ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਹੋਰ ਬਾਰੀਕੀ ਨਾਲ ਸਮੀਖਿਆ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਕੈਲੀਫ਼ੋਰਨੀਆ ਵਿੱਚ FHA ਮੈਨੂਅਲ ਅੰਡਰਰਾਈਟਿੰਗ ਦੇ ਇੱਕ ਰਸਤੇ ਬਾਰੇ ਜਾਣੋ, ਕਰਜ਼ਾ-ਆਮਦਨ ਅਨੁਪਾਤ ਦੀ ਇੱਕ ਉਦਾਹਰਨ ਵੇਖੋ ਅਤੇ ਸਹਾਇਤਾ ਦੀ ਰਕਮ ਵਾਪਸ ਕਰਨ ਦੀਆਂ ਸ਼ਰਤਾਂ ਸਮਝੋ।
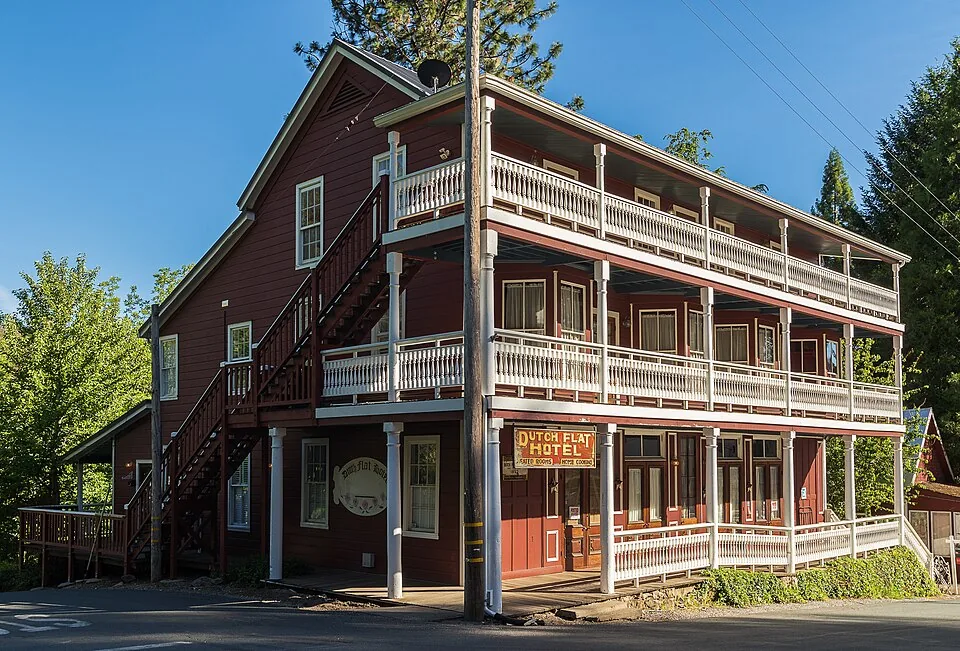
ਲੇਖDutch Flat Hotel: ਪਹਾੜਾਂ ਦੇ ਪੈਰਾਂ ਵਿੱਚ ਠਹਿਰੋ ਤੇ ਇੱਥੋਂ ਦੀ ਕਹਾਣੀ ਜਾਣੋਕਮਰਿਆਂ ਦੇ ਵੇਰਵਿਆਂ, ਖਾਣੇ ਬਾਰੇ ਸਵਾਲਾਂ, Main Street ਦੀ ਪੈਦਲ ਸੈਰ ਅਤੇ Golden Drift Museum ਦੀ ਮੌਸਮੀ ਜਾਣਕਾਰੀ ਨਾਲ Dutch Flat Hotel ਦੀ ਫੇਰੀ ਦੀ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਅਟਕਲਾਂ ਤੋਂ ਬਿਨਾਂ ਫੈੱਡ ਦੀ ਮੀਟਿੰਗ ਵਾਲਾ ਹਫ਼ਤਾ: ਮੋਰਟਗੇਜ ਦਰਾਂ ਦੇ ਚਾਰ ਸੰਕੇਤ ਜਿਨ੍ਹਾਂ ਉੱਤੇ ਨਜ਼ਰ ਰੱਖੋਫੈੱਡ ਦੀ ਮੀਟਿੰਗ 27 ਅਤੇ 28 ਅਕਤੂਬਰ ਨੂੰ ਹੋਵੇਗੀ। ਇਹ ਹਨ ਚਾਰ ਸੰਕੇਤ ਜੋ ਮੋਰਟਗੇਜ ਦੀਆਂ ਦਰਾਂ ਅਤੇ ਲਾਗਤਾਂ ਬਦਲ ਸਕਦੇ ਹਨ, ਨਾਲ ਹੀ ਕੈਲੀਫ਼ੋਰਨੀਆ ਦੇ ਸਮੇਂ ਅਨੁਸਾਰ ਜਾਣਕਾਰੀ ਜਾਰੀ ਹੋਣ ਦੇ ਸਹੀ ਸਮੇਂ।
ਲੇਖHomeSafe Second ਤੁਹਾਡਾ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਬਰਕਰਾਰ ਰੱਖਦਾ ਹੈ। ਦੋਵੇਂ ਬਕਾਇਆ ਰਕਮਾਂ ਦਾ ਕੀ ਹੁੰਦਾ ਹੈ?HomeSafe Second ਤੁਹਾਡਾ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਬਰਕਰਾਰ ਰੱਖਦਾ ਹੈ, ਪਰ ਇੱਕ ਦੂਜੀ ਬਕਾਇਆ ਰਕਮ ਜੋੜਦਾ ਹੈ ਜੋ ਵਧ ਸਕਦੀ ਹੈ। ਇਸ ਨੂੰ ਚੁਣਨ ਤੋਂ ਪਹਿਲਾਂ ਅਦਾਇਗੀਆਂ, ਲਾਗਤਾਂ, ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਇਕੁਇਟੀ ਅਤੇ ਕਰਜ਼ਾ ਵਾਪਸ ਕਰਨ ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਘਰਾਂ ਦੇ ਬਾਜ਼ਾਰ ਨੂੰ ਇੱਕ ਹਰੀ ਬੱਤੀ ਮਿਲੀ। ਤਿੰਨ ਹੋਰ ਲਾਲ ਹੀ ਰਹੀਆਂ।ਮੌਰਗੇਜ ਦਰਾਂ ਘਟੀਆਂ, ਪਰ ਅਧੂਰੇ ਵਿਕਰੀ ਸੌਦਿਆਂ, ਉਸਾਰੀ ਅਤੇ ਬਿਲਡਰਾਂ ਦੇ ਭਰੋਸੇ ਵਿੱਚ ਕਮਜ਼ੋਰੀ ਆਈ। ਖ਼ਰੀਦਦਾਰਾਂ ਅਤੇ ਵੇਚਣ ਵਾਲਿਆਂ ਲਈ ਇਸ ਮਿਲੇ-ਜੁਲੇ ਸੰਕੇਤ ਦਾ ਇਹ ਮਤਲਬ ਹੈ।
ਲੇਖਮਹਿੰਗਾਈ ਵਧੀ। ਘਰ ਦੇ ਕਰਜ਼ਿਆਂ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਕਿਉਂ ਘਟੀਆਂ?ਮਹਿੰਗਾਈ ਵਿੱਚ ਤੇਜ਼ ਵਾਧਾ ਦਿਖਾਉਣ ਵਾਲੀ ਰਿਪੋਰਟ ਘਰ ਦੇ ਕਰਜ਼ਿਆਂ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਵਧਾ ਸਕਦੀ ਹੈ, ਪਰ ਬਾਂਡ ਬਾਜ਼ਾਰ ਦੇ ਉਲਟ ਦਿਸ਼ਾ ਵਿੱਚ ਕੰਮ ਕਰਨ ਵਾਲੇ ਕਾਰਕ ਇਸ ਰੁਝਾਨ ਨੂੰ ਪਲਟ ਸਕਦੇ ਹਨ। ਆਓ ਸਮਝੀਏ ਕਿ ਕਰਜ਼ੇ ਦੀ ਵਧੀਆ ਪੇਸ਼ਕਸ਼ ਮਿਲਣ ਦਾ ਕੀ ਅਰਥ ਹੈ।
ਲੇਖਆਪਣੇ ਘਰ ਦੀ ਇਕਵਿਟੀ ਨੂੰ ਵਰਤਣ ਦੇ ਹੋਰ ਤਰੀਕੇਮੁਰੰਮਤ ਜਾਂ ਨਵੀਨੀਕਰਨ, ਕਰਜ਼ਿਆਂ ਨੂੰ ਇਕੱਠਾ ਕਰਨ ਜਾਂ ਕਿਸੇ ਯੋਜਨਾਬੱਧ ਖਰਚੇ ਲਈ ਹੋਮ ਇਕਵਿਟੀ ਲੋਨ ਜਾਂ ਹੋਮ ਇਕਵਿਟੀ ਲਾਈਨ ਆਫ਼ ਕਰੈਡਿਟ (HELOC) ਬਾਰੇ ਜਾਣੋ—ਇੱਕ ਅਜਿਹੇ ਵਿਕਲਪ ਨਾਲ ਜੋ ਸ਼ਾਇਦ ਤੁਹਾਨੂੰ ਆਪਣਾ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਜਾਰੀ ਰੱਖਣ ਦੇਵੇ।
ਲੇਖਤੁਹਾਡਾ ਖਰੀਦਦਾਰ ਕ੍ਰੈਡਿਟ ਮੰਗ ਰਿਹਾ ਹੈ। ਤੁਹਾਨੂੰ ਉਹ ਪੈਸਾ ਆਪਣੇ ਅਗਲੇ ਘਰ ਲਈ ਚਾਹੀਦਾ ਹੈ।ਆਖ਼ਰੀ ਸਮੇਂ ਉੱਤੇ ਕ੍ਰੈਡਿਟ ਦੀ ਮੰਗ ਦੋਵੇਂ ਸੌਦੇ ਪੂਰੇ ਕਰਨ ਵਿੱਚ ਤੰਗੀ ਪੈਦਾ ਕਰ ਸਕਦੀ ਹੈ। ਜਾਣੋ ਕਿ ਵਿਕਰੀ ਅਤੇ ਖਰੀਦ ਦੋਵਾਂ ਉੱਤੇ ਗੱਲਬਾਤ ਕਰਨ ਨਾਲ ਇੱਕ ਘਰ ਮਾਲਕ ਨੂੰ ਕਿਵੇਂ ਮਦਦ ਮਿਲੀ, ਅਤੇ ਘੱਟ ਡਾਊਨ ਪੇਮੈਂਟ ਦੇਣ ਜਾਂ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ ਮਿਲਣ ਵਾਲੇ ਕ੍ਰੈਡਿਟ ਵਰਤਣ ਦੇ ਕੀ ਲਾਭ ਅਤੇ ਨੁਕਸਾਨ ਹੋ ਸਕਦੇ ਹਨ।
ਲੇਖਡਾਊਨ ਪੇਮੈਂਟ ਲਈ ਸਹਾਇਤਾ: ਘਰ ਵੇਚਣ ਜਾਂ ਰੀਫਾਇਨੈਂਸ ਕਰਨ ਵੇਲੇ ਤੁਹਾਨੂੰ ਕਿੰਨੀ ਰਕਮ ਚੁਕਾਉਣੀ ਪਵੇਗੀ?ਵਿਅਕਤੀ ਵੱਲੋਂ ਸਮੀਖਿਆ ਰਾਹੀਂ ਮਿਲਣ ਵਾਲੀ ਮਨਜ਼ੂਰੀ ਅਤੇ ਡਾਊਨ ਪੇਮੈਂਟ ਸਹਾਇਤਾ ਦੀ ਮਨਜ਼ੂਰੀ ਵੱਖਰੀਆਂ ਹਨ। ਕਰਜ਼ੇ ਦੀ ਵਾਪਸੀ, ਕਰਜ਼ਾ ਮਾਫ਼ੀ, ਮਹੀਨਾਵਾਰ ਖ਼ਰਚ ਅਤੇ ਭਵਿੱਖ ਵਿੱਚ ਰੀਫਾਇਨੈਂਸ ਕਰਨ ਦੇ ਨਤੀਜਿਆਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਕੀ ਮਿਡਟਰਮ ਚੋਣਾਂ ਮੋਰਗੇਜ ਦਰਾਂ ਅਤੇ ਰਿਹਾਇਸ਼ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰ ਸਕਦੀਆਂ ਹਨ?ਮਿਡਟਰਮ ਚੋਣਾਂ ਰਾਸ਼ਟਰੀ ਮੋਰਗੇਜ ਦਰਾਂ ਵਿੱਚ ਕੋਈ ਭਰੋਸੇਯੋਗ ਰੁਝਾਨ ਨਹੀਂ ਦਿਖਾਉਂਦੀਆਂ। ਇੱਥੇ ਦੱਸਿਆ ਗਿਆ ਹੈ ਕਿ ਚੋਣ ਨਤੀਜੇ ਨੀਤੀ, ਅਮਰੀਕੀ ਖ਼ਜ਼ਾਨਾ ਵਿਭਾਗ ਦੀਆਂ ਕਰਜ਼ਾ ਪ੍ਰਤੀਭੂਤੀਆਂ ਅਤੇ ਕਰਜ਼ੇ ਰਾਹੀਂ ਫਿਰ ਵੀ ਰਿਹਾਇਸ਼ ਨੂੰ ਕਿਵੇਂ ਪ੍ਰਭਾਵਿਤ ਕਰ ਸਕਦੇ ਹਨ।
ਲੇਖਮੋਰਟਗੇਜ ਏਆਈ ਨੂੰ ਸਿਰਫ਼ ਇੱਕ ਚੰਗੇ ਜਵਾਬ ਦੀ ਨਹੀਂ, ਸਗੋਂ ਦਸਤਾਵੇਜ਼ੀ ਰਿਕਾਰਡ ਦੀ ਲੋੜ ਹੈਜਦੋਂ ਕੋਈ AI ਟੂਲ ਮੋਰਟਗੇਜ ਦਸਤਾਵੇਜ਼ ਪੜ੍ਹਦਾ ਹੈ, ਤਾਂ ਨਤੀਜੇ ਦੀ ਵਿਆਖਿਆ ਕੌਣ ਕਰ ਸਕਦਾ ਹੈ? Brian Vieaux ਨਾਲ ਦੋ ਗੱਲਬਾਤਾਂ ਦਿਖਾਉਂਦੀਆਂ ਹਨ ਕਿ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਅਤੇ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲਿਆਂ ਲਈ ਇਸ ਸਵਾਲ ਦਾ ਜਵਾਬ ਕਿਉਂ ਮਹੱਤਵਪੂਰਨ ਹੈ।
ਲੇਖਮੋਰਟਗੇਜ ਏਆਈ ਤੇਜ਼ੀ ਦਾ ਵਾਅਦਾ ਕਰਦੀ ਹੈ। ਕੀ ਇਹ ਤੁਹਾਡਾ ਕੋਈ ਕੰਮ ਘਟਾਉਂਦੀ ਹੈ?ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਤੇਜ਼ ਪ੍ਰਕਿਰਿਆ ਸਿਰਫ਼ ਉਦੋਂ ਹੀ ਲਾਭਦਾਇਕ ਹੈ ਜਦੋਂ ਇਹ ਕਰਜ਼ਾ ਲੈਣ ਦੇ ਤਜਰਬੇ ਨੂੰ ਬਿਹਤਰ ਬਣਾਏ। ਏਆਈ ਬਾਰੇ ਕਿਸੇ ਵਾਅਦੇ ਦਾ ਮੁਲਾਂਕਣ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਵਾਰ-ਵਾਰ ਕੀਤੀਆਂ ਬੇਨਤੀਆਂ, ਉਡੀਕ ਦੇ ਸਮੇਂ ਅਤੇ ਅਸਲ ਲਾਗਤਾਂ ਦਾ ਰਿਕਾਰਡ ਰੱਖੋ।
ਲੇਖਤੁਹਾਡੇ ਮੋਰਟਗੇਜ ਦੀ ਸੇਵਾ ਸੰਭਾਲਣ ਵਾਲੀ ਕੰਪਨੀ ਬਦਲ ਗਈ ਹੈ। ਤੁਹਾਨੂੰ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਕੀ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ?ਮੋਰਟਗੇਜ ਦੀ ਸੇਵਾ ਸੰਭਾਲਣ ਵਾਲੀ ਨਵੀਂ ਕੰਪਨੀ ਦਾ ਮਤਲਬ ਭੁਗਤਾਨ ਲਈ ਨਵੀਆਂ ਹਦਾਇਤਾਂ ਹਨ, ਨਵਾਂ ਕਰਜ਼ਾ ਨਹੀਂ। ਹਵਾਲਗੀ ਦੌਰਾਨ ਆਪਣੇ ਭੁਗਤਾਨ, ਐਸਕ੍ਰੋ ਅਤੇ ਰਿਕਾਰਡਾਂ ਦੀ ਸੁਰੱਖਿਆ ਲਈ ਇਸ ਜਾਂਚ-ਸੂਚੀ ਦੀ ਵਰਤੋਂ ਕਰੋ।
ਲੇਖਨਵਾਂ ਨਿਰਮਾਣ ਜਾਂ ਮੁੜ-ਵਿਕਰੀ? ਸਿਰਫ਼ ਘਰ ਦੀ ਨਹੀਂ, ਉਸ ਵਿੱਚ ਜੀਵਨ-ਢੰਗ ਦੀ ਵੀ ਤੁਲਨਾ ਕਰੋਨਾ ਤਾਂ ਨਵਾਂ ਨਿਰਮਾਣ ਅਤੇ ਨਾ ਹੀ ਮੁੜ-ਵਿਕਰੀ ਹਮੇਸ਼ਾ ਬਿਹਤਰ ਹੁੰਦੀ ਹੈ। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਰ ਚੁਣਨ ਤੋਂ ਪਹਿਲਾਂ ਨਕਸ਼ੇ, ਸਮੇਂ, ਵਾਰ-ਵਾਰ ਆਉਣ ਵਾਲੇ ਖਰਚਿਆਂ, ਹਾਲਤ ਅਤੇ ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖPlacer One: Roseville ਨੇੜੇ ਨਵੇਂ ਘਰ, ਬਿਲਡਰ ਅਤੇ ਅੱਗੇ ਕੀ ਬਣਨ ਵਾਲਾ ਹੈRoseville ਨੇੜੇ Placer One ਦੇ ਨਵੇਂ ਘਰਾਂ ਬਾਰੇ ਜਾਣੋ, ਜਿਸ ਵਿੱਚ ਮੌਜੂਦਾ ਬਿਲਡਰ, ਰਿਹਾਇਸ਼ੀ ਭਾਈਚਾਰੇ, ਸਰੋਤਾਂ ਦੀਆਂ ਮਿਤੀਆਂ ਅਤੇ ਉੱਥੇ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਪੁੱਛਣ ਲਈ ਵਿਹਾਰਕ ਸਵਾਲ ਸ਼ਾਮਲ ਹਨ।
ਲੇਖਕੀ ਕੀਮਤ ਵਿੱਚ ਇਹ ਕਟੌਤੀ ਵਾਕਈ ਫ਼ਾਇਦੇ ਦਾ ਸੌਦਾ ਹੈ? ਕਿਸ਼ਤ, ਨਕਦ ਰਕਮ ਅਤੇ ਮੁਰੰਮਤਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋਕੀਮਤ ਵਿੱਚ $15,000 ਦੀ ਕਟੌਤੀ ਦੀ ਤੁਲਨਾ ਵਿਕਰੇਤਾ ਵੱਲੋਂ ਖਰਚਿਆਂ ਲਈ ਦਿੱਤੇ ਜਾਣ ਵਾਲੇ ਕ੍ਰੈਡਿਟ ਨਾਲ ਕਰੋ, Roseville ਇਲਾਕੇ ਵਿੱਚ ਵਿਕਰੀ ਲਈ ਦਰਜ ਘਰਾਂ ਦਾ ਪਿਛਲਾ ਰਿਕਾਰਡ ਅਤੇ ਹੋਈਆਂ ਵਿਕਰੀਆਂ ਵੇਖੋ, ਅਤੇ ਖਰੀਦ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਮੁਰੰਮਤਾਂ ਲਈ ਬਜਟ ਬਣਾਓ।
ਲੇਖਕਰਜ਼ਦਾਤਾ ਵੱਲੋਂ ਮਲਕੀਅਤ ਦੇ ਹੱਕ (ਟਾਈਟਲ) ਸੰਬੰਧੀ ਸ਼ਰਤ ਤੋਂ ਛੋਟ ਨਾਲ ਰੀਫ਼ਾਇਨੈਂਸ ਦੀ ਇੱਕ ਲਾਗਤ ਘਟ ਸਕਦੀ ਹੈ। ਇਸ ਤੋਂ ਬਾਅਦ ਕੀ ਲਾਗੂ ਰਹਿੰਦਾ ਹੈ?ਰੀਫ਼ਾਇਨੈਂਸ ਦੌਰਾਨ ਮਲਕੀਅਤ ਦੇ ਹੱਕ (ਟਾਈਟਲ) ਸੰਬੰਧੀ ਛੋਟ ਨਾਲ ਕਰਜ਼ਦਾਤਾ ਦੀ ਇੱਕ ਸ਼ਰਤ ਹਟ ਸਕਦੀ ਹੈ, ਪਰ ਟਾਈਟਲ ਨਾਲ ਜੁੜੀ ਹਰ ਸੇਵਾ ਜਾਂ ਘਰ ਦੇ ਮਾਲਕ ਲਈ ਹਰ ਜੋਖਮ ਖ਼ਤਮ ਨਹੀਂ ਹੁੰਦਾ। ਮਦਵਾਰ ਦਰਸਾਈਆਂ ਲਾਗਤਾਂ ਅਤੇ ਸੁਰੱਖਿਆਵਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਸੇਵਾਮੁਕਤ ਹੋ, ਬਚਤ ਹੈ ਪਰ ਤਨਖ਼ਾਹ ਨਹੀਂ? ਸੰਪਤੀਆਂ ਦੇ ਆਧਾਰ ’ਤੇ ਆਮਦਨ ਦੀ ਗਣਨਾ (ਐਸੈੱਟ ਡਿਪਲੀਸ਼ਨ) ਕਿਵੇਂ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈਜਾਣੋ ਕਿ ਯੋਗ ਰਿਟਾਇਰਮੈਂਟ ਸੰਪਤੀਆਂ ਨੂੰ ਘਰ ਦੇ ਕਰਜ਼ੇ ਲਈ ਯੋਗਤਾ ਨਿਰਧਾਰਤ ਕਰਨ ਵਾਲੀ ਆਮਦਨ ਵਜੋਂ ਕਿਵੇਂ ਗਿਣਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਐਸੈੱਟ ਡਿਪਲੀਸ਼ਨ ਦੀ ਗਣਨਾ ਦੀ ਹੱਲ ਕੀਤੀ ਉਦਾਹਰਨ ਅਤੇ ਰਿਟਾਇਰਮੈਂਟ ਦੇ ਬਜਟ ਲਈ ਇੱਕ ਵਿਹਾਰਕ ਜਾਂਚ-ਸੂਚੀ ਸ਼ਾਮਲ ਹੈ।
ਲੇਖਘਰਾਂ ਦੀਆਂ ਕੀਮਤਾਂ ਵਧੀਆਂ ਹਨ। ਕੀ ਤੁਸੀਂ ਅਜੇ ਵੀ ਭਾਅ ਬਾਰੇ ਗੱਲਬਾਤ ਕਰ ਸਕਦੇ ਹੋ?ਵਧਦੀਆਂ ਵਿਕਰੀ ਕੀਮਤਾਂ ਖਰੀਦਦਾਰ ਦੀ ਸੌਦੇਬਾਜ਼ੀ ਦੀ ਤਾਕਤ ਖ਼ਤਮ ਨਹੀਂ ਕਰਦੀਆਂ। ਜਾਣੋ ਕਿ ਮਿਲਦੇ-ਜੁਲਦੇ ਘਰਾਂ ਦੀਆਂ ਵਿਕਰੀਆਂ, ਮੁਕਾਬਲੇ ਵਾਲੀਆਂ ਲਿਸਟਿੰਗਾਂ, ਬਾਜ਼ਾਰ ਵਿੱਚ ਬਿਤਾਇਆ ਸਮਾਂ ਅਤੇ ਘਰ ਦੀ ਹਾਲਤ ਤੁਹਾਡੀ ਪੇਸ਼ਕਸ਼ ਦਾ ਆਧਾਰ ਕਿਵੇਂ ਬਣ ਸਕਦੇ ਹਨ।
ਲੇਖਘਰ ਖਰੀਦ ਰਹੇ ਹੋ? ਕੀਮਤ ਘਟਾਉਣ ਲਈ ਕਹਿਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਵਿਕਲਪ ਜਾਣੋਸੌਦਾ ਪੂਰਾ ਕਰਨ ਲਈ ਤੁਹਾਨੂੰ ਲੋੜੀਂਦੀ ਨਕਦ ਰਕਮ ਅਤੇ ਲੰਮੇ ਸਮੇਂ ਤੱਕ ਭਰੀ ਜਾ ਸਕਣ ਵਾਲੀ ਕਿਸ਼ਤ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦਿਆਂ ਘੱਟ ਕੀਮਤ, ਸੌਦਾ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚਿਆਂ ਵਿੱਚ ਮਦਦ, ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਅਸਥਾਈ ਰਾਹਤ ਅਤੇ ਵਿਆਜ ਦਰ ਦੇ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਮੌਰਗੇਜ ਦਰਾਂ ਬਦਲਣ ਵੇਲੇ ਘਰ ਲੱਭ ਰਹੇ ਹੋ: ਤੁਹਾਨੂੰ ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਮੁੜ ਵਿਚਾਰਨੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ?ਮੌਰਗੇਜ ਦੀਆਂ ਦਰਾਂ ਅਤੇ ਫ਼ੀਸਾਂ ਬਦਲਣ ਵੇਲੇ ਕਿਸ਼ਤਾਂ ਲਈ ਆਪਣਾ ਬਜਟ, ਕਰਜ਼ਿਆਂ ਦੀ ਤੁਲਨਾ ਅਤੇ ਸੌਦਾ ਪੂਰਾ ਕਰਨ ਦੀ ਸਮਾਂ-ਸਾਰਣੀ ਸਪੱਸ਼ਟ ਰੱਖੋ।
ਲੇਖSierra Vista ਦੇ ਨਵੇਂ ਘਰਾਂ ਦਾ ਦੌਰਾ: JMC ਅਤੇ Woodside ਦੀਆਂ ਰਿਹਾਇਸ਼ੀ ਕਮਿਊਨਿਟੀਆਂ ਲਈ ਗਾਈਡHighline, Sentinel, Overland ਅਤੇ Summerfield ਬਾਰੇ ਇੱਕ ਵਰਤੋਂਯੋਗ ਗਾਈਡ, ਜਿਸ ਵਿੱਚ ਬਿਲਡਰਾਂ ਦੀ ਮੌਜੂਦਾ ਜਾਣਕਾਰੀ ਅਤੇ Roseville ਵਿੱਚ Sierra Vista ਦਾ ਦੌਰਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪੁੱਛਣ ਵਾਲੇ ਸਵਾਲ ਸ਼ਾਮਲ ਹਨ।
ਲੇਖਜੇ ਘਰ ਦੇ ਕਰਜ਼ੇ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਤੁਹਾਡੀ ਉਮੀਦ ਮੁਤਾਬਕ ਨਾ ਘਟਣ ਤਾਂ ਕੀ ਹੋਵੇਗਾ?ਮੋਰਟਗੇਜ ਦੀ ਕਿਸ਼ਤ ਅਤੇ ਰੀਫ਼ਾਇਨੈਂਸ ਦੀ ਲਾਗਤ ਵਸੂਲ ਹੋਣ ਦੇ ਸਮੇਂ ਦੀ ਹਿਸਾਬ ਸਮੇਤ ਉਦਾਹਰਨ ਵੇਖੋ, ਅਤੇ ਘਰ ਖਰੀਦਣ ਦਾ ਅਜਿਹਾ ਬਜਟ ਬਣਾਓ ਜੋ ਭਵਿੱਖ ਵਿੱਚ ਵਿਆਜ ਦਰ ਘਟੇ ਬਿਨਾਂ ਵੀ ਚੱਲ ਸਕੇ।
ਲੇਖਇਸ ਵੇਲੇ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਕਿਹੜੇ ਮੋਰਟਗੇਜ ਕਰਜ਼ੇ ਵਰਤ ਰਹੇ ਹਨ?ਸਥਿਰ ਵਿਆਜ ਦਰ ਵਾਲੀ ਵਿੱਤੀ ਸਹਾਇਤਾ ਅਜੇ ਵੀ ਪ੍ਰਮੁੱਖ ਹੈ। ਰਾਸ਼ਟਰੀ ਅਰਜ਼ੀ ਅਤੇ ਕਰਜ਼ਾ ਜਾਰੀ ਕਰਨ ਸੰਬੰਧੀ ਰਿਪੋਰਟਾਂ ਦਿਖਾਉਂਦੀਆਂ ਹਨ ਕਿ ਮੋਰਟਗੇਜ ਦੇ ਹੋਰ ਵਿਕਲਪ ਇਸ ਦੇ ਨਾਲ ਕਿਵੇਂ ਵਰਤੇ ਜਾਂਦੇ ਹਨ।
ਲੇਖਘਰ ਦੇ ਕਰਜ਼ੇ ਦੀ ਵਿਆਜ ਦਰ ਅਸਥਾਈ ਤੌਰ 'ਤੇ ਘਟਾਉਣ ਲਈ ਬਾਇਡਾਊਨ ਦਾ ਖਰਚਾ ਕੌਣ ਦੇ ਸਕਦਾ ਹੈ, ਅਤੇ ਉਹ ਕਿੰਨਾ ਯੋਗਦਾਨ ਪਾ ਸਕਦਾ ਹੈ?2-1 ਬਾਇਡਾਊਨ ਰਾਹੀਂ ਸ਼ੁਰੂਆਤੀ ਕਿਸ਼ਤਾਂ ਘਟਾਉਣ ਦੀ ਇੱਕ ਉਦਾਹਰਨ, Fannie Mae ਦੀਆਂ ਵਿਕਰੇਤਾ ਦੇ ਯੋਗਦਾਨ ਸੰਬੰਧੀ ਹੱਦਾਂ, ਅਤੇ ਵਿਕਰੇਤਾ ਵੱਲੋਂ ਮਿਲਣ ਵਾਲੀ ਕ੍ਰੈਡਿਟ ਰਕਮ ਨੂੰ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਰਾਹਤ ਅਤੇ ਖਰੀਦ ਦਾ ਸੌਦਾ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚਿਆਂ ਵਿਚਕਾਰ ਵੰਡਣ ਦਾ ਤਰੀਕਾ ਵੇਖੋ।
ਲੇਖਰਿਸਾਅ ਵੇਲੇ ਪਾਣੀ ਬੰਦ ਕਰਨ ਵਾਲਾ AI ਉਪਕਰਣ ਖਰੀਦਣ ਤੋਂ ਪਹਿਲਾਂ ਪੁੱਛੋ ਕਿ ਇਹ ਅਸਲ ਵਿੱਚ ਤੁਹਾਡੇ ਘਰ ਦੀ ਰੱਖਿਆ ਕਦੋਂ ਸ਼ੁਰੂ ਕਰਦਾ ਹੈAI ਰਿਸਾਅ ਮਾਨੀਟਰ ਤੁਹਾਡੇ ਘਰ ਵਿੱਚ ਪਾਣੀ ਦੀ ਵਰਤੋਂ ਦੀਆਂ ਆਦਤਾਂ ਸਿੱਖ ਸਕਦੇ ਹਨ। ਪਾਣੀ ਆਪਣੇ ਆਪ ਬੰਦ ਕਰਨ ਵਾਲਾ ਉਪਕਰਣ ਚੁਣਨ ਤੋਂ ਪਹਿਲਾਂ ਸਥਾਪਨਾ, ਸਿੱਖਣ ਦੇ ਸਮੇਂ ਅਤੇ ਇੰਟਰਨੈੱਟ ਤੋਂ ਬਿਨਾਂ ਸੁਰੱਖਿਆ ਬਾਰੇ ਪੁੱਛੋ।
ਲੇਖਜਾਇਦਾਦ ਦੇ ਮੁਲਾਂਕਣ ਵਿੱਚ ਦੇਰੀ ਹੋ ਰਹੀ ਹੈ ਅਤੇ ਮੇਰੀ ਆਖ਼ਰੀ ਮਿਤੀ ਨੇੜੇ ਹੈ। ਮੈਂ ਕੀ ਕਰਾਂ?ਮੁਲਾਂਕਣ ਦੀ ਮੌਜੂਦਾ ਸਥਿਤੀ ਨੂੰ ਖਰੀਦ ਦੇ ਇਕਰਾਰਨਾਮੇ ਦੀ ਆਖ਼ਰੀ ਮਿਤੀ ਨਾਲ ਮਿਲਾ ਕੇ ਦੇਖੋ ਅਤੇ ਸਮਾਂ ਮੁੱਕਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਏਜੰਟ ਨੂੰ ਸ਼ਾਮਲ ਕਰੋ।
ਲੇਖਮੁਲਾਂਕਣ (appraisal) ਸੰਭਵ ਤੌਰ 'ਤੇ ਮੁਰੰਮਤਾਂ ਦੀ ਮੰਗ ਕਰ ਸਕਦਾ ਹੈ। ਕੀ ਸਾਨੂੰ ਲੋਨ ਬਦਲਣਾ ਚਾਹੀਦਾ ਹੈ?ਛੇਤੀ ਕੰਮ ਮੁਕਾਉਣ ਦਾ ਰਾਹ ਚੁਣਨ ਤੋਂ ਪਹਿਲਾਂ ਮੁਰੰਮਤ, ਉਡੀਕ ਅਤੇ ਲੋਨ ਬਦਲਣ ਦੇ ਖ਼ਰਚਿਆਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਲਿਸਟਿੰਗ ਵਿੱਚ ਲਿਖਿਆ ਹੈ ਕਿ ਮੋਰਗੇਜ ਆਪਣੇ ਨਾਂ ਲਈ ਜਾ ਸਕਦੀ ਹੈ। ਇਸ ਨੂੰ ਕੌਣ ਸੰਭਾਲਦਾ ਹੈ?ਜਾਣੋ ਕਿ ਖਰੀਦਦਾਰ ਦੇ ਨਾਂ ਤਬਦੀਲ ਕੀਤੇ ਜਾ ਸਕਣ ਵਾਲੇ ਮੌਰਗੇਜ ਦੀ ਕਾਰਵਾਈ ਕੌਣ ਸੰਭਾਲਦਾ ਹੈ, ਕਰਜ਼ੇ ਦਾ ਪ੍ਰਬੰਧ ਸੰਭਾਲਣ ਵਾਲੀ ਕੰਪਨੀ ਦੀ ਭੂਮਿਕਾ ਕਿਉਂ ਮਹੱਤਵਪੂਰਨ ਹੈ ਅਤੇ ਮੌਜੂਦਾ ਮੌਰਗੇਜ ਆਪਣੇ ਨਾਂ ਕਰਵਾਉਣ ਦੀ ਯੋਜਨਾ ਉੱਤੇ ਭਰੋਸਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਖਰੀਦਦਾਰਾਂ ਅਤੇ ਵੇਚਣ ਵਾਲਿਆਂ ਨੂੰ ਕੀ ਪੁੱਛਣਾ ਚਾਹੀਦਾ ਹੈ।
ਲੇਖਮੈਂ ਆਪਣੀ ਕਾਰ ਦਾ ਮੁੜ-ਵਿੱਤੀਕਰਨ (refinance) ਕਰਵਾਇਆ। ਮੇਰੇ ਮੋਰਟਗੇਜ ਲਈ ਕਿਹੜਾ ਭੁਗਤਾਨ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ?ਇਹ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਪੁਰਾਣਾ ਕਾਰ ਲੋਨ ਹਟਾ ਦਿੱਤਾ ਗਿਆ ਹੈ ਅਤੇ ਸਹੀ ਬਦਲਵਾਂ ਭੁਗਤਾਨ ਸ਼ਾਮਿਲ ਕੀਤਾ ਗਿਆ ਹੈ, ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਕਿ ਤੁਸੀਂ ਆਪਣੇ ਘਰ ਖਰੀਦਣ ਦੇ ਬਜਟ ਉੱਤੇ ਨਿਰਭਰ ਕਰੋ।
ਲੇਖਮੇਰਾ ਕਾਰੋਬਾਰ ਪੈਸਾ ਕਮਾਉਂਦਾ ਹੈ। ਮੇਰੇ ਟੈਕਸ ਰਿਟਰਨ ਵਿੱਚ ਮੋਰਟਗੇਜ ਲਈ ਬਹੁਤ ਘੱਟ ਕਿਉਂ ਦਿਖਾਈ ਦੇ ਰਿਹਾ ਹੈ?ਬੈਂਕ ਸਟੇਟਮੈਂਟ ਲੋਨ ਦੀ ਤੁਲਨਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਤਬਾਦਲਿਆਂ ਅਤੇ ਉਧਾਰੇ ਗਏ ਪੈਸਿਆਂ ਤੋਂ ਅਸਲ ਵਪਾਰ ਆਮਦਨ ਨੂੰ ਵੱਖ ਕਰੋ।
ਲੇਖਮੇਰਾ ਕਾਰੋਬਾਰ ਮੇਰੇ ਕਾਰ ਲੋਨ ਦਾ ਭੁਗਤਾਨ ਕਰਦਾ ਹੈ। ਕੀ ਇਹ ਮੇਰੇ ਮੋਰਟਗੇਜ ਲਈ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ?ਕਾਰ ਲੋਨ ਨੂੰ ਮੋਰਟਗੇਜ ਦੇ ਹਿਸਾਬ ਵਿੱਚ ਕਿਵੇਂ ਸ਼ਾਮਲ ਕਰਨਾ ਹੈ, ਇਹ ਤੈਅ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਕੰਪਨੀ ਦੇ ਭੁਗਤਾਨ ਅਤੇ ਲੇਖਾ ਰਿਕਾਰਡ ਵੇਖੋ।
ਲੇਖਕੈਲੀਫ਼ੋਰਨੀਆ ਵਿੱਚ ਘਰ ਖਰੀਦਣ ਤੋਂ ਬਾਅਦ ਟੈਕਸ ਰਿਫੰਡ ਆਇਆ: ਕੀ ਮੈਂ ਇਸ ਨੂੰ ਖ਼ਰਚ ਸਕਦਾ ਹਾਂ?ਘਰ ਖਰੀਦਣ ਤੋਂ ਬਾਅਦ ਕੈਲੀਫ਼ੋਰਨੀਆ ਦੇ ਪੂਰਕ ਜਾਇਦਾਦ ਟੈਕਸ ਦੀ ਰਕਮ ਵਾਪਸ ਮਿਲੀ ਹੈ? ਜਾਣੋ ਕਿ ਅਜਿਹਾ ਕਿਉਂ ਹੋ ਸਕਦਾ ਹੈ, ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ ਅਤੇ ਇਸ ਪੈਸੇ ਦੀ ਅਜੇ ਵੀ ਲੋੜ ਕਿਉਂ ਪੈ ਸਕਦੀ ਹੈ।
ਲੇਖਮੇਰਾ ਮੋਰਟਗੇਜ ਭੁਗਤਾਨ ਕਿਉਂ ਬਦਲਦਾ ਰਹਿੰਦਾ ਹੈ?ਪਹਿਲਾਂ ਸਟੇਟਮੈਂਟ ਲਾਇਨਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ । ਟੈਕਸ, ਬੀਮਾ, ਦਰਾਂ ਵਿੱਚ ਤਬਦੀਲੀਆਂ ਅਤੇ ਕ੍ਰੈਡਿਟ ਲਾਈਨ ਗਤੀਵਿਧੀ ਬਿੱਲ ਨੂੰ ਵੱਖ-ਵੱਖ ਢੰਗ ਨਾਲ ਪ੍ਰਭਾਵਤ ਕਰ ਸਕਦੀ ਹੈ।
ਲੇਖਮੇਰੇ ਖਰੀਦ ਅਤੇ ਲੋਨ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚੇ ਬਦਲ ਗਏ ਹਨ। ਕੀ ਕੋਈ ਦੱਸ ਸਕਦਾ ਹੈ ਕਿ ਕੀ ਹੋਇਆ?ਬਦਲੀਆਂ ਹੋਈਆਂ ਮੱਦਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ, ਬਦਲਾਅ ਦਾ ਕਾਰਨ ਪੁੱਛੋ ਅਤੇ ਵੇਖੋ ਕਿ ਕਿਸੇ ਵੀ ਸੋਧ ਨਾਲ ਲੈਣ-ਦੇਣ ਪੂਰਾ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਨਕਦੀ ਉੱਤੇ ਕੀ ਅਸਰ ਪੈਂਦਾ ਹੈ।
ਲੇਖਮੈਂ ਪਰਿਵਾਰ ਦੇ ਇੱਕ ਮੈਂਬਰ ਦੇ ਮੋਰਟਗੇਜ ਉੱਤੇ ਸਹਿ-ਦਸਤਖਤ ਕੀਤੇ ਹਨ। ਕੀ ਇਹ ਮੇਰੇ ਅਗਲੇ ਲੋਨ ਦੀ ਯੋਗਤਾ ਗਿਣਦਿਆਂ ਕਰਜ਼ੇ ਵਜੋਂ ਸ਼ਾਮਲ ਹੋਵੇਗਾ?ਪਤਾ ਕਰੋ ਕਿ ਕਿਸੇ ਹੋਰ ਵਿਅਕਤੀ ਦਾ ਭੁਗਤਾਨ ਇਤਿਹਾਸ ਤੁਹਾਡੀ ਲੋਨ ਯੋਗਤਾ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ ਜਾਂ ਨਹੀਂ। ਇਸ ਨੂੰ ਪੁਰਾਣੇ ਲੋਨ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਤੋਂ ਮੁਕਤੀ ਨਾ ਸਮਝੋ।
ਲੇਖਜੇ ਮੈਂ ਜਿੰਨਾ ਭੁਗਤਾਨ ਕਰਨਾ ਚਾਹੁੰਦਾ ਹਾਂ, ਉਸ ਤੋਂ ਵੱਧ ਕੀਮਤ ਵਾਲੇ ਘਰ ਲਈ ਯੋਗ ਹੋਵਾਂ ਤਾਂ?ਆਪਣੀ ਮਨਪਸੰਦ ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤ ਤੋਂ ਉਲਟ ਹਿਸਾਬ ਲਗਾਓ ਅਤੇ ਅਸਲ ਘਰ ਨਾਲ ਜੁੜੇ ਖ਼ਰਚੇ ਵੀ ਸ਼ਾਮਲ ਕਰੋ।
ਲੇਖਅਸੀਂ FHA ਲਈ ਸਵਿੱਚ ਕਰ ਦਿੱਤਾ ਹੈ। ਕੀ ਅਸੀਂ ਉਹ ਮੁਲਾਂਕਣ (appraisal) ਜਿਸਦਾ ਭੁਗਤਾਨ ਪਹਿਲਾਂ ਹੀ ਕਰ ਚੁੱਕੇ ਹਾਂ, ਦੀ ਵਰਤੋਂ ਕਰ ਸਕਦੇ ਹਾਂ?ਕਨਵੈਨਸ਼ਨਲ ਅਤੇ FHA ਕਰਜ਼ਿਆਂ ਲਈ ਮੁਲਾਂਕਣ ਦੀਆਂ ਲੋੜਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ ਅਤੇ ਜਾਣੋ ਕਿ ਮੁਲਾਂਕਣ ਪੂਰਾ ਹੋਣ ਤੋਂ ਬਾਅਦ ਤੁਹਾਡਾ ਕਰਜ਼ਾ ਪ੍ਰੋਗਰਾਮ ਬਦਲ ਜਾਵੇ ਤਾਂ ਕੀ ਪੁੱਛਣਾ ਚਾਹੀਦਾ ਹੈ।
ਲੇਖਮੇਰੀ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ਅਤੇ ਟਾਈਟਲ ਰਿਪੋਰਟ ਵਿੱਚ ਮੇਲ ਨਹੀਂ ਬਣਦਾ। ਕਿਹੜੇ ਕਰਜ਼ੇ ਗਿਣੇ ਜਾਂਦੇ ਹਨ?ਹਰ ਕਰਜ਼ੇ ਨੂੰ ਸਹੀ ਦਸਤਾਵੇਜ਼ਾਂ ਨਾਲ ਮਿਲਾਓ ਤਾਂ ਜੋ ਲੋਨ ਵਿੱਚ ਸਹੀ ਤਰ੍ਹਾਂ ਦਰਸਾਇਆ ਜਾਵੇ ਕਿ ਕਿੰਨਾ ਬਕਾਇਆ ਹੈ ਅਤੇ ਕਿਹੜੇ ਕਰਜ਼ਿਆਂ ਲਈ ਘਰ ਗਿਰਵੀ ਹੈ।
ਲੇਖਤਲਾਕ ਵਿੱਚ ਦੂਜੇ ਪੱਖ ਦਾ ਹਿੱਸਾ ਖਰੀਦਣ ਲਈ ਦੂਜਾ ਮੋਰਟਗੇਜ: ਤੁਹਾਨੂੰ ਅਸਲ ਵਿੱਚ ਕਿੰਨਾ ਨਕਦ ਮਿਲ ਸਕਦਾ ਹੈ?$140,000 ਵਿੱਚ ਦੂਜੇ ਪੱਖ ਦਾ ਹਿੱਸਾ ਖਰੀਦਣ ਤੋਂ ਸ਼ੁਰੂ ਕਰਕੇ ਮੈਂ ਲੋਨ ਦੇ ਖ਼ਰਚਿਆਂ, ਕਰਜ਼ਿਆਂ ਅਤੇ ਟੈਕਸਾਂ ਤੋਂ ਬਾਅਦ ਅਸਲ ਵਿੱਚ ਬਚਣ ਵਾਲੇ ਨਕਦ ਦਾ ਹਿਸਾਬ ਕਿਵੇਂ ਲਗਾਉਂਦਾ ਹਾਂ।
ਲੇਖਕੀ ਮੈਨੂੰ ਵੱਧ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ (down payment) ਦੇਣਾ ਚਾਹੀਦਾ ਹੈ ਜਾਂ ਵਿਆਜ ਦਰ ਘਟਾਉਣ ਲਈ ਉਸ ਪੈਸੇ ਦੀ ਵਰਤੋਂ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ?ਵੱਡੀ ਲੋਨ ਰਕਮ, ਘੱਟ ਵਿਆਜ ਦਰ, ਮੋਰਟਗੇਜ ਬੀਮਾ ਅਤੇ ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਬਾਅਦ ਬਚਣ ਵਾਲੇ ਨਕਦ ਨੂੰ ਹਰ ਵਿਕਲਪ ਦੇ ਹਿੱਸਿਆਂ ਵਜੋਂ ਇਕੱਠੇ ਤੋਲੋ।
ਲੇਖਇਹ ਕਿਰਾਏ ਵਾਲੀ ਜਾਇਦਾਦ DSCR ਲੋਨ ਲਈ ਯੋਗ ਹੈ। ਕੀ ਇਹ ਤੁਹਾਡੇ ਲਈ ਚੰਗਾ ਨਿਵੇਸ਼ ਹੈ?ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਕਰਜ਼ਦਾਤਾ ਵੱਲੋਂ ਗਿਣੀ ਘਰ ਦੀ ਕਿਸ਼ਤ ਪੂਰੀ ਕਰ ਸਕਦੀ ਹੈ, ਫਿਰ ਵੀ ਮਾਲਕ ਦੇ ਕੁੱਲ ਖਰਚਿਆਂ ਲਈ ਬਜਟ ਘੱਟ ਪੈ ਸਕਦਾ ਹੈ। ਇਸ ਦਾ ਹਿਸਾਬ ਇੱਥੇ ਵੇਖੋ।
ਲੇਖਹੋਰ ਕਰਜ਼ੇ ਗਿਣਨ ਤੋਂ ਬਾਅਦ ਮੋਰਟਗੇਜ ਦੀ ਕਿੰਨੀ ਕਿਸ਼ਤ ਬਜਟ ਵਿੱਚ ਆਉਂਦੀ ਹੈ?ਵੇਖੋ ਕਿ ਹੋਰ ਕਰਜ਼ੇ ਭੁਗਤਾਨ ਬਜਟ ਨੂੰ ਕਿਵੇਂ ਵਰਤਦੇ ਹਨ ਅਤੇ ਉਨ੍ਹਾਂ ਨੂੰ ਸੇਟਲ ਕਰਨ ਨਾਲ ਤੁਹਾਡੇ ਟੀਚੇ ਲਈ ਬਚੇ ਨਕਦ ਵਿੱਚ ਕੀ ਤਬਦੀਲੀ ਆਉਂਦੀ ਹੈ।
ਲੇਖRoseville ਵਿੱਚ ਡੁਪਲੈਕਸ ਖਰੀਦਣਾ: ਕੀ ਦੂਜੀ ਯੂਨਿਟ ਦਾ ਕਿਰਾਇਆ ਲੋਨ ਲਈ ਯੋਗ ਹੋਣ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ?$120,000 ਆਮਦਨ ਅਤੇ 680 ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਵਾਲਾ Roseville ਦਾ ਇੱਕ ਖਰੀਦਦਾਰ ਡੁਪਲੈਕਸ ਦੇ ਕਿਰਾਏ, FHA ਅਤੇ ਰਵਾਇਤੀ ਲੋਨ ਦੇ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨਾਂ ਅਤੇ ਘਰ ਵਿੱਚ ਰਹਿਣ ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੀ ਤੁਲਨਾ ਕਰਦਾ ਹੈ।
ਲੇਖਪਰਿਵਾਰ ਦਾ ਇੱਕ ਮੈਂਬਰ ਮੇਰੀ ਡਾਊਨ ਪੇਮੈਂਟ ਵਿੱਚ ਮਦਦ ਕਰ ਰਿਹਾ ਹੈ। ਇੰਨੇ ਦਸਤਾਵੇਜ਼ ਕਿਉਂ ਚਾਹੀਦੇ ਹਨ?ਪੈਸੇ ਭੇਜਣ ਦੀ ਸਪੱਸ਼ਟ ਯੋਜਨਾ ਨਾਲ ਤੁਹਾਡੇ ਪਰਿਵਾਰ ਦੀ ਤੋਹਫ਼ੇ ਵਜੋਂ ਦਿੱਤੀ ਰਕਮ ਕਲੋਜ਼ਿੰਗ ਤੱਕ ਪਹੁੰਚ ਸਕਦੀ ਹੈ ਅਤੇ ਆਖ਼ਰੀ ਵੇਲੇ ਦਸਤਾਵੇਜ਼ਾਂ ਬਾਰੇ ਸਵਾਲਾਂ ਤੋਂ ਬਚਿਆ ਜਾ ਸਕਦਾ ਹੈ।
ਲੇਖਕੀ ਮੈਂ ਇੱਕ FHA ਮੋਰਟਗੇਜ ਰੱਖ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ ਅਤੇ ਤਲਾਕ ਬਾਇਆਉਟ ਲਈ ਦੂਜਾ ਲੋਨ ਜੋੜ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?ਮੌਜੂਦਾ ਮੋਰਟਗੇਜ, ਨਵਾਂ ਦੂਜਾ ਲੋਨ ਅਤੇ ਮਾਲਕੀ ਵਿੱਚ ਬਦਲਾਅ ਲਈ ਇੱਕ ਅਜਿਹੀ ਕਲੋਜ਼ਿੰਗ (closing) ਲੜੀ ਦੀ ਲੋੜ ਹੈ ਜਿਸਨੂੰ ਸਾਰੇ ਸੰਬੰਧਿਤ ਧਿਰਾਂ ਸਵੀਕਾਰ ਕਰ ਸਕਣ।
ਲੇਖਇੱਕ FHA streamline ਭੁਗਤਾਨ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ। ਕੀ ਇਹ ਮੁੜ-ਵਿੱਤੀਕਰਨ ਇਸ ਦੇ ਯੋਗ ਹੈ?ਮੁੜ-ਵਿੱਤੀਕਰਨ ਦੇ ਖਰਚਿਆਂ ਨੂੰ ਮਹੀਨਾਵਾਰ ਸੁਧਾਰ ਦੇ ਨਾਲ ਤੁਲਨਾ ਕਰੋ ਅਤੇ ਮੌਜੂਦਾ ਲੋਨ ਨੂੰ ਕਾਇਮ ਰੱਖਣ ਦੀ ਵੀ ਗਿਣਤੀ ਵਿੱਚ ਲੈ ਆਓ।
ਲੇਖਆਪਣਾ ਪਹਿਲਾ ਘਰ ਖਰੀਦਣਾ ਇੱਕ ਗੱਲਬਾਤ ਨਾਲ ਸ਼ੁਰੂ ਹੁੰਦਾ ਹੈਕੀ ਤੁਸੀਂ California ਵਿੱਚ ਆਪਣਾ ਪਹਿਲਾ ਘਰ ਖਰੀਦ ਰਹੇ ਹੋ? Nick Cunningham ਘਰ ਖਰੀਦਣ ਦੀ ਸਮਰੱਥਾ, ਡਾਊਨ ਪੇਮੈਂਟ, ਲੋਨ ਦੇ ਵਿਕਲਪ, ਸਹਾਇਤਾ ਅਤੇ ਹਰ ਕਦਮ ਸੌਖੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਸਮਝਾਉਂਦੇ ਹਨ।
ਲੇਖਡਾਊਨ ਪੇਮੈਂਟ ਹੀ ਪੂਰੀ ਲੋੜੀਂਦੀ ਰਕਮ ਨਹੀਂ ਹੈਜਾਣੋ ਕਿ ਪਹਿਲੀ ਵਾਰ ਘਰ ਖਰੀਦਣ ਵਾਲਿਆਂ ਨੂੰ ਡਾਊਨ ਪੇਮੈਂਟ, ਕਲੋਜ਼ਿੰਗ ਦੇ ਖ਼ਰਚਿਆਂ, ਅਗਾਊਂ ਭਰਨ ਵਾਲੇ ਖ਼ਰਚਿਆਂ ਅਤੇ ਰਾਖਵੀਂ ਬਚਤ ਲਈ ਕੀ ਚਾਹੀਦਾ ਹੋ ਸਕਦਾ ਹੈ ਅਤੇ ਪੈਸੇ ਕਿਨ੍ਹਾਂ ਸਰੋਤਾਂ ਤੋਂ ਆ ਸਕਦੇ ਹਨ।
ਲੇਖਡਾਊਨ ਪੇਮੈਂਟ ਲਈ ਮਦਦ ਲਾਹੇਵੰਦ ਹੋ ਸਕਦੀ ਹੈ। ਸ਼ਰਤਾਂ ਫਿਰ ਵੀ ਮਹੱਤਵਪੂਰਨ ਹਨ।ਸਿੱਖੋ ਕਿ California ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਸਹਾਇਤਾ ਕਿਵੇਂ ਕੰਮ ਕਰ ਸਕਦੀ ਹੈ, ਕਿਹੜੇ ਯੋਗਤਾ ਅਤੇ ਮੁੜ-ਭੁਗਤਾਨ ਦੇ ਨਿਯਮਾਂ ਦੀ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ, ਅਤੇ ਕਿਵੇਂ ਨਿਕ ਪੂਰੇ ਲੋਨ ਦੇ ਢਾਂਚੇ ਦੀ ਤੁਲਨਾ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ।
ਲੇਖਸਹੀ ਲੋਨ ਉਹ ਹੈ ਜੋ ਪੂਰੀ ਯੋਜਨਾ ਨਾਲ ਮੇਲ ਖਾਂਦਾ ਹੈਕਨਵੈਂਸ਼ਨਲ, FHA, VA, USDA ਅਤੇ ਸਹਾਇਤਾ ਪ੍ਰੋਗਰਾਮਾਂ ਨਾਲ ਜੁੜੇ ਘਰ ਦੇ ਕਰਜ਼ਿਆਂ ਦੇ ਵਿਕਲਪਾਂ ਦੀ ਸੌਖੀ ਭਾਸ਼ਾ ਵਿੱਚ ਤੁਲਨਾ ਕਰੋ। ਚੋਣ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਮਹੱਤਵਪੂਰਨ ਫਾਇਦੇ ਅਤੇ ਸੀਮਾਵਾਂ ਸਮਝੋ।
ਲੇਖਜਦੋਂ ਤੁਸੀਂ ਆਪਣਾ ਪਹਿਲਾ ਘਰ ਖਰੀਦਦੇ ਹੋ ਤਾਂ ਕੀ ਹੁੰਦਾ ਹੈ?ਬਜਟ ਅਤੇ ਮੁੱਢਲੀ ਲੋਨ ਮਨਜ਼ੂਰੀ ਤੋਂ ਪੇਸ਼ਕਸ਼ਾਂ, ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦਾ ਮੁਲਾਂਕਣ (underwriting), ਅੰਤਿਮ ਸਮੀਖਿਆ, ਦਸਤਖਤ ਅਤੇ ਬੰਦ ਹੋਣ ਤੱਕ ਪਹਿਲੀ ਵਾਰ ਘਰ ਖਰੀਦਣ ਦੀ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਦੇਖੋ।
ਲੇਖਤੁਸੀਂ ਕਿੰਨੀ ਕੀਮਤ ਦਾ ਘਰ ਆਰਾਮ ਨਾਲ ਖਰੀਦ ਸਕਦੇ ਹੋ?ਜਾਣੋ ਕਿ ਆਮਦਨ, ਕਰਜ਼ੇ, ਕ੍ਰੈਡਿਟ, ਟੈਕਸ, ਬੀਮਾ, HOA ਫੀਸਾਂ ਅਤੇ ਤੁਹਾਡੀ ਆਪਣੀ ਸਹੂਲਤ ਵਾਲੀ ਹੱਦ ਮਿਲ ਕੇ California ਵਿੱਚ ਪਹਿਲੇ ਘਰ ਦੀ ਝੱਲਣਯੋਗ ਕਿਸ਼ਤ ਕਿਵੇਂ ਤੈਅ ਕਰਦੇ ਹਨ।
ਲੇਖਉਹ ਸਵਾਲ ਵੀ ਪੁੱਛੋ ਜਿਸ ਦਾ ਜਵਾਬ ਤੁਹਾਨੂੰ ਲੱਗਦਾ ਹੈ ਕਿ ਪਹਿਲਾਂ ਹੀ ਪਤਾ ਹੋਣਾ ਚਾਹੀਦਾ ਸੀਕ੍ਰੈਡਿਟ, ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ, ਮੁੱਢਲੀ ਲੋਨ ਮਨਜ਼ੂਰੀ, ਸਹਾਇਤਾ, ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ, ਪੇਸ਼ਕਸ਼ਾਂ ਅਤੇ ਕਲੋਜ਼ਿੰਗ (closing) ਬਾਰੇ ਪਹਿਲੀ ਵਾਰ ਘਰ ਖਰੀਦਣ ਵਾਲੇ ਸਵਾਲਾਂ ਦੇ ਸਪੱਸ਼ਟ ਜਵਾਬ।
ਲੇਖਮੋਰਟਗੇਜ ਲਈ ਮੇਰੀ ਕਟੌਤੀਆਂ ਤੋਂ ਪਹਿਲਾਂ ਦੀ ਤਨਖ਼ਾਹ ਵਰਤੀ ਜਾਂਦੀ ਹੈ ਜਾਂ ਕਟੌਤੀਆਂ ਤੋਂ ਬਾਅਦ ਮਿਲਦੀ ਤਨਖ਼ਾਹ? ਤਨਖ਼ਾਹ ਵਧਣ ਨਾਲ ਕੀ ਫ਼ਰਕ ਪੈਂਦਾ ਹੈ?ਲੋਨ ਦੀ ਯੋਗਤਾ ਲਈ ਤਸਦੀਕ ਕੀਤੀ ਕੁੱਲ ਆਮਦਨ ਵਰਤੋ ਅਤੇ ਇਹ ਦੇਖਣ ਲਈ ਕਿ ਕਿਹੜਾ ਭੁਗਤਾਨ ਆਰਾਮ ਨਾਲ ਕਰ ਸਕਦੇ ਹੋ, ਕਟੌਤੀਆਂ ਤੋਂ ਬਾਅਦ ਮਿਲਦੀ ਤਨਖ਼ਾਹ ਦੇਖੋ।
ਲੇਖਇੱਕ HECM ਕ੍ਰੈਡਿਟ ਲਾਈਨ: ਜਿੱਥੇ ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਰਿਟਾਇਰਮੈਂਟ ਯੋਜਨਾ ਵਿੱਚ ਢੁਕ ਸਕਦੀ ਹੈਵਿੱਤੀ ਯੋਜਨਾਕਾਰਾਂ ਲਈ ਇੱਕ ਗਾਈਡ: ਕਰਜ਼ਾ ਲੈਣ ਦੀ ਸਮਰੱਥਾ, ਲਾਗਤਾਂ, ਨਕਦ ਦੀਆਂ ਲੋੜਾਂ ਅਤੇ ਉਹ ਪਰਿਵਾਰਕ ਸਵਾਲ ਜਿਨ੍ਹਾਂ ਦਾ ਹੱਲ ਪਹਿਲਾਂ ਕੀਤਾ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ।
ਲੇਖਰਿਵਰਸ ਮੋਰਟਗੇਜ: ਮਹੀਨਾਵਾਰ ਨਕਦ, ਕ੍ਰੈਡਿਟ ਲਾਈਨ ਜਾਂ ਦੋਵੇਂ?ਰਕਮ ਕਢਵਾਉਣ ਦੀ ਯੋਜਨਾ ਆਪਣੀ ਲੋੜੀਂਦੀ ਮਹੀਨਾਵਾਰ ਸਹਾਇਤਾ ਅਤੇ ਬਚਤ ਦੇ ਆਧਾਰ ’ਤੇ ਚੁਣੋ, ਸਿਰਫ਼ ਸਭ ਤੋਂ ਵੱਡੀ ਕ੍ਰੈਡਿਟ ਲਾਈਨ ਦੇ ਆਧਾਰ ’ਤੇ ਨਹੀਂ।
ਲੇਖHELOC ਲਈ ਯੋਗਤਾ ਦੀ ਗਣਨਾ ਵਿੱਚ ਵਰਤੀ ਜਾਣ ਵਾਲੀ ਕਿਸ਼ਤ ਦੱਸੀ ਗਈ ਕਿਸ਼ਤ ਨਾਲੋਂ ਵੱਧ ਕਿਉਂ ਹੈ?ਪਹਿਲੀ ਕਿਸ਼ਤ ਅਤੇ ਮਨਜ਼ੂਰੀ ਦੀ ਗਣਨਾ ਵਿੱਚ ਵਰਤੀ ਜਾਣ ਵਾਲੀ ਕਿਸ਼ਤ ਵੱਖਰੀਆਂ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਬਕਾਏ, ਵਿਆਜ ਦਰਾਂ ਅਤੇ ਕਰਜ਼ਾ ਵਾਪਸ ਕਰਨ ਬਾਰੇ ਧਾਰਨਾਵਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਕੀ ਮੈਂ ਵਪਾਰਕ ਜਾਇਦਾਦ ਖਰੀਦਣ ਵਿੱਚ ਮਦਦ ਲਈ ਆਪਣੇ ਘਰ ਦੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਵਰਤ ਸਕਦਾ ਹਾਂ?ਜਾਣੋ ਕਿ ਘਰ ਦੀ ਇਕਵਿਟੀ ਵਪਾਰਕ ਜਾਇਦਾਦ ਖਰੀਦਣ ਲਈ ਪੈਸੇ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਵਿੱਚ ਕਿਵੇਂ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ, ਕਿਹੜੇ ਜੋਖਮ ਬਣੇ ਰਹਿੰਦੇ ਹਨ ਅਤੇ ਆਪਣੇ ਘਰ ਨੂੰ ਗਿਰਵੀ ਰੱਖ ਕੇ ਕਰਜ਼ਾ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਦੀ ਤੁਲਨਾ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।
ਲੇਖਕੀ ਮੈਂ ਕਿਰਾਏ ’ਤੇ ਦੇਣ ਲਈ ਜਾਇਦਾਦ ਖਰੀਦਣ ਵਾਸਤੇ ਆਪਣੇ ਘਰ ਦੀ ਇਕਵਿਟੀ ਵਰਤ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ (equity) ਦੀ ਵਰਤੋਂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਜਾਣ ਵਾਲੀ ਜਾਇਦਾਦ ਦੇ ਨਕਦ ਆਉਣ-ਜਾਣ (cash flow) ਅਤੇ ਤੁਹਾਡੇ ਮੌਜੂਦਾ ਘਰ ਦਾ ਨਵਾਂ ਭੁਗਤਾਨ ਇਕੱਠੇ ਵੇਖੋ।
ਲੇਖAI ਸ਼ਹਿਰ ਵਿੱਚ ਆ ਰਹੀ ਹੈ। ਅੱਗੇ ਕੀ ਹੋਵੇਗਾ?ਡਾਟਾ ਕੇਂਦਰ ਨਿਵੇਸ਼ ਅਤੇ ਰੁਜ਼ਗਾਰ ਦਾ ਵਾਅਦਾ ਕਰਦੇ ਹਨ, ਪਰ ਭਾਈਚਾਰੇ ਪੁੱਛ ਰਹੇ ਹਨ ਕਿ ਬਿਜਲੀ, ਸੜਕਾਂ ਅਤੇ ਮਕਾਨਾਂ ਲਈ ਖਰਚਾ ਕੌਣ ਉਠਾਉਂਦਾ ਹੈ?
ਲੇਖਅਮਰੀਕਾ ਦੀ ਖਪਤਕਾਰਾਂ ਦੀ ਵੰਡੀ ਹੋਈ ਤਸਵੀਰਪ੍ਰਚੂਨ ਵਿਕਰੀ ਘਟੀ, ਸਸਤੀਆਂ ਦੁਕਾਨਾਂ ਵਿੱਚ ਗਾਹਕਾਂ ਦੀ ਭੀੜ ਰਹੀ ਅਤੇ ਦੋਵੇਂ ਸੰਕੇਤ ਸੱਚ ਹੋ ਸਕਦੇ ਹਨ
ਲੇਖFed ਦਰ ਬਦਲ ਸਕਦਾ ਹੈ। ਤੁਹਾਡੀ ਮੋਰਟਗੇਜ ਦਰ ਸ਼ਾਇਦ ਨਾ ਬਦਲੇ।ਘਰ ਖਰੀਦਣ ਵਾਲੇ ਲਈ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਵਿਆਜ ਦਰ ਉਹ ਨਹੀਂ ਹੈ ਜੋ ਜ਼ਿਆਦਾਤਰ ਲੋਕ ਦੇਖ ਰਹੇ ਹਨ
ਲੇਖਮੈਂ ਨੌਕਰੀ ਬਦਲੀ ਜਾਂ ਛੁੱਟੀ ਲਈ। ਕੀ ਮੈਂ ਅਜੇ ਵੀ ਮੋਰਟਗੇਜ ਲੈ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?ਨੌਕਰੀ ਦੀ ਸਮਾਂ-ਰੇਖਾ ਅਤੇ ਤਨਖਾਹ ਦੀ ਕਿਸਮ ਤੋਂ ਸ਼ੁਰੂ ਕਰੋ। ਸਿਰਫ਼ ਰੁਜ਼ਗਾਰਦਾਤਾ ਬਦਲਣ ਨਾਲ ਮੋਰਟਗੇਜ ਬਾਰੇ ਸਵਾਲ ਦਾ ਜਵਾਬ ਨਹੀਂ ਮਿਲਦਾ।
ਲੇਖPlacer County ਦੀ ਜਾਇਦਾਦ ਦੇ ਨੇੜੇ ਵਿਕਾਸ ਬਾਰੇ ਖੋਜ ਕਿਵੇਂ ਕਰੀਏਯੋਜਨਾ ਦਸਤਾਵੇਜ਼ਾਂ, ਸਰਗਰਮ ਪ੍ਰੋਜੈਕਟਾਂ, ਟ੍ਰਾਂਸਪੋਰਟ ਅਤੇ ਜਨਤਕ ਮੀਟਿੰਗ ਰਿਕਾਰਡਾਂ ਦੀ ਜਾਂਚ ਲਈ ਇੱਕ ਦੁਹਰਾਉਣਯੋਗ ਢੰਗ।
ਲੇਖPlacer County ਵਿੱਚ ਘਰ ਦੀ ਖੋਜ ਲਈ ਇੱਕ ਟਿਕਾਣੇ-ਆਧਾਰਿਤ ਜਾਇਦਾਦ ਸੰਖੇਪ (property brief) ਦੀ ਲੋੜ ਹੈਨੇੜਲੇ ਭਾਈਚਾਰਿਆਂ ਵਿਚਕਾਰ ਵੀ ਬੀਮੇ, ਪਾਣੀ-ਬਿਜਲੀ ਵਰਗੀਆਂ ਸੇਵਾਵਾਂ, ਜੰਗਲੀ ਅੱਗ ਦੇ ਹਾਲਾਤ, ਰੋਜ਼ਾਨਾ ਆਉਣ-ਜਾਣ, ਟੈਕਸਾਂ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਹਾਲਤ ਵਿੱਚ ਵੱਡਾ ਫ਼ਰਕ ਹੋ ਸਕਦਾ ਹੈ।
ਲੇਖCalifornia ਵਿੱਚ ਬੀਮੇ ਦੇ ਸਵਾਲ ਘਰ ਦੀ ਖੋਜ ਦੇ ਸ਼ੁਰੂ ਵਿੱਚ ਹੀ ਪੁੱਛੋਇੱਕ ਜਾਇਦਾਦ ਭਾਵਨਾਤਮਕ ਤੌਰ 'ਤੇ ਮਹਿੰਗੀ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਖਰੀਦਦਾਰਾਂ ਅਤੇ ਰੀਅਲ ਅਸਟੇਟ ਪੇਸ਼ੇਵਰਾਂ ਲਈ ਇੱਕ ਵਿਹਾਰਕ ਸਵਾਲਾਂ ਦੀ ਸੂਚੀ।
ਲੇਖਵਿੱਤੀ ਸਹਾਇਤਾ ਤੋਂ ਪਹਿਲਾਂ ਸੇਵਾਵਾਂ ਅਤੇ ਗ੍ਰਾਮੀਣ ਜਾਇਦਾਦ ਬਾਰੇ ਸਵਾਲਾਂ ਦੇ ਜਵਾਬਪਾਣੀ, ਸੈਪਟਿਕ ਸਿਸਟਮ, ਖੂਹ, ਆਉਣ-ਜਾਣ ਦਾ ਰਸਤਾ, ਬਿਜਲੀ, ਸੋਲਰ ਸਮਝੌਤੇ ਅਤੇ ਮੁੱਖ ਇਮਾਰਤ ਤੋਂ ਵੱਖ ਬਣੀਆਂ ਇਮਾਰਤਾਂ—ਇਹ ਸਭ ਪੂਰੀ ਜਾਂਚ-ਪੜਤਾਲ ਅਤੇ ਫਾਇਨੈਂਸਿੰਗ ਦੋਵਾਂ ਉੱਤੇ ਅਸਰ ਪਾ ਸਕਦੇ ਹਨ।
ਲੇਖSK hynix ਨੇ $26.5 ਬਿਲੀਅਨ ਇਕੱਠੇ ਕੀਤੇ, ਜਦਕਿ Delta ਤੋਂ ਖਪਤਕਾਰਾਂ ਦੀ ਖ਼ਰਚ ਕਰਨ ਦੀ ਸਮਰੱਥਾ ਦਾ ਅੰਦਾਜ਼ਾ ਮਿਲਿਆਵਿਦੇਸ਼ੀ ਬਾਜ਼ਾਰ ਵਿੱਚ ਰਿਕਾਰਡ ਲਿਸਟਿੰਗ, ਯਾਤਰਾ ਦੀ ਟਿਕੀ ਹੋਈ ਮੰਗ, ਕਾਬੂ ਵਿੱਚ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਅਤੇ 4.57% ਦੇ ਨੇੜੇ 10-ਸਾਲਾ Treasury ਯੀਲਡ ਨੇ 10 ਜੁਲਾਈ ਨੂੰ ਮਜ਼ਬੂਤ ਨਿਵੇਸ਼ ਅਤੇ ਲਗਾਤਾਰ ਉੱਚੀ ਕਰਜ਼ਾ ਲਾਗਤ ਦੀ ਮਿਸਾਲ ਬਣਾਇਆ।
ਲੇਖਕੋਰੀਆ ਦੇ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ 9% ਦੀ ਗਿਰਾਵਟ ਨੇ AI ਦੇ ਉਛਾਲ ਦਾ ਦੂਜਾ ਪਾਸਾ ਦਿਖਾਇਆ, ਜਦਕਿ ਤੇਲ $73.88 ਤੱਕ ਚੜ੍ਹਿਆਊਰਜਾ ਦੀ ਮਹਿੰਗਾਈ ਵਾਪਸ ਆਈ, ਦੱਖਣੀ ਕੋਰੀਆ ਦਾ KOSPI 8.95% ਡਿੱਗਿਆ ਅਤੇ ਅਮਰੀਕਾ ਦੀ ਪ੍ਰਚੂਨ ਵਿਕਰੀ ਵਿੱਚ ਮਾਮੂਲੀ ਵਾਧਾ ਹੋਇਆ। ਮੋਰਟਗੇਜ ਬਾਜ਼ਾਰ ਨੂੰ ਕੀਮਤਾਂ ਦੇ ਦਬਾਅ ਅਤੇ ਵਿਸ਼ਵ ਪੱਧਰ ਦੇ ਜੋਖਮ ਦੋਵਾਂ ਨੂੰ ਤੋਲਣਾ ਪਿਆ।
ਲੇਖKevin Warsh ਨੇ Congress ਨੂੰ ਦੱਸਿਆ ਕਿ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ਪਿੱਛੇ ਹੈ, ਜਦਕਿ ਮਹਿੰਗਾਈ Fed ਦੀ ਚੁਣੌਤੀ ਬਣੀ ਹੋਈ ਹੈFederal Reserve ਦੇ ਮੁਖੀ ਨੇ ਉੱਚੇ ਮੋਰਟਗੇਜ ਖ਼ਰਚਿਆਂ ਅਤੇ ਕਮਜ਼ੋਰ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ਦੇ ਨਾਲ ਮਹਿੰਗਾਈ ਰੋਕਣ ਦੀ ਦ੍ਰਿੜ੍ਹ ਵਚਨਬੱਧਤਾ ਰੱਖੀ। ਸਪਲਾਈ ਵਧਾਉਣ ਦੇ ਪ੍ਰਸਤਾਵਾਂ ਨੇ ਦਿਖਾਇਆ ਕਿ ਨਵੇਂ ਘਰ ਖਰੀਦਦਾਰਾਂ ਤੱਕ ਕਿੰਨੀ ਹੌਲੀ ਪਹੁੰਚਦੇ ਹਨ।
ਲੇਖਮਹਿੰਗਾਈ ਵਿੱਚ ਘਟਾਵ ਨੇ ਬਾਂਡਾਂ ਨੂੰ ਸਾਹ ਲੈਣ ਦੀ ਜਗ੍ਹਾ ਦਿੱਤੀ, ਪਰ ਰਿਹਾਇਸ਼ (shelter) ਕਾਰਨ ਆਵਾਸ ਖੇਤਰ ਸੁਚੇਤ ਰਿਹਾ।ਮਹਿੰਗਾਈ ਦੇ ਨਰਮ ਸਬੂਤਾਂ ਤੋਂ ਬਾਅਦ ਟ੍ਰੈਜ਼ਰੀ ਦੀਆਂ ਦਰਾਂ ਵਿੱਚ ਘਟਾਵ ਹੋਇਆ, ਜਿਸ ਨਾਲ ਮੋਰਟਗੇਜ ਬਾਜ਼ਾਰ ਨੂੰ ਇੱਕ ਵਧੀਆ ਦਿਸ਼ਾ ਮਿਲੀ, ਪਰ ਇਹ ਸਾਬਤ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਕਿ ਲੰਬੇ ਸਮੇਂ ਦਾ ਰੁਝਾਨ ਬਦਲ ਗਿਆ ਹੈ।
ਲੇਖPhilly Fed ਦੇ 41.4 ਅੰਕੜੇ ਨੇ ਦਰਾਂ ਘਟਾਉਣ ਦੀ ਦਲੀਲ ਨੂੰ ਹੋਰ ਪੇਚੀਦਾ ਕੀਤਾਖੇਤਰੀ ਉਤਪਾਦਨ ਉਮੀਦਾਂ ਨਾਲੋਂ ਕਿਤੇ ਵੱਧ ਵਧਿਆ, ਜਦਕਿ $80 ਤੋਂ ਹੇਠਾਂ ਤੇਲ ਨੇ ਮਹਿੰਗਾਈ ਬਾਰੇ ਉਲਟ ਸੰਕੇਤ ਦਿੱਤਾ। ਇਸ ਨਾਲ ਰਿਹਾਇਸ਼ ਬਾਜ਼ਾਰ ਲਈ ਦਿਨ ਦੇ ਸੰਕੇਤ ਮਿਲੇ-ਜੁਲੇ ਰਹੇ।
ਲੇਖਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਹਫਤਾਵਾਰੀ 14% ਵਾਧੇ ਨੇ ਘਰੇਲੂ ਮਜ਼ਬੂਤੀ ਅਤੇ ਮਹਿੰਗਾਈ ਨੂੰ ਟਕਰਾਅ ਦੇ ਮਾਰਗ 'ਤੇ ਪਾ ਦਿੱਤਾ ਹੈ।WTI ਨੇ ਮਹੀਨਿਆਂ ਦਾ ਸਭ ਤੋਂ ਮਜ਼ਬੂਤ ਹਫ਼ਤਾ ਲਗਭਗ $82 ’ਤੇ ਮੁਕਾਇਆ, ਜਦਕਿ ਛੋਟੀ ਮਿਆਦ ਦੀਆਂ Treasury ਯੀਲਡਾਂ ਕਰਜ਼ੇ ਦੀ ਮੰਗ ਨੂੰ ਦਬਾਉਣ ਵਾਲੇ ਪੱਧਰ ’ਤੇ ਰਹੀਆਂ। ਇਸ ਨਾਲ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ਨੂੰ ਮਜ਼ਬੂਤ ਮੰਗ ਅਤੇ ਊਰਜਾ ਕੀਮਤਾਂ ਦੇ ਨਵੇਂ ਝਟਕੇ ਨੂੰ ਇਕੱਠੇ ਤੋਲਣਾ ਪਿਆ।
ਲੇਖBrian Moynihan ਨੇ ਚੇਤਾਵਨੀ ਦਿੱਤੀ ਕਿ ਮਹਿੰਗਾਈ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਰਹਿ ਸਕਦੀ ਹੈ, ਜਦਕਿ Fed ਦੀ ਬੈਠਕ ਵਾਲੇ ਹਫ਼ਤੇ ਦੀ ਸ਼ੁਰੂਆਤ Treasury ਦੀਆਂ ਉੱਚੀਆਂ ਯੀਲਡਾਂ ਨਾਲ ਹੋਈBank of America ਦੇ ਮੁੱਖ ਕਾਰਜਕਾਰੀ ਦੀ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਉੱਚੀਆਂ ਦਰਾਂ ਰਹਿਣ ਦੀ ਰਾਇ ਦੇ ਮੁਕਾਬਲੇ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਰਾਹਤ ਅਤੇ ਨੀਤੀ ਸੰਬੰਧੀ ਕਈ ਆਉਣ ਵਾਲੇ ਐਲਾਨ ਸਨ, ਜਿਸ ਕਾਰਨ ਮੋਰਟਗੇਜ ਬਾਜ਼ਾਰ ਸਾਵਧਾਨ ਰਹੇ।
ਲੇਖD.R. Horton ਨੇ ਆਪਣਾ ਭਵਿੱਖੀ ਅਨੁਮਾਨ ਘਟਾਇਆ, ਕਿਉਂਕਿ ਮੋਰਟਗੇਜ ਦੇ ਖਰਚਿਆਂ ਕਾਰਨ ਮੰਗ ਦੇ ਬਾਵਜੂਦ ਖਰੀਦ ਦੇ ਸੌਦੇ ਪੂਰੇ ਨਹੀਂ ਹੋ ਰਹੇ ਸਨਅਮਰੀਕਾ ਦਾ ਸਭ ਤੋਂ ਵੱਡਾ ਘਰ ਨਿਰਮਾਤਾ ਇਹ ਦਿਖਾਉਂਦਾ ਹੈ ਕਿ ਖਰੀਦਦਾਰਾਂ ਦੀ ਦਿਲਚਸਪੀ ਅਸਲੀ ਰਹਿ ਸਕਦੀ ਹੈ ਜਦੋਂ ਕਿ ਉੱਚ ਮੋਰਟਗੇਜ ਦਰਾਂ, ਪ੍ਰੋਤਸਾਹਨ ਅਤੇ ਆਮਦਨ ਦੇ ਮੁਕਾਬਲੇ ਖਰੀਦਣ ਦੀ ਸਮਰੱਥਾ ਲੈਣ-ਦੇਣ ਨੂੰ ਸੀਮਤ ਕਰਦੀਆਂ ਹਨ।
ਲੇਖBrent ਨੇ $95 ਛੂਹਿਆ ਅਤੇ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.65% ਤੱਕ ਪਹੁੰਚੀਊਰਜਾ ਕੀਮਤਾਂ ਦੇ ਨਵੇਂ ਝਟਕੇ ਨਾਲ ਲੰਬੀ ਮਿਆਦ ਦੀਆਂ ਯੀਲਡਾਂ ਅਤੇ ਮੋਰਟਗੇਜ ’ਤੇ ਦਬਾਅ ਵਧਿਆ, ਜਦਕਿ Alphabet ਦੀ ਕਮਾਈ ਨੇ ਆਰਟੀਫ਼ੀਸ਼ਲ ਇੰਟੈਲੀਜੈਂਸ ਵਿੱਚ ਨਿਵੇਸ਼ ਬਾਰੇ ਬਹਿਸ ਜਾਰੀ ਰੱਖੀ।
ਲੇਖ$90 ਤੋਂ ਉੱਪਰ ਤੇਲ ਅਤੇ 4.70% ਦੇ ਟਰੇਜ਼ਰੀ ਯਿਲਡ ਨੇ ਹਾਊਸਿੰਗ 'ਤੇ ਦਬਾਅ ਵਧਾਇਆ।West Texas ਕੱਚੇ ਤੇਲ ਦੀ ਕੀਮਤ ਲਗਭਗ $90.50 ਉੱਤੇ ਬੰਦ ਹੋਈ, ਜਦਕਿ 10-ਸਾਲਾ ਯੀਲਡ ਸਾਲ ਦੇ ਸਭ ਤੋਂ ਉੱਚੇ ਪੱਧਰ ਉੱਤੇ ਪਹੁੰਚੀ। ਇਸ ਨਾਲ ਮਹਿੰਗਾਈ ਦਾ ਦਬਾਅ ਅਤੇ ਮੋਰਟਗੇਜ ਦਾ ਖਰਚਾ ਝੱਲਣ ਦੀ ਘਟੀ ਸਮਰੱਥਾ ਇਕੱਠੇ ਸਾਹਮਣੇ ਆਏ।
ਲੇਖਟਰਿਜ਼ਰੀ ਯੀਲਡ (Treasury yields) ਲਗਭਗ 4.67% ਦੇ ਨੇੜੇ ਰਹੇ ਜਦੋਂ ਕਿ ਓਰੈਕਲ (Oracle) ਨੇ ਪੈਂਟਾਗਨ ਨਾਲ ਲਗਭਗ $7 ਬਿਲੀਅਨ ਦੀ ਕੀਮਤ ਵਾਲਾ ਇੱਕ ਸਮਝੌਤਾ ਦਸਤਖਤ ਕੀਤਾ।ਲੰਬੀ ਮਿਆਦ ਲਈ ਕਰਜ਼ਾ ਲੈਣਾ ਮਹਿੰਗਾ ਰਿਹਾ, ਜਦਕਿ ਇੱਕ ਵੱਡੇ ਸਰਕਾਰੀ ਸਾਫਟਵੇਅਰ ਸਮਝੌਤੇ ਨੇ ਦਿਖਾਇਆ ਕਿ Fed ਦੀ ਮੀਟਿੰਗ ਤੋਂ ਪਹਿਲਾਂ ਕੁਝ ਚੁਣੇ ਖੇਤਰਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਮਜ਼ਬੂਤ ਬਣਿਆ ਰਿਹਾ।
ਲੇਖਅਮਰੀਕਾ-ਇਰਾਨ ਤਣਾਅ ਵਿੱਚ ਵਿਰਾਮ ਨਾਲ ਤੇਲ 7.5% ਡਿੱਗਿਆ ਅਤੇ Fed ਦੀ ਮੀਟਿੰਗ ਵਾਲੇ ਹਫ਼ਤੇ ਦੀ ਸ਼ੁਰੂਆਤ ਵਿੱਚ ਮਹਿੰਗਾਈ ਦਾ ਦਬਾਅ ਕੁਝ ਘੱਟ ਰਿਹਾWTI $82.61 ’ਤੇ ਬੰਦ ਹੋਇਆ, ਸ਼ੇਅਰ ਬਾਜ਼ਾਰਾਂ ਦੇ ਨਤੀਜੇ ਮਿਲੇ-ਜੁਲੇ ਰਹੇ ਅਤੇ Federal Reserve ਦੇ ਫ਼ੈਸਲੇ ਤੋਂ ਪਹਿਲਾਂ ਨਿਵੇਸ਼ਕਾਂ ਨੇ ਦਰ ਵਧਣ ਦੀ ਕਾਫ਼ੀ ਸੰਭਾਵਨਾ ਮੰਨੀ।
ਲੇਖਤੇਲ ਲਗਭਗ $81 ਹੋਣ ਨਾਲ Fed ਨੂੰ ਕੁਝ ਗੁੰਜਾਇਸ਼ ਮਿਲੀ, ਪਰ ਬਾਜ਼ਾਰ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਫੈਸਲੇ ਬਾਰੇ ਅਨਿਸ਼ਚਿਤਤਾ ਹਾਲੇ ਵੀ ਝਲਕ ਰਹੀ ਸੀਊਰਜਾ ਆਪਣੇ ਹਾਲ ਹੀ ਦੇ ਸਿਖਰ ਤੋਂ ਹੇਠਾਂ ਆ ਗਈ ਜਦੋਂ ਕਿ ਟੈਕਨੋਲੋਜੀ ਦੇ ਸ਼ੇਅਰ ਅਤੇ ਮੱਧ ਪੂਰਬ ਦੀ ਸਪਲਾਈ ਦਾ ਜੋਖਮ ਫੈਡ ਦੀ ਘੋਸ਼ਣਾ ਤੋਂ ਇੱਕ ਦਿਨ ਪਹਿਲਾਂ ਵਿੱਤੀ ਸਥਿਤੀਆਂ ਨੂੰ ਅਸਥਿਰ ਰੱਖ ਰਿਹਾ ਸੀ।
ਲੇਖFed ਨੇ ਦਰ 3.50% ਤੋਂ 3.75% ’ਤੇ ਕਾਇਮ ਰੱਖੀ, ਪਰ ਤਿੰਨ ਅਧਿਕਾਰੀ ਵਾਧਾ ਚਾਹੁੰਦੇ ਸਨ9 ਦੇ ਮੁਕਾਬਲੇ 3 ਵੋਟਾਂ ਨਾਲ ਫ਼ੈਸਲਾ, Brent ਕੱਚੇ ਤੇਲ ਵਿੱਚ 7.3% ਉਛਾਲ ਅਤੇ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.68% ਤੱਕ ਚੜ੍ਹਨ ਕਾਰਨ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ਨੂੰ ਉਹ ਰਾਹਤ ਨਾ ਮਿਲੀ ਜਿਸ ਦੀ ਉਮੀਦ ਦਰ “ਕਾਇਮ ਰੱਖਣ” ਤੋਂ ਬਣਦੀ ਸੀ।
ਲੇਖMicrosoft ਦਾ ਮੁੱਲ ਵਧਿਆ ਜਦੋਂ ਕਿ 30-ਸਾਲਾ ਟਰੇਜ਼ਰੀ 5.22% ਤੱਕ ਪਹੁੰਚ ਗਿਆAI ਨਾਲ ਜੁੜੀ ਮਜ਼ਬੂਤ ਕਮਾਈ ਨੇ ਸ਼ੇਅਰਾਂ ਨੂੰ ਚੜ੍ਹਾਇਆ, ਪਰ Fed ਵਿੱਚ ਮਤਭੇਦਾਂ ਦੇ ਵਿਚਕਾਰ ਦਰਾਂ ਸਥਿਰ ਰੱਖਣ ਦੇ ਫੈਸਲੇ ਨੂੰ ਬਾਂਡ ਬਾਜ਼ਾਰ ਨੇ ਮਹਿੰਗਾਈ ਵਿਰੁੱਧ ਕਾਫ਼ੀ ਸੁਰੱਖਿਆ ਨਹੀਂ ਮੰਨਿਆ।
ਲੇਖAmazon ਚੜ੍ਹਿਆ, Apple 7.4% ਡਿੱਗਿਆ ਅਤੇ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.71% ਤੱਕ ਪਹੁੰਚੀਭਾਰੀ ਉਤਾਰ-ਚੜ੍ਹਾਅ ਵਾਲਾ ਜੁਲਾਈ ਮਹਿੰਗੇ ਤੇਲ ਅਤੇ ਗੈਸੋਲੀਨ ਅਤੇ ਤਕਨਾਲੋਜੀ ਕੰਪਨੀਆਂ ਦੀ ਕਮਾਈ ਦੇ ਬਹੁਤ ਵੱਖਰੇ ਨਤੀਜਿਆਂ ਨਾਲ ਮੁੱਕਿਆ, ਜਦਕਿ ਲੰਬੀ ਮਿਆਦ ਦੀਆਂ ਯੀਲਡਾਂ ਨੇ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ’ਤੇ ਦਬਾਅ ਬਣਾਈ ਰੱਖਿਆ।
ਲੇਖਤੇਲ ਲਗਭਗ 5.5% ਡਿੱਗਿਆ, ਪਰ ਲੰਬੀ ਮਿਆਦ ਦੇ ਬਾਂਡ ਦੀ 5.23% ਯੀਲਡ ਕਾਰਨ ਰਿਹਾਇਸ਼ੀ ਬਾਜ਼ਾਰ ਵਿੱਚ ਸਾਵਧਾਨੀ ਰਹੀਕੂਟਨੀਤੀ ਨਾਲ ਤੇਲ ਦੀ ਕੀਮਤ ਵਿੱਚ ਜੰਗ ਕਾਰਨ ਆਇਆ ਵਾਧਾ ਕੁਝ ਘਟਿਆ, ਪਰ 10-ਸਾਲਾ ਅਤੇ 30-ਸਾਲਾ Treasury ਯੀਲਡਾਂ ਇੰਨੀਆਂ ਉੱਚੀਆਂ ਰਹੀਆਂ ਕਿ ਮੋਰਟਗੇਜ ਦਾ ਖਰਚਾ ਝੱਲਣ ਦੀ ਸਮਰੱਥਾ ਸੀਮਤ ਰਹੀ।
ਲੇਖਤੇਲ ਦੀ ਕੀਮਤ ਵਿੱਚ ਤੇਜ਼ੀ ਨਾਲ ਗਿਰਾਵਟ ਆਈ, Palantir ਦਾ ਮੁੱਲ ਵਧਿਆ ਅਤੇ ਬਾਂਡ ਬਾਜ਼ਾਰ ਵਿੱਚ ਥੋੜ੍ਹੀ ਜਿਹੀ ਰਾਹਤ ਮਿਲੀ।Strait of Hormuz ਵਿੱਚ ਸੰਭਾਵੀ ਤਰੱਕੀ ਦੀ ਖ਼ਬਰ ਨਾਲ ਤੇਲ ਤੇਜ਼ੀ ਨਾਲ ਡਿੱਗਿਆ। ਵਪਾਰ ਅਤੇ ਭਰਤੀ ਦੇ ਕਮਜ਼ੋਰ ਅੰਕੜਿਆਂ ਨੇ ਲੰਬੀ ਮਿਆਦ ਦੇ ਬਾਂਡਾਂ ਨੂੰ ਸਹਾਰਾ ਦਿੱਤਾ, ਜਦਕਿ Palantir ਅਤੇ Caterpillar ਨੇ ਦਿਖਾਇਆ ਕਿ AI ਵਿੱਚ ਨਿਵੇਸ਼ ਮਜ਼ਬੂਤ ਬਣਿਆ ਹੋਇਆ ਸੀ।
ਲੇਖਸੇਵਾ ਖੇਤਰ ਵਧਿਆ, ਭਰਤੀ ਘਟੀ ਅਤੇ Treasury ਨੇ ਸਪਲਾਈ ਸਥਿਰ ਰੱਖੀਜੁਲਾਈ ਵਿੱਚ ਸੇਵਾ ਖੇਤਰ ਦੀ ਸਰਗਰਮੀ ਮਜ਼ਬੂਤ ਰਹੀ, ਜਦਕਿ ਰੁਜ਼ਗਾਰ ਘਟਿਆ ਅਤੇ ਕੀਮਤਾਂ ਦਾ ਦਬਾਅ ਤੇਜ਼ ਹੋਇਆ। Treasury ਨੇ ਨਿਲਾਮੀਆਂ ਦੀਆਂ ਰਕਮਾਂ ਸਥਿਰ ਰੱਖੀਆਂ, ਜਿਸ ਨਾਲ ਮੋਰਟਗੇਜ ਬਾਜ਼ਾਰਾਂ ਨੂੰ ਕੁਝ ਰਾਹਤ ਮਿਲੀ, ਪਰ ਮਹਿੰਗਾਈ ਦੀ ਚਿੰਤਾ ਮੁੱਕਣ ਦਾ ਸੰਕੇਤ ਨਹੀਂ ਮਿਲਿਆ।
ਲੇਖਛਾਂਟੀਆਂ ਘੱਟ ਰਹੀਆਂ ਪਰ ਜਾਰੀ ਬੇਰੁਜ਼ਗਾਰੀ ਭੱਤੇ ਦੇ ਦਾਅਵੇ ਵਧੇ; ਮੋਰਟਗੇਜ ਦਰਾਂ ਲਈ ਚਿੰਤਾ ਪੂਰੀ ਤਰ੍ਹਾਂ ਦੂਰ ਨਹੀਂ ਹੋਈਸ਼ੁਰੂਆਤੀ ਬੇਰੁਜ਼ਗਾਰੀ ਦਾਅਵੇ ਇਤਿਹਾਸਕ ਤੌਰ 'ਤੇ ਘੱਟ ਰਹੇ ਹਨ ਜਦੋਂ ਕਿ ਲਗਾਤਾਰ ਦਾਅਵਿਆਂ ਦੀ ਗਿਣਤੀ ਵਧੀ ਹੈ, ਉਤਪਾਦਕਤਾ ਵਿੱਚ ਸੁਧਾਰ ਹੋਇਆ ਹੈ ਅਤੇ ਮਜ਼ਦੂਰਾਂ ਦੀਆਂ ਲਾਗਤਾਂ ਨਿਯੰਤਰਿਤ ਰਹੀਆਂ ਹਨ। ਇਸ ਮਿਸ਼ਰਣ ਨੇ ਬਾਂਡਾਂ ਨੂੰ ਥੋੜ੍ਹੀ ਜਿਹੀ ਮਦਦ ਦਿੱਤੀ, ਪਰ ਉੱਚੀਆਂ ਮੋਰਟਗੇਜ ਦਰਾਂ ਨੇ ਆਵਾਸ ਦੀ ਮੰਗ ਨੂੰ ਰੋਕਿਆ ਹੋਇਆ ਹੈ।
ਲੇਖਜੁਲਾਈ ਦੀ ਕਮਜ਼ੋਰ ਰੁਜ਼ਗਾਰ ਰਿਪੋਰਟ ਨੇ ਟ੍ਰੈਜ਼ਰੀ ਬਾਂਡਾਂ ਦੇ ਵਿਆਜ ਦਰਾਂ (yields) ਨੂੰ ਘਟਾਇਆ, ਪਰ ਆਵਾਸ ਸੈਕਟਰ ਨੂੰ ਮਿਸ਼ਰਤ ਸੰਦੇਸ਼ਾ ਮਿਲਿਆ।ਜੁਲਾਈ ਵਿੱਚ ਤਨਖ਼ਾਹ ਵਾਲੀਆਂ ਨੌਕਰੀਆਂ 23,000 ਘਟੀਆਂ, ਪਿਛਲੇ ਮਹੀਨਿਆਂ ਦੇ ਅੰਕੜੇ ਹੇਠਾਂ ਸੋਧੇ ਗਏ ਅਤੇ ਤਨਖ਼ਾਹਾਂ ਵਿੱਚ ਵਾਧਾ ਮੱਠਾ ਪਿਆ। ਬਾਜ਼ਾਰਾਂ ਨੇ ਨੇੜਲੇ ਸਮੇਂ ਵਿੱਚ ਮੁਦਰਾ ਨੀਤੀ ਸਖ਼ਤ ਹੋਣ ਦੀਆਂ ਉਮੀਦਾਂ ਘਟਾਈਆਂ, ਜਿਸ ਨਾਲ Treasury ਦੀਆਂ ਯੀਲਡਾਂ ਡਿੱਗੀਆਂ। ਇਹ ਦਰਾਂ ਲਈ ਰਾਹਤ ਵਾਲੀ ਤਬਦੀਲੀ ਸੀ, ਪਰ ਰੁਜ਼ਗਾਰ ਦੀ ਸਥਿਤੀ ਘੱਟ ਭਰੋਸਾ ਦੇਣ ਵਾਲੀ ਸੀ।
ਲੇਖਰੁਜ਼ਗਾਰ ਰਿਪੋਰਟ ਤੋਂ ਬਾਅਦ ਧਿਆਨ CPI ਅਤੇ PPI ਵੱਲ ਮੁੜਿਆਜੁਲਾਈ ਵਿੱਚ ਤਨਖਾਹ ਵਾਲੀਆਂ ਨੌਕਰੀਆਂ 23,000 ਘਟੀਆਂ ਅਤੇ ਪਿਛਲੇ ਮਹੀਨਿਆਂ ਦੇ ਅੰਕੜੇ ਵੀ ਘਟਾ ਕੇ ਸੋਧੇ ਗਏ। ਸ਼ੁੱਕਰਵਾਰ ਨੂੰ ਬਾਜ਼ਾਰ ਬੰਦ ਹੋਣ ਵੇਲੇ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.65% ਸੀ। ਹੁਣ ਇਸ ਹਫ਼ਤੇ ਦੀਆਂ CPI ਅਤੇ PPI ਰਿਪੋਰਟਾਂ ਮੋਰਟਗੇਜ ਦਰਾਂ ਲਈ ਅਗਲੀ ਵੱਡੀ ਕਸੌਟੀ ਹਨ।
ਲੇਖਕੱਲ੍ਹ ਦੀ ਮਹਿੰਗਾਈ ਰਿਪੋਰਟ ਤੋਂ ਪਹਿਲਾਂ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਅਤੇ Treasury ਦੀਆਂ ਯੀਲਡਾਂ ਵਧੀਆਂਤੇਲ ਮੁੜ ਚੜ੍ਹਿਆ ਅਤੇ ਬੁੱਧਵਾਰ ਦੀ ਮਹਿੰਗਾਈ ਰਿਪੋਰਟ ਤੋਂ ਪਹਿਲਾਂ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.73% ਦੇ ਨੇੜੇ ਪਹੁੰਚੀ, ਜਿਸ ਨਾਲ ਸਵੇਰੇ ਮੋਰਟਗੇਜ ਦਰਾਂ ਅਤੇ ਕੀਮਤਾਂ ਲਈ ਹਾਲਾਤ ਘੱਟ ਅਨੁਕੂਲ ਰਹੇ।
ਲੇਖਮਹਿੰਗਾਈ ਅਨੁਮਾਨਾਂ ਨਾਲ ਮੇਲ ਖਾਂਦੀ ਰਹੀ ਅਤੇ ਬਾਂਡ ਸਥਿਰ ਰਹੇ।ਜੁਲਾਈ ਮਹੀਨੇ ਦੀ ਮਹਿੰਗਾਈ ਭਵਿੱਖਬਾਣੀ ਨਾਲ ਮੇਲ ਖਾਂਦੀ ਸੀ, 10 ਸਾਲ ਦਾ Treasury 4.67% ਦੇ ਨੇੜੇ ਰਿਹਾ ਅਤੇ ਤਾਜ਼ਾ ਰੋਜ਼ਾਨਾ ਮੋਰਟਗੇਜ ਸੂਚਕ 6.79% Conventional, 6.31% FHA ਅਤੇ 6.32% VA ਸਨ।
ਲੇਖਨਿਰਮਾਤਾ ਕੀਮਤਾਂ ਸਥਿਰ ਰਹੀਆਂ, ਪਰ ਮੁੱਖ (core) ਦਬਾਅ ਮਜ਼ਬੂਤ ਰਿਹਾਜੁਲਾਈ ਵਿੱਚ ਉਤਪਾਦਕ ਕੀਮਤਾਂ ਬਦਲੀਆਂ ਨਹੀਂ, ਇੱਕ ਕੋਰ ਮਾਪ 0.4% ਵਧਿਆ, 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.67% ਦੇ ਨੇੜੇ ਸੀ ਅਤੇ ਨਵੀਨਤਮ ਰੋਜ਼ਾਨਾ Conventional ਸੂਚਕ 6.74% ਸੀ।
ਲੇਖਪ੍ਰਚੂਨ ਵਿਕਰੀ ਘਟੀ ਅਤੇ Treasury ਯੀਲਡਾਂ ਹੇਠਾਂ ਆਈਆਂਜੁਲਾਈ ਵਿੱਚ ਪ੍ਰਚੂਨ ਵਿਕਰੀ 0.6% ਘਟ ਕੇ $763.6 ਬਿਲੀਅਨ ਰਹੀ, 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ ਘਟ ਕੇ ਲਗਭਗ 4.62% ਹੋਈ ਅਤੇ ਅੱਜ ਦੀ ਪ੍ਰਤੀਨਿਧ Conventional ਦਰ 6.73% ਹੈ।
ਲੇਖਮਿਸ਼ਰਤ ਡਾਟਾ ਵਾਲੇ ਹਫ਼ਤੇ ਦੇ ਅੰਤ ਵਿੱਚ ਦਰਾਂ ਥੋੜ੍ਹੀਆਂ ਘਟ ਗਈਆਂਜੁਲਾਈ ਵਿੱਚ ਪ੍ਰਚੂਨ ਵਿਕਰੀ 0.6% ਘਟੀ, ਉਤਪਾਦਕ ਕੀਮਤਾਂ ਦੇ ਅੰਦਰੂਨੀ ਰੁਝਾਨ ਵਾਲੇ ਮਾਪ ਵਿੱਚ 0.4% ਵਾਧਾ ਹੋਇਆ ਅਤੇ ਨਵੀਨਤਮ ਪ੍ਰਤੀਨਿਧ Conventional ਦਰ ਦੀ ਔਸਤ 6.653% ਹੈ।
ਲੇਖਘਰ ਖਰੀਦਣ ਵਾਲੇ ਰਿਹਾਇਸ਼ੀ ਅੰਕੜਿਆਂ ਅਤੇ Fed ਦੀ ਮੀਟਿੰਗ ਦੇ ਵੇਰਵੇ ਦੀ ਉਡੀਕ ਵਿੱਚਸ਼ੁੱਕਰਵਾਰ ਨੂੰ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.68% ’ਤੇ ਬੰਦ ਹੋਈ, ਜਦਕਿ ਮੁੱਖ ਰਿਹਾਇਸ਼ੀ ਅੰਕੜਿਆਂ ਅਤੇ Federal Reserve ਦੀ ਮੀਟਿੰਗ ਦੇ ਵੇਰਵੇ ਤੋਂ ਪਹਿਲਾਂ ਨਵੀਨਤਮ ਪ੍ਰਤੀਨਿਧ Conventional ਦਰ ਦੀ ਔਸਤ 6.653% ਹੈ।
ਲੇਖਤੇਲ ਅਤੇ ਬਾਂਡ ਮੰਡੀ 'ਤੇ ਦਬਾਅ ਵਧਣ ਨਾਲ ਮੋਰਟਗੇਜ ਵਿਆਜ ਦਰਾਂ ਉੱਚੇ ਪੱਧਰ 'ਤੇ ਸ਼ੁਰੂ ਹੋਈਆਂਤਾਜ਼ਾ ਅਧਿਕਾਰਤ ਅੰਕੜੇ ਮੁਤਾਬਕ 14 ਅਗਸਤ ਨੂੰ ਬਾਜ਼ਾਰ ਬੰਦ ਹੋਣ ਵੇਲੇ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.68% ਸੀ ਅਤੇ ਮੌਜੂਦਾ ਪ੍ਰਤੀਨਿਧ Conventional ਦਰ ਦੀ ਔਸਤ 6.743% ਹੈ। ਤੇਲ ਨਾਲ ਜੁੜੀਆਂ ਸੁਰਖੀਆਂ ਦੇ ਨਾਲ ਹੀ ਲੰਬੀ ਮਿਆਦ ਦੀਆਂ ਯੀਲਡਾਂ ਵੀ ਵਧੀਆਂ ਹਨ।
ਲੇਖਕਰਜ਼ੇ ਦੀ ਲਾਗਤ ਉੱਚੀ ਰਹਿਣ ਦੌਰਾਨ ਜੁਲਾਈ ਵਿੱਚ ਨਵੇਂ ਘਰਾਂ ਦੀ ਉਸਾਰੀ ਦੀ ਸ਼ੁਰੂਆਤ ਘਟੀਪ੍ਰਤੀਨਿਧ Conventional ਦਰ ਦੀ ਔਸਤ 6.750% ਰਹੀ, ਜਦਕਿ ਜੁਲਾਈ ਵਿੱਚ ਨਵੇਂ ਘਰਾਂ ਦੀ ਉਸਾਰੀ ਦੀ ਸ਼ੁਰੂਆਤ ਘਟੀ ਅਤੇ ਬਾਂਡ ਬਾਜ਼ਾਰ ਦੇ ਦਬਾਅ ਕਾਰਨ ਮੋਰਟਗੇਜ ਬਾਜ਼ਾਰ ਵਿੱਚ ਸਾਵਧਾਨੀ ਬਣੀ ਰਹੀ।
ਲੇਖਲੰਬੀ ਮਿਆਦ ਦੇ ਟ੍ਰੈਜ਼ਰੀ ਯੀਲਡ ਮੋਰਟਗੇਜ ਕੀਮਤਾਂ 'ਤੇ ਦਬਾਅ ਬਣਾਈ ਰੱਖਦੇ ਹਨConventional ਦਰ ਦਾ ਪ੍ਰਤੀਨਿਧ ਅੰਕੜਾ 6.698% ਸੀ, ਜਦਕਿ 19 ਅਗਸਤ ਨੂੰ ਬਾਜ਼ਾਰ ਬੰਦ ਹੋਣ ਵੇਲੇ Treasury ਦੀ 10-ਸਾਲਾ ਯੀਲਡ 4.65% ਅਤੇ 30-ਸਾਲਾ ਯੀਲਡ 5.19% ਸੀ।
ਲੇਖਆਰਥਿਕ ਅੰਕੜਿਆਂ ਦੀ ਭਰਮਾਰ ਵਿਚਕਾਰ ਰਿਹਾਇਸ਼ੀ ਅੰਕੜਿਆਂ ’ਤੇ ਨਜ਼ਰਸੋਮਵਾਰ ਨੂੰ 10-ਸਾਲਾ Treasury ਦੀ ਯੀਲਡ 4.70% ’ਤੇ ਬੰਦ ਹੋਈ, ਅਮਰੀਕੀ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰਾਂ ਦੇ ਨਤੀਜੇ ਮਿਲੇ-ਜੁਲੇ ਰਹੇ ਅਤੇ ਨਵੇਂ ਘਰਾਂ ਦੀ ਵਿਕਰੀ, ਲੰਮਾ ਸਮਾਂ ਚੱਲਣ ਵਾਲੀਆਂ ਵਸਤਾਂ ਦੇ ਆਰਡਰ, GDP ਅਤੇ Jackson Hole ਤੋਂ ਪਹਿਲਾਂ ਪ੍ਰਤੀਨਿਧ ਮੋਰਟਗੇਜ ਔਸਤ ਦਰਾਂ 17 ਅਗਸਤ ਦੇ ਤੁਲਨਾਤਮਕ ਪੱਧਰ ਤੋਂ ਉੱਪਰ ਰਹੀਆਂ।
ਲੇਖਜੁਲਾਈ ਦੀਆਂ ਨਵੇਂ ਘਰਾਂ ਦੀ ਵਿਕਰੀ ਦਾ ਅਨੁਮਾਨ ਮੰਗਲਵਾਰ ਦੇ ਆਵਾਸ ਸੂਚਕਾਂ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰਦਾ ਹੈਜੁਲਾਈ ਵਿੱਚ ਨਵੇਂ ਘਰਾਂ ਦੀ ਵਿਕਰੀ ਦਾ ਅਨੁਮਾਨ ਸਾਲਾਨਾ 607,000 ਦੀ ਦਰ ਨਾਲ ਲਗਾਇਆ ਗਿਆ ਅਤੇ ਉਪਲਬਧ ਸਪਲਾਈ 9.6 ਮਹੀਨਿਆਂ ਤੱਕ ਪਹੁੰਚ ਗਈ। ਇਸ ਦੌਰਾਨ 10-ਸਾਲਾ Treasury ਦੀ 4.70% ਯੀਲਡ ਅਤੇ ਆਰਥਿਕ ਅੰਕੜਿਆਂ ਦਾ ਰੁਝੇਵਿਆਂ ਭਰਿਆ ਕੈਲੰਡਰ ਵਿਆਜ ਦਰਾਂ ਦਾ ਪਿਛੋਕੜ ਤੈਅ ਕਰ ਰਹੇ ਹਨ।
ਲੇਖਆਮਦਨ ਅਤੇ ਆਰਡਰ ਵਧਣ ਦੇ ਨਾਲ ਜੁਲਾਈ ਦੀ ਮਹਿੰਗਾਈ ਉੱਚੀ ਬਣੀ ਰਹੀਜੁਲਾਈ ਦੀ PCE ਮਹਿੰਗਾਈ ਉੱਚੀ ਰਹੀ, ਜਦਕਿ ਆਮਦਨ, ਲੰਮਾ ਸਮਾਂ ਚੱਲਣ ਵਾਲੀਆਂ ਵਸਤਾਂ ਦੇ ਆਰਡਰ ਅਤੇ ਦੂਜੀ ਤਿਮਾਹੀ ਦੀ ਸੋਧੀ ਵਿਕਾਸ ਦਰ ਨੇ ਬੁੱਧਵਾਰ ਦੇ ਬਾਜ਼ਾਰ ਦਾ ਪਿਛੋਕੜ ਤੈਅ ਕੀਤਾ।
ਲੇਖਕੀ ਡਾਕਟਰ ਲੋਨ ਸਿਰਫ਼ ਫਿਜ਼ੀਸ਼ੀਅਨਾਂ ਲਈ ਹਨ?ਆਪਣੇ ਪ੍ਰਮਾਣ ਪੱਤਰਾਂ ਅਤੇ ਰੋਜ਼ਗਾਰ ਦੀ ਸਥਿਤੀ ਦੀ ਜਾਂਚ ਕਰੋ, ਫਿਰ ਵਿਸ਼ੇਸ਼ ਪ੍ਰੋਗਰਾਮ ਨੂੰ ਆਪਣੀਆਂ ਹੋਰ ਮੋਰਟਗੇਜ ਚੋਣਾਂ ਨਾਲ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਇੱਕ ਪਹਿਲੀ ਵਾਰ ਖਰੀਦਦਾਰ ਦਾ ਨਕਦ ਯੋਜਨਾ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਤੋਂ ਵੱਧ ਹੈਘਰ ਦੀ ਟੀਚਾ ਕੀਮਤ ਚੁਣਨ ਤੋਂ ਪਹਿਲਾਂ ਡਾਊਨ ਪੇਮੈਂਟ, ਲੈਣ-ਦੇਣ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚੇ, ਰਾਖਵੀਂ ਰਕਮ, ਘਰ ਦੀ ਜਾਂਚ ਅਤੇ ਨਵੇਂ ਘਰ ਵਿੱਚ ਜਾਣ ਦੇ ਖਰਚਿਆਂ ਦੀ ਯੋਜਨਾ ਕਿਵੇਂ ਬਣਾਈਏ।
ਲੇਖਲਾਭਦਾਇਕ HECM ਗੱਲਬਾਤ ਵਿੱਚ ਰਹਿਣ-ਸਹਿਣ ਦੀ ਪੂਰੀ ਯੋਜਨਾ ਸ਼ਾਮਲ ਹੁੰਦੀ ਹੈਘਰ ਮਾਲਕਾਂ ਅਤੇ ਪਰਿਵਾਰਾਂ ਨੂੰ ਘਰ ਵਿੱਚ ਰਹਿਣ ਦੀਆਂ ਸ਼ਰਤਾਂ, ਖ਼ਰਚਿਆਂ, ਜ਼ਿੰਮੇਵਾਰੀਆਂ, ਵਿਕਲਪਾਂ ਅਤੇ ਕਾਊਂਸਲਿੰਗ ਬਾਰੇ ਕੀ ਚਰਚਾ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।
ਲੇਖHELOC ਜਾਂ ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਲੋਨ: ਉਸ ਕੰਮ ਨਾਲ ਸ਼ੁਰੂਆਤ ਕਰੋ ਜਿਸ ਲਈ ਪੈਸਿਆਂ ਦੀ ਲੋੜ ਹੈਵਾਰ-ਵਾਰ ਰਕਮ ਕੱਢਣ ਦੀ ਸਹੂਲਤ, ਇੱਕਮੁਸ਼ਤ ਨਿਸ਼ਚਿਤ ਰਕਮ, ਕਿਸ਼ਤ ਦੀ ਸਥਿਰਤਾ ਅਤੇ ਮੌਜੂਦਾ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਕਾਇਮ ਰੱਖਣ ਬਾਰੇ ਫੈਸਲਾ ਕਰਨ ਦਾ ਢਾਂਚਾ।
ਲੇਖਜੰਬੋ ਲੋਨ ਦੀ ਤਿਆਰੀ ਵਿੱਚ ਤਰਤੀਬ ਨਾਲ ਬਣੀ ਬੈਲੈਂਸ ਸ਼ੀਟ ਕੰਮ ਆਉਂਦੀ ਹੈਵੱਡੇ ਲੋਨ ਦੀ ਸਮੀਖਿਆ ਲਈ ਸੰਪਤੀਆਂ, ਆਮਦਨ, ਰਾਖਵੀਂ ਬਚਤ, ਮਾਲਕੀ ਦੇ ਹਿੱਸਿਆਂ ਅਤੇ ਜਾਇਦਾਦ ਦੇ ਪਿਛੋਕੜ ਦੀ ਜਾਣਕਾਰੀ ਕਿਵੇਂ ਤਿਆਰ ਕਰਨੀ ਹੈ।
ਲੇਖਲੋਨ ਲਈ ਜਾਣਕਾਰੀ ਦਾ ਸੁਚੱਜਾ ਸੌਂਪਣਾ: ਰੀਅਲ ਅਸਟੇਟ ਪੇਸ਼ੇਵਰ ਪਹਿਲਾਂ ਕੀ ਭੇਜੇਕੰਮ ਅਗਲੇ ਵਿਅਕਤੀ ਨੂੰ ਸੌਂਪਣ ਦਾ ਇੱਕ ਸੰਖੇਪ ਢਾਂਚਾ, ਜੋ ਗੈਰ-ਰਸਮੀ ਮਾਧਿਅਮਾਂ ਵਿੱਚ ਸੰਵੇਦਨਸ਼ੀਲ ਜਾਣਕਾਰੀ ਸਾਂਝੀ ਕੀਤੇ ਬਿਨਾਂ ਕੰਮ ਦੀ ਰਫ਼ਤਾਰ ਵਧਾਉਂਦਾ ਹੈ।
ਲੇਖਨਵੀਨੀਕਰਨ ਲਈ ਵਿੱਤੀ ਸਹਾਇਤਾ ਦਾ ਆਰੰਭ ਕਾਰਜ ਦੀ ਸੀਮਾ (scope), ਬੈਕ-ਅਪ ਫੰਡ (contingency) ਅਤੇ ਨਿਯੰਤਰਣ ਨਾਲ ਹੁੰਦਾ ਹੈਵਿੱਤੀ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਜਾਇਦਾਦ ਸੁਧਾਰ ਯੋਜਨਾ ਕਿਵੇਂ ਤਿਆਰ ਕਰਨੀ ਹੈ।
ਲੇਖਸਵੈ-ਰੁਜ਼ਗਾਰ ਵਾਲਿਆਂ ਲਈ ਮੋਰਟਗੇਜ ਦੀ ਤਿਆਰੀ: ਆਪਣੀ ਆਮਦਨ ਦਾ ਵੇਰਵਾ ਸਮਝਣਾ ਸੌਖਾ ਬਣਾਓਵਪਾਰੀ ਮਾਲਕਾਂ, ਸੁਤੰਤਰ ਪੇਸ਼ੇਵਰਾਂ ਅਤੇ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇੱਕ ਦਸਤਾਵੇਜ਼ੀ ਢਾਂਚਾ।
ਲੇਖVA ਲੋਨ ਤਿਆਰੀ: ਘਰ ਦੀ ਖੋਜ ਤੋਂ ਪਹਿਲਾਂ ਉਹ ਸਵਾਲ ਜਿਨ੍ਹਾਂ ਦੇ ਜਵਾਬ ਦੇਣੇ ਚਾਹੀਦੇ ਹਨਯੋਗਤਾ, ਹੱਕ (entitlement), ਰਾਸ਼ੀ ਦੀਆਂ ਲੋੜਾਂ, ਜਾਇਦਾਦ ਦੀਆਂ ਉਮੀਦਾਂ ਅਤੇ ਟੀਮ ਤਾਲਮੇਲ ਲਈ ਇੱਕ ਵਿਵਹਾਰਕ ਸ਼ੁਰੂਆਤੀ ਬਿੰਦੂ।
ਲੇਖਮੋਰਟਗੇਜ ਦੀ ਕਿਸ਼ਤ ਘਟਾਉਣ ਲਈ ਮੈਨੂੰ ਮੂਲਧਨ ਵਿੱਚੋਂ ਕਿੰਨੀ ਰਕਮ ਚੁਕਾਉਣੀ ਪਵੇਗੀ?ਪਹਿਲਾਂ ਕੁੱਲ ਕਿਸ਼ਤ ਦਾ ਟੀਚਾ ਤੈਅ ਕਰੋ, ਫਿਰ ਮੂਲਧਨ ਵਿੱਚੋਂ ਚੁਕਾਉਣ ਵਾਲੀ ਰਕਮ ਦਾ ਹਿਸਾਬ ਲਗਾਓ ਅਤੇ ਪੁਸ਼ਟੀ ਕਰੋ ਕਿ ਲੋਨ ਦੀ ਦੇਖਭਾਲ ਕਰਨ ਵਾਲੀ ਕੰਪਨੀ ਕੀ ਮਨਜ਼ੂਰ ਕਰੇਗੀ।
ਲੇਖCalifornia ਵਿੱਚ ਘਰ ਖਰੀਦਦਾਰਾਂ ਦੀ ਮਦਦ ਕਰਨ ਵਾਲੇ ਪੇਸ਼ੇਵਰਾਂ ਨੂੰ 2026 ਦੇ CalHFA ਬੁਲੇਟਿਨਾਂ ਬਾਰੇ ਕੀ ਜਾਣਨਾ ਚਾਹੀਦਾ ਹੈCalHFA ਨੇ Dream For All, ਮੁੜ-ਵਿੱਤੀਕਰਨ (refinance), ਮੈਨੂਫੈਕਚਰਡ ਹਾਉਸਿੰਗ (manufactured housing), ਆਮਦਨ ਸੀਮਾਵਾਂ ਅਤੇ UC ਸਾਂਝੀ ਕੀਮਤ ਵਾਧਾ ਪ੍ਰੋਗਰਾਮ ਨੂੰ ਕਵਰ ਕਰਨ ਵਾਲੇ ਅੱਪਡੇਟ ਜਾਰੀ ਕੀਤੇ ਹਨ।
ਲੇਖFHA ਨੇ ਵਿਆਪਕ ਯੋਗ ਕਰੈਡਿਟ ਸਕੋਰਿੰਗ ਮਾਡਲਾਂ ਦਾ ਸੰਕੇਤ ਦਿੱਤਾFHA ਨੇ Classic FICO ਦੇ ਨਾਲ ਹੋਰ ਯੋਗ ਕ੍ਰੈਡਿਟ ਸਕੋਰਿੰਗ ਮਾਡਲਾਂ ਦੀ ਵਰਤੋਂ ਸੰਭਵ ਬਣਾਉਣ ਦੇ ਆਪਣੇ ਇਰਾਦੇ ਦੀ ਪੁਸ਼ਟੀ ਕੀਤੀ।
ਲੇਖFHA ਨੇ ਸੀਮਿਤ 203(k) ਲੋਨਾਂ ਲਈ ਵੱਧ ਤੋਂ ਵੱਧ ਰਕਮ ਖਿੱਚਣ ਦੀਆਂ ਅਰਜ਼ੀਆਂ (draw requests) ਵਧਾਈਆਂ ਹਨHUD ਮੋਰਟਗੇਜ ਪੱਤਰ 2026-06 Limited 203(k) ਰੀਹੈਬੀਲੀਟੇਸ਼ਨ (rehabilitation) ਪ੍ਰੋਗਰਾਮ ਦੀ ਇੱਕ ਕਾਰਜਸ਼ੀਲ ਵਿਸ਼ੇਸ਼ਤਾ ਨੂੰ ਅੱਪਡੇਟ ਕਰਦਾ ਹੈ।
ਲੇਖFHA ਨੇ ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ ਨੂੰ ਆਧੁਨਿਕ ਬਣਾਉਣ ਲਈ ਵਿਚਾਰ (input) ਦੀ ਮੰਗ ਕੀਤੀHUD ਨੇ ਲੰਬੇ ਸਮੇਂ ਤੋਂ ਚੱਲ ਰਹੀ ਇਕੱਲੇ ਪਰਿਵਾਰ ਵਾਲੇ ਘਰਾਂ ਦੀਆਂ ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ ਨੂੰ ਅੱਪਡੇਟ ਕਰਨ ਬਾਰੇ ਜਾਣਕਾਰੀ ਦੀ ਮੰਗ (request for information) ਖੋਲ੍ਹੀ ਹੈ।
ਲੇਖVA ਨੇ ਸਪਸ਼ਟ ਕੀਤਾ ਕਿ ਘਰ ਦੀਆਂ ਊਰਜਾ ਰੇਟਿੰਗਾਂ ਨੂੰ ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦੇ ਮੁਲਾਂਕਣ (underwriting) ਵਿੱਚ ਕਿਵੇਂ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈVA ਦੀ ਗਾਈਡਲਾਈਨ ਨੇ ਕੁਝ ਘਰ ਦੀਆਂ ਊਰਜਾ ਕੁਸ਼ਲਤਾ ਰੇਟਿੰਗਾਂ ਦੇ ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦੇ ਮੁਲਾਂਕਣ (underwriting) ਦੇ ਫੈਸਲਿਆਂ 'ਤੇ ਪ੍ਰਭਾਵ ਦਾ ਵਿਚਾਰ ਕੀਤਾ ਹੈ।
ਲੇਖVA ਨੇ ਕੁਝ ਆਈਟਮਾਈਜ਼ਡ ਫੀਸਾਂ ਅਤੇ ਚਾਰਜ ਲਈ ਦਸਤਾਵੇਜ਼ ਸਪੱਸ਼ਟ ਕੀਤੇVA ਨੇ ਇੱਕ ਤਬਦੀਲੀ ਪ੍ਰਕਾਸ਼ਿਤ ਕੀਤੀ, ਜਿਸ ਵਿੱਚ ਸਪੱਸ਼ਟ ਕੀਤਾ ਗਿਆ ਹੈ ਕਿ ਮੱਦਵਾਰ ਫੀਸਾਂ ਅਤੇ ਚਾਰਜਾਂ ਲਈ ਬਿੱਲ ਜਾਂ ਸਹਾਇਕ ਦਸਤਾਵੇਜ਼ ਕਦੋਂ ਲੋੜੀਂਦੇ ਹਨ।
ਲੇਖਇਸ ਹਫ਼ਤੇ ਨਵੇਂ ਘਰ: ਵਿਕਰੀ ਵਧੀ, ਕਿਸ਼ਤਾਂ ਭਰਨੀਆਂ ਹੋਈਆਂ ਔਖੀਆਂਅਗਸਤ ਦੀ ਵਿਕਰੀ ਸੁਧਰੀ, ਬਿਲਡਰ ਪ੍ਰੋਤਸਾਹਨ ਦੇ ਰਹੇ ਹਨ ਅਤੇ ਇਸ ਹਫ਼ਤੇ ਕਰਜ਼ਾ ਮਹਿੰਗਾ ਹੋਇਆ। ਨਵਾਂ ਘਰ ਵੇਖਣ ਜਾਂਦੇ ਸਮੇਂ ਇਨ੍ਹਾਂ ਗੱਲਾਂ ਦਾ ਤੁਹਾਡੇ ਲਈ ਕੀ ਮਤਲਬ ਹੈ, ਜਾਣੋ।
ਲੇਖਕੀ ਨਵੇਂ ਕਿਰਾਏਦਾਰ ਤੋਂ ਮਿਲਣ ਵਾਲਾ ਕਿਰਾਇਆ ਮੈਨੂੰ ਘਰ ਵਿੱਚ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਲੋਨ ਲੈਣ ਦੇ ਯੋਗ ਬਣਾਉਂਦਾ ਹੈ?ਨਵੇਂ ਕਿਰਾਏਦਾਰ ਦੀ ਆਮਦਨ ਦੇ ਭਰੋਸੇ ਘਰ ਦੀ ਇਕਵਿਟੀ ਵਰਤਣ ਦੀ ਯੋਜਨਾ ਬਣਾਉਣ ਤੋਂ ਪਹਿਲਾਂ ਪਤਾ ਕਰੋ ਕਿ ਸੰਬੰਧਿਤ ਲੋਨ ਦੇਣ ਵਾਲਾ ਕਿੰਨਾ ਕਿਰਾਇਆ ਆਮਦਨ ਵਜੋਂ ਮੰਨੇਗਾ।
ਲੇਖਕੀ ਇਹ ਘਰ ਡੁਪਲੈਕਸ ਹੈ ਜਾਂ ADU ਵਾਲਾ ਘਰ? ਲੋਨ ਲਈ ਇਹ ਕਿਉਂ ਮਹੱਤਵਪੂਰਨ ਹੈਜਾਇਦਾਦ ਵਿੱਚ ਰਿਹਾਇਸ਼ੀ ਯੂਨਿਟਾਂ ਦੀ ਸਬੂਤਾਂ ਨਾਲ ਪੁਸ਼ਟੀ ਹੋਈ ਗਿਣਤੀ ਲੋਨ ਦੇ ਵਿਕਲਪਾਂ, ਦਰਾਂ ਅਤੇ ਫੀਸਾਂ, ਅਤੇ ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਦੀ ਵਰਤੋਂ ’ਤੇ ਅਸਰ ਪਾ ਸਕਦੀ ਹੈ।
ਲੇਖਸਾਡੇ ਕੋਲ ਪਾਵਰ ਆਫ਼ ਅਟਾਰਨੀ ਹੈ। ਲੋਨ ਦੇਣ ਵਾਲੇ ਨੂੰ ਫਿਰ ਵੀ ਪਛਾਣ ਦੇ ਦਸਤਾਵੇਜ਼ ਕਿਉਂ ਚਾਹੀਦੇ ਹਨ?ਦਸਤਖਤ ਅਧਿਕਾਰ ਅਤੇ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਦੀ ਪਛਾਣ ਵੱਖ-ਵੱਖ ਕੰਮ ਹਨ। ਦੋਹਾਂ ਲਈ ਪਰਿਵਾਰ ਨੂੰ ਇੱਕ ਸਪਸ਼ਟ ਚੈੱਕਲਿਸਟ ਦਿਓ।
ਲੇਖਲੋਨ ਦਾ ਅਜਿਹਾ ਸਾਥੀ ਜੋ ਪੂਰੇ ਲੈਣ-ਦੇਣ ਦੌਰਾਨ ਨਾਲ ਰਹੇ।California ਦੇ ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟਾਂ ਲਈ ਮੋਰਟਗੇਜ ਸੰਬੰਧੀ ਵਿਹਾਰਕ ਮਦਦ: ਖਰੀਦਦਾਰ ਦੀ ਤਿਆਰੀ, ਪੇਸ਼ਕਸ਼ ਬਾਰੇ ਗੱਲਬਾਤ, ਲੈਣ-ਦੇਣ ਦੀ ਤਾਜ਼ਾ ਸਥਿਤੀ, ਵੇਚਣ ਵਾਲੇ ਪੱਖ ਦੇ ਸਵਾਲ ਅਤੇ ਸਥਾਨਕ ਸਰੋਤ।
ਲੇਖਖਰੀਦਦਾਰ ਨੂੰ ਤਿਆਰ ਹੋਣ ਵਿੱਚ ਮਦਦ ਕਰੋ, ਬਿਨਾਂ ਏਜੰਟ ਨੂੰ ਉਸ ਦੀ ਲੋਨ ਯੋਗਤਾ ਤੈਅ ਕਰਨ ਲਈ ਕਹੇ।California ਦੇ ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟਾਂ ਲਈ ਖਰੀਦਦਾਰ ਦੀ ਫਾਇਨੈਂਸਿੰਗ ਦਾ ਕੰਮ ਅਗਲੇ ਮਾਹਿਰ ਨੂੰ ਸੌਂਪਣ ਦੀ ਵਿਹਾਰਕ ਗਾਈਡ: ਟੀਚੇ, ਆਰਾਮ ਨਾਲ ਭਰੀ ਜਾ ਸਕਣ ਵਾਲੀ ਕਿਸ਼ਤ, ਲੈਣ-ਦੇਣ ਪੂਰਾ ਕਰਨ ਲਈ ਨਕਦੀ, ਸਮੀਖਿਆ ਦੇ ਪੜਾਅ, ਦਸਤਾਵੇਜ਼ ਅਤੇ ਜਾਇਦਾਦ ਬਾਰੇ ਸਵਾਲ।
ਲੇਖਸਥਿਤੀ ਦੀ ਤਾਜ਼ਾ ਜਾਣਕਾਰੀ ਵਿੱਚ ਇਹ ਸਪੱਸ਼ਟ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਕੀ ਬਦਲਿਆ ਹੈ ਅਤੇ ਅੱਗੇ ਕੀ ਹੋਵੇਗਾ।California ਦੇ ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟਾਂ ਲਈ ਮੋਰਟਗੇਜ ਬਾਰੇ ਸਪੱਸ਼ਟ ਸੰਚਾਰ ਯੋਜਨਾ—ਪੇਸ਼ਕਸ਼ ਮਨਜ਼ੂਰ ਹੋਣ ਤੋਂ ਮੁਲਾਂਕਣ, ਸ਼ਰਤਾਂ, ਕਲੋਜ਼ਿੰਗ ਦੀਆਂ ਰਕਮਾਂ ਅਤੇ ਲੋਨ ਦੇ ਪੈਸੇ ਜਾਰੀ ਹੋਣ ਤੱਕ।
ਲੇਖਖਰੀਦਦਾਰ ਨੂੰ ਅਗਲੇ ਘਰ ਨਾਲ ਪਿਆਰ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਹੀ ਵਿੱਤੀ ਯੋਜਨਾ ਬਣਾਓ।ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟਾਂ ਲਈ HECM for Purchase ਦੀ ਗਾਈਡ: ਖਰੀਦਦਾਰ ਦਾ ਆਪਣਾ ਯੋਗਦਾਨ, ਜਾਇਦਾਦ ਦੀ ਯੋਗਤਾ, ਪੇਸ਼ਕਸ਼ ਦੀ ਯੋਜਨਾ, ਜਾਰੀ ਜ਼ਿੰਮੇਵਾਰੀਆਂ, ਪਰਿਵਾਰ ਦੇ ਸਵਾਲ ਅਤੇ ਸਥਿਤੀ ਦੀ ਸ਼ੁਰੂਆਤੀ ਸਮੀਖਿਆ।
ਲੇਖਸਾਹਮਣੇ ਮੌਜੂਦ ਲੋਨ ਦੀ ਪੇਸ਼ਕਸ਼ ਨੂੰ ਪਰਖੋ, ਪ੍ਰੋਗਰਾਮ ਬਾਰੇ ਅਫ਼ਵਾਹ ਨੂੰ ਨਹੀਂ।California ਦੇ ਲਿਸਟਿੰਗ ਏਜੰਟਾਂ ਲਈ ਲੋਨ ਦੀ ਵਿਹਾਰਕ ਸਮੀਖਿਆ: ਲੋਨ ਦੇਣ ਵਾਲੇ ਲਈ ਸਵਾਲ, ਪੇਸ਼ਕਸ਼ ਦੀਆਂ ਸ਼ਰਤਾਂ, ਪ੍ਰੋਗਰਾਮ ਬਾਰੇ ਭੁਲੇਖੇ, ਜਾਇਦਾਦ ਦੀ ਯੋਗਤਾ, ਮੁਲਾਂਕਣ, ਖ਼ਰਚਿਆਂ ਲਈ ਕ੍ਰੈਡਿਟ ਅਤੇ ਗੱਲਬਾਤ।
ਲੇਖਮੁੱਢਲੀ ਲੋਨ ਮਨਜ਼ੂਰੀ ਪੱਤਰ ਇਸ ਪੇਸ਼ਕਸ਼ ਦੀ ਗੱਲਬਾਤ ਦਾ ਇੱਕ ਹਿੱਸਾ ਹੈ।California ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟ ਲਈ ਪੇਸ਼ਕਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਮੋਰਟਗੇਜ ਸਹੂਲਤ (pre-offer mortgage support): ਸੰਪਤੀ ਫਿੱਟ, ਕੀਮਤ, ਕ੍ਰੈਡਿਟ, ਮੁਲਾਂਕਣ, ਟਾਈਮਿੰਗ, ਕਰਜ਼ਦਾਤਾ ਕਾਲਾਂ ਅਤੇ ਵਿੱਤੀ ਅਨੁਮਾਨ।
ਲੇਖਪਹਿਲੀ ਵਾਰ ਖਰੀਦਦਾਰ ਗੱਲਬਾਤ ਗਾਈਡਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟਾਂ ਅਤੇ ਸੰਭਾਵੀ ਘਰ ਖਰੀਦਦਾਰਾਂ ਲਈ ਪਹਿਲੀ ਵਾਰ ਘਰ ਖਰੀਦਣ ਬਾਰੇ ਗੱਲਬਾਤ ਦੀ ਵਿਹਾਰਕ ਗਾਈਡ।
ਲੇਖਮੁੱਢਲਾ ਘਰ ਛੱਡ ਕੇ ਨਵਾਂ ਘਰ ਖਰੀਦਣ ਵਾਲਿਆਂ ਲਈ ਯੋਜਨਾਬੰਦੀ ਵਰਕਸ਼ੀਟਇੱਕ ਮੌਜੂਦਾ ਘਰ ਦੀ ਵਿਕਰੀ ਅਤੇ ਅਗਲੀ ਖਰੀਦ ਨੂੰ ਇੱਕ ਫੈਸਲੇ ਵਜੋਂ ਯੋਜਨਾਬੱਧ ਕਰਨ ਲਈ ਇੱਕ ਪਰਿੰਟਯੋਗ ਵਰਕਸ਼ੀਟ ਹੈ।
ਲੇਖSacramento-Area ਘਰ ਖਰੀਦਦਾਰ ਅਤੇ ਘਰ ਮਾਲਕ ਸਰੋਤ ਹਬਘਰ ਖਰੀਦਦਾਰਾਂ, ਘਰ ਮਾਲਕਾਂ, ਏਜੰਟਾਂ ਅਤੇ ਰਿਫਰਲ ਭਾਈਵਾਲਾਂ ਲਈ Sacramento-ਏਰੀਆ ਦੇ ਅਧਿਕਾਰਤ ਸ਼ੁਰੂਆਤੀ ਬਿੰਦੂ।
ਲੇਖVA ਪੇਸ਼ਕਸ਼ਾਂ: ਭੁਲੇਖੇ ਅਤੇ ਤੱਥVA ਦੀ ਗਾਰੰਟੀ ਵਾਲੀਆਂ ਖਰੀਦ ਪੇਸ਼ਕਸ਼ਾਂ ਬਾਰੇ ਵਾਰ-ਵਾਰ ਉੱਠਦੇ ਸਵਾਲਾਂ ਲਈ ਸਰੋਤਾਂ ਸਮੇਤ ਗਾਈਡ।
ਲੇਖਏਜੰਟਾਂ ਲਈ ਖਰੀਦਦਾਰਾਂ ਦੀ ਤਿਆਰੀ ਅਤੇ ਪੇਸ਼ਕਸ਼ ਸਹਾਇਤਾ ਟੂਲਕਿੱਟਖਰੀਦਦਾਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਪੜਾਅ ਤੱਕ ਪਹੁੰਚਣ ਤੋਂ ਪਹਿਲਾਂ ਉਚਿਤ ਵਿੱਤੀ ਸਵਾਲ ਪੁੱਛੋ।
ਲੇਖਪਹਿਲੇ ਘਰ ਦੀ ਕਲੋਜ਼ਿੰਗ ਲਈ ਕੁੱਲ ਲੋੜੀਂਦੀ ਨਕਦ ਰਕਮ ਦੀ ਚੈੱਕਲਿਸਟਘਰ ਲੱਭਣਾ ਸ਼ੁਰੂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਖ਼ਰਚਿਆਂ ਦੀ ਵੀ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਤੁਲਨਾ ਵਰਕਸ਼ੀਟHELOC, ਘਰ ਦੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਲੋਨ (home equity loan) ਅਤੇ ਮੁੜ-ਵਿੱਤੀਕਰਨ (refinance) ਦੀ ਤੁਲਨਾ ਕਰੋ, ਪਰ ਕੇਵਲ ਭੁਗਤਾਨ ਉੱਤੇ ਹੀ ਧਿਆਨ ਕੇਂਦਰਿਤ ਨਾ ਕਰੋ।
ਲੇਖਰਿਵਰਸ ਮੋਰਟਗੇਜ ਪਰਿਵਾਰ ਸੰਵਾਦ ਗਾਈਡHECM ਨੂੰ ਹੋਰ ਧਿਆਨ ਨਾਲ ਵਿਚਾਰਨ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪਰਿਵਾਰ ਵਿੱਚ ਸ਼ਾਂਤੀ ਨਾਲ, ਪੂਰੀ ਜਾਣਕਾਰੀ ਲੈ ਕੇ ਚਰਚਾ ਕਰੋ।
ਲੇਖVA COE ਅਤੇ ਪੇਸ਼ਕਸ਼ ਤਿਆਰੀ ਚੈੱਕਲਿਸਟਇੱਕ VA-ਬੈਕਡ ਪੇਸ਼ਕਸ਼ ਲਿਖਣ ਤੋਂ ਪਹਿਲਾਂ ਉਹ ਸਵਾਲ ਸੰਗਠਿਤ ਕਰੋ ਜੋ ਮਹੱਤਵਪੂਰਨ ਹਨ।
ਲੇਖਕੀ ਮੈਂ ਵਿਰਸਾ ਵਿੱਚ ਮਿਲਿਆ ਘਰ ਰੱਖ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ ਅਤੇ ਸੇਵਾਮੁਕਤੀ ਦੌਰਾਨ ਹੋਰ ਲਾਭਪਾਤਰੀਆਂ ਨੂੰ ਬਾਇਆਉਟ ਕਰ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?ਰੀਫਾਇਨੈਂਸ ’ਤੇ ਭਰੋਸਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪਰਿਵਾਰਕ ਮੈਂਬਰ ਦਾ ਹਿੱਸਾ ਖਰੀਦਣ, ਮਾਲਕੀ ਦੇ ਤਬਾਦਲੇ ਅਤੇ ਤਸਦੀਕ ਕੀਤੀ ਰਿਟਾਇਰਮੈਂਟ ਆਮਦਨ ਨੂੰ ਇਕੱਠੇ ਵਿਚਾਰੋ।
ਲੇਖਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਯੋਜਨਾ ਦਾ ਹਿੱਸਾ ਹੈ। ਆਓ ਫਾਇਦੇ ਅਤੇ ਸੀਮਾਵਾਂ ਸਮਝੀਏ।ਜਾਣੋ ਕਿ FHA ਦੇ ਬੀਮੇ ਵਾਲਾ HECM ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ, ਇਸ ਦੇ ਖ਼ਰਚੇ ਕੀ ਹਨ, ਘਰ ਮਾਲਕਾਂ ਨੂੰ ਕਿਹੜੇ ਭੁਗਤਾਨ ਕਰਦੇ ਰਹਿਣਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਕਦੋਂ ਹੋਰ ਵਿਕਲਪ ਵਧੀਆ ਹੋ ਸਕਦਾ ਹੈ।
ਲੇਖਜ਼ਰੂਰੀ ਮਹੀਨਾਵਾਰ ਮੋਰਟਗੇਜ ਭੁਗਤਾਨ ਨਾ ਹੋਣ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਕੋਈ ਲਾਗਤ ਨਹੀਂ ਹੈ।ਸਮਝੋ HECM ਖਰੀਦ ਅਤੇ ਲੋਨ ਪੂਰਾ ਕਰਨ ਦੇ ਖਰਚੇ, ਵਧ ਰਹੀ ਲੋਨ ਦੀ ਰਕਮ (balance), ਜਾਇਦਾਦ ਚਾਰਜ, ਵਸੇਬਾ (occupancy) ਦੇ ਨਿਯਮ, ਨਾਨ-ਰੀਕੋਰਸ (non-recourse) ਸੁਰੱਖਿਆ ਅਤੇ ਉਹ ਸਵਾਲ ਜੋ ਪਰਿਵਾਰਾਂ ਨੂੰ ਪੁੱਛਣੇ ਚਾਹੀਦੇ ਹਨ।
ਲੇਖਰਿਵਰਸ ਮੋਰਟਗੇਜ ਕਾਊਂਸਲਿੰਗ ਦੌਰਾਨ ਕੀ ਹੁੰਦਾ ਹੈ?ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਮਝੋ ਕਿ ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਕਾਊਂਸਲਿੰਗ ਵਿੱਚ ਕੌਣ ਸ਼ਾਮਲ ਹੁੰਦਾ ਹੈ, ਤੁਸੀਂ ਕੀ ਵਿਚਾਰਦੇ ਹੋ, ਫ਼ੀਸਾਂ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀਆਂ ਹਨ ਅਤੇ ਸਰਟੀਫਿਕੇਟ ਦਾ ਕੀ ਅਰਥ ਹੈ।
ਲੇਖਟੈਕਸ ਅਤੇ ਕੈਸ਼ ਫਲੋ ਗੱਲਬਾਤ ਲਈ ਲੋਨ ਦੇ ਸਪੱਸ਼ਟ ਤੱਥ।HECM ਤੋਂ ਮਿਲਣ ਵਾਲੀ ਰਕਮ, ਵਿਆਜ, ਜਾਇਦਾਦ ਦੇ ਖ਼ਰਚਿਆਂ, ਨਕਦ ਦੀ ਉਪਲਬਧਤਾ, ਦਸਤਾਵੇਜ਼ਾਂ ਅਤੇ ਗਾਹਕ ਨਾਲ ਤਾਲਮੇਲ ਦੀ ਸਮੀਖਿਆ ਕਰ ਰਹੇ CPAs ਲਈ ਮੋਰਟਗੇਜ ਸੰਬੰਧੀ ਮਦਦ।
ਲੇਖਮਾਤਾ ਜਾਂ ਪਿਤਾ ਦੀ ਮਦਦ ਉਨ੍ਹਾਂ ਦੀ ਗੱਲ ਸੁਣਨ ਨਾਲ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ, ਲੋਨ ਵੇਚਣ ਨਾਲ ਨਹੀਂ।ਫੈਸਲਾ ਆਪਣੇ ਹੱਥ ਵਿੱਚ ਲਏ ਬਿਨਾਂ ਆਪਣੇ ਮਾਤਾ ਜਾਂ ਪਿਤਾ ਨੂੰ HECM ਦਾ ਮੁਲਾਂਕਣ ਕਰਨ ਵਿੱਚ ਮਦਦ ਕਰੋ। ਘਰ, ਲਾਗਤਾਂ, ਜੀਵਨ ਸਾਥੀ ਦੀਆਂ ਸੁਰੱਖਿਆਵਾਂ, ਲੋਨ ਪ੍ਰਬੰਧਨ ਅਤੇ ਵਿਰਾਸਤੀ ਜਾਇਦਾਦ ਬਾਰੇ ਪੁੱਛਣ ਵਾਲੇ ਸਵਾਲ ਜਾਣੋ।
ਲੇਖHECM ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਲਈ ਵਿੱਤੀ ਯੋਜਨਾਕਾਰ ਦਾ ਮਾਰਗਦਰਸ਼ਨਕਿਵੇਂ ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਇੱਕ ਰਿਟਾਇਰਮੈਂਟ ਯੋਜਨਾ ਦਾ ਸਮਰਥਨ ਕਰ ਸਕਦਾ ਹੈ, HECM ਦੀ ਲਾਗਤ, ਅਤੇ ਉਹ ਸਵਾਲ ਜਿਨ੍ਹਾਂ ਬਾਰੇ ਤੁਹਾਡੇ ਗਾਹਕਾਂ ਨਾਲ ਵਿਚਾਰ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
ਲੇਖHECM ਨੂੰ ਘਰ ਖਰੀਦਣ ਲਈ ਵੀ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਸਿਰਫ਼ ਮੁੜ-ਵਿੱਤੀਕਰਨ (refinance) ਲਈ ਹੀ ਨਹੀਂ।ਜਾਣੋ ਕਿ 62 ਸਾਲ ਜਾਂ ਵੱਧ ਉਮਰ ਦੇ ਯੋਗ ਖਰੀਦਦਾਰ ਨਿੱਜੀ ਪੈਸਿਆਂ ਅਤੇ HECM ਨੂੰ ਮਿਲਾ ਕੇ ਆਪਣੀ ਮੁੱਖ ਰਿਹਾਇਸ਼ ਕਿਵੇਂ ਖਰੀਦ ਸਕਦੇ ਹਨ ਅਤੇ ਵਧੇਰੇ ਨਕਦ ਹੱਥ ਵਿੱਚ ਰੱਖ ਸਕਦੇ ਹਨ।
ਲੇਖਰਿਵਰਸ ਮੋਰਟਗੇਜ ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ?ਜਾਣੋ ਕਿ HECM ਘਰ ਦੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਕਿਵੇਂ ਵਰਤਦਾ ਹੈ, ਕਰਜ਼ੇ ਦਾ ਬਕਾਇਆ ਕਿਵੇਂ ਵਧਦਾ ਹੈ, ਲੋਨ ਦੀ ਰਕਮ ਕਿਹੜੇ ਤਰੀਕਿਆਂ ਨਾਲ ਮਿਲ ਸਕਦੀ ਹੈ, ਘਰ ਮਾਲਕ ਕਿਹੜੇ ਖਰਚੇ ਫਿਰ ਵੀ ਭਰਦੇ ਹਨ ਅਤੇ ਲੋਨ ਕਦੋਂ ਵਾਪਸ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਲੇਖ2026 ਵਿੱਚ ਰਿਵਰਸ ਮੋਰਟਗੇਜ: ਕਦੋਂ ਇਹ ਢੁਕਵੇਂ ਹਨ ਅਤੇ ਕਦੋਂ ਇਨ੍ਹਾਂ ਤੋਂ ਦੂਰ ਰਹਿਣਾ ਚਾਹੀਦਾ ਹੈHECM, HomeSafe, ਰਿਵਰਸ ਸੈਕਿੰਡ ਮੋਰਟਗੇਜ, ਲਾਗਤਾਂ, ਜੀਵਨ ਸਾਥੀ ਲਈ ਸੁਰੱਖਿਆਵਾਂ ਅਤੇ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰ ਰਹੇ ਪਰਿਵਾਰਾਂ ਅਤੇ ਵਿੱਤੀ ਯੋਜਨਾਕਾਰਾਂ ਲਈ ਰਾਇ-ਆਧਾਰਿਤ ਵਿਹਾਰਕ ਮਾਰਗਦਰਸ਼ਿਕਾ।
ਲੇਖHECM ਅੱਪਡੇਟਰਿਵਰਸ ਮੋਰਟਗੇਜ (HECM) ਦੀ ਨੀਤੀ, ਪ੍ਰੋਗਰਾਮਾਂ ਅਤੇ ਸਥਾਨਕ ਖ਼ਬਰਾਂ ਬਾਰੇ ਜਾਣਕਾਰੀ ਆਉਣ ਉੱਤੇ ਛੋਟੇ ਨੋਟ—ਮਿਤੀ ਅਤੇ ਸਰੋਤ ਸਮੇਤ।
ਲੇਖਕੀ ਰਿਵਰਸ ਮੋਰਗੇਜ ਤੁਹਾਡੀ ਆਮ ਮੋਰਗੇਜ ਚੁਕਾ ਸਕਦੀ ਹੈ?ਇੱਕ ਅਸਲ ਲੋਨ ਫ਼ਾਈਲ ਬਾਰੇ ਸਪਸ਼ਟੀਕਰਨ ਦਿਖਾਉਂਦਾ ਹੈ ਕਿ ਰਿਵਰਸ ਮੋਰਗੇਜ ਤੋਂ ਉਪਲਬਧ ਰਕਮ ਦਾ ਅੰਦਾਜ਼ਾ ਲਗਾਉਣ ਤੋਂ ਪਹਿਲਾਂ ਮੌਜੂਦਾ ਲੋਨ ਦੀ ਕਿਸਮ ਅਤੇ ਉਸ ਨੂੰ ਚੁਕਾਉਣ ਲਈ ਲੋੜੀਂਦੀ ਰਕਮ ਕਿਉਂ ਮਹੱਤਵਪੂਰਨ ਹਨ।
ਲੇਖਕੀ ਇੱਕ ਪਰਿਵਾਰ ਰਿਵਰਸ ਮੋਰਟਗੇਜ ਲਈ ਅਧਿਕਾਰ ਪੱਤਰ (power of attorney) ਵਰਤ ਸਕਦਾ ਹੈ?ਦਸਤਖਤ ਕਰਨ ਦੇ ਅਧਿਕਾਰ ਦੀ ਸ਼ੁਰੂ ਵਿੱਚ ਹੀ ਸਮੀਖਿਆ ਕਰੋ ਤਾਂ ਜੋ ਲੈਣ-ਦੇਣ ਪੂਰਾ ਹੋਣ ਵੇਲੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੇ ਅਣਸੁਲਝੇ ਸਵਾਲ ਪਰਿਵਾਰ ਦੀ ਰਿਹਾਇਸ਼ ਯੋਜਨਾ ਨੂੰ ਨਾ ਰੋਕਣ।
ਲੇਖLincoln ਅਤੇ Roseville ਵਿੱਚ ਨਵੇਂ ਘਰ: Jasper ਅਤੇ Milazzo ਬਾਰੇ ਜਾਣੋਕੀਮਤਾਂ, ਘਰ ਵਿੱਚ ਰਹਿਣ ਲਈ ਆਉਣ ਦੇ ਅਨੁਮਾਨਿਤ ਸਮੇਂ ਅਤੇ ਬਿਲਡਰ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਬਾਰੇ ਸੰਖੇਪ ਜਾਣਕਾਰੀ, ਤਾਂ ਜੋ ਤੁਸੀਂ ਆਪਣੀ ਅਗਲੀ ਫੇਰੀ ਦੀ ਯੋਜਨਾ ਬਣਾ ਸਕੋ।
ਲੇਖਕੀ ਮੈਂ ਆਪਣਾ ਘਰ ਵੇਚ ਕੇ ਉਸੇ ਦਿਨ ਅਗਲਾ ਘਰ ਖਰੀਦ ਸਕਦਾ ਹਾਂ?ਖਰੀਦ ਲਈ ਪੈਸਿਆਂ ਦੀ ਜ਼ਰੂਰਤ ਹੋਣ ਵਾਲੇ ਸਮੇਂ ਤੋਂ ਪਿੱਛੇ ਮੁੜ ਕੇ ਕੰਮ ਕਰੋ, ਫਿਰ ਵਿਕਰੀ, ਤਬਾਦਲੇ ਅਤੇ ਫੰਡਿੰਗ ਦੇ ਕਦਮਾਂ ਨੂੰ ਜੋੜੋ।
ਲੇਖਤੁਹਾਡਾ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਅਜਿਹਾ ਹੀ ਰਹ ਸਕਦਾ ਹੈ। ਆਓ ਦੇਖੀਏ ਕਿ ਦੂਜਾ ਲੋਨ ਕੀ ਬਦਲਾਅ ਲਿਆਵੇਗਾ।HELOC, ਹੋਮ ਇਕਵਿਟੀ ਲੋਨ ਅਤੇ ਰੀਫਾਇਨੈਂਸ ਦੀ ਤੁਲਨਾ ਕਰੋ। ਜਾਣੋ ਕਿ ਦੂਜੇ ਮੋਰਟਗੇਜ ਨਾਲ ਕੀ ਬਦਲਦਾ ਹੈ, ਇਸ ਦੇ ਖ਼ਰਚੇ ਕੀ ਹਨ ਅਤੇ ਫ਼ੈਸਲੇ ਵਿੱਚ ਕਿਹੜੇ ਜੋਖਮ ਵਿਚਾਰਨੇ ਚਾਹੀਦੇ ਹਨ।
ਲੇਖਇੱਕੋ ਈਕਵਿਟੀ। ਉਧਾਰ ਲੈਣ ਦੇ ਵੱਖ-ਵੱਖ ਤਰੀਕੇ।ਘਰ ਦੀ ਇਕਵਿਟੀ ਦੇ ਆਧਾਰ ’ਤੇ ਕਰਜ਼ਾ ਲੈਣ ਦੇ ਤਿੰਨ ਤਰੀਕਿਆਂ ਦੀ ਤੁਲਨਾ ਕਰੋ: ਪਹਿਲੇ ਮੋਰਟਗੇਜ ’ਤੇ ਅਸਰ, ਕਿਸ਼ਤਾਂ ਦਾ ਢਾਂਚਾ, ਫੀਸਾਂ ਅਤੇ ਭਵਿੱਖ ਵਿੱਚ ਬਦਲਾਅ ਦੀ ਗੁੰਜਾਇਸ਼।
ਲੇਖਭੁਗਤਾਨ ਕੇਵਲ ਲਾਗਤ ਦਾ ਇੱਕ ਹਿੱਸਾ ਹੈ।ਸੈਕੰਡ ਮੋਰਟਗੇਜ (second-mortgage) ਦੀਆਂ ਫੀਸਾਂ, ਭੁਗਤਾਨ ਤਬਦੀਲੀਆਂ, HELOC ਪਹੁੰਚ ਦਾ ਜੋਖਮ, ਟੈਕਸ ਸਾਵਧਾਨੀਆਂ, ਰੱਦ ਕਰਨ ਅਤੇ ਤੁਹਾਡੇ ਘਰ ਦੁਆਰਾ ਸੁਰੱਖਿਅਤ ਕਰਜ਼ੇ ਦੇ ਫੋਰਕਲੋਜ਼ਰ (foreclosure) ਦਾ ਜੋਖਮ ਦੀ ਸਮੀਖਿਆ ਕਰੋ।
ਲੇਖਵੱਖ-ਵੱਖ ਕਰਜ਼ਿਆਂ ਨੂੰ ਇਕੱਠਾ ਕਰਨ ਲਈ ਘਰ ਦੀ ਇਕਵਿਟੀ ਵਰਤਣਾਜਦੋਂ ਹੋਰ ਕਰਜ਼ਾ ਘਰ ਉੱਤੇ ਆ ਜਾਂਦਾ ਹੈ ਤਾਂ ਕੀ ਬਦਲਦਾ ਹੈ, ਇਹ ਜਾਣੋ। ਨਵੀਂ ਮਿਆਦ, ਕੁੱਲ ਲਾਗਤ, ਭੁਗਤਾਨ, ਪੁਰਾਣੇ ਖਾਤੇ ਦੀ ਯੋਜਨਾ ਅਤੇ ਵਿਕਲਪਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਉਹੀ ਉਧਾਰ ਲਵੋ ਜਿੰਨ੍ਹਾਂ ਦੀ ਤੁਹਾਨੂੰ ਲੋੜ ਹੈ, ਜਦੋਂ ਵੀ ਲੋੜ ਹੋਵੇ। ਇਹ ਸਮਝੋ ਕਿ ਕੀ ਬਦਲ ਸਕਦਾ ਹੈ।ਜਾਣੋ ਕਿ HELOC ਵਿੱਚ ਰਕਮ ਕੱਢਣ ਅਤੇ ਵਾਪਸ ਕਰਨ ਦੀਆਂ ਮਿਆਦਾਂ ਕਿਵੇਂ ਚੱਲਦੀਆਂ ਹਨ, ਦਰਾਂ ਅਤੇ ਕਿਸ਼ਤਾਂ ਕਿਉਂ ਬਦਲ ਸਕਦੀਆਂ ਹਨ, ਕਿਹੜੀਆਂ ਫੀਸਾਂ ਲੱਗ ਸਕਦੀਆਂ ਹਨ ਅਤੇ ਰਕਮ ਕੱਢਣ ਉੱਤੇ ਪਾਬੰਦੀ ਕਦੋਂ ਲੱਗ ਸਕਦੀ ਹੈ।
ਲੇਖਇੱਕ ਰਕਮ। ਚੁਕਾਉਣ ਦੀ ਇੱਕ ਯੋਜਨਾ। ਤੁਹਾਡਾ ਘਰ ਇਸ ਕਰਜ਼ੇ ਲਈ ਗਿਰਵੀ ਹੈ।ਜਾਣੋ ਕਿ ਇੱਕਮੁਸ਼ਤ ਰਕਮ ਵਾਲਾ ਹੋਮ ਇਕਵਿਟੀ ਲੋਨ ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ, ਨਿਸ਼ਚਿਤ ਕਿਸ਼ਤ ਕਿਹੜੀਆਂ ਸਮੱਸਿਆਵਾਂ ਹੱਲ ਕਰਦੀ ਹੈ ਅਤੇ ਕਿਹੜੀਆਂ ਨਹੀਂ, ਅਤੇ ਇਹ HELOC ਜਾਂ ਰੀਫਾਇਨੈਂਸ ਨਾਲ ਕਿਵੇਂ ਤੁਲਨਾ ਕਰਦਾ ਹੈ।
ਲੇਖਮੁਰੰਮਤਾਂ ਅਤੇ ਸੁਧਾਰਾਂ ਲਈ ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਦੀ ਵਰਤੋਂਮੁਰੰਮਤ ਜਾਂ ਨਵੀਨੀਕਰਨ ਲਈ HELOC ਅਤੇ ਘਰ ਵਿੱਚ ਤੁਹਾਡੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਕਰਜ਼ੇ ਦੀ ਤੁਲਨਾ ਕਰੋ, ਜਿਸ ਵਿੱਚ ਪ੍ਰੋਜੈਕਟ ਟਾਈਮਿੰਗ, ਸਟੇਜਡ ਡ੍ਰਾ (staged draws), ਬਜਟ ਤੋਂ ਵੱਧ ਖਰਚ (overruns), ਭੁਗਤਾਨ ਅਤੇ ਜੋਖਮ ਸ਼ਾਮਲ ਹਨ।
ਲੇਖਕੀ ਤੁਹਾਨੂੰ ਘਰ ਗਿਰਵੀ ਰੱਖ ਕੇ ਕਰਜ਼ਾ ਲੈਣਾ ਚਾਹੀਦਾ ਹੈ?ਘਰ ਗਿਰਵੀ ਰੱਖ ਕੇ ਕਰਜ਼ਾ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਇੱਕ ਸੰਤੁਲਿਤ ਫ਼ੈਸਲਾ ਗਾਈਡ ਨਾਲ ਆਪਣਾ ਟੀਚਾ, ਕਿਸ਼ਤ, ਸਮਾਂ, ਝਟਕੇ ਸਹਿਣ ਦੀ ਵਿੱਤੀ ਸਮਰੱਥਾ ਅਤੇ ਵਿਕਲਪ ਤੋਲੋ।
ਲੇਖਟੀਚੇ ਨਾਲ ਸ਼ੁਰੂਆਤ ਕਰੋ। ਫਿਰ ਅੰਕੜਿਆਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ।ਦੂਜੇ ਮੋਰਟਗੇਜ ਦੀ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਸਮਝੋ—ਪਹਿਲੀ ਗੱਲਬਾਤ ਤੋਂ ਲੈ ਕੇ ਲਾਜ਼ਮੀ ਜਾਣਕਾਰੀ ਦੇ ਦਸਤਾਵੇਜ਼ਾਂ, ਜਾਇਦਾਦ ਦੀ ਸਮੀਖਿਆ, ਅੰਡਰਰਾਈਟਿੰਗ, ਲੋਨ ਦੀ ਕਾਰਵਾਈ ਪੂਰੀ ਹੋਣ ਅਤੇ ਬਾਅਦ ਦੇ ਲੋਨ ਪ੍ਰਬੰਧਨ ਤੱਕ।
ਲੇਖਕੀ ਡਿਪ੍ਰੀਸੀਏਸ਼ਨ ਸਵੈ-ਰੁਜ਼ਗਾਰ ਵਾਲੇ ਵਿਅਕਤੀ ਦੀ ਮੌਰਗੇਜ ਯੋਗਤਾ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ?ਜਾਣੋ ਕਿ ਆਪਣਾ ਕਾਰੋਬਾਰ ਕਰਨ ਵਾਲੇ ਮੌਰਗੇਜ ਕਰਜ਼ਦਾਰ ਦੀ ਆਮਦਨ ਵਿੱਚ ਡਿਪ੍ਰੀਸੀਏਸ਼ਨ (ਮੁੱਲ-ਘਟਾਓ) ਕਦੋਂ ਵਾਪਸ ਜੋੜਿਆ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਟੈਕਸ ਰਿਟਰਨਾਂ, ਕਾਰੋਬਾਰ ਦੀ ਕਿਸਮ ਅਤੇ ਕਰਜ਼ੇ ਦੇ ਨਿਯਮ ਫਿਰ ਵੀ ਕਿਉਂ ਮਾਇਨੇ ਰੱਖਦੇ ਹਨ।
ਲੇਖਕੀ ਅਸੀਂ ਮੇਰੇ ਮੋਰਟਗੇਜ ਲਈ ਇੱਕ ਸਾਲ ਦੇ ਟੈਕਸ ਰਿਟਰਨ ਦੀ ਵਰਤੋਂ ਕਰ ਸਕਦੇ ਹਾਂ?ਇੱਕ ਸਾਲ ਅਤੇ ਦੋ ਸਾਲ ਦੇ ਔਸਤ ਵਿਚਕਾਰ ਚੋਣ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਦਸਤਾਵੇਜ਼ੀ ਨਿਯਮਾਂ ਅਤੇ ਅਸਲ ਵਪਾਰ ਆਮਦਨ ਦੀ ਜਾਂਚ ਕਰੋ।
ਲੇਖਕੀ ਵਿਕਰੇਤਾ ਦੇ ਕ੍ਰੈਡਿਟ ਨਾਲ ਘੱਟ ਮੋਰਟਗੇਜ ਦਰ ਲਈ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ?ਪੁਆਇੰਟ ਅਤੇ ਵਿਕਰੇਤਾ ਦੇ ਕ੍ਰੈਡਿਟ ਨੂੰ ਡਾਲਰ ਵਿੱਚ ਬਦਲੋ ਤਾਂ ਜੋ ਵੇਖਿਆ ਜਾ ਸਕੇ ਕਿ ਖਰੀਦਦਾਰ ਨੂੰ ਖਰੀਦ ਅਤੇ ਲੋਨ ਪੂਰਾ ਕਰਨ (closing) ਲਈ ਹਾਲੇ ਕਿੰਨਾ ਲਿਆਉਣ ਦੀ ਲੋੜ ਹੈ।
ਲੇਖਅਸੀਂ ਪਹਿਲਾਂ ਹੀ ਦਸਤਖਤ ਕਰ ਚੁੱਕੇ ਹਾਂ। ਕੀ ਅਸੀਂ ਜਲਦੀ ਕਲੋਜ਼ਿੰਗ (closing) ਕਰ ਸਕਦੇ ਹਾਂ?ਮਿਤੀ ਪਹਿਲਾਂ ਕਰਨ ਨਾਲ ਮੁੜ ਦਸਤਖ਼ਤ ਕਰਨੇ ਪੈ ਸਕਦੇ ਹਨ ਅਤੇ ਖ਼ਰਚੇ ਵਧ ਸਕਦੇ ਹਨ। ਇੱਥੇ ਦੱਸਿਆ ਹੈ ਕਿ ਅਸੀਂ ਇੱਕ ਲੈਣ-ਦੇਣ ਵਿੱਚ ਇਸ ਵਿਕਲਪ ਨੂੰ ਕਿਵੇਂ ਤੋਲਿਆ।
ਲੇਖਛੋਟੇ ਮੋਰਟਗੇਜ ਲਈ ਫੀਸਾਂ ਵੱਡਾ ਮੁੱਦਾ ਕਿਉਂ ਬਣ ਸਕਦੀਆਂ ਹਨ?ਪੁੱਛੋ ਕਿ ਲਾਗਤ ਦੀ ਕਿਹੜੀ ਜਾਂਚ ਲਾਗੂ ਹੈ, ਫਿਰ ਉਪਲਬਧ ਵਿਕਲਪਾਂ ਦੀ ਕਿਸ਼ਤ ਅਤੇ ਸ਼ੁਰੂਆਤੀ ਲਾਗਤ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਕੀ ਸੋਲਰ ਪੈਨਲ ਮੇਰੇ ਮੋਰਟਗੇਜ ਨਾਲ ਸਮੱਸਿਆ ਪੈਦਾ ਕਰ ਸਕਦੇ ਹਨ?ਸੋਲਰ ਦੇ ਇਕਰਾਰਨਾਮੇ ਤੋਂ ਸ਼ੁਰੂ ਕਰੋ। ਮਾਲਕੀ, ਫਾਇਨੈਂਸਿੰਗ, ਲੀਜ਼ ਅਤੇ ਬਿਜਲੀ ਖਰੀਦ ਸਮਝੌਤੇ ਲੋਨ ਲਈ ਵੱਖ-ਵੱਖ ਸਵਾਲ ਖੜ੍ਹੇ ਕਰ ਸਕਦੇ ਹਨ।
ਲੇਖ62 ਸਾਲ ਦੀ ਉਮਰ ਵਿੱਚ ਉਨ੍ਹਾਂ ਦਾ ਪਹਿਲਾ ਘਰ। ਇੱਕ ਸ਼ੁਰੂਆਤ ਜਿਸ ਲਈ ਉਡੀਕ ਕਰਨੀ ਸਾਰਥਕ ਰਹੀ।Steven ਅਤੇ Miranda ਲਈ Lincoln ਵਿੱਚ ਤਿੰਨ ਬੈੱਡਰੂਮਾਂ ਵਾਲਾ ਘਰ ਉਸ ਸੁਪਨੇ ਦੀ ਸ਼ੁਰੂਆਤ ਹੈ ਜੋ ਉਹ ਸਾਲਾਂ ਤੋਂ ਦੇਖ ਰਹੇ ਸਨ।
ਲੇਖਅਸਥਾਈ ਬਾਇਡਾਊਨ ਜਾਂ ਸਥਾਈ ਤੌਰ 'ਤੇ ਘੱਟ ਵਿਆਜ ਦਰ: ਕਿਹੜੀ ਵਧੇਰੇ ਮਦਦਗਾਰ ਹੈ?ਅਸਥਾਈ ਸਹਾਇਤਾ ਖਤਮ ਹੋਣ ਤੋਂ ਬਾਅਦ ਦੇ ਭੁਗਤਾਨ ਦੀ ਤੁਲਨਾ ਘੱਟ ਲੰਬੇ ਸਮੇਂ ਵਾਲੀ ਵਿਆਜ ਦਰ ਖਰੀਦਣ ਦੀ ਲਾਗਤ ਨਾਲ ਕਰੋ।
ਲੇਖਮੇਰਾ ਫੋਨ ਬਿੱਲ ਮੇਰੇ ਮੋਰਟਗੇਜ ਕਰਜ਼ੇ ਵਿੱਚ ਕਿਉਂ ਦਿਖਾਈ ਦਿੰਦਾ ਹੈ?ਜਾਣੋ ਕਿ ਮੌਰਗੇਜ ਦੀ ਸਮੀਖਿਆ ਦੌਰਾਨ ਫ਼ੋਨ ਜਾਂ ਬਿਜਲੀ, ਪਾਣੀ ਵਰਗੀਆਂ ਸੇਵਾਵਾਂ ਦਾ ਖਾਤਾ ਕਿਉਂ ਸਾਹਮਣੇ ਆ ਸਕਦਾ ਹੈ, ਕੀ ਇਹ ਕਰਜ਼ੇ ਵਜੋਂ ਗਿਣਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਾ ਕਿਹੜੇ ਦਸਤਾਵੇਜ਼ ਮੰਗ ਸਕਦਾ ਹੈ।
ਲੇਖਤੁਸੀਂ ਇਹ ਲਾਭ ਕਮਾਇਆ ਹੈ। ਆਓ ਇਸ ਨੂੰ ਵਰਤਣ ਦਾ ਤਰੀਕਾ ਚੰਗੀ ਤਰ੍ਹਾਂ ਸਮਝੀਏ।VA ਘਰ ਲੋਨ ਦੇ ਲਾਭ, ਯੋਗਤਾ, ਖ਼ਰਚੇ, ਖਰੀਦ ਅਤੇ ਰੀਫਾਇਨੈਂਸ ਸਮਝੋ। Nick Cunningham, NMLS #907393 ਤੋਂ ਸਪੱਸ਼ਟ ਜਵਾਬ ਲਵੋ।
ਲੇਖVA ਮੁਲਾਂਕਣ ਵਿੱਚ ਕੀ ਜਾਂਚ ਕੀਤਾ ਜਾਂਦਾ ਹੈ?ਸਮਝੋ ਕਿ VA ਮੁਲਾਂਕਣ ਕੀ ਕਰਦਾ ਹੈ, ਇਹ ਘਰ ਦੀ ਜਾਂਚ ਤੋਂ ਕਿਵੇਂ ਵੱਖਰਾ ਹੈ, ਘੱਟ ਮੁੱਲ ਜਾਂ ਸੁਧਾਰ ਨਾਲ ਕੀ ਹੁੰਦਾ ਹੈ ਅਤੇ ਕਿਹੜੇ ਘਰ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ।
ਲੇਖVA ਲੋਨ ਨਾਲ ਘਰ ਖਰੀਦਣ ਦੀ ਪ੍ਰਕਿਰਿਆ ਕਿਵੇਂ ਕੰਮ ਕਰਦੀ ਹੈ?ਵੇਖੋ ਕਿ VA-ਬੈਕਡ (guaranteed) ਲੋਨ ਨਾਲ ਘਰ ਕਿਵੇਂ ਖਰੀਦਿਆ ਜਾ ਸਕਦਾ ਹੈ, COE ਅਤੇ ਬਜਟ ਯੋਜਨਾਬੰਦੀ ਤੋਂ ਲੈ ਕੇ ਪੇਸ਼ਕਸ਼, ਮੁਲਾਂਕਣ, ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਦਾ ਮੁਲਾਂਕਣ ਅਤੇ ਕਲੋਜ਼ਿੰਗ (closing) ਤੱਕ।
ਲੇਖVA ਕੈਸ਼-ਆਉਟ ਰੀਫਾਈਨੈਂਸਿੰਗ ਕੀ ਹੈ?ਜਾਣੋ ਕਿ VA ਕੈਸ਼-ਆਉਟ ਰੀਫਾਇਨੈਂਸ ਨਾਲ ਘਰ ਦੀ ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ ਵਿੱਚੋਂ ਰਕਮ ਕਿਵੇਂ ਲਈ ਜਾ ਸਕਦੀ ਹੈ ਜਾਂ ਗੈਰ-VA ਮੋਰਟਗੇਜ ਕਿਵੇਂ ਬਦਲਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਨਾਲ ਹੀ ਜਾਇਦਾਦ ਦੇ ਮੁਲਾਂਕਣ, ਘਰ ਵਿੱਚ ਰਹਿਣ, ਲਾਗਤ ਅਤੇ ਮਨਜ਼ੂਰੀ ਨਾਲ ਜੁੜੇ ਸਵਾਲ ਸਮਝੋ।
ਲੇਖਕੀ ਮੈਂ VA ਘਰ ਲੋਨ ਲਈ ਯੋਗ ਹਾਂ?ਜਾਣੋ ਕਿ ਕੌਣ VA ਘਰ ਕਰਜ਼ੇ ਲਈ ਯੋਗ ਹੋ ਸਕਦਾ ਹੈ, Certificate of Eligibility (COE) ਕੀ ਦਿਖਾਉਂਦਾ ਹੈ ਅਤੇ COE ਦੀ ਮੰਗ ਕਿਵੇਂ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ, ਬਿਨਾਂ ਇਸ ਨੂੰ ਲੋਨ ਪ੍ਰਵਾਨਗੀ (loan approval) ਨਾਲ ਗਲਤ ਸਮਝੇ।
ਲੇਖਕੀ ਮੈਂ ਆਪਣਾ VA ਘਰ ਲੋਨ ਲਾਭ ਦੁਬਾਰਾ ਵਰਤ ਸਕਦਾ ਹਾਂ?ਪੂਰਾ ਅਤੇ ਬਾਕੀ VA ਹੱਕ, VA ਲਾਭ ਦੀ ਦੁਬਾਰਾ ਵਰਤੋਂ, ਮੁੜ ਸਥਾਪਨਾ ਅਤੇ ਜਦੋਂ ਜ਼ਿਲ੍ਹਾ (county) ਲੋਨ ਸੀਮਾਵਾਂ ਅਜੇ ਵੀ ਮਹੱਤਵਪੂਰਨ ਹਨ।
ਲੇਖVA ਲੋਨ ਦੀ ਲਾਗਤ ਕਿੰਨੀ ਹੈ?ਜਾਣੋ ਕਿ VA ਫੰਡਿੰਗ ਫੀਸ ਕਿਵੇਂ ਲੱਗਦੀ ਹੈ, ਕਿਸ ਨੂੰ ਛੋਟ ਮਿਲ ਸਕਦੀ ਹੈ, ਮੌਜੂਦਾ ਫੀਸ ਦੀਆਂ ਪ੍ਰਤੀਸ਼ਤ ਦਰਾਂ ਕੀ ਹਨ, ਕਿਹੜੇ ਖ਼ਰਚੇ ਲੋਨ ਵਿੱਚ ਸ਼ਾਮਲ ਕੀਤੇ ਜਾ ਸਕਦੇ ਹਨ ਅਤੇ ਕਲੋਜ਼ਿੰਗ ਦੇ ਕਿਹੜੇ ਖ਼ਰਚੇ ਫਿਰ ਵੀ ਲਾਗੂ ਹੋ ਸਕਦੇ ਹਨ।
ਲੇਖVA IRRRL ਰੀਫਾਈਨੈਂਸਿੰਗ ਕੀ ਹੈ?ਜਾਣੋ ਕਿ VA Interest Rate Reduction Refinance Loan (IRRRL) ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ, ਕੌਣ ਯੋਗ ਹੋ ਸਕਦਾ ਹੈ, ਇਸ ਦੀ ਕੀਮਤ ਕੀ ਹੈ ਅਤੇ ਅਸਲ ਲਾਭ ਦਾ ਮੁਲਾਂਕਣ ਕਿਵੇਂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਲੇਖਕੀ ਹੋਰ VA ਰਿਹਾਇਸ਼ ਸਹਾਇਤਾ ਉਪਲਬਧ ਹੋ ਸਕਦੀ ਹੈ?Native American Direct Loan, ਘਰ ਨੂੰ ਲੋੜਾਂ ਮੁਤਾਬਕ ਢਾਲਣ ਲਈ VA ਦੀਆਂ ਗ੍ਰਾਂਟਾਂ ਅਤੇ ਮੋਰਟਗੇਜ ਕਿਸ਼ਤਾਂ ਭਰਨ ਵਿੱਚ ਮੁਸ਼ਕਲ ਵੇਲੇ VA ਦੀ ਮਦਦ ਲਈ ਅਧਿਕਾਰਤ ਰਸਤੇ ਲੱਭੋ।
ਲੇਖਕਿਹੜੀ VA ਰੀਫਾਈਨੈਂਸਿੰਗ ਚੋਣ ਉਹ ਹੈ ਜੋ ਮੇਰੇ ਉਦੇਸ਼ ਨਾਲ ਮੇਲ ਖਾਂਦੀ ਹੈ?VA IRRRL ਅਤੇ VA ਕੈਸ਼-ਆਉਟ ਰੀਫਾਇਨੈਂਸ ਦੀ ਤੁਲਨਾ ਕਰੋ। ਜਾਣੋ ਕਿ ਮੌਜੂਦਾ ਲੋਨ, ਘਰ ਵਿੱਚ ਰਹਿਣ, ਜਾਇਦਾਦ ਦੇ ਮੁਲਾਂਕਣ, ਸ਼ੁੱਧ ਹਿੱਸੇਦਾਰੀ, ਲਾਗਤ ਅਤੇ ਲਾਭ ਬਾਰੇ ਕਿਹੜੇ ਸਵਾਲ ਮਹੱਤਵਪੂਰਨ ਹਨ।
ਲੇਖਕੀ ਜੀਵਨ ਸਾਥੀ ਦੀ ਮੌਤ ਤੋਂ ਬਾਅਦ ਬਚਿਆ ਪਤੀ ਜਾਂ ਪਤਨੀ VA ਘਰ ਲੋਨ ਲੈ ਸਕਦਾ ਹੈ?ਜਾਣੋ ਕਿ ਜੀਵਨ ਸਾਥੀ ਦੀ ਮੌਤ ਤੋਂ ਬਾਅਦ ਕਿਹੜੇ ਪਤੀ ਜਾਂ ਪਤਨੀ VA ਘਰ ਲੋਨ ਲਈ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ, COE ਪ੍ਰਕਿਰਿਆ ਕਿਵੇਂ ਚੱਲਦੀ ਹੈ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਨੇ ਫਿਰ ਵੀ ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਦੀ ਸਮੀਖਿਆ ਕਰਨੀ ਹੈ।
ਲੇਖਯਾਸਾਂਡਰਾ ਦਾ ਪਹਿਲਾ ਘਰ: ਤਿਆਰੀ, ਧੀਰਜ ਅਤੇ ਆਪਣੀ ਪਸੰਦ ਅਨੁਸਾਰ ਸਜਾਉਣ ਲਈ ਇੱਕ ਥਾਂਸੋਚ-ਸਮਝ ਕੇ ਕੀਤੀ ਬੱਚਤ, ਧੀਰਜ ਨਾਲ ਕੀਤੀ ਭਾਲ ਅਤੇ ਬਜਟ ਵਿੱਚ ਆਉਂਦੀ ਕਿਸ਼ਤ ਨੇ ਯਾਸਾਂਡਰਾ ਨੂੰ ਰੋਜ਼ਵਿਲ ਵਿੱਚ ਆਪਣਾ ਪਹਿਲਾ ਘਰ ਲੱਭਣ ਵਿੱਚ ਮਦਦ ਕੀਤੀ।
ਲੇਖਪੂਲ ਸੇਵਾ ਤੁਹਾਨੂੰ ਸਿਰਫ਼ ਸਾਫ਼ ਲੱਗ ਰਹੇ ਪਾਣੀ ਤੋਂ ਵੱਧ ਕੁਝ ਦੇਣੀ ਚਾਹੀਦੀ ਹੈਜਾਣੋ ਕਿ ਕੀ ਟੈਸਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਕੀ ਸ਼ਾਮਲ ਹੁੰਦਾ ਹੈ ਅਤੇ ਦੌਰੇ ਦੇ ਵਿਚਕਾਰ ਕਿਹੜੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਰਹਿ ਜਾਂਦੀਆਂ ਹਨ।
ਲੇਖਬਿਜਲੀ ਚੇਤਾਵਨੀ ਨਿਸ਼ਾਨ: ਕੀ ਵੇਖਣਾ ਹੈ ਅਤੇ ਕਦੋਂ ਬੁਲਾਉਣਾ ਹੈਘਰ ਦੇ ਮਾਲਕ ਦੀ ਭੂਮਿਕਾ ਨੂੰ ਨਿਗਰਾਨੀ, ਸੁਰੱਖਿਅਤ ਵਰਤੋਂ ਅਤੇ ਯੋਗ ਬਿਜਲਈ ਮੁਹਾਰਤਮੰਦ ਦੀ ਮਦਦ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਲਈ ਰੱਖੋ।
ਲੇਖਪਤਝੜ ਦੀ ਜਾਂਚ: ਪਾਣੀ, ਪੱਤਿਆਂ ਅਤੇ ਅਧੂਰੀ ਮੁਰੰਮਤ ਵੱਲ ਧਿਆਨ ਦਿਓਬਰਸਾਤੀ ਮੌਸਮ ਵੱਲ ਵਧਦੇ ਸਮੇਂ ਪਾਣੀ ਦੀ ਨਿਕਾਸੀ, ਹੀਟਿੰਗ ਅਤੇ ਬਾਕੀ ਰਹਿੰਦੀ ਸੰਭਾਲ ਦੇ ਕੰਮ ਤਰਤੀਬ ਵਿੱਚ ਲਿਆਓ।
ਲੇਖਲੋੜ ਪੈਣ ਤੋਂ ਪਹਿਲਾਂ ਪਾਣੀ ਬੰਦ ਕਰਨ ਵਾਲਾ ਵਾਲਵ ਲੱਭ ਲਓਸਪਸ਼ਟ ਲੇਬਲਾਂ, ਸੁਰੱਖਿਅਤ ਪਹੁੰਚ ਅਤੇ ਸਹੀ ਐਮਰਜੈਂਸੀ ਸੰਪਰਕਾਂ ਨਾਲ ਘਰੇਲੂ ਪਾਣੀ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਪਾਣੀ ਦਾ ਬਿੱਲ ਵਧਿਆ? ਪਹਿਲਾਂ ਉਹ ਥਾਵਾਂ ਜਾਂਚੋ ਜਿੱਥੇ ਲੀਕ ਦਾ ਪਤਾ ਸੌਖੇ ਨਹੀਂ ਲੱਗਦਾਸੰਭਵ ਲੀਕਾਂ ਨੂੰ ਵੇਖਣ ਅਤੇ ਇੱਕ ਲਾਭਦਾਇਕ ਸਰਵਿਸ ਮੰਗ ਤਿਆਰ ਕਰਨ ਲਈ ਇੱਕ ਛੋਟੀ ਜਿਹੀ ਨਿਗਰਾਨੀ ਰੁਟੀਨ ਵਰਤੋਂ ।
ਲੇਖਘਰ ਵਿੱਚ ਤੁਹਾਡਾ ਪਹਿਲਾ ਮਹੀਨਾ: ਸਭ ਕੁਝ ਬਦਲਣ ਤੋਂ ਪਹਿਲਾਂ ਘਰ ਨੂੰ ਜਾਣੋਘਰ ਨੂੰ ਜਾਣੋ, ਰਿਕਾਰਡ ਤਰਤੀਬ ਵਿੱਚ ਰੱਖੋ ਅਤੇ ਤੁਰੰਤ ਲੋੜਾਂ ਨੂੰ ਉਨ੍ਹਾਂ ਕੰਮਾਂ ਤੋਂ ਵੱਖ ਕਰੋ ਜੋ ਬਾਅਦ ਵਿੱਚ ਹੋ ਸਕਦੇ ਹਨ।
ਲੇਖਛੱਤ ਦੀਆਂ ਬਰਸਾਤੀ ਨਾਲੀਆਂ: ਵੇਖੋ ਕਿ ਪਾਣੀ ਪੂਰੇ ਰਸਤੇ ਘਰ ਤੋਂ ਦੂਰ ਜਾਂਦਾ ਹੈਸਾਫ਼ ਬਰਸਾਤੀ ਨਾਲੀ ਹੋਣਾ ਸਿਰਫ਼ ਇੱਕ ਹਿੱਸਾ ਹੈ। ਹੇਠਾਂ ਪਾਣੀ ਲਿਆਉਣ ਵਾਲੀਆਂ ਪਾਈਪਾਂ, ਨਿਕਾਸ ਅਤੇ ਸੁਰੱਖਿਅਤ ਪਹੁੰਚ ਵੀ ਵੇਖੋ।
ਲੇਖਹੀਟ ਪੰਪ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ? ਵਿਕਰੀ ਦੀ ਗੱਲਬਾਤ ਨਾਲ ਨਹੀਂ, ਆਪਣੇ ਘਰ ਨਾਲ ਸ਼ੁਰੂ ਕਰੋਗਰਮ ਕਰਨ ਅਤੇ ਠੰਡੇ ਕਰਨ ਦੇ ਉਪਕਰਣਾਂ ਦੀ ਤਬਦੀਲੀ ਤੋਂ ਪਹਿਲਾਂ ਆਰਾਮ, ਸਥਾਪਨਾ ਕੰਮ ਅਤੇ ਸੰਚਾਲਨ ਅਨੁਮਾਨਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ।
ਲੇਖਅੰਦਾਜ਼ੇ ਲਗਾਏ ਬਿਨਾਂ ਘਰ-ਸੇਵਾ ਕੰਟਰੈਕਟਰਾਂ ਦੀ ਤੁਲਨਾ ਕਿਵੇਂ ਕਰੀਏਕੰਮ ਦਾ ਸਪੱਸ਼ਟ ਵੇਰਵਾ, ਲਾਇਸੰਸ ਦੀ ਜਾਂਚ ਅਤੇ ਭੁਗਤਾਨ ਦੀ ਯੋਜਨਾ ਨਾਲ ਖਰਚੇ ਦੇ ਅਨੁਮਾਨ ਪਰਖਣੇ ਸੌਖੇ ਹੁੰਦੇ ਹਨ।
ਲੇਖਇੱਕ ਘਰ ਬੈਟਰੀ ਇੱਕ ਸਵਾਲ ਨਾਲ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ: ਕੀ ਚਲਦਾ ਰਹਿਣਾ ਚਾਹੀਦਾ ਹੈ?ਬੈਟਰੀ ਪੈਕੇਜਾਂ ਦੀ ਤੁਲਨਾ ਤੋਂ ਪਹਿਲਾਂ ਜ਼ਰੂਰੀ ਉਪਕਰਣਾਂ ਦੀ ਬਿਜਲੀ ਦੀ ਲੋੜ, ਸੰਭਾਵਿਤ ਬਿਜਲੀ ਕੱਟ ਅਤੇ ਇੰਸਟਾਲੇਸ਼ਨ ਦੇ ਵੇਰਵਿਆਂ ਅਨੁਸਾਰ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਅੱਗ ਲੱਗਣ ਵੇਲੇ ਸੁਰੱਖਿਅਤ ਨਿਕਲਣ ਦੀ ਅਜਿਹੀ ਯੋਜਨਾ ਜਿਸ ਦਾ ਤੁਸੀਂ ਅਭਿਆਸ ਵੀ ਕਰ ਸਕੋਜਰੂਰੀ ਸਥਿਤੀ ਤੋਂ ਪਹਿਲਾਂ ਨਿਕਲਣ ਦੀਆਂ ਥਾਵਾਂ, ਮਿਲਣ ਦੇ ਸਥਾਨ ਅਤੇ ਘਰੇਲੂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਨੂੰ ਸਪਸ਼ਟ ਕਰੋ।
ਲੇਖਤੁਹਾਡੇ ਘਰ ਦੇ ਬੀਮੇ ਦਾ ਨਵੀਨੀਕਰਨ ਸਿਰਫ਼ ਪ੍ਰੀਮੀਅਮ 'ਤੇ ਇੱਕ ਨਜ਼ਰ ਮਾਰਨ ਤੋਂ ਵੱਧ ਗੰਭੀਰ ਹੈਬੀਮਾ ਨਵਿਆਉਣ ਵੇਲੇ ਘਰ, ਕਵਰੇਜ ਦੀਆਂ ਹੱਦਾਂ, ਬੀਮੇ ਵਿੱਚ ਸ਼ਾਮਲ ਨਾ ਹੋਣ ਵਾਲੀਆਂ ਚੀਜ਼ਾਂ ਅਤੇ ਘਰ ਦੇ ਹਾਲਾਤ ਵਿੱਚ ਆਈਆਂ ਤਬਦੀਲੀਆਂ ਦੀ ਸਮੀਖਿਆ ਕਰੋ।
ਲੇਖਇੱਕ ਘਰ ਦੀ ਸਮੱਗਰੀ ਦੀ ਸੂਚੀ (ਇੰਵੈਂਟਰੀ) ਬਣਾਓ, ਬਿਨਾਂ ਇਸ ਨੂੰ ਦੂਜੇ ਕੰਮ ਵਿੱਚ ਬਦਲਿਆਕਮਰੇ ਤੋਂ ਕਮਰਾ ਸ਼ੁਰੂ ਕਰੋ ਅਤੇ ਨੁਕਸਾਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀਆਂ ਵਸਤਾਂ ਦਾ ਇੱਕ ਵਰਤਣਯੋਗ ਰਿਕਾਰਡ ਬਣਾਓ।
ਲੇਖਘਰ ਵਿੱਚ ਅਸੁਵਿਧਾ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਇੱਕ ਸਧਾਰਨ HVAC ਰੁਟੀਨਆਪਣੇ ਫਿਲਟਰ ਬਾਰੇ ਜਾਣੋ, ਤਬਦੀਲੀਆਂ ਛੇਤੀ ਪਛਾਣੋ ਅਤੇ ਅਗਲੀ ਸਰਵਿਸ ਲਈ ਮਾਹਿਰ ਦੀ ਫੇਰੀ ਨੂੰ ਹੋਰ ਲਾਭਦਾਇਕ ਬਣਾਓ।
ਲੇਖਇੱਕ ਸਪ੍ਰਿੰਕਲਰ ਚੱਕਰ ਵੇਖੋ। ਤੁਸੀਂ ਬਿੱਲ ਨਾਲੋਂ ਵਧੇਰੇ ਕੁਝ ਸਿੱਖ ਸਕਦੇ ਹੋਪਾਣੀ ਦੀ ਲੋੜ ਦਾ ਅੰਦਾਜ਼ਾ ਲਾਏ ਬਿਨਾਂ ਗਲਤ ਦਿਸ਼ਾ ਵਿੱਚ ਛਿੜਕਾਅ, ਖਰਾਬ ਸਪ੍ਰਿੰਕਲਰ ਹੈੱਡ ਅਤੇ ਪਾਣੀ ਦੇਣ ਦੇ ਸਮੇਂ ਦੀਆਂ ਸਮੱਸਿਆਵਾਂ ਪਛਾਣੋ।
ਲੇਖਸਪਰੇਅ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ: ਕੀੜਾ-ਮਕੌੜਾ ਅਤੇ ਉਸ ਦੇ ਆਉਣ ਦਾ ਸਬੱਬ ਪਛਾਣੋਕੀੜਿਆਂ ਦੀ ਸਮੱਸਿਆ ਦੱਸਣ, ਉਨ੍ਹਾਂ ਨੂੰ ਖਿੱਚਣ ਵਾਲੀਆਂ ਚੀਜ਼ਾਂ ਘਟਾਉਣ ਅਤੇ ਸੇਵਾ ਦੀਆਂ ਸਿਫਾਰਸ਼ਾਂ ਨੂੰ ਪਰਖਣ ਦਾ ਵਿਹਾਰਕ ਤਰੀਕਾ।
ਲੇਖਕੋਈ ਵੀ ਪਾਣੀ ਵਿੱਚ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਪੂਲ ਸੁਰੱਖਿਆ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈਸਵਿਮਿੰਗ ਪੂਲ ਦੀ ਆਮ ਸੰਭਾਲ ਦੇ ਨਾਲ ਦਾਖ਼ਲੇ, ਨਿਗਰਾਨੀ ਅਤੇ ਐਮਰਜੈਂਸੀ ਦੀ ਤਿਆਰੀ ਦੀ ਵੀ ਸਮੀਖਿਆ ਕਰੋ।
ਲੇਖਛੱਤ ਉੱਤੇ ਚੜ੍ਹੇ ਬਿਨਾਂ ਤੁਸੀਂ ਆਪਣੀ ਛੱਤ ਬਾਰੇ ਕੀ ਸਿੱਖ ਸਕਦੇ ਹੋਜ਼ਮੀਨ ’ਤੇ ਸੁਰੱਖਿਅਤ ਰਹਿ ਕੇ ਤਬਦੀਲੀਆਂ ਦੇਖੋ, ਚਿੰਤਾ ਵਾਲੀਆਂ ਗੱਲਾਂ ਦਰਜ ਕਰੋ ਅਤੇ ਛੱਤ ਦੇ ਮਾਹਿਰ ਨੂੰ ਵਧੀਆ ਸਵਾਲ ਪੁੱਛੋ।
ਲੇਖਧੂੰਆਂ ਅਤੇ ਕਾਰਬਨ ਮੋਨੋਆਕਸਾਈਡ ਅਲਾਰਮ: ਜਾਣੋ ਕਿ ਤੁਹਾਡੇ ਕੋਲ ਕੀ ਹੈ ਅਤੇ ਕੀ ਕਰਨਾ ਹੈਅਲਾਰਮ ਵੱਜਣ ’ਤੇ ਉਲਝਣ ਤੋਂ ਬਚਣ ਲਈ ਪਹਿਲਾਂ ਹੀ ਜਾਂਚੋ ਕਿ ਅਲਾਰਮ ਕਿਹੜੀਆਂ ਥਾਵਾਂ ਨੂੰ ਕਵਰ ਕਰਦੇ ਹਨ, ਉਨ੍ਹਾਂ ਦੀ ਜਾਂਚ ਕਿਵੇਂ ਕਰਨੀ ਹੈ ਅਤੇ ਐਮਰਜੈਂਸੀ ਵਿੱਚ ਕੀ ਕਰਨਾ ਹੈ।
ਲੇਖਸੋਲਰ ਲਈ ਦਸਤਖਤ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪੁੱਛੋ ਕਿ ਜਦੋਂ ਜੀਵਨ ਬਦਲਦਾ ਹੈ ਤਾਂ ਕੀ ਹੁੰਦਾ ਹੈਸਹਿਮਤ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਮਾਲਕੀਅਤ, ਭੁਗਤਾਨ ਤਬਦੀਲੀਆਂ, ਛੱਤ ਕੰਮ ਅਤੇ ਦੁਬਾਰਾ ਵੇਚਣ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਨੂੰ ਸਮਝੋ।
ਲੇਖਕੀ ਤੁਹਾਡੇ ਸੋਲਰ ਪੈਨਲ ਨੂੰ ਸਾਫ ਕਰਨ ਦੀ ਲੋੜ ਹੈ ਜਾਂ ਹੋਰ ਕਿਸਮ ਦਾ ਧਿਆਨ?ਬਿਜਲੀ ਉਤਪਾਦਨ ਦੇ ਰਿਕਾਰਡ ਅਤੇ ਨਿਰਮਾਤਾ ਦੀਆਂ ਹਦਾਇਤਾਂ ਨਾਲ ਫ਼ੈਸਲਾ ਕਰੋ ਕਿ ਕਿਸ ਤਰ੍ਹਾਂ ਦੀ ਦੇਖਭਾਲ ਬਾਰੇ ਹੋਰ ਪਤਾ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
ਲੇਖਬਸੰਤ ਵਿੱਚ ਘਰ ਦੀ ਸੰਭਾਲ ਦੀ ਨਵੀਂ ਸ਼ੁਰੂਆਤ: ਕੁਝ ਲਾਭਦਾਇਕ ਜਾਂਚਾਂ, ਬੇਅੰਤ ਸੂਚੀ ਨਹੀਂਠੰਢਾ ਕਰਨ, ਸਿੰਚਾਈ ਅਤੇ ਸਰਦੀਆਂ ਦੇ ਪਿੱਛੇ ਛੱਡੀਆਂ ਤਬਦੀਲੀਆਂ ਦੀ ਸਮੀਖਿਆ ਕਰੋ, ਫਿਰ ਕੰਮ ਨੂੰ ਤਰਜੀਹ ਦਿਓ।
ਲੇਖਘਰ ਵਿੱਚ ਗਰਮੀਆਂ: ਹੜਬੜਾਹਟ ਪੈਣ ਤੋਂ ਪਹਿਲਾਂ ਗਰਮੀ ਲਈ ਤਿਆਰੀ ਕਰੋਗਰਮ ਲਹਿਰ ਤੋਂ ਪਹਿਲਾਂ ਆਰਾਮ, ਬਾਹਰੀ ਕੰਮ ਅਤੇ ਥੋੜ੍ਹਾ ਠੰਡਾ ਹੋਣ ਲਈ ਇੱਕ ਵਿਕਲਪਿਕ ਸਥਾਨ ਦੀ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਸਿਉਂਕ ਦੀ ਚਿੰਤਾ: ਇਲਾਜ ਮਨਜ਼ੂਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਕੀ ਪੁੱਛਣਾ ਹੈਪਛਾਣ, ਇਲਾਜ ਅਤੇ ਲੱਕੜ ਦੀ ਮੁਰੰਮਤ ਨੂੰ ਵੱਖ-ਵੱਖ ਸਮਝੋ ਤਾਂ ਜੋ ਪ੍ਰਸਤਾਵਿਤ ਕੰਮ ਸਪੱਸ਼ਟ ਹੋਵੇ।
ਲੇਖਜਦੋਂ ਕਿਸੇ ਨੂੰ ਤੁਹਾਡਾ ਦਰੱਖਤ ਕੱਟਣ ਲਈ ਕਿਹਾ ਜਾਵੇ, ਤਾਂ ਪਹਿਲਾਂ ਇਹ ਸਵਾਲ ਪੁੱਛੋਦਰਜ ਕੀਤੇ ਮੁਲਾਂਕਣ ਨਾਲ ਛਾਂਗਣ, ਦਰੱਖਤ ਦੀ ਸਿਹਤ ਸੰਬੰਧੀ ਚਿੰਤਾਵਾਂ ਅਤੇ ਦਰੱਖਤ ਹਟਾਉਣ ਦੀਆਂ ਸਿਫ਼ਾਰਸ਼ਾਂ ਸਮਝੋ।
ਲੇਖਗਰਮ ਪਾਣੀ ਗਾਇਬ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਵਾਟਰ ਹੀਟਰ ਨੂੰ ਜਾਣੋਸਹੀ ਰਿਕਾਰਡ ਇਕੱਠੇ ਕਰੋ, ਤਬਦੀਲੀਆਂ ਵੱਲ ਧਿਆਨ ਦਿਓ ਅਤੇ ਆਪਣੇ ਖਾਸ ਉਪਕਰਣਾਂ ਲਈ ਮਾਹਿਰ ਤੋਂ ਰੱਖ-ਰਖਾਅ ਕਰਵਾਉਣ ਦੀ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਜੰਗਲੀ ਅੱਗ ਤਿਆਰੀ ਘਰ ਤੋਂ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈਘਰ ਦੀ ਬਣਤਰ, ਆਲੇ-ਦੁਆਲੇ ਦੀ ਜਾਇਦਾਦ ਅਤੇ ਉੱਥੇ ਰਹਿਣ ਵਾਲੇ ਲੋਕਾਂ ਲਈ ਵਿਹਾਰਕ ਯੋਜਨਾ ਬਣਾਓ।
ਲੇਖਜੰਗਲੀ ਅੱਗ ਦਾ ਧੂੰਆਂ ਆਉਣ ਤੋਂ ਪਹਿਲਾਂ ਸਾਫ਼ ਹਵਾ ਵਾਲਾ ਕਮਰਾ ਤਿਆਰ ਕਰੋਇੱਕ ਆਰਾਮਦਾਇਕ ਕਮਰਾ ਚੁਣੋ, ਫਿਲਟਰੇਸ਼ਨ ਦੀ ਯੋਜਨਾ ਬਣਾਓ ਅਤੇ ਨਿਕਾਸੀ ਅਤੇ ਗਰਮੀ ਸੁਰੱਖਿਆ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖੋ।
ਲੇਖਸਰਦੀਆਂ ਦੀ ਘਰੇਲੂ ਦੇਖਭਾਲ: ਗਰਮੀ, ਪਾਣੀ ਅਤੇ ਬਿਜਲੀ ਬੰਦ ਹੋਣ ਲਈ ਇੱਕ ਵਰਤਣਯੋਗ ਯੋਜਨਾਇਸ ਗੱਲ ਨੂੰ ਮੰਨਣ ਦੀ ਬਜਾਏ ਕਿ Placer County ਦੇ ਹਰ ਘਰ ਨੂੰ ਇੱਕੋ ਜਿਹੀਆਂ ਸਥਿਤੀਆਂ ਦਾ ਸਾਹਮਣਾ ਹੈ, ਆਪਣੇ ਪਤੇ ਅਤੇ ਉਚਾਈ ਦੇ ਅਧਾਰ 'ਤੇ ਤਿਆਰੀ ਕਰੋ।
ਲੇਖਜਿਸ ਬਗੀਚੇ ਦਾ ਤੁਸੀਂ ਆਨੰਦ ਮਾਣਦੇ ਹੋ, ਉਸ ਲਈ ਕੋਈ ਰਹੱਸਮਈ ਸਫ਼ਾਈ-ਰਖਾਅ ਯੋਜਨਾ ਦੀ ਲੋੜ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ।ਪੌਦੇ, ਕੰਮ ਅਤੇ ਸੇਵਾ ਦੀਆਂ ਉਮੀਦਾਂ ਨੂੰ ਆਪਣੇ ਬਾਹਰੀ ਥਾਂ ਦੇ ਇਸਤੇਮਾਲ ਨਾਲ ਮੇਲ ਕਰੋ।
ਲੇਖਸਾਨੂੰ ਘਰ ਮਿਲ ਗਿਆ, ਪਰ ਬੀਮਾ ਨਹੀਂ ਮਿਲ ਰਿਹਾ। ਸੌਦਾ ਪੂਰਾ ਹੋਣ ਉੱਤੇ ਕੀ ਅਸਰ ਪਵੇਗਾ?ਆਪਣੇ ਕਰਜ਼ਦਾਤਾ ਅਤੇ ਰੀਅਲ ਅਸਟੇਟ ਏਜੰਟ ਨੂੰ ਤੁਰੰਤ ਦੱਸੋ। ਕੋਟ, ਬੀਮੇ ਦੀ ਅਰਜ਼ੀ ਅਤੇ ਬੀਮਾਕਰਤਾ ਉੱਤੇ ਬੱਝਵੀਂ ਕਵਰੇਜ ਦੀ ਪੁਸ਼ਟੀ ਵੱਖ-ਵੱਖ ਕਦਮ ਹਨ। ਤੁਹਾਡੇ ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਕਰਜ਼ੇ ਲਈ ਸਵੀਕਾਰਯੋਗ ਕਵਰੇਜ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪੈਂਦੀ ਹੈ ਅਤੇ ਬੀਮੇ ਦਾ ਅਣਸੁਲਝਿਆ ਮਸਲਾ ਸੌਦਾ ਪੂਰਾ ਹੋਣ ਵਿੱਚ ਦੇਰੀ ਕਰ ਸਕਦਾ ਹੈ ਜਾਂ ਇਸ ਨੂੰ ਰੋਕ ਸਕਦਾ ਹੈ। ਲਾਇਸੈਂਸਸ਼ੁਦਾ ਬੀਮਾ ਮਾਹਿਰ ਨਾਲ ਖੋਜ ਕਰੋ, ਬਾਕੀ ਸ਼ਰਤਾਂ ਪਛਾਣੋ ਅਤੇ ਸੌਦਾ ਪੂਰਾ ਹੋਣ ਦੀ ਤਾਰੀਖ ਉੱਤੇ ਭਰੋਸਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਖਰੀਦ ਸਮਝੌਤੇ ਦੀਆਂ ਮਿਆਦਾਂ ਨਾਲ ਤਾਲਮੇਲ ਕਰੋ।
ਲੇਖਕੀ California FAIR Plan ਕਾਫ਼ੀ ਹੈ ਜਾਂ ਮੈਨੂੰ DIC ਕਵਰੇਜ ਵੀ ਚਾਹੀਦੀ ਹੈ?California FAIR Plan ਸੀਮਤ ਜਾਇਦਾਦ ਕਵਰੇਜ ਹੈ ਅਤੇ ਰਵਾਇਤੀ ਘਰ ਬੀਮਾ ਪਾਲਿਸੀ ਦੇ ਬਰਾਬਰ ਨਹੀਂ ਹੈ। ਵੱਖਰੀ Difference in Conditions ਪਾਲਿਸੀ, ਜਿਸ ਨੂੰ ਅਕਸਰ DIC ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ਕਾਨੂੰਨੀ ਜ਼ਿੰਮੇਵਾਰੀ, ਚੋਰੀ ਅਤੇ ਪਾਣੀ ਨਾਲ ਹੋਣ ਵਾਲੇ ਕੁਝ ਨੁਕਸਾਨਾਂ ਵਰਗੀਆਂ ਕਵਰੇਜ ਦੀਆਂ ਘਾਟਾਂ ਨੂੰ ਪੂਰਾ ਕਰ ਸਕਦੀ ਹੈ। ਅਸਲ ਕਵਰੇਜ ਦੋਵਾਂ ਪਾਲਿਸੀਆਂ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ। ਲਾਇਸੈਂਸਸ਼ੁਦਾ ਬੀਮਾ ਮਾਹਿਰ ਤੋਂ ਘਾਟਾਂ ਸਮਝੋ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਤੋਂ ਪੂਰੀ ਪ੍ਰਸਤਾਵਿਤ ਕਵਰੇਜ ਦੀ ਸਮੀਖਿਆ ਕਰਵਾਓ।
ਲੇਖਮੇਰੇ ਬੀਮੇ ਦਾ ਕੋਟ ਉਮੀਦ ਤੋਂ ਵੱਧ ਹੈ। ਕੀ ਮੈਂ ਹਾਲੇ ਵੀ ਮੌਰਗੇਜ ਲਈ ਯੋਗ ਹੋ ਸਕਦਾ ਹਾਂ?ਸੰਭਵ ਹੈ। ਵੱਧ ਬੀਮਾ ਪ੍ਰੀਮੀਅਮ ਮੌਰਗੇਜ ਦੀ ਯੋਗਤਾ ਜਾਂਚਣ ਲਈ ਵਰਤਿਆ ਜਾਣ ਵਾਲਾ ਰਿਹਾਇਸ਼ੀ ਖਰਚਾ ਵਧਾਉਂਦਾ ਹੈ, ਭਾਵੇਂ ਤੁਸੀਂ ਪ੍ਰੀਮੀਅਮ escrow ਦੀ ਬਜਾਏ ਸਿੱਧਾ ਭਰਦੇ ਹੋਵੋ। ਤੁਹਾਡੇ ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਨਵਾਂ ਕੋਟ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਉਸ ਨੂੰ ਤੁਹਾਡੀ ਫਾਈਲ ਦੇ ਹਿਸਾਬ ਮੁੜ ਕਰਨੇ ਪੈਣਗੇ। ਨਤੀਜਾ ਆਮਦਨ, ਹੋਰ ਕਰਜ਼ਿਆਂ, ਲੋਨ ਪ੍ਰੋਗਰਾਮ ਅਤੇ ਅੰਡਰਰਾਈਟਿੰਗ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਪਹਿਲਾਂ ਮਿਲੀ ਮੁੱਢਲੀ ਮਨਜ਼ੂਰੀ ਇਹ ਵਾਅਦਾ ਨਹੀਂ ਹੈ ਕਿ ਵੱਧ ਭੁਗਤਾਨ ਨਾਲ ਵੀ ਤੁਸੀਂ ਯੋਗ ਹੋਵੋਗੇ।
ਲੇਖਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਰ ਦਾ ਬੀਮਾ: ਕਵਰੇਜ, ਖਰਚੇ ਅਤੇ ਮੌਰਗੇਜ ਬਾਰੇ ਸਵਾਲਘਰ ਦਾ ਬੀਮਾ ਤੁਹਾਡੇ ਘਰ ਅਤੇ ਸਮਾਨ ਨੂੰ ਪਾਲਿਸੀ ਵਿੱਚ ਸ਼ਾਮਲ ਨੁਕਸਾਨਾਂ ਤੋਂ ਸੁਰੱਖਿਆ ਦੇਣ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਰ ਖਰੀਦਣ ਦੀ ਪ੍ਰਕਿਰਿਆ ਦੇ ਸ਼ੁਰੂ ਵਿੱਚ ਹੀ ਬੀਮੇ ਦੀ ਉਪਲਬਧਤਾ ਅਤੇ ਲਾਗਤ ਜਾਂਚਣੀ ਸ਼ੁਰੂ ਕਰੋ ਅਤੇ ਨਵੀਨੀਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਕਵਰੇਜ ਦੀ ਸਮੀਖਿਆ ਕਰੋ। ਮੌਰਗੇਜ ਦੀ ਮੁੱਢਲੀ ਮਨਜ਼ੂਰੀ ਇਹ ਪੁਸ਼ਟੀ ਨਹੀਂ ਹੈ ਕਿ ਕਿਸੇ ਖਾਸ ਜਾਇਦਾਦ ਦਾ ਬੀਮਾ ਹੋ ਸਕਦਾ ਹੈ। ਕਵਰੇਜ, ਬਾਹਰ ਰੱਖੇ ਜੋਖਮਾਂ, ਡਿਡਕਟੀਬਲ ਅਤੇ ਕੁੱਲ ਲਾਗਤ ਦੀ ਤੁਲਨਾ ਕਰੋ, ਫਿਰ ਆਪਣੇ ਕਰਜ਼ਦਾਤਾ ਤੋਂ ਪ੍ਰਸਤਾਵਿਤ ਪਾਲਿਸੀ ਦੀ ਸਮੀਖਿਆ ਕਰਵਾਓ।
ਲੇਖਮੇਰੇ ਬੀਮੇ ਦਾ ਖਰਚਾ ਵਧ ਗਿਆ। ਮੇਰਾ ਮੌਰਗੇਜ ਭੁਗਤਾਨ ਉਸ ਤੋਂ ਵੀ ਵੱਧ ਕਿਉਂ ਵਧਿਆ?ਤੁਹਾਡੇ ਨਵੇਂ ਭੁਗਤਾਨ ਵਿੱਚ ਭਵਿੱਖ ਦੇ ਬੀਮਾ ਬਿੱਲਾਂ ਲਈ ਵੱਧ ਰਕਮ ਅਤੇ escrow ਵਿੱਚ ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਘਾਟ ਦੀ ਭਰਪਾਈ ਦੋਵੇਂ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ। ਇਹ ਵੱਖਰੀਆਂ ਮੱਦਾਂ ਹਨ। ਮੌਰਗੇਜ ਦੀ ਨਿਸ਼ਚਿਤ ਵਿਆਜ ਦਰ ਟੈਕਸ ਜਾਂ ਬੀਮੇ ਦੀ ਲਾਗਤ ਨੂੰ ਸਥਿਰ ਨਹੀਂ ਕਰਦੀ। ਪ੍ਰਬੰਧਕ ਕੰਪਨੀ ਦਾ escrow ਵਿਸ਼ਲੇਸ਼ਣ ਵੇਖੋ, ਇਸ ਵਿੱਚ ਵਰਤੀ ਬੀਮਾ ਰਕਮ ਦੀ ਅਸਲ ਨਵੀਨੀਕਰਨ ਪ੍ਰੀਮੀਅਮ ਨਾਲ ਤੁਲਨਾ ਕਰੋ ਅਤੇ ਘਾਟ ਦਾ ਹਿਸਾਬ ਅਤੇ ਭਰਪਾਈ ਦੀ ਸਮਾਂ-ਸਾਰਣੀ ਸਮਝਾਉਣ ਲਈ ਕਹੋ।
ਲੇਖਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਮੇਰੇ ਘਰ ਦਾ ਬੀਮਾਕਰਤਾ ਪਾਲਿਸੀ ਨਵੀਂ ਨਹੀਂ ਕਰ ਰਿਹਾ। ਪਹਿਲਾਂ ਕੀ ਕਰਾਂ?ਨੋਟਿਸ ਪੜ੍ਹੋ ਅਤੇ ਪਾਲਿਸੀ ਖਤਮ ਹੋਣ ਦੀ ਤਾਰੀਖ, ਦੱਸਿਆ ਕਾਰਨ ਅਤੇ ਬੀਮਾਕਰਤਾ ਦੇ ਸੰਪਰਕ ਵੇਰਵੇ ਪਛਾਣੋ। ਤੁਰੰਤ ਆਪਣੇ ਬੀਮਾ ਮਾਹਿਰ ਨਾਲ ਸੰਪਰਕ ਕਰੋ ਅਤੇ ਬਦਲਵੀਂ ਕਵਰੇਜ ਲੱਭਣੀ ਸ਼ੁਰੂ ਕਰੋ। ਮੌਰਗੇਜ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਵਾਲੀ ਕੰਪਨੀ ਨੂੰ ਜਾਣਕਾਰੀ ਦਿੰਦੇ ਰਹੋ। ਕੈਲੀਫੋਰਨੀਆ ਬੀਮਾ ਵਿਭਾਗ ਤੋਂ ਨੋਟਿਸ ਦੀਆਂ ਲੋੜਾਂ ਜਾਂ ਤੁਹਾਡੇ ਪਤੇ ਉੱਤੇ ਲਾਗੂ ਹੋ ਸਕਦੀਆਂ ਸੁਰੱਖਿਆਵਾਂ ਬਾਰੇ ਪੁੱਛੋ; ਇਹ ਨਾ ਮੰਨੋ ਕਿ ਨਵੀਨੀਕਰਨ ਨਾ ਕਰਨ ਦਾ ਨੋਟਿਸ ਕਵਰੇਜ ਤੁਰੰਤ ਖਤਮ ਕਰ ਦਿੰਦਾ ਹੈ ਜਾਂ ਕੋਈ ਛੋਟ ਆਪਣੇ ਆਪ ਲਾਗੂ ਹੋ ਜਾਂਦੀ ਹੈ।
ਲੇਖਤੁਹਾਡੇ ਘਰ ਦੀ ਮੌਸਮੀ ਜਾਂਚ-ਸੂਚੀ: ਸਾਲ ਭਰ ਕਿਹੜੀਆਂ ਗੱਲਾਂ ਵੱਲ ਧਿਆਨ ਦੇਣਾ ਹੈਪਲੇਸਰ ਕਾਊਂਟੀ ਦੇ ਘਰ ਮਾਲਕਾਂ ਲਈ ਗਰਮੀਆਂ ਦੀ ਤਪਸ਼ ਤੋਂ ਲੈ ਕੇ ਸਰਦੀਆਂ ਦੇ ਮੀਂਹ ਤੱਕ ਦੀ ਮੌਸਮੀ ਦੇਖਭਾਲ ਬਾਰੇ ਵਿਹਾਰਕ ਮਾਰਗਦਰਸ਼ਨ।
ਲੇਖਸਾਂਝੇ ਲੋਨਾਂ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਕੀਮਤ ਦਾ ਅਨੁਪਾਤ (CLTV)ਸਾਂਝੇ ਲੋਨਾਂ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਕੀਮਤ ਦਾ ਅਨੁਪਾਤ, ਜਾਂ CLTV, ਪਹਿਲੇ ਮੋਰਟਗੇਜ ਦੇ ਨਾਲ ਉਸੇ ਜਾਇਦਾਦ ਦੀ ਜ਼ਮਾਨਤ ਉੱਤੇ ਹੋਰ ਮੋਰਟਗੇਜ ਕਰਜ਼ਾ ਵੀ ਗਿਣਦਾ ਹੈ। ਇਹ ਉਨ੍ਹਾਂ ਰਕਮਾਂ ਦੀ ਤੁਲਨਾ ਜਾਇਦਾਦ ਦੀ ਲਾਗੂ ਕੀਮਤ ਨਾਲ ਕਰਦਾ ਹੈ। LTV ਸਿਰਫ਼ ਪਹਿਲਾ ਮੋਰਟਗੇਜ ਵੇਖਦਾ ਹੈ। HELOC ਲਈ ਵੱਖਰਾ HCLTV ਹਿਸਾਬ ਵੀ ਲੋੜੀਂਦਾ ਹੋ ਸਕਦਾ ਹੈ, ਜੋ ਇਸ ਦੀ ਪੂਰੀ ਕ੍ਰੈਡਿਟ ਹੱਦ ਗਿਣਦਾ ਹੈ।
ਲੇਖਕਰਜ਼ੇ ਅਤੇ ਆਮਦਨ ਦਾ ਅਨੁਪਾਤ (DTI)ਕਰਜ਼ੇ ਅਤੇ ਆਮਦਨ ਦਾ ਅਨੁਪਾਤ, ਜਾਂ DTI, ਮਹੀਨਾਵਾਰ ਕਰਜ਼ੇ ਦੀਆਂ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਦੀ ਤੁਲਨਾ ਉਸ ਮਹੀਨਾਵਾਰ ਆਮਦਨ ਨਾਲ ਕਰਦਾ ਹੈ ਜਿਸ ਨੂੰ ਕਰਜ਼ਦਾਤਾ ਯੋਗਤਾ ਲਈ ਮੰਨਦਾ ਹੈ। ਇਹ ਆਮ ਤੌਰ ਉੱਤੇ ਪ੍ਰਤੀਸ਼ਤ ਵਜੋਂ ਦੱਸਿਆ ਜਾਂਦਾ ਹੈ। ਹਿਸਾਬ ਵਿੱਚ ਪ੍ਰਸਤਾਵਿਤ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨ ਅਤੇ ਗਿਣੇ ਜਾਣ ਵਾਲੇ ਹੋਰ ਕਰਜ਼ੇ ਸ਼ਾਮਲ ਹੁੰਦੇ ਹਨ। ਇਹ ਵਾਪਸੀ ਦੀ ਸਮਰੱਥਾ ਪਰਖਣ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ, ਪਰ ਤੁਹਾਡੇ ਘਰ ਦੇ ਬਜਟ ਦਾ ਹਰ ਖਰਚਾ ਨਹੀਂ ਦੱਸਦਾ।
ਲੇਖਲੋਨ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਕੀਮਤ ਦਾ ਅਨੁਪਾਤ (LTV)ਲੋਨ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਕੀਮਤ ਦਾ ਅਨੁਪਾਤ, ਜਾਂ LTV, ਮੋਰਟਗੇਜ ਦੀ ਰਕਮ ਦੀ ਤੁਲਨਾ ਉਸ ਲੋਨ ਲਈ ਵਰਤੀ ਜਾਇਦਾਦ ਦੀ ਕੀਮਤ ਨਾਲ ਕਰਦਾ ਹੈ। ਲੋਨ ਦੀ ਰਕਮ ਨੂੰ ਲਾਗੂ ਕੀਮਤ ਨਾਲ ਭਾਗ ਦਿਓ ਅਤੇ ਨਤੀਜੇ ਨੂੰ ਪ੍ਰਤੀਸ਼ਤ ਵਿੱਚ ਦੱਸੋ। LTV ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਫਾਇਨਾਂਸਿੰਗ ਪਰਖਣ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ, ਪਰ ਮੰਨੀ ਗਈ ਕੀਮਤ, ਲੋਨ ਦਾ ਮਕਸਦ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੇ ਨਿਯਮ ਹਿਸਾਬ ਉੱਤੇ ਅਸਰ ਪਾਉਂਦੇ ਹਨ।
ਲੇਖਮੋਰਟਗੇਜ ਦੇ ਅਗਾਊਂ ਭਰੇ ਖਰਚੇਅਗਾਊਂ ਭਰੇ ਖਰਚੇ ਉਹ ਰਕਮਾਂ ਹਨ ਜੋ ਪਹਿਲੇ ਤੈਅ ਮੋਰਟਗੇਜ ਭੁਗਤਾਨ ਤੋਂ ਪਹਿਲਾਂ ਲੋਨ ਪੂਰਾ ਹੋਣ ਵੇਲੇ ਲਈਆਂ ਜਾਂਦੀਆਂ ਹਨ। ਇਨ੍ਹਾਂ ਵਿੱਚ ਘਰ ਦੇ ਬੀਮੇ ਦੀਆਂ ਕਿਸ਼ਤਾਂ, ਅਗਾਊਂ ਵਿਆਜ ਅਤੇ ਲਾਗੂ ਟੈਕਸ ਜਾਂ ਮੋਰਟਗੇਜ ਬੀਮਾ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ। ਇਹ ਕਰਜ਼ਦਾਤਾ ਦੀ ਲੋਨ ਸ਼ੁਰੂ ਕਰਨ ਦੀ ਫੀਸ ਅਤੇ ਸ਼ੁਰੂਆਤੀ ਐਸਕ੍ਰੋ ਜਮ੍ਹਾਂ ਤੋਂ ਵੱਖਰੇ ਹਨ, ਹਾਲਾਂਕਿ ਇਹ ਸਾਰੇ ਖਰੀਦ ਪੂਰੀ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਨਕਦ ਰਕਮ ਉੱਤੇ ਅਸਰ ਪਾ ਸਕਦੇ ਹਨ।
ਲੇਖਮੋਰਟਗੇਜ ਲਈ ਰਿਜ਼ਰਵ ਰਕਮਮੋਰਟਗੇਜ ਲਈ ਰਿਜ਼ਰਵ ਰਕਮ ਉਹ ਯੋਗ ਸੰਪਤੀਆਂ ਹਨ ਜੋ ਖਰੀਦ ਪੂਰੀ ਕਰਨ ਲਈ ਲੋੜੀਂਦੇ ਪੈਸੇ ਦੇਣ ਤੋਂ ਬਾਅਦ ਉਪਲਬਧ ਰਹਿੰਦੀਆਂ ਹਨ। ਕਰਜ਼ਦਾਤਾ ਇਨ੍ਹਾਂ ਨੂੰ ਯੋਗਤਾ ਲਈ ਵਰਤੇ ਰਿਹਾਇਸ਼ੀ ਭੁਗਤਾਨ ਦੇ ਮਹੀਨਿਆਂ ਵਿੱਚ ਮਾਪ ਸਕਦਾ ਹੈ। ਇਹ ਕਰਜ਼ਦਾਤਾ ਨੂੰ ਦਿੱਤੀ ਜਾਣ ਵਾਲੀ ਵਾਧੂ ਫੀਸ ਨਹੀਂ। ਲੋੜੀਂਦੀ ਰਕਮ ਅਤੇ ਮਨਜ਼ੂਰ ਸੰਪਤੀਆਂ ਲੋਨ, ਜਾਇਦਾਦ ਅਤੇ ਪੂਰੀ ਅਰਜ਼ੀ ਦੀ ਸਮੀਖਿਆ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦੀਆਂ ਹਨ।
ਲੇਖਘਰ ਦੇ ਕਰਜ਼ੇ ਬਾਰੇ ਮੁਫ਼ਤ ਸਲਾਹ-ਮਸ਼ਵਰਾ ਕਿਹੜੇ ਫ਼ੈਸਲੇ ਲੈਣ ਵਿੱਚ ਤੁਹਾਡੀ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ?ਪਲੇਸਰ ਕਾਊਂਟੀ ਵਿੱਚ ਤੁਹਾਡੀ ਕਿਸ਼ਤ, ਖਰੀਦ ਪੂਰੀ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਨਕਦ ਰਕਮ ਅਤੇ ਤੁਹਾਡੇ ਅਗਲੇ ਕਦਮ ਬਾਰੇ ਗੱਲਬਾਤ। ਇੱਥੇ ਜਾਣੋ ਕਿ ਕੀ ਨਾਲ ਲਿਆਉਣਾ ਹੈ ਅਤੇ ਸਮੇਂ ਲਈ ਬੇਨਤੀ ਕਿਵੇਂ ਕਰਨੀ ਹੈ।
ਲੇਖਪਲੇਸਰ ਕਾਊਂਟੀ ਵਿੱਚ ਤੁਹਾਡੇ ਘਰ ਦੀ ਕੀਮਤ ਕਿੰਨੀ ਹੈ? ਸ਼ੁਰੂਆਤ ਤੁਲਨਾ ਤੋਂ ਕਰੋ।ਕਿਸੇ ਪੇਸ਼ੇਵਰ ਵੱਲੋਂ ਕੀਤਾ ਤੁਲਨਾਤਮਕ ਬਾਜ਼ਾਰ ਵਿਸ਼ਲੇਸ਼ਣ ਤੁਹਾਨੂੰ ਕੀ ਦੱਸ ਸਕਦਾ ਹੈ, ਇਹ ਕਿਹੜੇ ਵਾਅਦੇ ਨਹੀਂ ਕਰ ਸਕਦਾ ਅਤੇ ਕਿਸੇ ਸਥਾਨਕ ਏਜੰਟ ਨਾਲ ਮੁਫ਼ਤ ਜਾਣ-ਪਛਾਣ ਕਰਵਾਉਣ ਲਈ ਬੇਨਤੀ ਕਿਵੇਂ ਕਰਨੀ ਹੈ।
ਲੇਖਪਲੇਸਰ ਕਾਊਂਟੀ ਵਿੱਚ ਆਪਣਾ ਪਹਿਲਾ ਘਰ ਖ਼ਰੀਦ ਰਹੇ ਹੋ? ਆਪਣੇ ਲਈ ਸਿੱਖਣ ਦੀ ਇੱਕ ਥਾਂ ਚੁਣੋ।ਘਰ ਖ਼ਰੀਦਣ ਵਾਲਿਆਂ ਲਈ ਮੁਫ਼ਤ ਸਿੱਖਣ ਦੇ ਸਾਧਨ ਪ੍ਰਦਾਨ ਕਰਨ ਵਾਲੀ ਗੈਰ-ਮੁਨਾਫ਼ਾ ਸੰਸਥਾ FirstHome IQ ਬਾਰੇ ਜਾਣੋ ਅਤੇ ਰਿਹਾਇਸ਼ ਬਾਰੇ ਆਪਣੀ ਅਗਲੀ ਗੱਲਬਾਤ ਤੋਂ ਪਹਿਲਾਂ ਸ਼ੁਰੂਆਤ ਕਰਨ ਦਾ ਇੱਕ ਵਿਹਾਰਕ ਤਰੀਕਾ ਚੁਣੋ।
ਲੇਖPlacer County ਵਿੱਚ ਘਰ ਖਰੀਦਣ ਵਾਲਿਆਂ ਲਈ 10-ਸਾਲਾ ਟ੍ਰੇਜ਼ਰੀ ਨੋਟ ਮਹੱਤਵਪੂਰਨ ਕਿਉਂ ਹੈ?10-ਸਾਲਾ ਟ੍ਰੇਜ਼ਰੀ ਨੋਟ ਦਾ ਇਤਿਹਾਸ, ਬਾਜ਼ਾਰ ਇਸ ਦੀ ਪ੍ਰਤੀਫਲ ਦਰ ਉੱਤੇ ਨਜ਼ਰ ਕਿਉਂ ਰੱਖਦੇ ਹਨ ਅਤੇ ਘਰ ਦੇ ਕਰਜ਼ੇ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਅਕਸਰ ਇਸ ਦੇ ਰੁਝਾਨ ਅਨੁਸਾਰ ਕਿਉਂ ਚੱਲਦੀਆਂ ਹਨ ਪਰ ਹੂਬਹੂ ਨਾਲ-ਨਾਲ ਕਿਉਂ ਨਹੀਂ ਬਦਲਦੀਆਂ।