ਤੁਰੰਤ ਜਵਾਬ
ਇੱਕ ਸਵਾਲ ਖੋਲ੍ਹੋ । ਜਵਾਬ ਇੱਥੇ ਪੜ੍ਹੋ।
ਕੀ ਇੱਕ VA ਮੁਲਾਂਕਣ ਇੱਕ ਘਰ ਦੀ ਜਾਂਚ ਦੇ ਬਰਾਬਰ ਹੈ?
ਨਹੀਂ।
ਇੱਕ VA ਮੁਲਾਂਕਣ ਕਰਜ਼ੇ ਲਈ ਮੁੱਲ ਅਤੇ VA ਸੰਪਤੀ ਲੋੜਾਂ ‘ਤੇ ਕੇਂਦ੍ਰਿਤ ਹੈ। ਇੱਕ ਘਰ ਦੀ ਜਾਂਚ ਇੱਕ ਵਿਆਪਕ ਮੁਲਾਂਕਣ ਹੈ ਜੋ ਕਿ ਇੱਕ ਗਾਹਕ ਘਰ ਦੇ ਸਿਸਟਮ, ਸਥਿਤੀ ਅਤੇ ਸੰਭਵ ਸੁਧਾਰਾਂ ਬਾਰੇ ਸਿੱਖਣ ਲਈ ਭਰਤੀ ਕਰਦਾ ਹੈ।
ਮੈਂ ਖਰੀਦਦਾਰਾਂ ਨੂੰ ਸੁਤੰਤਰ ਘਰ ਦੀ ਜਾਂਚ ਬਾਰੇ ਸੂਚਿਤ ਫੈਸਲਾ ਲੈਣ ਦੀ ਸਿਫਾਰਸ਼ ਕਰਦਾ ਹਾਂ। ਇਸ ਨੂੰ ਛੱਡੋ ਨਾ ਕਿਉਂਕਿ ਕੋਈ ਕਹਿੰਦਾ ਹੈ ਕਿ VA ਮੁਲਾਂਕਣ ਕਾਫੀ ਹੈ।
VA ਮੁਲਾਂਕਣ ਦਾ ਆਦੇਸ਼ ਕੌਣ ਦਿੰਦਾ ਹੈ?
ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ ਦਾ ਇਕਰਾਰਨਾਮਾ ਹੋਣ ਤੋਂ ਬਾਅਦ ਰਿਣਦਾਤਾ VA ਸਿਸਟਮ ਰਾਹੀਂ ਮੁਲਾਂਕਣ ਦੀ ਬੇਨਤੀ ਕਰਦਾ ਹੈ। VA ਆਪਣੀ ਪ੍ਰਕਿਰਿਆ ਅਨੁਸਾਰ ਮੁਲਾਂਕਣਕਾਰ ਨਿਯੁਕਤ ਕਰਦਾ ਹੈ। ਖ਼ਰੀਦਦਾਰ ਲਾਗੂ ਮੁਲਾਂਕਣ ਫ਼ੀਸ ਭਰਦਾ ਹੈ, ਜਦੋਂ ਤੱਕ ਲੈਣ-ਦੇਣ ਵਿੱਚ ਕੋਈ ਹੋਰ ਮਨਜ਼ੂਰ ਅਦਾਇਗੀ ਪ੍ਰਬੰਧ ਨਾ ਹੋਵੇ।
ਕਰਜ਼ਦਾਤਾ, ਏਜੰਟ, ਖਰੀਦਦਾਰ ਅਤੇ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਟੀਚੇ ਦੇ ਮੁੱਲ ਤੱਕ ਪਹੁੰਚਣ ਲਈ ਮੁਲਾਂਕਣਕਾਰ ਉੱਤੇ ਦਬਾਅ ਨਹੀਂ ਪਾਉਣਾ ਚਾਹੀਦਾ।
VA ਦੀਆਂ ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ ਕੀ ਹਨ?
VA ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ, ਜਿਨ੍ਹਾਂ ਨੂੰ ਅਕਸਰ MPRs ਕਿਹਾ ਜਾਂਦਾ ਹੈ, VA ਕਰਜ਼ਾ ਗਰੰਟੀ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚ ਵਰਤੇ ਜਾਂਦੇ ਜਾਇਦਾਦ ਮਾਪਦੰਡ ਹਨ। ਐਪਰੇਸਰ ਲਾਗੂ ਜ਼ਰੂਰਤਾਂ ਲਈ ਜਾਇਦਾਦ ਦੀ ਸਮੀਖਿਆ ਕਰਦਾ ਹੈ ਅਤੇ ਅਜਿਹੀਆਂ ਸਥਿਤੀਆਂ ਬਾਰੇ ਰਿਪੋਰਟ ਦਿੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਨੂੰ ਸੋਧ ਜਾਂ ਵਾਧੂ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਹੋ ਸਕਦੀ ਹੈ।
ਇਹ ਮਾਪਦੰਡ ਆਮ ਤੌਰ ‘ਤੇ ਇਸ ਗੱਲ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹਨ ਕਿ ਕੀ ਸੰਪਤੀ ਸੁਰੱਖਿਅਤ, ਢਾਂਚਾਗਤ ਤੌਰ ‘ਤੇ ਸਹੀ ਅਤੇ ਸਵੱਛ ਘਰ ਵਜੋਂ ਸੇਵਾ ਕਰ ਸਕਦੀ ਹੈ। ਸਹੀ ਜ਼ਰੂਰੀਅਤ ਸੰਪਤੀ, ਨਿਰਮਾਣ, ਸਹੂਲਤਾਂ, ਸਥਿਤੀ, ਸਥਾਨਕ ਨਿਯਮਾਂ ਅਤੇ ਮੌਜੂਦਾ ਹਾਲਾਤ ‘ਤੇ ਨਿਰਭਰ ਕਰ ਸਕਦੀ ਹੈ।
ਇੱਕ ਆਨਲਾਈਨ ਚੈੱਕਲਿਸਟ ਜਾਇਦਾਦ ਨੂੰ ਸਵੀਕਾਰਤ ਨਹੀਂ ਕਰ ਸਕਦੀ। ਮੁਲਾਂਕਣਕਾਰ ਅਤੇ ਲੋਨ ਦੇਣ ਵਾਲੇ ਨੂੰ ਅਸਲ ਘਰ ਦੀ ਸਮੀਖਿਆ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।
ਸਭ 16 ਸਵਾਲ ਵੇਖੋ
ਕਿਹੜੇ ਮੁੱਦੇ ਸਵਾਲ ਪੈਦਾ ਕਰ ਸਕਦੇ ਹਨ?
ਮੁਲਾਂਕਣ ਜਾਂ ਰਿਣਦਾਤੇ ਦੀ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਪੈਦਾ ਕਰਨ ਵਾਲੀਆਂ ਉਦਾਹਰਨਾਂ ਵਿੱਚ ਦਿਖਾਈ ਦਿੱਤੇ ਸੁਰੱਖਿਆ ਖ਼ਤਰੇ, ਕਾਫ਼ੀ ਖ਼ਰਾਬ ਹੋਈ ਹਾਲਤ, ਢੁਕਵੀਂ ਪਹੁੰਚ ਦੀ ਘਾਟ, ਯੂਟਿਲਿਟੀ ਸੇਵਾਵਾਂ ਜਾਂ ਪਾਣੀ ਅਤੇ ਸੀਵਰੇਜ ਦੇ ਮੁੱਦੇ, ਛੱਤ ਜਾਂ ਨਮੀ ਦੀਆਂ ਸਮੱਸਿਆਵਾਂ, ਖ਼ਰਾਬ ਸਿਸਟਮ ਜਾਂ ਮਾਹਰ ਇੰਸਪੈਕਸ਼ਨ ਮੰਗਦੇ ਸਬੂਤ ਸ਼ਾਮਲ ਹਨ।
ਇਹ ਪੂਰੀ ਸੂਚੀ ਨਹੀਂ ਹੈ, ਅਤੇ ਕਿਸੇ ਮੁੱਦੇ ਦਾ ਨਤੀਜਾ ਹਮੇਸ਼ਾ ਇੱਕੋ ਨਹੀਂ ਹੁੰਦਾ। ਮੁਲਾਂਕਣਕਰਤਾ ਜੋ ਵੇਖਦਾ ਹੈ, ਉਸ ਦੀ ਰਿਪੋਰਟ ਕਰਦਾ ਹੈ। ਫਿਰ ਕਰਜ਼ਦਾਤਾ ਲਾਗੂ VA ਪ੍ਰਕਿਰਿਆ ਦੀ ਪਾਲਣਾ ਕਰਦਾ ਹੈ।
ਕੀ ਹੁੰਦਾ ਹੈ ਜੇਕਰ ਮੁਰੰਮਤ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ?
ਕਰਜ਼ਾ, ਮੁਲਾਂਕਣ, ਸੰਧੀ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਦੀਆਂ ਜ਼ਰੂਰਤਾਂ ਦੇ ਅਧਾਰ ‘ਤੇ ਕੰਟਰੈਕਟ ਪਾਰਟੀਆਂ ਇਹ ਫੈਸਲਾ ਕਰ ਸਕਦੀਆਂ ਹਨ ਕਿ ਕੀ ਅਤੇ ਕਿਵੇਂ ਮੁਰੰਮਤ ਪੂਰੀ ਕਰਨੀ ਹੈ। ਮੁਲਾਂਕਣਕਾਰ ਨੂੰ ਇਹ ਪੁਸ਼ਟੀ ਕਰਨ ਦੀ ਲੋੜ ਹੋ ਸਕਦੀ ਹੈ ਕਿ ਲੋੜੀਂਦਾ ਕੰਮ ਪੂਰਾ ਹੋ ਗਿਆ ਹੈ।
ਇਹ ਵਾਅਦਾ ਨਾ ਕਰੋ ਕਿ ਹਰ ਮੁਰੰਮਤ ਨੂੰ ਛੱਡ ਦਿੱਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਬੰਦ ਹੋਣ ਤੋਂ ਬਾਅਦ ਪੂਰਾ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜਾਂ ਕਰਜ਼ੇ ਰਾਹੀਂ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਇਹ ਵਿਕਲਪ ਸੀਮਿਤ ਹਨ ਅਤੇ ਟ੍ਰਾਂਜੈਕਸ਼ਨ-ਵਿਸ਼ੇਸ਼ ਹਨ।
ਕੀ ਹੁੰਦਾ ਹੈ ਜੇਕਰ ਮੁਲਾਂਕਣ ਖਰੀਦ ਕੀਮਤ ਤੋਂ ਘੱਟ ਹੋਵੇ?
ਇੱਕ ਘੱਟ ਮੁਲਾਂਕਣ ਆਪਣੇ-ਆਪ ਵਿੱਚ ਲੈਣ-ਦੇਣ ਨੂੰ ਖਤਮ ਨਹੀਂ ਕਰਦਾ। ਸੰਭਵ ਅਗਲੇ ਕਦਮ ਇਨ੍ਹਾਂ ਦੀ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ:
- ਰਿਪੋਰਟ ਵਿੱਚ ਤੱਥ ਗਲਤੀਆਂ ਲਈ ਜਾਂਚ ਕਰਨਾ
- ਸਬੂਤਾਂ ਦਾ ਸਮਰਥਨ ਹੋਣ ’ਤੇ VA ਦੀ ਲਾਗੂ ਮੁੱਲ-ਮੁੜਵਿਚਾਰ ਪ੍ਰਕਿਰਿਆ ਵਰਤਣਾ
- ਘੱਟ ਕੀਮਤ ਦੀ ਗੱਲਬਾਤ
- ਹੋਰ ਸਮਝੌਤੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ਵਿੱਚ ਤਬਦੀਲੀ
- ਜੇ ਮਨਜ਼ੂਰ ਅਤੇ ਸਮਝਦਾਰੀ ਵਾਲਾ ਹੋਵੇ ਤਾਂ ਵਾਧੂ ਆਪਣੀ ਰਕਮ ਦੇਣਾ
- VA escape clause ਦੀ ਵਰਤੋਂ ਕਰਦਿਆਂ, ਸੰਧੀ ਅਤੇ ਤੱਥਾਂ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ
ਖਰੀਦਦਾਰ ਨੂੰ ਸਹਾਇਕ ਮੁੱਲ ਤੋਂ ਜ਼ਿਆਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਸਹਿਮਤ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਭੁਗਤਾਨ ਅਤੇ ਰਾਸ਼ੀ ਦਾ ਪ੍ਰਭਾਵ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ।
VA ਦੀ ਇਕਰਾਰਨਾਮੇ ਤੋਂ ਹਟਣ ਦੀ ਸ਼ਰਤ ਕੀ ਹੈ?
VA ਛੁਟਕਾਰਾ ਸ਼ਰਤ, ਜਿਸ ਨੂੰ ਕਦੇ-ਕਦੇ VA ਵਿਕਲਪ ਸ਼ਰਤ ਵੀ ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ਖਰੀਦਾਰੀ ਨੂੰ ਪੂਰਾ ਕਰਨ ਦੀ ਲੋੜ ਤੋਂ ਬਚਾਉਂਦੀ ਹੈ ਜਦੋਂ ਘਰ ਦਾ VA ਸਥਾਪਤ ਢੁਕਵਾਂ ਮੁੱਲ ਸੰਧੀ ਕੀਮਤ ਤੋਂ ਹੇਠਾਂ ਹੁੰਦਾ ਹੈ, ਸ਼ਰਤ ਅਤੇ ਲੈਣ-ਦੇਣ ਦੇ ਤੱਥਾਂ ਦੇ ਅਧੀਨ।
ਖ਼ਰੀਦਦਾਰ ਫਿਰ ਵੀ ਅੱਗੇ ਵਧ ਸਕਦਾ ਹੈ। ਇਹ ਧਾਰਾ ਵਿਕਰੇਤਾ ਨੂੰ ਕੀਮਤ ਘਟਾਉਣ ਲਈ ਮਜਬੂਰ ਨਹੀਂ ਕਰਦੀ ਅਤੇ ਕੀਮਤ ਦੇ ਫ਼ਰਕ ਲਈ ਵਾਧੂ entitlement ਜਾਂ ਗਾਰੰਟੀ ਨਹੀਂ ਬਣਾਉਂਦੀ।
VA ਕਰਜ਼ੇ ਨਾਲ ਕਿਹੜੀਆਂ ਕਿਸਮਾਂ ਦੀ ਜਾਇਦਾਦ ਕੰਮ ਕਰ ਸਕਦੀ ਹੈ?
ਖਾਸ ਜਾਇਦਾਦ, ਕਰਜ਼ਦਾਤੇ ਦੀ ਪੇਸ਼ਕਸ਼, ਘਰ ਵਿੱਚ ਰਹਿਣ ਦੀ ਸਥਿਤੀ ਅਤੇ VA ਦੀਆਂ ਲੋੜਾਂ ਅਨੁਸਾਰ ਸੰਭਾਵੀ ਜਾਇਦਾਦ ਕਿਸਮਾਂ ਵਿੱਚ ਇਹ ਸ਼ਾਮਲ ਹੋ ਸਕਦੀਆਂ ਹਨ:
- ਇੱਕ ਇਕ-ਪਰਿਵਾਰ ਘਰ
- ਚਾਰ ਯੂਨਿਟ ਤੱਕ ਦੀ ਜਾਇਦਾਦ, ਜਦੋਂ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲਾ ਇਸ ਵਿੱਚ ਵਸੇਗਾ ਅਤੇ ਹੋਰ ਲੋੜਾਂ ਪੂਰੀਆਂ ਹੋਣਗੀਆਂ।
- VA-ਪ੍ਰਵਾਨਿਤ ਕੰਡੋਮੀਨੀਅਮ ਪ੍ਰੋਜੈਕਟ ਵਿੱਚ ਇੱਕ ਯੂਨਿਟ
- ਕੁਝ ਮੈਨਫੈਕਚਰਡ ਹਾਊਸਿੰਗ ਲੈਣ-ਦੇਣ
- ਲੋਨ ਦੇਣ ਵਾਲੇ ਵੱਲੋਂ ਪੇਸ਼ ਕੀਤੇ ਗਏ ਨਵੇਂ ਘਰ ਜਾਂ ਨਿਰਮਾਣ ਲੈਣ-ਦੇਣ
- ਯੋਗ ਸੁਧਾਰਾਂ ਦੇ ਨਾਲ ਇੱਕ ਘਰ, ਜਦੋਂ ਕਿ ਕਰਜ਼ਾ ਪ੍ਰੋਗਰਾਮ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਇਸ ਨੂੰ ਸਮਰਥਨ ਦਿੰਦੇ ਹਨ।
ਉਪਲਬਧਤਾ ਵੱਖਰੀ ਹੁੰਦੀ ਹੈ। ਪੇਸ਼ਕਸ਼ ਲਿਖਣ ਤੋਂ ਪਹਿਲਾਂ ਜਾਇਦਾਦ ਦੀ ਕਿਸਮ ਦੀ ਜਾਂਚ ਕਰੋ।
ਕੀ ਮੈਂ VA ਲੋਨ ਨਾਲ ਮੁਰੰਮਤ ਦੀ ਲੋੜ ਵਾਲਾ ਘਰ ਖਰੀਦ ਸਕਦਾ ਹਾਂ?
ਇਹ ਘਰ ਦੀ ਹਾਲਤ ਅਤੇ ਉਪਲਬਧ ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਆਮ VA ਖ਼ਰੀਦ ਲੋਨ ਇਹ ਵਾਅਦਾ ਨਹੀਂ ਕਿ ਵੱਡੀਆਂ ਮੁਰੰਮਤਾਂ ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਬਾਅਦ ਤੱਕ ਟਾਲੀਆਂ ਜਾ ਸਕਦੀਆਂ ਹਨ। ਕੁਝ ਰਿਣਦਾਤੇ ਨਵੀਨੀਕਰਨ ਜਾਂ ਉਸਾਰੀ ਦੇ ਵਿਕਲਪ ਦਿੰਦੇ ਹਨ, ਪਰ ਉਨ੍ਹਾਂ ਪ੍ਰੋਗਰਾਮਾਂ ਦੀਆਂ ਆਪਣੀਆਂ ਸ਼ਰਤਾਂ ਹਨ।
ਜੇ ਘਰ ਨੂੰ ਕਾਫ਼ੀ ਕੰਮ ਦੀ ਲੋੜ ਹੋਵੇ, ਤਾਂ ਪੇਸ਼ਕਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਮੈਨੂੰ ਦੱਸੋ। ਲੋਨ ਦੀ ਸਮੱਸਿਆ ਦਾ ਪਤਾ ਸਾਨੂੰ ਮੁਲਾਂਕਣ ਤੋਂ ਬਾਅਦ ਨਹੀਂ ਲੱਗਣਾ ਚਾਹੀਦਾ।
ਕੀ ਮੈਂ VA ਕਰਜ਼ੇ ਨਾਲ ਕੰਡੋ ਖਰੀਦ ਸਕਦਾ ਹਾਂ?
ਆਮ ਤੌਰ ‘ਤੇ ਕੋਨੋਡਿਨਿਅਮ ਪ੍ਰੋਜੈਕਟ ਨੂੰ VA ਕਰਜ਼ੇ ਲਈ ਪ੍ਰਵਾਨਗੀ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ। ਪ੍ਰੋਜੈਕਟ ਦੀ ਹਾਲਤ ਪਹਿਲਾਂ ਹੀ ਚੈੱਕ ਕਰੋ । ਇਹ ਨਾ ਸੋਚੋ ਕਿ ਕਿਸੇ ਹੋਰ ਏਜੰਸੀ ਦੀ ਪ੍ਰਵਾਨਗੀ ਦਾ ਮਤਲਬ VA ਦੀ ਪ੍ਰਵਾਨਗੀ ਹੈ।
ਕੀ ਮੈਂ ਇੱਕ ਮੈਨਫੈਕਚਰਡ ਹਾਊਸ ਖਰੀਦ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?
ਕੁਝ ਨਿਰਮਿਤ ਮਕਾਨ ਲੈਣ-ਦੇਣ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ, ਪਰ ਘਰ, ਜ਼ਮੀਨ, ਟਾਈਟਲ, ਫਾਊਂਡੇਸ਼ਨ, ਉਮਰ ਅਤੇ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਪ੍ਰੋਗਰਾਮ ਵਿੱਚ ਅੰਤਰ ਹੋ ਸਕਦਾ ਹੈ। ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਦੀ ਉਪਲੱਬਧਤਾ ਅਕਸਰ ਵਿਆਪਕ VA ਲਾਭ ਵਰਣਨ ਨਾਲੋਂ ਸੰਕੁਚਿਤ ਹੁੰਦੀ ਹੈ।
ਕੀ VA ਘਰ ਦੇ ਹਰ ਹਿੱਸੇ ਦੀ ਜਾਂਚ ਕਰਦਾ ਹੈ?
ਨਹੀਂ। ਐਪ੍ਰਾਈਜ਼ਲ (ਮੁਲਾਂਕਣ) ਇੱਕ ਸੰਪੂਰਨ ਘਰ ਦੀ ਜਾਂਚ ਨਹੀਂ ਹੈ।
ਕੀ VA ਮੁਲਾਂਕਣ ਘਰ ਦੀ ਸਥਿਤੀ ਦੀ ਗਰੰਟੀ ਦਿੰਦਾ ਹੈ?
ਨਹੀਂ। ਇਹ ਗਰੰਟੀ ਨਹੀਂ ਦਿੰਦਾ ਕਿ ਘਰ ਵਿੱਚ ਕੋਈ ਕਮੀ ਨਹੀਂ ਹੈ।
ਕੀ ਖਰੀਦਦਾਰ ਮੁਲਾਂਕਣ ਵਾਲੀ ਕੀਮਤ ਤੋਂ ਵੱਧ ਭੁਗਤਾਨ ਕਰ ਸਕਦਾ/ਸਕਦੀ ਹੈ?
ਖਰੀਦਦਾਰ ਕੋਲ ਵਿਕਲਪ ਹੋ ਸਕਦੇ ਹਨ, ਪਰ ਕੀਮਤ ਅਤੇ ਮੁੱਲ ਦਾ ਫਰਕ ਆਮ ਤੌਰ ਉੱਤੇ VA ਗਾਰੰਟੀ ਨਾਲ ਉਸੇ ਤਰ੍ਹਾਂ ਸਹਾਇਤਾ ਨਹੀਂ ਲੈਂਦਾ ਜਿਵੇਂ ਨਿਰਧਾਰਤ ਮੁੱਲ। ਨਕਦੀ, ਇਕਰਾਰਨਾਮੇ ਅਤੇ ਕਰਜ਼ਦਾਤੇ ਦੀਆਂ ਲੋੜਾਂ ਦੀ ਸਮੀਖਿਆ ਚਾਹੀਦੀ ਹੈ।
ਕੀ ਮੁਲਾਂਕਣ ਦੌਰਾਨ ਲੋੜੀਂਦੀਆਂ ਦੱਸੀਆਂ ਮੁਰੰਮਤਾਂ ਤੋਂ ਛੋਟ ਮਿਲ ਸਕਦੀ ਹੈ?
ਇਸ ਤਰ੍ਹਾਂ ਨਾ ਸੋਚੋ। ਕੋਈ ਵੀ ਅਪਵਾਦ ਇਸ ਦੇ ਮੁੱਦੇ ਅਤੇ ਪ੍ਰਮਾਣਿਤ VA ਜਾਂ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਪਰੋਸੈਸ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਕੀ VA ਕਰਜ਼ੇ ਵੇਚਣ ਵਾਲਿਆਂ ਲਈ ਮਾੜੇ ਹਨ?
ਨਹੀਂ। ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਦੀਆਂ ਸ਼ਰਤਾਂ ਹੁੰਦੀਆਂ ਹਨ, ਪਰ ਤਿਆਰ ਖ਼ਰੀਦਦਾਰ, ਜਾਣਕਾਰੀ ਵਾਲਾ ਏਜੰਟ, ਵਿਹਾਰਕ ਇਕਰਾਰਨਾਮਾ ਅਤੇ ਜਵਾਬ ਦੇਣ ਵਾਲੀ ਲੋਨ ਟੀਮ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਸੁਚੱਜਾ ਬਣਾ ਸਕਦੇ ਹਨ।
ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ
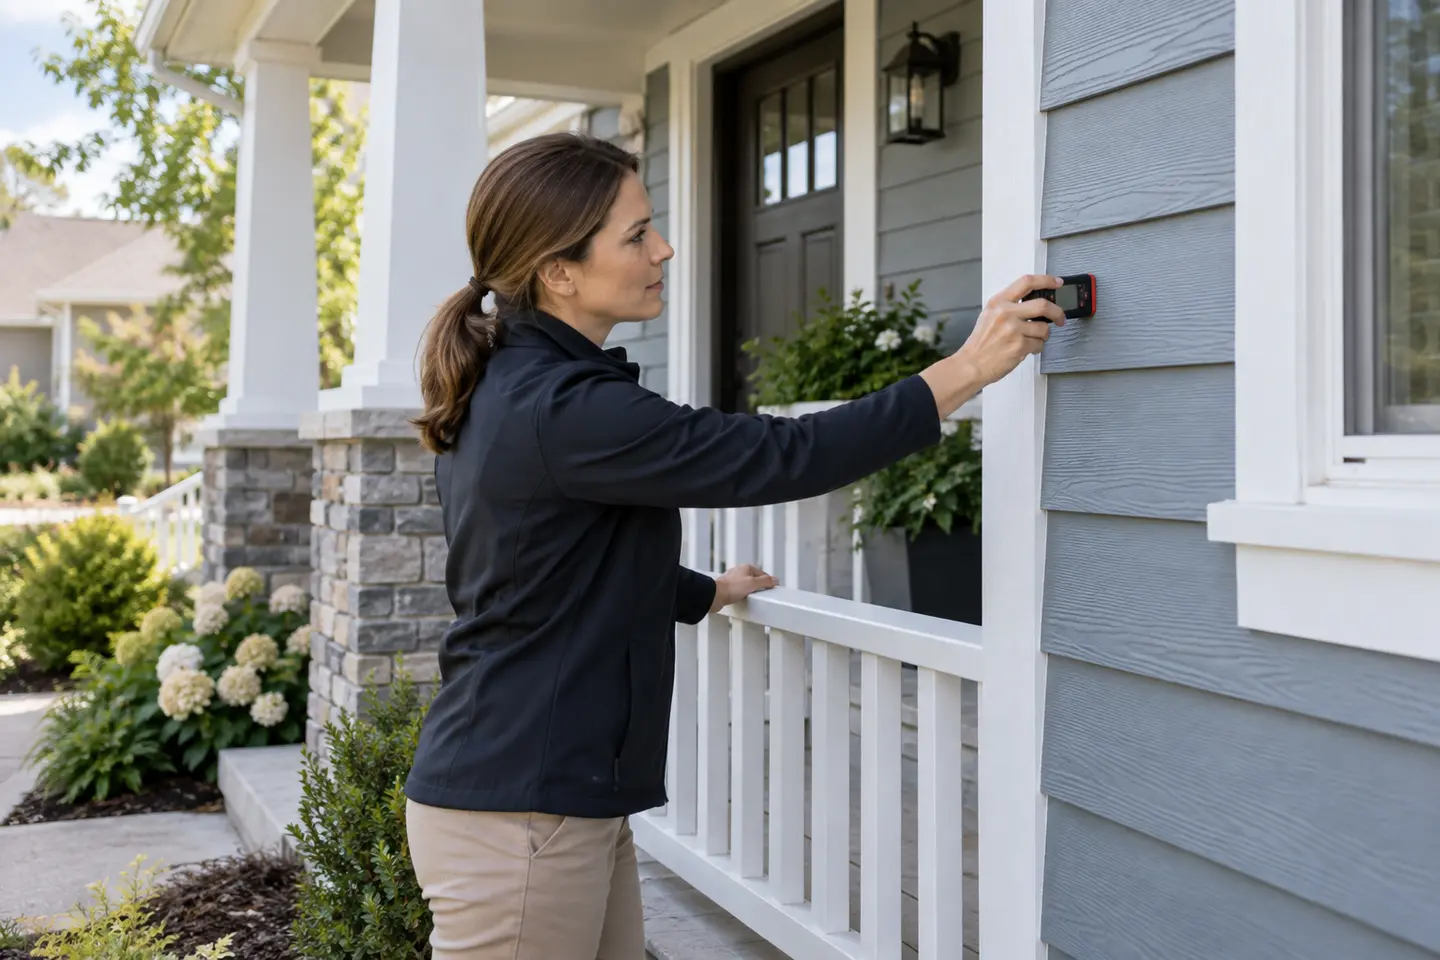
VA ਮੁਲਾਂਕਣ ਘਰ ਦੇ ਮੁੱਲ ਬਾਰੇ ਰਾਇ ਦਿੰਦਾ ਹੈ ਅਤੇ ਵੇਖਦਾ ਹੈ ਕਿ ਘਰ ਲਾਗੂ VA ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ ਪੂਰੀਆਂ ਕਰਦਾ ਹੈ ਜਾਂ ਨਹੀਂ। ਇਹ ਲੋਨ ਦੀ ਪ੍ਰਕਿਰਿਆ ਦੀ ਰੱਖਿਆ ਕਰਦਾ ਹੈ, ਪਰ ਇਹ ਘਰ ਦੀ ਜਾਂਚ ਨਹੀਂ ਹੈ ਅਤੇ ਘਰ ਵਿੱਚ ਕੋਈ ਨੁਕਸ ਨਾ ਹੋਣ ਦੀ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੰਦਾ।
ਕੀ ਇੱਕ VA ਮੁਲਾਂਕਣ ਇੱਕ ਘਰ ਦੀ ਜਾਂਚ ਦੇ ਬਰਾਬਰ ਹੈ?
ਨਹੀਂ।
ਇੱਕ VA ਮੁਲਾਂਕਣ ਕਰਜ਼ੇ ਲਈ ਮੁੱਲ ਅਤੇ VA ਸੰਪਤੀ ਲੋੜਾਂ ‘ਤੇ ਕੇਂਦ੍ਰਿਤ ਹੈ। ਇੱਕ ਘਰ ਦੀ ਜਾਂਚ ਇੱਕ ਵਿਆਪਕ ਮੁਲਾਂਕਣ ਹੈ ਜੋ ਕਿ ਇੱਕ ਗਾਹਕ ਘਰ ਦੇ ਸਿਸਟਮ, ਸਥਿਤੀ ਅਤੇ ਸੰਭਵ ਸੁਧਾਰਾਂ ਬਾਰੇ ਸਿੱਖਣ ਲਈ ਭਰਤੀ ਕਰਦਾ ਹੈ।
ਮੈਂ ਖਰੀਦਦਾਰਾਂ ਨੂੰ ਸੁਤੰਤਰ ਘਰ ਦੀ ਜਾਂਚ ਬਾਰੇ ਸੂਚਿਤ ਫੈਸਲਾ ਲੈਣ ਦੀ ਸਿਫਾਰਸ਼ ਕਰਦਾ ਹਾਂ। ਇਸ ਨੂੰ ਛੱਡੋ ਨਾ ਕਿਉਂਕਿ ਕੋਈ ਕਹਿੰਦਾ ਹੈ ਕਿ VA ਮੁਲਾਂਕਣ ਕਾਫੀ ਹੈ।
VA ਮੁਲਾਂਕਣ ਦਾ ਆਦੇਸ਼ ਕੌਣ ਦਿੰਦਾ ਹੈ?
ਜਾਇਦਾਦ ਖ਼ਰੀਦਣ ਦਾ ਇਕਰਾਰਨਾਮਾ ਹੋਣ ਤੋਂ ਬਾਅਦ ਰਿਣਦਾਤਾ VA ਸਿਸਟਮ ਰਾਹੀਂ ਮੁਲਾਂਕਣ ਦੀ ਬੇਨਤੀ ਕਰਦਾ ਹੈ। VA ਆਪਣੀ ਪ੍ਰਕਿਰਿਆ ਅਨੁਸਾਰ ਮੁਲਾਂਕਣਕਾਰ ਨਿਯੁਕਤ ਕਰਦਾ ਹੈ। ਖ਼ਰੀਦਦਾਰ ਲਾਗੂ ਮੁਲਾਂਕਣ ਫ਼ੀਸ ਭਰਦਾ ਹੈ, ਜਦੋਂ ਤੱਕ ਲੈਣ-ਦੇਣ ਵਿੱਚ ਕੋਈ ਹੋਰ ਮਨਜ਼ੂਰ ਅਦਾਇਗੀ ਪ੍ਰਬੰਧ ਨਾ ਹੋਵੇ।
ਕਰਜ਼ਦਾਤਾ, ਏਜੰਟ, ਖਰੀਦਦਾਰ ਅਤੇ ਵੇਚਣ ਵਾਲੇ ਨੂੰ ਟੀਚੇ ਦੇ ਮੁੱਲ ਤੱਕ ਪਹੁੰਚਣ ਲਈ ਮੁਲਾਂਕਣਕਾਰ ਉੱਤੇ ਦਬਾਅ ਨਹੀਂ ਪਾਉਣਾ ਚਾਹੀਦਾ।
VA ਦੀਆਂ ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ ਕੀ ਹਨ?
VA ਘੱਟੋ-ਘੱਟ ਜਾਇਦਾਦ ਲੋੜਾਂ, ਜਿਨ੍ਹਾਂ ਨੂੰ ਅਕਸਰ MPRs ਕਿਹਾ ਜਾਂਦਾ ਹੈ, VA ਕਰਜ਼ਾ ਗਰੰਟੀ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚ ਵਰਤੇ ਜਾਂਦੇ ਜਾਇਦਾਦ ਮਾਪਦੰਡ ਹਨ। ਐਪਰੇਸਰ ਲਾਗੂ ਜ਼ਰੂਰਤਾਂ ਲਈ ਜਾਇਦਾਦ ਦੀ ਸਮੀਖਿਆ ਕਰਦਾ ਹੈ ਅਤੇ ਅਜਿਹੀਆਂ ਸਥਿਤੀਆਂ ਬਾਰੇ ਰਿਪੋਰਟ ਦਿੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਨੂੰ ਸੋਧ ਜਾਂ ਵਾਧੂ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਹੋ ਸਕਦੀ ਹੈ।
ਇਹ ਮਾਪਦੰਡ ਆਮ ਤੌਰ ‘ਤੇ ਇਸ ਗੱਲ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹਨ ਕਿ ਕੀ ਸੰਪਤੀ ਸੁਰੱਖਿਅਤ, ਢਾਂਚਾਗਤ ਤੌਰ ‘ਤੇ ਸਹੀ ਅਤੇ ਸਵੱਛ ਘਰ ਵਜੋਂ ਸੇਵਾ ਕਰ ਸਕਦੀ ਹੈ। ਸਹੀ ਜ਼ਰੂਰੀਅਤ ਸੰਪਤੀ, ਨਿਰਮਾਣ, ਸਹੂਲਤਾਂ, ਸਥਿਤੀ, ਸਥਾਨਕ ਨਿਯਮਾਂ ਅਤੇ ਮੌਜੂਦਾ ਹਾਲਾਤ ‘ਤੇ ਨਿਰਭਰ ਕਰ ਸਕਦੀ ਹੈ।
ਇੱਕ ਆਨਲਾਈਨ ਚੈੱਕਲਿਸਟ ਜਾਇਦਾਦ ਨੂੰ ਸਵੀਕਾਰਤ ਨਹੀਂ ਕਰ ਸਕਦੀ। ਮੁਲਾਂਕਣਕਾਰ ਅਤੇ ਲੋਨ ਦੇਣ ਵਾਲੇ ਨੂੰ ਅਸਲ ਘਰ ਦੀ ਸਮੀਖਿਆ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।
ਕਿਹੜੇ ਮੁੱਦੇ ਸਵਾਲ ਪੈਦਾ ਕਰ ਸਕਦੇ ਹਨ?
ਮੁਲਾਂਕਣ ਜਾਂ ਰਿਣਦਾਤੇ ਦੀ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਪੈਦਾ ਕਰਨ ਵਾਲੀਆਂ ਉਦਾਹਰਨਾਂ ਵਿੱਚ ਦਿਖਾਈ ਦਿੱਤੇ ਸੁਰੱਖਿਆ ਖ਼ਤਰੇ, ਕਾਫ਼ੀ ਖ਼ਰਾਬ ਹੋਈ ਹਾਲਤ, ਢੁਕਵੀਂ ਪਹੁੰਚ ਦੀ ਘਾਟ, ਯੂਟਿਲਿਟੀ ਸੇਵਾਵਾਂ ਜਾਂ ਪਾਣੀ ਅਤੇ ਸੀਵਰੇਜ ਦੇ ਮੁੱਦੇ, ਛੱਤ ਜਾਂ ਨਮੀ ਦੀਆਂ ਸਮੱਸਿਆਵਾਂ, ਖ਼ਰਾਬ ਸਿਸਟਮ ਜਾਂ ਮਾਹਰ ਇੰਸਪੈਕਸ਼ਨ ਮੰਗਦੇ ਸਬੂਤ ਸ਼ਾਮਲ ਹਨ।
ਇਹ ਪੂਰੀ ਸੂਚੀ ਨਹੀਂ ਹੈ, ਅਤੇ ਕਿਸੇ ਮੁੱਦੇ ਦਾ ਨਤੀਜਾ ਹਮੇਸ਼ਾ ਇੱਕੋ ਨਹੀਂ ਹੁੰਦਾ। ਮੁਲਾਂਕਣਕਰਤਾ ਜੋ ਵੇਖਦਾ ਹੈ, ਉਸ ਦੀ ਰਿਪੋਰਟ ਕਰਦਾ ਹੈ। ਫਿਰ ਕਰਜ਼ਦਾਤਾ ਲਾਗੂ VA ਪ੍ਰਕਿਰਿਆ ਦੀ ਪਾਲਣਾ ਕਰਦਾ ਹੈ।
ਕੀ ਹੁੰਦਾ ਹੈ ਜੇਕਰ ਮੁਰੰਮਤ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ?
ਕਰਜ਼ਾ, ਮੁਲਾਂਕਣ, ਸੰਧੀ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਦੀਆਂ ਜ਼ਰੂਰਤਾਂ ਦੇ ਅਧਾਰ ‘ਤੇ ਕੰਟਰੈਕਟ ਪਾਰਟੀਆਂ ਇਹ ਫੈਸਲਾ ਕਰ ਸਕਦੀਆਂ ਹਨ ਕਿ ਕੀ ਅਤੇ ਕਿਵੇਂ ਮੁਰੰਮਤ ਪੂਰੀ ਕਰਨੀ ਹੈ। ਮੁਲਾਂਕਣਕਾਰ ਨੂੰ ਇਹ ਪੁਸ਼ਟੀ ਕਰਨ ਦੀ ਲੋੜ ਹੋ ਸਕਦੀ ਹੈ ਕਿ ਲੋੜੀਂਦਾ ਕੰਮ ਪੂਰਾ ਹੋ ਗਿਆ ਹੈ।
ਇਹ ਵਾਅਦਾ ਨਾ ਕਰੋ ਕਿ ਹਰ ਮੁਰੰਮਤ ਨੂੰ ਛੱਡ ਦਿੱਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਬੰਦ ਹੋਣ ਤੋਂ ਬਾਅਦ ਪੂਰਾ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜਾਂ ਕਰਜ਼ੇ ਰਾਹੀਂ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਇਹ ਵਿਕਲਪ ਸੀਮਿਤ ਹਨ ਅਤੇ ਟ੍ਰਾਂਜੈਕਸ਼ਨ-ਵਿਸ਼ੇਸ਼ ਹਨ।
ਕੀ ਹੁੰਦਾ ਹੈ ਜੇਕਰ ਮੁਲਾਂਕਣ ਖਰੀਦ ਕੀਮਤ ਤੋਂ ਘੱਟ ਹੋਵੇ?
ਇੱਕ ਘੱਟ ਮੁਲਾਂਕਣ ਆਪਣੇ-ਆਪ ਵਿੱਚ ਲੈਣ-ਦੇਣ ਨੂੰ ਖਤਮ ਨਹੀਂ ਕਰਦਾ। ਸੰਭਵ ਅਗਲੇ ਕਦਮ ਇਨ੍ਹਾਂ ਦੀ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ:
- ਰਿਪੋਰਟ ਵਿੱਚ ਤੱਥ ਗਲਤੀਆਂ ਲਈ ਜਾਂਚ ਕਰਨਾ
- ਸਬੂਤਾਂ ਦਾ ਸਮਰਥਨ ਹੋਣ ’ਤੇ VA ਦੀ ਲਾਗੂ ਮੁੱਲ-ਮੁੜਵਿਚਾਰ ਪ੍ਰਕਿਰਿਆ ਵਰਤਣਾ
- ਘੱਟ ਕੀਮਤ ਦੀ ਗੱਲਬਾਤ
- ਹੋਰ ਸਮਝੌਤੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ਵਿੱਚ ਤਬਦੀਲੀ
- ਜੇ ਮਨਜ਼ੂਰ ਅਤੇ ਸਮਝਦਾਰੀ ਵਾਲਾ ਹੋਵੇ ਤਾਂ ਵਾਧੂ ਆਪਣੀ ਰਕਮ ਦੇਣਾ
- VA escape clause ਦੀ ਵਰਤੋਂ ਕਰਦਿਆਂ, ਸੰਧੀ ਅਤੇ ਤੱਥਾਂ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ
ਖਰੀਦਦਾਰ ਨੂੰ ਸਹਾਇਕ ਮੁੱਲ ਤੋਂ ਜ਼ਿਆਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਸਹਿਮਤ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਭੁਗਤਾਨ ਅਤੇ ਰਾਸ਼ੀ ਦਾ ਪ੍ਰਭਾਵ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ।
VA escape clause ਕੀ ਹੈ?
VA ਛੁਟਕਾਰਾ ਸ਼ਰਤ, ਜਿਸ ਨੂੰ ਕਦੇ-ਕਦੇ VA ਵਿਕਲਪ ਸ਼ਰਤ ਵੀ ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ਖਰੀਦਾਰੀ ਨੂੰ ਪੂਰਾ ਕਰਨ ਦੀ ਲੋੜ ਤੋਂ ਬਚਾਉਂਦੀ ਹੈ ਜਦੋਂ ਘਰ ਦਾ VA ਸਥਾਪਤ ਢੁਕਵਾਂ ਮੁੱਲ ਸੰਧੀ ਕੀਮਤ ਤੋਂ ਹੇਠਾਂ ਹੁੰਦਾ ਹੈ, ਸ਼ਰਤ ਅਤੇ ਲੈਣ-ਦੇਣ ਦੇ ਤੱਥਾਂ ਦੇ ਅਧੀਨ।
ਖ਼ਰੀਦਦਾਰ ਫਿਰ ਵੀ ਅੱਗੇ ਵਧ ਸਕਦਾ ਹੈ। ਇਹ ਧਾਰਾ ਵਿਕਰੇਤਾ ਨੂੰ ਕੀਮਤ ਘਟਾਉਣ ਲਈ ਮਜਬੂਰ ਨਹੀਂ ਕਰਦੀ ਅਤੇ ਕੀਮਤ ਦੇ ਫ਼ਰਕ ਲਈ ਵਾਧੂ entitlement ਜਾਂ ਗਾਰੰਟੀ ਨਹੀਂ ਬਣਾਉਂਦੀ।
VA ਕਰਜ਼ੇ ਨਾਲ ਕਿਹੜੀਆਂ ਕਿਸਮਾਂ ਦੀ ਜਾਇਦਾਦ ਕੰਮ ਕਰ ਸਕਦੀ ਹੈ?
ਖਾਸ ਜਾਇਦਾਦ, ਕਰਜ਼ਦਾਤੇ ਦੀ ਪੇਸ਼ਕਸ਼, ਘਰ ਵਿੱਚ ਰਹਿਣ ਦੀ ਸਥਿਤੀ ਅਤੇ VA ਦੀਆਂ ਲੋੜਾਂ ਅਨੁਸਾਰ ਸੰਭਾਵੀ ਜਾਇਦਾਦ ਕਿਸਮਾਂ ਵਿੱਚ ਇਹ ਸ਼ਾਮਲ ਹੋ ਸਕਦੀਆਂ ਹਨ:
- ਇੱਕ ਇਕ-ਪਰਿਵਾਰ ਘਰ
- ਚਾਰ ਯੂਨਿਟ ਤੱਕ ਦੀ ਜਾਇਦਾਦ, ਜਦੋਂ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲਾ ਇਸ ਵਿੱਚ ਵਸੇਗਾ ਅਤੇ ਹੋਰ ਲੋੜਾਂ ਪੂਰੀਆਂ ਹੋਣਗੀਆਂ।
- VA-ਪ੍ਰਵਾਨਿਤ ਕੰਡੋਮੀਨੀਅਮ ਪ੍ਰੋਜੈਕਟ ਵਿੱਚ ਇੱਕ ਯੂਨਿਟ
- ਕੁਝ ਮੈਨਫੈਕਚਰਡ ਹਾਊਸਿੰਗ ਲੈਣ-ਦੇਣ
- ਲੋਨ ਦੇਣ ਵਾਲੇ ਵੱਲੋਂ ਪੇਸ਼ ਕੀਤੇ ਗਏ ਨਵੇਂ ਘਰ ਜਾਂ ਨਿਰਮਾਣ ਲੈਣ-ਦੇਣ
- ਯੋਗ ਸੁਧਾਰਾਂ ਦੇ ਨਾਲ ਇੱਕ ਘਰ, ਜਦੋਂ ਕਿ ਕਰਜ਼ਾ ਪ੍ਰੋਗਰਾਮ ਅਤੇ ਕਰਜ਼ਦਾਤਾ ਇਸ ਨੂੰ ਸਮਰਥਨ ਦਿੰਦੇ ਹਨ।
ਉਪਲਬਧਤਾ ਵੱਖਰੀ ਹੁੰਦੀ ਹੈ। ਪੇਸ਼ਕਸ਼ ਲਿਖਣ ਤੋਂ ਪਹਿਲਾਂ ਜਾਇਦਾਦ ਦੀ ਕਿਸਮ ਦੀ ਜਾਂਚ ਕਰੋ।
ਕੀ ਮੈਂ VA ਕਰਜ਼ੇ ਨਾਲ ਫਿਕਸਰ-ਅੱਪਰ ਖਰੀਦ ਸਕਦਾ ਹਾਂ?
ਇਹ ਘਰ ਦੀ ਹਾਲਤ ਅਤੇ ਉਪਲਬਧ ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਆਮ VA ਖ਼ਰੀਦ ਲੋਨ ਇਹ ਵਾਅਦਾ ਨਹੀਂ ਕਿ ਵੱਡੀਆਂ ਮੁਰੰਮਤਾਂ ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਬਾਅਦ ਤੱਕ ਟਾਲੀਆਂ ਜਾ ਸਕਦੀਆਂ ਹਨ। ਕੁਝ ਰਿਣਦਾਤੇ ਨਵੀਨੀਕਰਨ ਜਾਂ ਉਸਾਰੀ ਦੇ ਵਿਕਲਪ ਦਿੰਦੇ ਹਨ, ਪਰ ਉਨ੍ਹਾਂ ਪ੍ਰੋਗਰਾਮਾਂ ਦੀਆਂ ਆਪਣੀਆਂ ਸ਼ਰਤਾਂ ਹਨ।
ਜੇ ਘਰ ਨੂੰ ਕਾਫ਼ੀ ਕੰਮ ਦੀ ਲੋੜ ਹੋਵੇ, ਤਾਂ ਪੇਸ਼ਕਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਮੈਨੂੰ ਦੱਸੋ। ਲੋਨ ਦੀ ਸਮੱਸਿਆ ਦਾ ਪਤਾ ਸਾਨੂੰ ਮੁਲਾਂਕਣ ਤੋਂ ਬਾਅਦ ਨਹੀਂ ਲੱਗਣਾ ਚਾਹੀਦਾ।
ਕੀ ਮੈਂ VA ਕਰਜ਼ੇ ਨਾਲ ਕੰਡੋ ਖਰੀਦ ਸਕਦਾ ਹਾਂ?
ਆਮ ਤੌਰ ‘ਤੇ ਕੋਨੋਡਿਨਿਅਮ ਪ੍ਰੋਜੈਕਟ ਨੂੰ VA ਕਰਜ਼ੇ ਲਈ ਪ੍ਰਵਾਨਗੀ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ। ਪ੍ਰੋਜੈਕਟ ਦੀ ਹਾਲਤ ਪਹਿਲਾਂ ਹੀ ਚੈੱਕ ਕਰੋ । ਇਹ ਨਾ ਸੋਚੋ ਕਿ ਕਿਸੇ ਹੋਰ ਏਜੰਸੀ ਦੀ ਪ੍ਰਵਾਨਗੀ ਦਾ ਮਤਲਬ VA ਦੀ ਪ੍ਰਵਾਨਗੀ ਹੈ।
ਕੀ ਮੈਂ ਇੱਕ ਮੈਨਫੈਕਚਰਡ ਹਾਊਸ ਖਰੀਦ ਸਕਦਾ/ਸਕਦੀ ਹਾਂ?
ਕੁਝ ਨਿਰਮਿਤ ਮਕਾਨ ਲੈਣ-ਦੇਣ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ, ਪਰ ਘਰ, ਜ਼ਮੀਨ, ਟਾਈਟਲ, ਫਾਊਂਡੇਸ਼ਨ, ਉਮਰ ਅਤੇ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਪ੍ਰੋਗਰਾਮ ਵਿੱਚ ਅੰਤਰ ਹੋ ਸਕਦਾ ਹੈ। ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਦੀ ਉਪਲੱਬਧਤਾ ਅਕਸਰ ਵਿਆਪਕ VA ਲਾਭ ਵਰਣਨ ਨਾਲੋਂ ਸੰਕੁਚਿਤ ਹੁੰਦੀ ਹੈ।
ਮੈਂ ਕਿਵੇਂ ਮਦਦ ਕਰਦਾ/ਕਰਦੀ ਹਾਂ
ਮੈਂ ਟੀਮ ਨੂੰ ਜਾਇਦਾਦ ਦੀ ਕਿਸਮ ਜਲਦੀ ਜਾਂਚਣ ਵਿੱਚ ਮਦਦ ਕਰਾਂਗਾ, ਮੁਲਾਂਕਣ ਦਾ ਕੰਮ ਸਮਝਾਵਾਂਗਾ ਅਤੇ ਮੁੱਲ ਤੇ ਮੁਰੰਮਤ ਦੇ ਸਵਾਲਾਂ ਨੂੰ ਇਕਰਾਰਨਾਮੇ ਅਤੇ ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਨਾਲ ਜੋੜ ਕੇ ਰੱਖਾਂਗਾ। ਲਾਜ਼ਮੀ ਸਮੀਖਿਆ ਪੂਰੀ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਮੈਂ ਘਰ ਨੂੰ ਮਨਜ਼ੂਰਸ਼ੁਦਾ ਨਹੀਂ ਦੱਸਾਂਗਾ।
ਤੁਰੰਤ ਜਵਾਬ
ਕੀ VA ਘਰ ਦੇ ਹਰ ਹਿੱਸੇ ਦੀ ਜਾਂਚ ਕਰਦਾ ਹੈ?
ਨਹੀਂ। ਐਪ੍ਰਾਈਜ਼ਲ (ਮੁਲਾਂਕਣ) ਇੱਕ ਸੰਪੂਰਨ ਘਰ ਦੀ ਜਾਂਚ ਨਹੀਂ ਹੈ।
ਕੀ VA ਮੁਲਾਂਕਣ ਘਰ ਦੀ ਸਥਿਤੀ ਦੀ ਗਰੰਟੀ ਦਿੰਦਾ ਹੈ?
ਨਹੀਂ। ਇਹ ਗਰੰਟੀ ਨਹੀਂ ਦਿੰਦਾ ਕਿ ਘਰ ਵਿੱਚ ਕੋਈ ਕਮੀ ਨਹੀਂ ਹੈ।
ਕੀ ਖਰੀਦਦਾਰ ਮੁਲਾਂਕਣ ਵਾਲੀ ਕੀਮਤ ਤੋਂ ਵੱਧ ਭੁਗਤਾਨ ਕਰ ਸਕਦਾ/ਸਕਦੀ ਹੈ?
ਖਰੀਦਦਾਰ ਕੋਲ ਵਿਕਲਪ ਹੋ ਸਕਦੇ ਹਨ, ਪਰ ਕੀਮਤ ਅਤੇ ਮੁੱਲ ਦਾ ਫਰਕ ਆਮ ਤੌਰ ਉੱਤੇ VA ਗਾਰੰਟੀ ਨਾਲ ਉਸੇ ਤਰ੍ਹਾਂ ਸਹਾਇਤਾ ਨਹੀਂ ਲੈਂਦਾ ਜਿਵੇਂ ਨਿਰਧਾਰਤ ਮੁੱਲ। ਨਕਦੀ, ਇਕਰਾਰਨਾਮੇ ਅਤੇ ਕਰਜ਼ਦਾਤੇ ਦੀਆਂ ਲੋੜਾਂ ਦੀ ਸਮੀਖਿਆ ਚਾਹੀਦੀ ਹੈ।
ਕੀ ਮੁਲਾਂਕਣ-ਸੰਬੰਧੀ ਮੁਰੰਮਤਾਂ ਨੂੰ ਛੁਟੀ ਦਿੱਤੀ ਜਾ ਸਕਦੀ ਹੈ?
ਇਸ ਤਰ੍ਹਾਂ ਨਾ ਸੋਚੋ। ਕੋਈ ਵੀ ਅਪਵਾਦ ਇਸ ਦੇ ਮੁੱਦੇ ਅਤੇ ਪ੍ਰਮਾਣਿਤ VA ਜਾਂ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਪਰੋਸੈਸ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਕੀ VA ਕਰਜ਼ੇ ਵੇਚਣ ਵਾਲਿਆਂ ਲਈ ਮਾੜੇ ਹਨ?
ਨਹੀਂ। ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਦੀਆਂ ਸ਼ਰਤਾਂ ਹੁੰਦੀਆਂ ਹਨ, ਪਰ ਤਿਆਰ ਖ਼ਰੀਦਦਾਰ, ਜਾਣਕਾਰੀ ਵਾਲਾ ਏਜੰਟ, ਵਿਹਾਰਕ ਇਕਰਾਰਨਾਮਾ ਅਤੇ ਜਵਾਬ ਦੇਣ ਵਾਲੀ ਲੋਨ ਟੀਮ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਸੁਚੱਜਾ ਬਣਾ ਸਕਦੇ ਹਨ।
ਜਾਇਦਾਦ ਲੋਨ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰਨ ਦੇਣ
ਘਰ ਲੋਨ ਮਨਜ਼ੂਰੀ ਦਾ ਹਿੱਸਾ ਹੈ। ਪਤਾ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਕਿਸਮ ਸਮੇਂ-ਸਿਰ ਭੇਜੋ, ਤਾਂ ਮੈਂ ਉਹਨਾਂ ਸਵਾਲਾਂ ਨੂੰ ਪਛਾਣਨ ਵਿੱਚ ਤੁਹਾਡੀ ਮਦਦ ਕਰਾਂਗਾ ਜੋ ਤੁਹਾਡੇ ਸਮੇਂ ਦਾ ਖਰਚ ਕਰ ਸਕਦੇ ਹਨ।
ਪੇਜ ਖੁਲਾਸਾ (Page disclosure)
ਇਹ ਸਫ਼ਾ ਆਮ ਸਿੱਖਿਆ ਲਈ ਹੈ। ਜਾਇਦਾਦ ਦੀ ਯੋਗਤਾ, ਵਾਜਬ ਮੁੱਲ, ਮੁਰੰਮਤਾਂ ਅਤੇ ਮੁਲਾਂਕਣ ਦੇ ਨਤੀਜੇ ਖ਼ਾਸ ਜਾਇਦਾਦ, ਇਕਰਾਰਨਾਮੇ, VA ਸ਼ਰਤਾਂ ਅਤੇ ਰਿਣਦਾਤੇ ਦੀ ਸਮੀਖਿਆ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹਨ। VA ਮੁਲਾਂਕਣ ਘਰ ਦੀ ਇੰਸਪੈਕਸ਼ਨ ਜਾਂ ਹਾਲਤ ਦੀ ਵਾਰੰਟੀ ਨਹੀਂ ਹੈ। Nick Cunningham ਅਤੇ Golden Bay Mortgage Group ਦਾ U.S. Department of Veterans Affairs ਨਾਲ ਕੋਈ ਸੰਬੰਧ ਨਹੀਂ ਅਤੇ ਨਾ ਹੀ ਵਿਭਾਗ ਉਨ੍ਹਾਂ ਦਾ ਸਮਰਥਨ ਕਰਦਾ ਹੈ।
ਅਧਿਕਾਰਤ VA ਸਰੋਤ
VA ਨਿਯਮ ਅਤੇ ਫਾਰਮ ਬਦਲ ਸਕਦੇ ਹਨ। ਇਹ ਅਧਿਕਾਰਤ ਸਰੋਤ ਇਸ ਪੇਜ਼ ਉੱਤੇ ਦੱਸੀ ਗਈ ਲਾਭ ਜਾਣਕਾਰੀ ਦਾ ਸਰੋਤ ਹਨ।
ਆਮ ਜਾਣਕਾਰੀ, ਸਲਾਹ ਨਹੀਂ। Nick Cunningham ਅਤੇ Golden Bay Mortgage Group ਨਾ ਤਾਂ U.S. Department of Veterans Affairs ਨਾਲ ਸੰਬੰਧਿਤ ਹਨ ਅਤੇ ਨਾ ਹੀ ਉਸ ਵੱਲੋਂ ਸਮਰਥਿਤ ਹਨ।