Respuestas rápidas
Abre una pregunta y lee la respuesta aquí.
¿Es una tasación VA lo mismo que una inspección de la vivienda?
No, no lo es.
Una tasación del VA se centra en el valor y los requisitos de propiedad del VA para el préstamo. Una inspección de la vivienda es una evaluación más amplia que un comprador contrata para conocer los sistemas de la casa, su condición y las posibles reparaciones.
Recomiendo que los compradores decidan con información suficiente sobre una inspección independiente de la vivienda. No la omitas porque alguien diga que basta con la tasación de VA.
¿Quién ordena la tasación de VA?
El prestamista solicita la tasación a través del sistema del VA después de que la propiedad esté bajo contrato. El VA asigna al tasador bajo su proceso. El comprador paga la tarifa de tasación aplicable a menos que la transacción proporcione otro arreglo de pago permitido.
El prestamista, el agente, el comprador y el vendedor no deben presionar al tasador para alcanzar un valor objetivo.
¿Cuáles son los requisitos mínimos de propiedad para el VA?
Los requisitos mínimos de propiedad del VA, a menudo llamados MPRs, son estándares de propiedad utilizados en el proceso de garantía de préstamo del VA. El tasador revisa la propiedad para los requisitos aplicables e informa las condiciones observadas que pueden necesitar corrección o revisión adicional.
Las normas generalmente abordan si la propiedad puede servir como un hogar seguro, estructuralmente sólido y sanitario. El requisito exacto puede depender de la propiedad, la construcción, los servicios públicos, la ubicación, las normas locales y las condiciones observadas.
Una lista de verificación en línea no puede aprobar una propiedad. El tasador y el prestamista deben revisar la vivienda real.
Ver las 16 preguntas
¿Qué temas pueden causar preguntas?
Los ejemplos que pueden desencadenar una tasación o revisión del prestamista incluyen peligros de seguridad observados, deterioro significativo, acceso inadecuado, problemas de servicios públicos o agua y alcantarillado, problemas en el techo o humedad, sistemas defectuosos o evidencia que requiere una inspección especializada.
Esta no es una lista completa, y un problema no siempre produce el mismo resultado. El tasador reporta lo que se observa y luego el prestamista sigue el proceso VA aplicable.
¿Qué sucede si se requieren reparaciones?
Las partes del contrato pueden decidir si y cómo completar las reparaciones, sujeto a los requisitos del préstamo, la tasación, el contrato y el prestamista. El tasador puede necesitar confirmar que el trabajo requerido está completo.
No prometas que se puede eliminar cualquier requisito de reparación, hacer las obras después del cierre o pagarlas con el préstamo. Esas opciones son limitadas y dependen de la transacción.
¿Qué pasa si la tasación es menor que el precio de compra?
Una tasación baja no termina automáticamente la transacción. Los posibles pasos a seguir pueden incluir:
- Revisar el informe para detectar errores de hecho
- Utilizar el proceso de reconsideración del valor del VA aplicable cuando esté justificado
- Negociar un precio más bajo
- Cambiar otros términos del contrato
- Aportar efectivo adicional si está permitido y es sensato
- Usando la cláusula de escape VA, dependiendo del contrato y los hechos
El comprador debe entender el impacto del pago y el efectivo antes de aceptar pagar por encima del valor soportado.
¿Qué es la cláusula de escape VA?
La cláusula de escape del VA, a veces llamada la cláusula de opción del VA, protege al comprador de que se le exija completar la compra cuando el valor razonable establecido por el VA de la casa esté por debajo del precio del contrato, sujeto a la cláusula y los hechos de la transacción.
El comprador aún puede optar por continuar. La cláusula no obliga al vendedor a reducir el precio y no crea un derecho adicional o una garantía para cubrir la diferencia.
¿Qué tipos de propiedades pueden funcionar con un préstamo VA?
Dependiendo de la propiedad específica, oferta del prestamista, ocupación y requisitos VA, los posibles tipos de propiedades pueden incluir:
- Una vivienda unifamiliar
- Una propiedad con hasta cuatro unidades cuando el prestatario la ocupará y se cumplan otros requisitos
- Una unidad en un proyecto de condominio aprobado por VA
- Ciertas transacciones de viviendas prefabricadas
- Una vivienda nueva o una transacción de construcción ofrecida por el prestamista
- Una vivienda comprada junto con mejoras elegibles, cuando el programa de préstamos y el prestamista lo apoyan
La disponibilidad varía. Verifica el tipo de propiedad antes de redactar la oferta.
¿Puedo comprar una vivienda que necesita reparaciones con un préstamo VA?
Depende del estado de la vivienda y el financiamiento disponible. Un préstamo de compra VA estándar no es una promesa de que las reparaciones importantes pueden esperar hasta después del cierre. Algunos prestamistas ofrecen opciones de renovación o construcción, pero esos programas tienen sus propios requisitos.
Si una vivienda necesita obras importantes, dímelo antes de hacer la oferta. No deberíamos descubrir el problema de financiamiento después de la tasación.
¿Puedo comprar un condominio con un préstamo VA?
El conjunto de condominios generalmente debe estar aprobado para préstamos VA. Revisa su estado desde el principio. No supongas que la aprobación de otra agencia equivale a la de VA.
¿Puedo comprar una casa prefabricada?
Algunas transacciones de casas prefabricadas pueden ser elegibles, pero importan la vivienda, el terreno, el título, los cimientos, la antigüedad y el programa del prestamista. Las opciones que ofrecen los prestamistas suelen ser más limitadas que la descripción general del beneficio VA.
¿VA inspecciona cada parte de la casa?
No, no lo es. La tasación no es una inspección integral del hogar.
¿Una tasación VA garantiza la condición de la casa?
No, no garantiza que la vivienda esté libre de defectos.
¿Puede el comprador pagar por encima del valor de tasación?
Un comprador puede tener opciones, pero la brecha generalmente no está respaldada por la garantía VA de la misma manera que el valor establecido. Los requisitos de efectivo, contrato y prestamista necesitan revisión.
¿Se puede eximir el requisito de las reparaciones indicadas en la tasación?
No asumas eso. Cualquier excepción depende del problema y el proceso autorizado de VA o prestamista.
¿Los préstamos de VA son malos para los vendedores?
No. El financiamiento tiene requisitos, pero un comprador preparado, un agente informado, un contrato realista y un equipo de préstamos receptivo pueden hacer que el proceso sea sencillo.
Ir a una sección
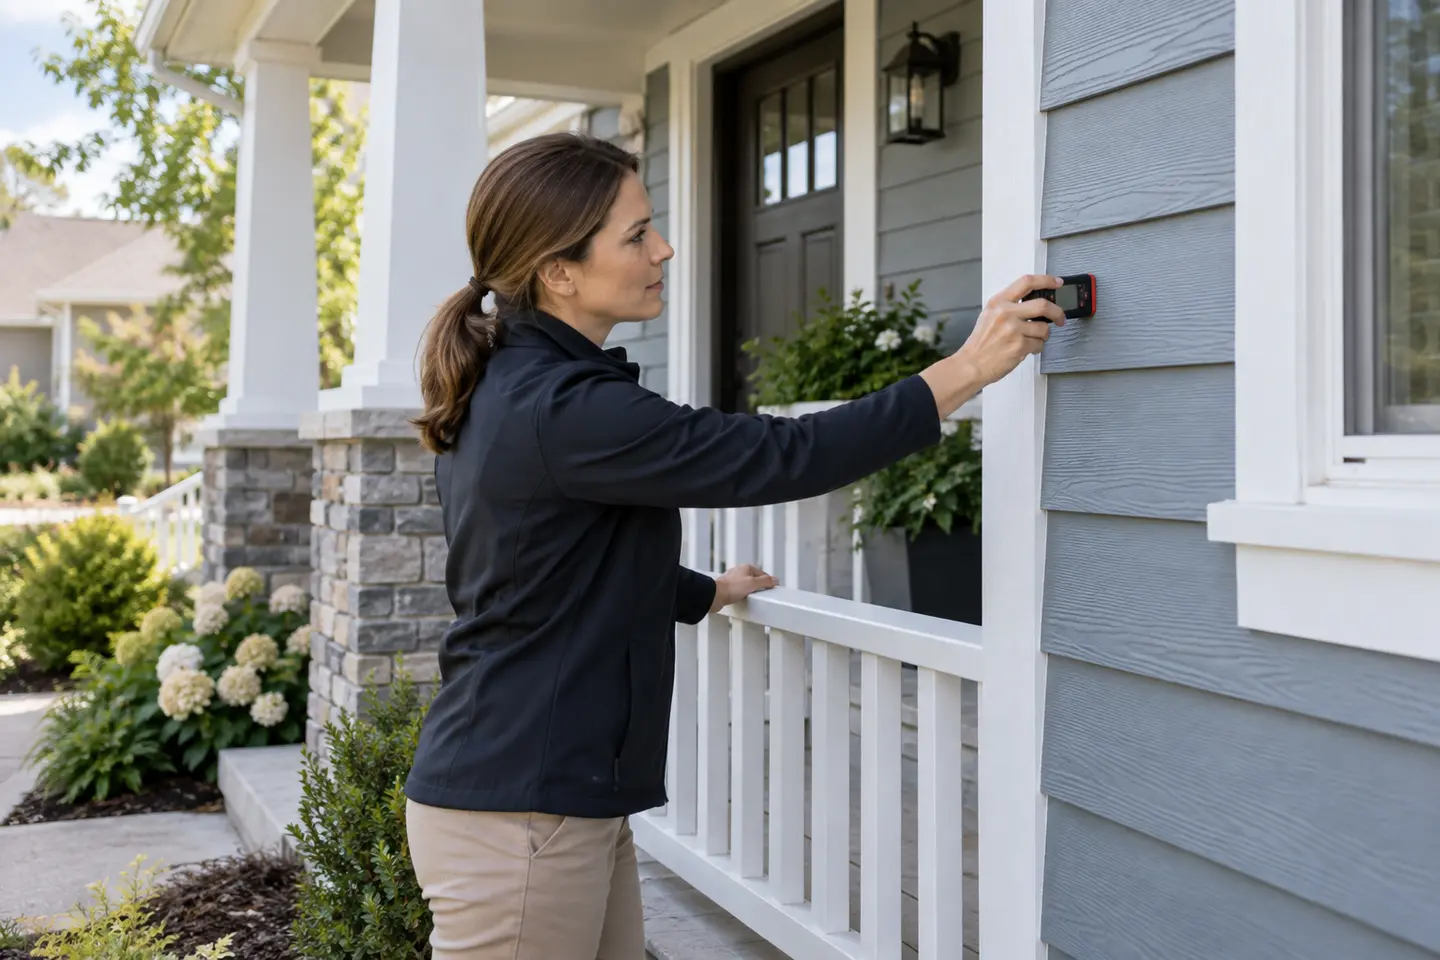
Una tasación de VA establece una opinión de valor y revisa la vivienda conforme a los requisitos mínimos de propiedad aplicables de VA. Protege el proceso del préstamo, pero no es una inspección de la vivienda y no garantiza que la vivienda esté libre de defectos.
¿Es una tasación VA lo mismo que una inspección de la vivienda?
No, no lo es.
Una tasación del VA se centra en el valor y los requisitos de propiedad del VA para el préstamo. Una inspección de la vivienda es una evaluación más amplia que un comprador contrata para conocer los sistemas de la casa, su condición y las posibles reparaciones.
Recomiendo que los compradores decidan con información suficiente sobre una inspección independiente de la vivienda. No la omitas porque alguien diga que basta con la tasación de VA.
¿Quién ordena la tasación de VA?
El prestamista solicita la tasación a través del sistema del VA después de que la propiedad esté bajo contrato. El VA asigna al tasador bajo su proceso. El comprador paga la tarifa de tasación aplicable a menos que la transacción proporcione otro arreglo de pago permitido.
El prestamista, el agente, el comprador y el vendedor no deben presionar al tasador para alcanzar un valor objetivo.
¿Cuáles son los requisitos mínimos de propiedad para el VA?
Los requisitos mínimos de propiedad del VA, a menudo llamados MPRs, son estándares de propiedad utilizados en el proceso de garantía de préstamo del VA. El tasador revisa la propiedad para los requisitos aplicables e informa las condiciones observadas que pueden necesitar corrección o revisión adicional.
Las normas generalmente abordan si la propiedad puede servir como un hogar seguro, estructuralmente sólido y sanitario. El requisito exacto puede depender de la propiedad, la construcción, los servicios públicos, la ubicación, las normas locales y las condiciones observadas.
Una lista de verificación en línea no puede aprobar una propiedad. El tasador y el prestamista deben revisar la vivienda real.
¿Qué temas pueden causar preguntas?
Los ejemplos que pueden desencadenar una tasación o revisión del prestamista incluyen peligros de seguridad observados, deterioro significativo, acceso inadecuado, problemas de servicios públicos o agua y alcantarillado, problemas en el techo o humedad, sistemas defectuosos o evidencia que requiere una inspección especializada.
Esta no es una lista completa, y un problema no siempre produce el mismo resultado. El tasador reporta lo que se observa y luego el prestamista sigue el proceso VA aplicable.
¿Qué sucede si se requieren reparaciones?
Las partes del contrato pueden decidir si y cómo completar las reparaciones, sujeto a los requisitos del préstamo, la tasación, el contrato y el prestamista. El tasador puede necesitar confirmar que el trabajo requerido está completo.
No prometas que se puede eliminar cualquier requisito de reparación, hacer las obras después del cierre o pagarlas con el préstamo. Esas opciones son limitadas y dependen de la transacción.
¿Qué sucede si la valoración es inferior al precio de compra?
Una tasación baja no termina automáticamente la transacción. Los posibles pasos a seguir pueden incluir:
- Revisar el informe para detectar errores de hecho
- Utilizar el proceso de reconsideración del valor del VA aplicable cuando esté justificado
- Negociar un precio más bajo
- Cambiar otros términos del contrato
- Aportar efectivo adicional si está permitido y es sensato
- Usando la cláusula de escape VA, dependiendo del contrato y los hechos
El comprador debe entender el impacto del pago y el efectivo antes de aceptar pagar por encima del valor soportado.
¿Qué es la cláusula de escape VA?
La cláusula de escape del VA, a veces llamada la cláusula de opción del VA, protege al comprador de que se le exija completar la compra cuando el valor razonable establecido por el VA de la casa esté por debajo del precio del contrato, sujeto a la cláusula y los hechos de la transacción.
El comprador aún puede optar por continuar. La cláusula no obliga al vendedor a reducir el precio y no crea un derecho adicional o una garantía para cubrir la diferencia.
¿Qué tipos de propiedades pueden funcionar con un préstamo VA?
Dependiendo de la propiedad específica, oferta del prestamista, ocupación y requisitos VA, los posibles tipos de propiedades pueden incluir:
- Una vivienda unifamiliar
- Una propiedad con hasta cuatro unidades cuando el prestatario la ocupará y se cumplan otros requisitos
- Una unidad en un proyecto de condominio aprobado por VA
- Ciertas transacciones de viviendas prefabricadas
- Una vivienda nueva o una transacción de construcción ofrecida por el prestamista
- Una vivienda comprada junto con mejoras elegibles, cuando el programa de préstamos y el prestamista lo apoyan
La disponibilidad varía. Verifica el tipo de propiedad antes de redactar la oferta.
¿Puedo comprar una vivienda que necesita reparaciones con un préstamo VA?
Depende del estado de la vivienda y el financiamiento disponible. Un préstamo de compra VA estándar no es una promesa de que las reparaciones importantes pueden esperar hasta después del cierre. Algunos prestamistas ofrecen opciones de renovación o construcción, pero esos programas tienen sus propios requisitos.
Si una vivienda necesita obras importantes, dímelo antes de hacer la oferta. No deberíamos descubrir el problema de financiamiento después de la tasación.
¿Puedo comprar un condominio con un préstamo VA?
El conjunto de condominios generalmente debe estar aprobado para préstamos VA. Revisa su estado desde el principio. No supongas que la aprobación de otra agencia equivale a la de VA.
¿Puedo comprar una casa prefabricada?
Algunas transacciones de casas prefabricadas pueden ser elegibles, pero importan la vivienda, el terreno, el título, los cimientos, la antigüedad y el programa del prestamista. Las opciones que ofrecen los prestamistas suelen ser más limitadas que la descripción general del beneficio VA.
Cómo ayudo
Ayudaré al equipo a verificar el tipo de propiedad temprano, explicar lo que hace la tasación y mantener las preguntas sobre valor y reparación conectadas con el contrato y la financiación. No te diré que la vivienda está aprobada antes de que se complete la revisión requerida.
Respuestas rápidas
¿VA inspecciona cada parte de la casa?
No, no lo es. La tasación no es una inspección integral del hogar.
¿Una tasación VA garantiza la condición de la casa?
No, no garantiza que la vivienda esté libre de defectos.
¿Puede el comprador pagar por encima del valor de tasación?
Un comprador puede tener opciones, pero la brecha generalmente no está respaldada por la garantía VA de la misma manera que el valor establecido. Los requisitos de efectivo, contrato y prestamista necesitan revisión.
¿Se puede renunciar a las reparaciones de tasación?
No asumas eso. Cualquier excepción depende del problema y el proceso autorizado de VA o prestamista.
¿Los préstamos de VA son malos para los vendedores?
No. El financiamiento tiene requisitos, pero un comprador preparado, un agente informado, un contrato realista y un equipo de préstamos receptivo pueden hacer que el proceso sea sencillo.
Ten en cuenta la propiedad al evaluar el préstamo
La casa es parte de la aprobación. Envía la dirección y el tipo de propiedad con anticipación, y te ayudaré a identificar las preguntas antes de que te cuesten tiempo.
Divulgación de la página
Esta página proporciona educación general. La elegibilidad de la propiedad, el valor razonable, las reparaciones y los resultados de la tasación dependen de la propiedad específica, el contrato, los requisitos del VA y la revisión del prestamista. Una tasación del VA no es una inspección de la vivienda o una garantía de condición. Nick Cunningham y Golden Bay Mortgage Group no están afiliados ni respaldados por el Departamento de Asuntos de Veteranos de EE. UU.
Recursos oficiales de VA
Las reglas y formularios de VA pueden cambiar. Estos recursos oficiales son la fuente de información sobre los beneficios explicados en esta página.
Información general, no asesoramiento. Nick Cunningham y Golden Bay Mortgage Group no están afiliados ni respaldados por el Departamento de Asuntos de Veteranos de los Estados Unidos.