Nick’s Lending.Placer County
ਪੰਜਾਬੀ

ਘਰ ਦੇ ਮਾਲਕਾਂ ਲਈ

Nick’s Lending ਬਾਰੇ ਜਾਣੋ

10-ਸਾਲਾ Treasuryਪ੍ਰਤਿਫਲ ਦਰ · 29 ਅਕਤੂਬਰ, 20264.980%
29 ਅਕਤੂਬਰ, 2026 ਨੂੰ ਦਰਾਂਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਦੀਆਂ ਸੰਦਰਭ ਦਰਾਂ ਹਨ, ਇਸ ਵੇਲੇ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਨਹੀਂ। 15-ਸਾਲਾ/FHA/VA ਦਰਾਂ ਮਾਡਲ ਦੇ ਆਧਾਰ ’ਤੇ ਹਨ; FHA/VA ਦੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਸਾਰੇ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ।
ਫ਼ੋਨ ਕਰੋ

ਘਰ ਦੇ ਮਾਲਕਾਂ ਲਈ / ਸਵਿਮਿੰਗ ਪੂਲ ਦੀ ਦੇਖਭਾਲ

ਸਵਿਮਿੰਗ ਪੂਲ ਦੀ ਸੰਭਾਲ

ਕੋਈ ਵੀ ਪਾਣੀ ਵਿੱਚ ਜਾਣ ਤੋਂ ਪਹਿਲਾਂ ਪੂਲ ਸੁਰੱਖਿਆ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈ

ਸਵਿਮਿੰਗ ਪੂਲ ਦੀ ਆਮ ਸੰਭਾਲ ਦੇ ਨਾਲ ਦਾਖ਼ਲੇ, ਨਿਗਰਾਨੀ ਅਤੇ ਐਮਰਜੈਂਸੀ ਦੀ ਤਿਆਰੀ ਦੀ ਵੀ ਸਮੀਖਿਆ ਕਰੋ।

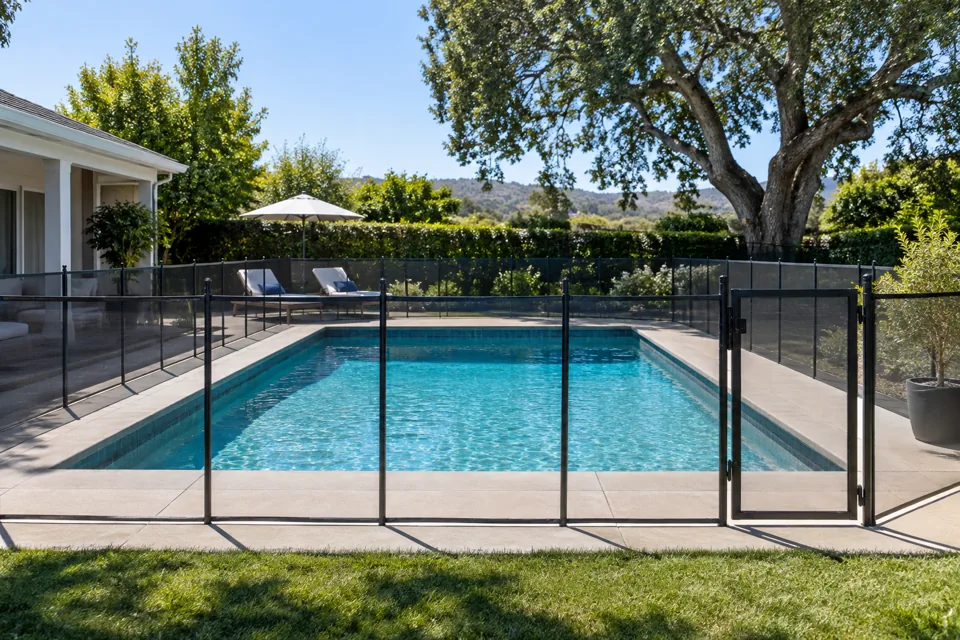
ਵਾੜ ਨਾਲ ਘਿਰਿਆ ਪਿਛਲੇ ਵਿਹੜੇ ਦਾ ਸਵਿਮਿੰਗ ਪੂਲ
AI-ਤਿਆਰ ਕੀਤਾ ਗਿਆ ਸੰਪਾਦਕੀ ਚਿੱਤਰ।

ਪਹਿਲਾਂ ਫਾਇਦੇਮੰਦ ਭਾਗ

  • ਸੁਰੱਖਿਆ ਦੀਆਂ ਪਰਤਾਂ ਵਰਤੋਂ।
  • ਦਰਵਾਜ਼ੇ ਅਤੇ ਰੁਕਾਵਟਾਂ ਨੂੰ ਨਿਯਮਿਤ ਰੂਪ ਨਾਲ ਚੈੱਕ ਕਰੋ।
  • ਜਦੋਂ ਸੁਰੱਖਿਆ ਉਪਕਰਣ ਲਗਾਏ ਜਾਂਦੇ ਹਨ ਤਾਂ ਨਿਗਰਾਨੀ ਅਜੇ ਵੀ ਜ਼ਰੂਰੀ ਹੈ।

ਉਹ ਰਸਤਾ ਵੇਖੋ ਜਿੱਥੇ ਬੱਚਾ ਚਲ ਸਕਦਾ ਹੈ

ਘਰ ਤੋਂ ਸ਼ੁਰੂ ਕਰਕੇ ਸਵੀਮਿੰਗ ਪੂਲ ਵੱਲ ਜਾਣ ਵਾਲਾ ਹਰ ਰਸਤਾ ਦੇਖੋ। ਪਾਸੇ ਦੇ ਗੇਟ, ਦਰਵਾਜ਼ੇ, ਪੌੜੀਆਂ ਅਤੇ ਨੇੜਲੇ ਫਰਨੀਚਰ ਨੂੰ ਵੀ ਦੇਖੋ। CPSC ਸੁਰੱਖਿਆ ਦੇ ਕਈ ਪ੍ਰਬੰਧਾਂ ਦੀ ਸਿਫ਼ਾਰਸ਼ ਕਰਦਾ ਹੈ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਵਾੜਾਂ, ਆਪਣੇ ਆਪ ਬੰਦ ਹੋਣ ਅਤੇ ਕੁੰਡੀ ਲੱਗਣ ਵਾਲੇ ਗੇਟ ਅਤੇ ਨੇੜਿਓਂ ਨਿਗਰਾਨੀ ਸ਼ਾਮਲ ਹਨ।

ਇਹ ਨਾ ਮੰਨੋ ਕਿ ਮਜ਼ਬੂਤ ਦਿਸਦੀ ਵਾੜ ਠੀਕ ਤਰ੍ਹਾਂ ਕੰਮ ਕਰ ਰਹੀ ਹੈ। ਯੋਗ ਪੂਲ ਸੁਰੱਖਿਆ ਪੇਸ਼ੇਵਰ ਨੂੰ ਲਾਗੂ ਸਥਾਨਕ ਨਿਯਮਾਂ ਅਤੇ ਉਪਕਰਣ ਦੀਆਂ ਹਦਾਇਤਾਂ ਅਨੁਸਾਰ ਪ੍ਰਬੰਧ ਦੀ ਜਾਂਚ ਕਰਨ ਲਈ ਕਹੋ। ਘਰ ਵਿੱਚ ਬੱਚੇ ਨਾ ਰਹਿੰਦੇ ਹੋਣ ਤਾਂ ਵੀ ਇਹ ਜ਼ਰੂਰੀ ਹੈ। ਮਹਿਮਾਨ ਅਤੇ ਗੁਆਂਢ ਦੇ ਬੱਚੇ ਵੀ ਯੋਜਨਾ ਵਿੱਚ ਸ਼ਾਮਲ ਹਨ।

ਜਾਂਚਾਂ ਨੂੰ ਬਾਗ਼ ਦੀ ਵਰਤੋਂ ਦਾ ਹਿੱਸਾ ਬਣਾਓ

ਇਕੱਠ ਤੋਂ ਪਹਿਲਾਂ ਪੁਸ਼ਟੀ ਕਰੋ ਕਿ ਲੱਗੇ ਗੇਟ ਅਤੇ ਅਲਾਰਮ ਆਪਣੀਆਂ ਹਦਾਇਤਾਂ ਅਨੁਸਾਰ ਕੰਮ ਕਰਦੇ ਹਨ। ਸਹੂਲਤ ਲਈ ਪੂਲ ਦਾ ਗੇਟ ਟੇਕ ਲਾ ਕੇ ਖੁੱਲ੍ਹਾ ਨਾ ਰੱਖੋ। ਫਰਨੀਚਰ ਅਤੇ ਰੱਖਿਆ ਸਾਮਾਨ ਇਸ ਤਰ੍ਹਾਂ ਰੱਖੋ ਕਿ ਵਾੜ ਦੀ ਸੁਰੱਖਿਆ ਬੇਅਸਰ ਨਾ ਹੋਵੇ। ਗੇਟ ਜਾਂ ਕਵਰ ਠੀਕ ਨਾ ਚੱਲੇ ਤਾਂ ਜਲਦੀ ਮੁਰੰਮਤ ਦਾ ਪ੍ਰਬੰਧ ਕਰੋ।

ਸੇਵਾ ਪ੍ਰਦਾਤਾਵਾਂ ਨੂੰ ਪੁੱਛੋ ਕਿ ਉਹ ਇੱਕ ਦੌਰੇ ਤੋਂ ਬਾਅਦ ਖੇਤਰ ਨੂੰ ਕਿਵੇਂ ਸੁਰੱਖਿਅਤ ਰੱਖਣਗੇ। ਇੱਕ ਸਫਾਈ ਜਾਂ ਲੈਂਡਸਕੇਪਿੰਗ ਮੁਲਾਕਾਤ ਇੱਕ ਅਣਜਾਣ ਗੇਟ ਪ੍ਰਬੰਧ ਨਾਲ ਖਤਮ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ। ਇਹ ਉਮੀਦ ਆਪਣੇ ਸਰਵਿਸ ਹਦਾਇਤਾਂ ਵਿੱਚ ਲਿਖੋ ਅਤੇ ਪੁਸ਼ਟੀ ਕਰੋ ਕਿ ਸੁਰੱਖਿਆ ਸਮੱਸਿਆ ਦੀ ਰਿਪੋਰਟ ਕੌਣ ਦੇਵੇਗਾ ।

  • ਕੀ ਗੇਟ ਡਿਜ਼ਾਈਨ ਮੁਤਾਬਕ ਬੰਦ ਅਤੇ ਲੈਚ (ਲਾਕ) ਹੁੰਦਾ ਹੈ?
  • ਕੀ ਅਲਾਰਮ ਅਤੇ ਕਵਰ ਠੀਕ ਤਰ੍ਹਾਂ ਵਰਤੇ ਜਾ ਰਹੇ ਹਨ?
  • ਸੇਵਾ ਤੋਂ ਬਾਅਦ ਖੇਤਰ ਦੀ ਸੁਰੱਖਿਆ ਦੀ ਪੁਸ਼ਟੀ ਕੌਣ ਕਰਦਾ ਹੈ?

ਨਿਗਰਾਨੀ ਸਪੱਸ਼ਟ ਤੌਰ 'ਤੇ ਤੈਅ ਕਰੋ

ਪੂਲ ਉੱਤੇ ਇਕੱਠ ਵੇਲੇ ਇਹ ਮੰਨਣ ਦੀ ਥਾਂ ਕਿ ਕੋਈ ਵੇਖ ਰਿਹਾ ਹੋਵੇਗਾ, ਬਾਲਗ ਦੀ ਨਿਗਰਾਨੀ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਸਪੱਸ਼ਟ ਕਰੋ। ਜਦੋਂ ਕੋਈ ਵਿਰਾਮ ਲਵੇ ਤਾਂ ਨਿਗਰਾਨੀ ਦੂਜੇ ਨੂੰ ਕਿਵੇਂ ਸੌਂਪਣੀ ਹੈ, ਇਹ ਤੈਅ ਕਰੋ। ਨਿਗਰਾਨੀ ਕਰਨ ਵਾਲੇ ਬਾਲਗ ਦਾ ਧਿਆਨ ਪਾਣੀ ਉੱਤੇ ਰਹੇ।

CPSC ਬਚਾਅ ਦਾ ਸਾਮਾਨ ਅਤੇ ਫ਼ੋਨ ਨੇੜੇ ਰੱਖਣ ਅਤੇ CPR ਸਿੱਖਣ ਦੀ ਵੀ ਸਿਫ਼ਾਰਸ਼ ਕਰਦਾ ਹੈ। ਐਮਰਜੈਂਸੀ ਵਿੱਚ ਕੀ ਕਰਨਾ ਹੈ, ਇਹ ਸਿੱਖਣ ਲਈ ਕਿਸੇ ਲੇਖ ਉੱਤੇ ਨਿਰਭਰ ਕਰਨ ਦੀ ਥਾਂ ਢੁਕਵੀਂ ਸਿਖਲਾਈ ਬਾਰੇ ਪੁੱਛੋ। ਬੱਚਾ ਲਾਪਤਾ ਹੋਵੇ ਤਾਂ ਪਹਿਲਾਂ ਸਵੀਮਿੰਗ ਪੂਲ ਦੇਖੋ। ਐਮਰਜੈਂਸੀ ਵਿੱਚ 911 ’ਤੇ ਫ਼ੋਨ ਕਰੋ ਅਤੇ ਆਪਣੀ ਸਿਖਲਾਈ ਦੀ ਹੱਦ ਵਿੱਚ ਮਦਦ ਦਿੰਦੇ ਹੋਏ ਡਿਸਪੈਚਰ ਦੀਆਂ ਹਦਾਇਤਾਂ ਮੰਨੋ।

ਜਦੋਂ ਘਰ ਦੇ ਮੈਂਬਰ ਬਦਲ ਜਾਣ ਤਾਂ ਸੁਰੱਖਿਆ ਦੀ ਜਾਂਚ ਕਰੋ

ਨਵਾਂ ਘਰ, ਮਿਲਣ ਆਇਆ ਪੋਤਾ-ਪੋਤੀ ਜਾਂ ਦੋਹਤਾ-ਦੋਹਤੀ, ਜਾਂ ਦੇਖਭਾਲ ਕਰਨ ਵਾਲਾ ਨਵਾਂ ਵਿਅਕਤੀ—ਇਨ੍ਹਾਂ ਮੌਕਿਆਂ ਉੱਤੇ ਯੋਜਨਾ ਮੁੜ ਵੇਖੋ। ਮਹਿਮਾਨਾਂ ਤੋਂ ਅੰਦਾਜ਼ਾ ਲਾਉਣ ਦੀ ਉਮੀਦ ਕਰਨ ਦੀ ਥਾਂ ਗੇਟ, ਅਲਾਰਮ ਅਤੇ ਘਰ ਦੇ ਨਿਯਮ ਸਮਝਾਓ। ਅਗਲੀ ਸੇਵਾ ਜਾਂਚ ਦੌਰਾਨ ਪੂਲ ਪੇਸ਼ੇਵਰ ਨੂੰ ਨਿਕਾਸੀ ਦੇ ਢੱਕਣਾਂ ਅਤੇ ਹੋਰ ਸੁਰੱਖਿਆ ਉਪਕਰਣਾਂ ਬਾਰੇ ਪੁੱਛੋ।

ਬਜਟ ਵਿੱਚ ਸੁਰੱਖਿਆ ਦੀ ਮੁਰੰਮਤ ਨੂੰ ਸਜਾਵਟੀ ਸੁਧਾਰਾਂ ਤੋਂ ਵੱਖ ਰੱਖੋ। ਸਵੀਮਿੰਗ ਪੂਲ ਸਾਫ਼ ਤੇ ਸੋਹਣਾ ਹੋ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਉਸ ਤੱਕ ਪਹੁੰਚ ਰੋਕਣ ਦੀ ਸਮੱਸਿਆ ਅਜੇ ਹੱਲ ਨਾ ਹੋਈ ਹੋਵੇ। ਸਾਜ਼ੋ-ਸਾਮਾਨ, ਰੱਖ-ਰਖਾਅ ਅਤੇ ਬਾਕੀ ਸਮੱਸਿਆਵਾਂ ਦਾ ਰਿਕਾਰਡ ਬਣਾਓ। ਸਵਾਲ ਸਿਰਫ਼ ਇਹ ਨਹੀਂ ਕਿ ਪੂਲ ਵਿੱਚ ਸੁਰੱਖਿਆ ਦੇ ਪ੍ਰਬੰਧ ਹਨ ਜਾਂ ਨਹੀਂ। ਇਹ ਵੀ ਦੇਖਣਾ ਹੈ ਕਿ ਉਹ ਕੰਮ ਕਰਦੇ ਹਨ, ਠੀਕ ਵਰਤੇ ਜਾਂਦੇ ਹਨ ਅਤੇ ਜਦੋਂ ਵੀ ਲੋਕ ਪਾਣੀ ਨੇੜੇ ਹੋਣ ਤਾਂ ਚੌਕਸ ਬਾਲਗ ਨਿਗਰਾਨੀ ਕਰਦੇ ਹਨ।

  • ਅਗਲਾ ਕਦਮ: ਪੂਲ ਤੱਕ ਪਹੁੰਚ ਦੇ ਰਸਤਿਆਂ ਦੀ ਜਾਂਚ ਕਰੋ ਅਤੇ ਅਗਲੀ ਵਾਰ ਤੈਰਨ ਤੋਂ ਪਹਿਲਾਂ ਮੁਰੰਮਤ ਦਾ ਸਮਾਂ ਤੈਅ ਕਰੋ।
ਸਰੋਤ ਅਤੇ ਹੋਰ ਪੜ੍ਹਨਾ

ਸਰੋਤਾਂ ਦੀ ਜਾਂਚ ਸਤੰਬਰ 19, 2026. ਲੋੜਾਂ, ਸਮਾਂ-ਸਾਰਣੀ ਅਤੇ ਉਪਲੱਬਧਤਾ ਬਦਲ ਸਕਦੀ ਹੈ। ਕਾਰਵਾਈ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਲਿੰਕ ਸਰੋਤ ਚੈੱਕ ਕਰੋ ।

ਆਮ ਘਰ ਮਾਲਕ ਸਿੱਖਿਆ। ਉਪਕਰਣ ਹਦਾਇਤਾਂ ਅਤੇ ਸਥਾਨਕ ਲੋੜਾਂ ਦੀ ਪਾਲਣਾ ਕਰੋ । ਇੱਕ ਯੋਗ ਪੇਸ਼ੇਵਰ ਤੁਹਾਡੀ ਜਾਇਦਾਦ ਅਤੇ ਹਾਲਾਤਾਂ ਦਾ ਮੁਲਾਂਕਣ ਕਰ ਸਕਦਾ ਹੈ।


ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ

ਦਰਾਂ ਦਾ ਸੰਦਰਭ ਅਤੇ ਮੰਨੀਆਂ ਗਈਆਂ ਸ਼ਰਤਾਂ

ਇਹ ਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਮੁਤਾਬਕ ਦਰਾਂ ਦੇ ਹਵਾਲੇ ਹਨ, ਇਸ ਵੇਲੇ ਦੀ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ। ਅੰਕੜਿਆਂ ਨਾਲ ਦਿਖਾਈ ਗਈ ਉਹ ਤਾਰੀਖ ਵੇਖੋ ਜਿਸ ਮੁਤਾਬਕ ਦਰਾਂ ਦਿੱਤੀਆਂ ਗਈਆਂ ਹਨ। ਹੇਠਾਂ ਹਰੇਕ ਕਰਜ਼ਾ ਉਤਪਾਦ ਲਈ ਮੰਨੀਆਂ ਗਈਆਂ ਖ਼ਾਸ ਸ਼ਰਤਾਂ ਪੜ੍ਹੋ।

ਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਦੀਆਂ ਸੰਦਰਭ ਦਰਾਂ ਹਨ, ਇਸ ਵੇਲੇ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਨਹੀਂ। 15-ਸਾਲਾ/FHA/VA ਦਰਾਂ ਮਾਡਲ ਦੇ ਆਧਾਰ ’ਤੇ ਹਨ; FHA/VA ਦੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਸਾਰੇ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ।

30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 7.161% · APR 7.232%

* ਘਰ ਖਰੀਦਣ ਲਈ ਰਵਾਇਤੀ 30-ਸਾਲਾ ਨਿਸ਼ਚਿਤ ਵਿਆਜ ਦਰ ਵਾਲਾ ਕਰਜ਼ਾ। ਖਰੀਦ ਕੀਮਤ $650,000। ਕਰਜ਼ੇ ਦੀ ਰਕਮ $455,000। ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ $195,000 (30%)। ਕਰਜ਼ੇ ਅਤੇ ਜਾਇਦਾਦ ਦੇ ਮੁੱਲ ਦਾ ਅਨੁਪਾਤ (LTV) 70%। ਪ੍ਰਤੀਨਿਧੀ ਕ੍ਰੈਡਿਟ ਸਕੋਰ 780। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਮਾਲਕ ਦੇ ਆਪਣੇ ਰਹਿਣ ਲਈ ਇੱਕ ਪਰਿਵਾਰ ਦਾ ਘਰ। 360 ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ। ਦਰ ਲੌਕ ਕਰਨ ਦੀ ਮਿਆਦ 30 ਦਿਨ।

ਦਿਖਾਈ ਗਈ ਕੀਮਤ ਪਾਰ ਪੱਧਰ 'ਤੇ ਹੈ: 0.000 ਡਿਸਕਾਊਂਟ ਪੁਆਇੰਟ ਅਤੇ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ $0 ਕ੍ਰੈਡਿਟ। ਮੂਲਧਨ ਅਤੇ ਵਿਆਜ ਦੀ ਅਨੁਮਾਨਿਤ ਕਿਸ਼ਤ $3,076.48 ਪ੍ਰਤੀ ਮਹੀਨਾ ਹੈ। ਇਸ ਕਿਸ਼ਤ ਵਿੱਚ ਜਾਇਦਾਦ ਟੈਕਸ, ਮਕਾਨ ਮਾਲਕਾਂ ਦਾ ਬੀਮਾ, ਮਕਾਨ ਮਾਲਕਾਂ ਦੀ ਐਸੋਸੀਏਸ਼ਨ (HOA) ਦੀ ਫੀਸ, ਵਿਸ਼ੇਸ਼ ਲਾਗਤਾਂ ਜਾਂ ਜਾਇਦਾਦ ਨਾਲ ਜੁੜੇ ਹੋਰ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ। ਅਸਲ ਕੁੱਲ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਵੱਧ ਹੋਵੇਗਾ। ਮੋਰਟਗੇਜ ਬੀਮਾ ਸ਼ਾਮਲ ਨਹੀਂ ਹੈ ਕਿਉਂਕਿ ਇਸ ਉਦਾਹਰਨ ਵਿੱਚ LTV 70% ਮੰਨਿਆ ਗਿਆ ਹੈ।

ਉਦਾਹਰਨ ਵਜੋਂ ਦਿੱਤੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਪਹਿਲਾਂ ਅਦਾ ਕੀਤੇ ਜਾਣ ਵਾਲੇ ਵਿੱਤੀ ਖਰਚੇ $3,200 ਅਤੇ ਵਿੱਤ ਦਿੱਤੀ ਗਈ ਰਕਮ $451,800 ਮੰਨੀ ਗਈ ਹੈ। ਅਸਲ APR ਅਤੇ ਕਰਜ਼ੇ ਦੀ ਪ੍ਰਕਿਰਿਆ ਪੂਰੀ ਕਰਨ ਦੇ ਖਰਚੇ ਅੰਤਿਮ ਕਰਜ਼ਾ ਸ਼ਰਤਾਂ ਅਤੇ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹਨ ਕਿ ਲਾਗੂ ਕਾਨੂੰਨ ਅਨੁਸਾਰ ਕਿਹੜੇ ਖਰਚੇ ਵਿੱਤੀ ਖਰਚੇ ਮੰਨੇ ਜਾਂਦੇ ਹਨ। ਲੌਕ ਹੋਣ ਤੱਕ ਦਰ, APR, ਫੀਸਾਂ ਅਤੇ ਉਪਲਬਧਤਾ ਬਦਲ ਸਕਦੀਆਂ ਹਨ। ਸਾਰੇ ਕਰਜ਼ੇ ਕ੍ਰੈਡਿਟ, ਆਮਦਨ, ਸੰਪਤੀਆਂ, ਜਾਇਦਾਦ, ਜਾਇਦਾਦ ਦੇ ਮੁੱਲਾਂਕਣ, ਅੰਡਰਰਾਈਟਿੰਗ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੀਆਂ ਲੋੜਾਂ ਦੇ ਅਧੀਨ ਹਨ।

ਇਹ ਉਦਾਹਰਨ 29 ਅਕਤੂਬਰ, 2026 ਨੂੰ ਸਵੇਰੇ 6:35 ਵਜੇ ਪੈਸਿਫਿਕ ਸਮੇਂ ਮੁਤਾਬਕ ਹੈ। ਇਹ ਕਰਜ਼ਾ ਦੇਣ ਦੀ ਮਨਜ਼ੂਰੀ, ਪੇਸ਼ਕਸ਼, ਗਾਰੰਟੀ ਜਾਂ ਵਚਨਬੱਧਤਾ ਨਹੀਂ ਹੈ।

15 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.411% · APR 6.523%

2026-10-29 ਮੁਤਾਬਕ 15-ਸਾਲਾ ਨਿਸ਼ਚਿਤ ਦਰ ਦਾ ਅਸਥਾਈ ਅਨੁਮਾਨ: 30-ਸਾਲਾ ਰਵਾਇਤੀ ਕਰਜ਼ੇ ਦੀ ਹਵਾਲਾ ਦਰ ਤੋਂ 0.750 ਪ੍ਰਤੀਸ਼ਤ ਅੰਕ ਘੱਟ। ਇਹ ਸੁਤੰਤਰ ਸਰੋਤ ਤੋਂ ਪ੍ਰਾਪਤ ਕਰਜ਼ਾਦਾਤਾ ਦੀਆਂ ਦਰਾਂ ਨਹੀਂ ਹਨ।

ਖਰੀਦ ਦੀ ਉਦਾਹਰਨ: ਕੀਮਤ $650,000, ਕਰਜ਼ਾ $455,000, ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ $195,000 (30%), LTV 70%, ਕ੍ਰੈਡਿਟ ਸਕੋਰ 780। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਮਾਲਕ ਦੇ ਆਪਣੇ ਰਹਿਣ ਲਈ ਇੱਕ ਪਰਿਵਾਰ ਦਾ ਘਰ; 180 ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ; ਦਰ 30 ਦਿਨਾਂ ਲਈ ਲੌਕ ਮੰਨੀ ਗਈ ਹੈ।

0.000 ਪੁਆਇੰਟ ਅਤੇ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ $0 ਕ੍ਰੈਡਿਟ ਨਾਲ, ਮੂਲਧਨ ਅਤੇ ਵਿਆਜ ਦੀ ਅਨੁਮਾਨਿਤ ਕਿਸ਼ਤ $3,941.31 ਪ੍ਰਤੀ ਮਹੀਨਾ ਹੈ। ਟੈਕਸ, ਬੀਮਾ, HOA ਅਤੇ ਜਾਇਦਾਦ ਨਾਲ ਜੁੜੇ ਹੋਰ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ; ਕੁੱਲ ਭੁਗਤਾਨ ਵੱਧ ਹੋਵੇਗਾ।

ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR ਲਈ ਪਹਿਲਾਂ ਅਦਾ ਕੀਤੇ ਜਾਣ ਵਾਲੇ ਵਿੱਤੀ ਖਰਚੇ $3,200 ਅਤੇ 180 ਮਹੀਨਿਆਂ ਲਈ ਵਿੱਤ ਦਿੱਤੀ ਗਈ ਰਕਮ $451,800 ਵਰਤੀ ਗਈ ਹੈ। ਇਹ ਅਨੁਮਾਨ ਹੈ, ਪੇਸ਼ਕਸ਼ ਜਾਂ ਵਚਨਬੱਧਤਾ ਨਹੀਂ। ਅਸਲ ਦਰਾਂ, APR ਅਤੇ ਯੋਗਤਾ ਲਈ ਵਿਅਕਤੀਗਤ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਹੈ।

FHA · 30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.991% · ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR 7.061%

2026-10-29 ਦੀ ਸਵੇਰ ਦੀ ਈਮੇਲ ਤੋਂ FHA ਦੇ 30-ਸਾਲਾ ਕਰਜ਼ੇ ਲਈ ਮਾਡਲ ਰਾਹੀਂ ਤਿਆਰ ਕੀਤਾ ਬਾਜ਼ਾਰ ਹਵਾਲਾ। ਇਹ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਈਮੇਲ ਵਿੱਚ ਉਦਾਹਰਨ ਲਈ ਇੱਕ ਸਾਂਝਾ APR ਮਾਡਲ ਵਰਤਿਆ ਗਿਆ ਹੈ। ਇਸ ਵਿੱਚ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਦੀ ਸਥਿਤੀ ਦੀ ਕਿਸੇ ਖ਼ਾਸ ਪ੍ਰੋਗਰਾਮ ਮੁਤਾਬਕ ਪੂਰੀ ਉਦਾਹਰਨ ਨਹੀਂ ਦਿੱਤੀ ਗਈ।

ਇਸ ਮਾਡਲ ਵਿੱਚ ਪ੍ਰੋਗਰਾਮ ਅਨੁਸਾਰ ਖ਼ਾਸ ਮੋਰਟਗੇਜ ਬੀਮਾ ਅਤੇ ਫੰਡਿੰਗ ਫੀਸਾਂ ਨਿਰਧਾਰਤ ਨਹੀਂ ਕੀਤੀਆਂ ਗਈਆਂ ਹਨ। ਇਹ ਸਾਰੇ ਖਰਚਿਆਂ ਸਮੇਤ FHA ਜਾਂ VA ਦੀ APR ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਸਥਿਤੀ ਮੁਤਾਬਕ ਦਰ, APR, ਕਿਸ਼ਤ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੇ ਖ਼ਾਸ ਖਰਚਿਆਂ ਦੀ ਜਾਣਕਾਰੀ ਮੰਗੋ।

VA · 30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.839% · ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR 6.908%

2026-10-29 ਦੀ ਸਵੇਰ ਦੀ ਈਮੇਲ ਤੋਂ VA ਦੇ 30-ਸਾਲਾ ਕਰਜ਼ੇ ਲਈ ਮਾਡਲ ਰਾਹੀਂ ਤਿਆਰ ਕੀਤਾ ਬਾਜ਼ਾਰ ਹਵਾਲਾ। ਇਹ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਈਮੇਲ ਵਿੱਚ ਉਦਾਹਰਨ ਲਈ ਇੱਕ ਸਾਂਝਾ APR ਮਾਡਲ ਵਰਤਿਆ ਗਿਆ ਹੈ। ਇਸ ਵਿੱਚ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਦੀ ਸਥਿਤੀ ਦੀ ਕਿਸੇ ਖ਼ਾਸ ਪ੍ਰੋਗਰਾਮ ਮੁਤਾਬਕ ਪੂਰੀ ਉਦਾਹਰਨ ਨਹੀਂ ਦਿੱਤੀ ਗਈ।

ਇਸ ਮਾਡਲ ਵਿੱਚ ਪ੍ਰੋਗਰਾਮ ਅਨੁਸਾਰ ਖ਼ਾਸ ਮੋਰਟਗੇਜ ਬੀਮਾ ਅਤੇ ਫੰਡਿੰਗ ਫੀਸਾਂ ਨਿਰਧਾਰਤ ਨਹੀਂ ਕੀਤੀਆਂ ਗਈਆਂ ਹਨ। ਇਹ ਸਾਰੇ ਖਰਚਿਆਂ ਸਮੇਤ FHA ਜਾਂ VA ਦੀ APR ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਸਥਿਤੀ ਮੁਤਾਬਕ ਦਰ, APR, ਕਿਸ਼ਤ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੇ ਖ਼ਾਸ ਖਰਚਿਆਂ ਦੀ ਜਾਣਕਾਰੀ ਮੰਗੋ।

ਸਰੋਤ ਦੀ ਫੀਡ ਵੇਖੋ

10-ਸਾਲਾ ਟ੍ਰੇਜ਼ਰੀ · ਪ੍ਰਤੀਫਲ · 29 ਅਕਤੂਬਰ, 2026 · 4.980%



