Nick’s Lending.Placer County
ਪੰਜਾਬੀ

ਹੋਰ ਜਾਣੋ

Nick’s Lending ਬਾਰੇ ਜਾਣੋ

10-ਸਾਲਾ Treasuryਪ੍ਰਤਿਫਲ ਦਰ · 29 ਅਕਤੂਬਰ, 20264.980%
29 ਅਕਤੂਬਰ, 2026 ਨੂੰ ਦਰਾਂਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਦੀਆਂ ਸੰਦਰਭ ਦਰਾਂ ਹਨ, ਇਸ ਵੇਲੇ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਨਹੀਂ। 15-ਸਾਲਾ/FHA/VA ਦਰਾਂ ਮਾਡਲ ਦੇ ਆਧਾਰ ’ਤੇ ਹਨ; FHA/VA ਦੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਸਾਰੇ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ।
ਫ਼ੋਨ ਕਰੋ

ਅਗਲਾ ਕਦਮ / ਮਾਰਕੀਟ ਅੱਪਡੇਟ

ਮਾਰਕੀਟ ਅੱਪਡੇਟ

D.R. Horton ਨੇ ਵਧੇਰੇ ਘਰ ਵੇਚੇ, ਪਰ ਰੱਦ ਹੋਏ ਆਰਡਰ ਇੱਕ ਵੱਖਰੀ ਤਸਵੀਰ ਪੇਸ਼ ਕਰਦੇ ਹਨ

ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ
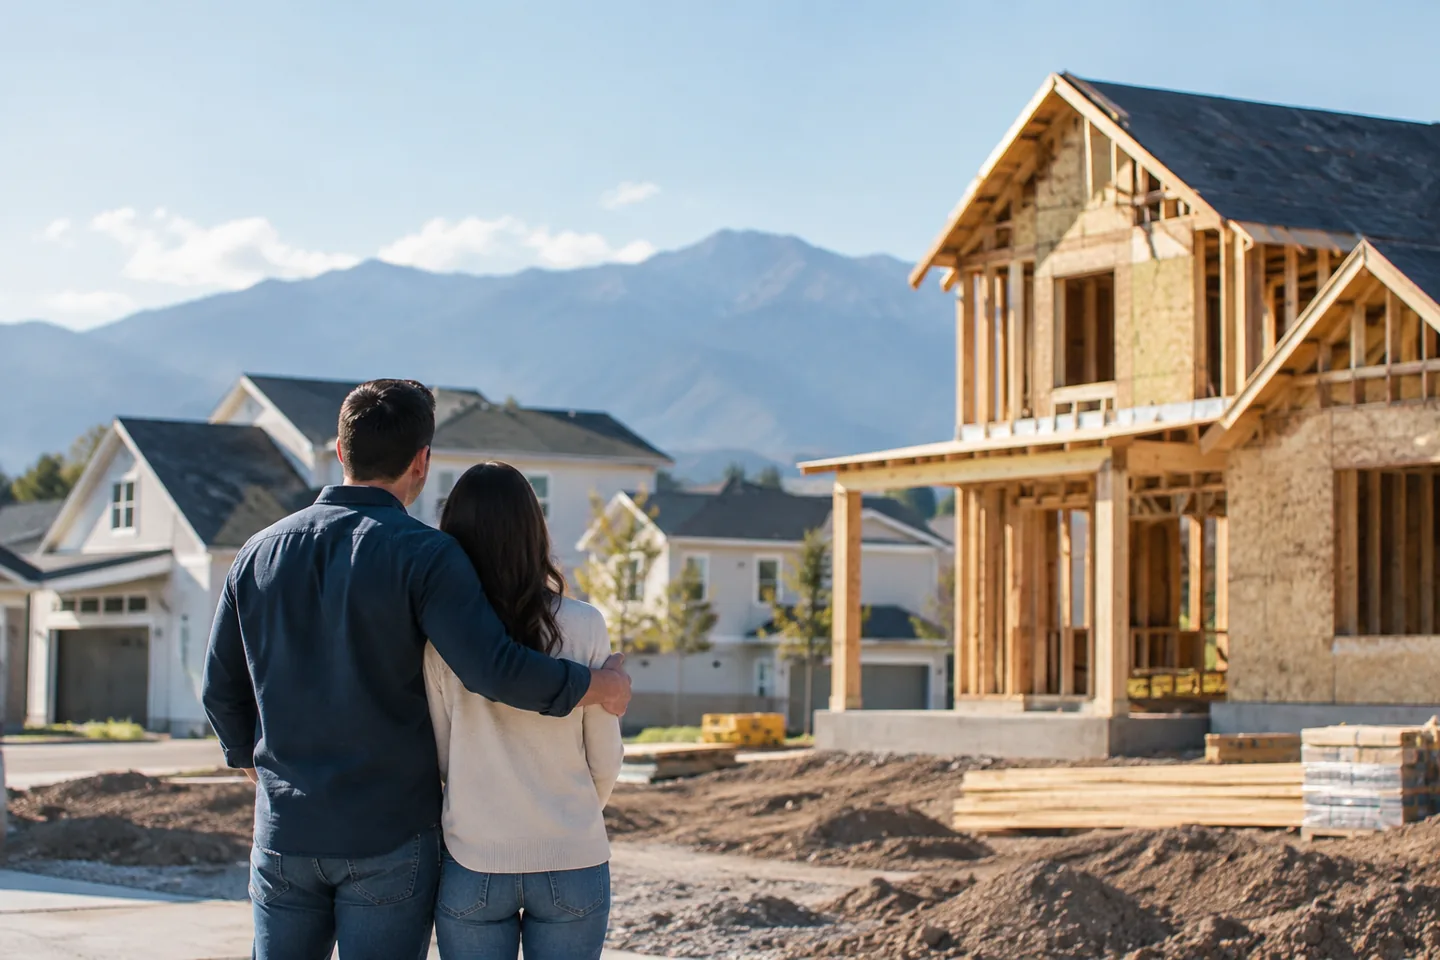
ਇੱਕ ਜੋੜਾ ਉਸ ਘਰ ਵੱਲ ਦੇਖ ਰਿਹਾ ਹੈ ਜੋ ਬਣ ਰਿਹਾ ਹੈ।
AI-ਤਿਆਰ ਕੀਤਾ ਗਿਆ ਸੰਪਾਦਕੀ ਚਿੱਤਰ।

ਘਰ ਬਣਾਉਣ ਵਾਲੀ ਕੰਪਨੀ ਵਧੇਰੇ ਵਿਕਰੀ ਸੌਦੇ ਪੂਰੇ ਕਰ ਸਕਦੀ ਹੈ ਅਤੇ ਫਿਰ ਵੀ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਦੱਸ ਸਕਦੀ ਹੈ ਕਿ ਮੰਗ ਦੀ ਸਥਿਤੀ ਚੁਣੌਤੀਪੂਰਨ ਹੈ। D.R. Horton ਦੀ 21 ਜੁਲਾਈ, 2026 ਦੀ ਕਮਾਈ ਰਿਲੀਜ਼ ਇਸ ਦੀ ਇੱਕ ਮਿਸਾਲ ਹੈ।

ਕੰਪਨੀ ਨੇ ਆਪਣੇ ਵਿੱਤੀ ਸਾਲ ਦੀ ਤੀਜੀ ਤਿਮਾਹੀ ਲਈ ਘਰਾਂ ਦੀ ਵਿਕਰੀ ਦੇ 23,983 ਪੂਰੇ ਹੋਏ ਸੌਦੇ ਰਿਪੋਰਟ ਕੀਤੇ, ਜੋ ਇੱਕ ਸਾਲ ਪਹਿਲਾਂ ਨਾਲੋਂ 4% ਵੱਧ ਸਨ। ਸ਼ੁੱਧ ਵਿਕਰੀ ਆਰਡਰ 23,084 ਸਨ, ਜੋ ਲਗਭਗ ਸਥਿਰ ਰਹੇ। ਅਤੇ ਰੱਦ ਹੋਏ ਆਰਡਰ ਵਧ ਕੇ ਕੁੱਲ ਆਰਡਰਾਂ ਦੇ 20% ਤੱਕ ਪਹੁੰਚ ਗਏ, ਜਦਕਿ ਪਿਛਲੇ ਸਾਲ ਇਹ ਹਿੱਸਾ 17% ਸੀ।

ਇਨ੍ਹਾਂ ਅੰਕੜਿਆਂ ਨੂੰ ਇਕੱਠੇ ਦੇਖਣਾ ਚਾਹੀਦਾ ਹੈ। ਇਹ ਪਹਿਲਾਂ ਤੋਂ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚ ਮੌਜੂਦ ਵਿਕਰੀ ਸੌਦਿਆਂ ਨੂੰ ਪੂਰਾ ਕਰਨ ਅਤੇ ਅਗਲੇ ਖਰੀਦਦਾਰ ਨੂੰ ਦਸਤਖ਼ਤ ਕਰਕੇ ਸੌਦਾ ਪੂਰਾ ਕਰਨ ਲਈ ਰਾਜ਼ੀ ਕਰਨ ਵਿਚਲਾ ਫ਼ਰਕ ਦਿਖਾਉਂਦੇ ਹਨ।

ਬਿਲਡਰ ਘਰ ਵੇਚ ਰਹੇ ਹਨ, ਪਰ ਸੌਦਾ ਸਿਰੇ ਚਾੜ੍ਹਨ ਲਈ ਅਕਸਰ ਖ਼ੁਦ ਖਰਚਾ ਵੀ ਕਰ ਰਹੇ ਹਨ

D.R. Horton ਨੇ ਤਿਮਾਹੀ ਲਈ ਘਰਾਂ ਦੀ ਵਿਕਰੀ ਉੱਤੇ 20.7% ਕੁੱਲ ਮਾਰਜਿਨ ਰਿਪੋਰਟ ਕੀਤਾ ਅਤੇ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਦੱਸਿਆ ਕਿ ਖਰੀਦ ਸਮਰੱਥਾ ਦੀਆਂ ਪਾਬੰਦੀਆਂ ਅਤੇ ਸਾਵਧਾਨ ਖਪਤਕਾਰਾਂ ਕਾਰਨ ਉਸ ਨੂੰ ਆਪਣੇ ਵਿੱਤੀ ਸਾਲ ਦੀ ਚੌਥੀ ਤਿਮਾਹੀ ਦੌਰਾਨ ਵਿਕਰੀ ਪ੍ਰੋਤਸਾਹਨ ਉੱਚੇ ਰਹਿਣ ਦੀ ਉਮੀਦ ਸੀ। ਇਹ ਕੰਪਨੀ ਦਾ ਰਾਸ਼ਟਰੀ ਪੱਧਰ ਦਾ ਮੁਲਾਂਕਣ ਸੀ, ਕਿਸੇ ਸਥਾਨਕ ਕਮਿਊਨਿਟੀ ਵਿੱਚ ਕਿਸੇ ਖ਼ਾਸ ਪ੍ਰੋਤਸਾਹਨ ਦਾ ਵਾਅਦਾ ਨਹੀਂ।

ਤਿਮਾਹੀ ਦੇ ਅੰਤ ਵਿੱਚ ਕੰਪਨੀ ਕੋਲ 7,600 ਮੁਕੰਮਲ ਪਰ ਨਾ ਵਿਕੇ ਘਰ ਵੀ ਸਨ। ਇਹ ਹਾਊਸਿੰਗ ਸਟਾਕ ਦੇ ਦਬਾਅ ਦਾ ਇੱਕ ਲਾਭਦਾਇਕ ਮਾਪ ਹੈ, ਪਰ ਫਿਰ ਵੀ ਇਹ ਨਹੀਂ ਦੱਸਦਾ ਕਿ Placer County ਵਿੱਚ ਕਿਹੜੇ ਫ਼ਲੋਰ ਪਲਾਨ ਲਈ ਭਾਅ-ਤਾਅ ਹੋ ਸਕਦਾ ਹੈ।

ਖਰੀਦਦਾਰ ਇਸ ਤੋਂ ਕੀ ਸਿੱਖ ਸਕਦਾ ਹੈ?

ਵਿਕਰੀ ਦਫ਼ਤਰ ਵਿੱਚ ਮੈਂ ਪੁੱਛਾਂਗਾ ਕਿ ਜਿਸ ਫ਼ਲੋਰ ਪਲਾਨ ਬਾਰੇ ਤੁਸੀਂ ਵਿਚਾਰ ਕਰ ਰਹੇ ਹੋ, ਉਸ ਦੇ ਕਿੰਨੇ ਮੁਕੰਮਲ ਘਰ ਉਪਲਬਧ ਹਨ, ਕੀ ਬਿਲਡਰ ਕੀਮਤ ਜਾਂ ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਵਿੱਚ ਲਚਕ ਦੇ ਸਕਦਾ ਹੈ, ਅਤੇ ਜੇ ਤੁਸੀਂ ਕਿਸੇ ਬਾਹਰੀ ਕਰਜ਼ਦਾਤਾ ਦੀ ਵਰਤੋਂ ਕਰੋ ਤਾਂ ਕੀ ਮੌਜੂਦਾ ਪੇਸ਼ਕਸ਼ ਬਦਲ ਜਾਂਦੀ ਹੈ।

ਫਿਰ ਮੈਂ ਅੰਕੜਿਆਂ ਦਾ ਹਿਸਾਬ ਲਗਾਵਾਂਗਾ। ਕਲੋਜ਼ਿੰਗ ਖਰਚਿਆਂ ਲਈ $20,000 ਦਾ ਕਰੈਡਿਟ ਖੁੱਲ੍ਹਾ-ਡੁੱਲ੍ਹਾ ਲੱਗਦਾ ਹੈ, ਪਰ ਇਹ ਲਾਜ਼ਮੀ ਨਹੀਂ ਕਿ ਕੀਮਤ ਵਿੱਚ ਕਟੌਤੀ ਨਾਲੋਂ ਬਿਹਤਰ ਹੋਵੇ, ਅਤੇ ਕੁਝ ਪ੍ਰੋਗਰਾਮ ਇਸ ਗੱਲ ਉੱਤੇ ਪਾਬੰਦੀ ਲਾਉਂਦੇ ਹਨ ਕਿ ਵਿਕਰੇਤਾ ਵੱਲੋਂ ਦਿੱਤੇ ਕਰੈਡਿਟ ਨਾਲ ਕਿਹੜੇ ਖਰਚੇ ਭਰੇ ਜਾ ਸਕਦੇ ਹਨ। ਵਿਆਜ ਦਰ ਨੂੰ ਅਸਥਾਈ ਤੌਰ ਉੱਤੇ ਘਟਾਉਣ ਦੀ ਵਿਵਸਥਾ ਵੀ ਪਹਿਲੇ ਸਾਲ ਦੀ ਕਿਸ਼ਤ ਨੂੰ ਸਬਸਿਡੀ ਖ਼ਤਮ ਹੋਣ ਤੋਂ ਬਾਅਦ ਦੇਣਯੋਗ ਕਿਸ਼ਤ ਨਾਲੋਂ ਬਹੁਤ ਵੱਖਰੀ ਦਿਖਾ ਸਕਦੀ ਹੈ।

ਪ੍ਰੋਤਸਾਹਨ ਸਿਰਫ਼ ਉਦੋਂ ਹੀ ਲਾਭਦਾਇਕ ਹੁੰਦਾ ਹੈ ਜਦੋਂ ਉਹ ਤੁਹਾਡੇ ਅਸਲ ਸੌਦੇ ਨੂੰ ਬਿਹਤਰ ਬਣਾਏ।

ਇਹ ਸਥਾਨਕ ਹਾਊਸਿੰਗ ਸਟਾਕ ਦੀ ਰਿਪੋਰਟ ਕਿਉਂ ਨਹੀਂ ਹੈ

D.R. Horton ਕਈ ਬਾਜ਼ਾਰਾਂ ਵਿੱਚ ਘਰ ਬਣਾਉਂਦੀ ਹੈ। ਕੰਪਨੀ ਦੇ ਰਾਸ਼ਟਰੀ ਪੱਧਰ ਦੇ ਰੱਦ ਹੋਏ ਆਰਡਰ, ਮਾਰਜਿਨ ਅਤੇ ਭਵਿੱਖੀ ਅਨੁਮਾਨ ਇਹ ਸਾਬਤ ਨਹੀਂ ਕਰਦੇ ਕਿ Roseville ਜਾਂ Lincoln ਦੀ ਕੋਈ ਖ਼ਾਸ ਕਮਿਊਨਿਟੀ ਕਿਵੇਂ ਪ੍ਰਦਰਸ਼ਨ ਕਰ ਰਹੀ ਹੈ। ਸਥਾਨਕ ਦਾਅਵਿਆਂ ਲਈ ਸਥਾਨਕ ਹਾਊਸਿੰਗ ਸਟਾਕ ਅਤੇ ਲਿਖਤੀ ਕੀਮਤਾਂ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ।

ਘਰ-ਮਾਲਕਾਂ ਅਤੇ ਏਜੰਟਾਂ ਲਈ ਜੁਲਾਈ ਦੀ ਕਮਾਈ ਫਿਰ ਵੀ ਇੱਕ ਲਾਭਦਾਇਕ ਯਾਦ ਦਿਵਾਉਂਦੀ ਹੈ: ਖਰੀਦਦਾਰਾਂ ਦਾ ਮੌਜੂਦ ਹੋਣਾ ਅਤੇ ਲੈਣ-ਦੇਣ ਦਾ ਪੂਰਾ ਹੋਣਾ ਇੱਕੋ ਗੱਲ ਨਹੀਂ ਹੈ। ਵਿੱਤੀ ਪ੍ਰਬੰਧ ਦਾ ਢਾਂਚਾ ਕਲੋਜ਼ਿੰਗ ਤੱਕ ਹਰ ਪੜਾਅ ਉੱਤੇ ਕਾਰਗਰ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।

21 ਜੁਲਾਈ, 2026 ਦੀ ਮਿਤੀ ਵਾਲੀ D.R. Horton ਦੀ ਵਿੱਤੀ ਸਾਲ ਦੀ ਤੀਜੀ ਤਿਮਾਹੀ ਦੀ ਰਿਲੀਜ਼ ਦੀ ਵਰਤੋਂ ਕਰਦਿਆਂ ਕੰਪਨੀ ਦਾ ਇਤਿਹਾਸਕ ਵਿਸ਼ਲੇਸ਼ਣ। ਇਹ ਲੇਖ ਮੂਲ ਰੂਪ ਵਿੱਚ 4 ਅਗਸਤ, 2026 ਨੂੰ 21 ਜੁਲਾਈ ਦੇ ਬਾਜ਼ਾਰ ਸੰਸਕਰਣ ਵਜੋਂ ਪ੍ਰਕਾਸ਼ਿਤ ਕੀਤਾ ਗਿਆ ਸੀ। 4 ਨਵੰਬਰ ਦਾ ਅੱਪਡੇਟ ਉਸ ਇਤਿਹਾਸਕ ਸੰਦਰਭ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖਦਾ ਹੈ।

ਮੁੱਖ ਸਰੋਤ: D.R. Horton ਦੇ ਵਿੱਤੀ ਸਾਲ ਦੀ ਤੀਜੀ ਤਿਮਾਹੀ 2026 ਦੇ ਨਤੀਜੇ (ਨਵੀਂ ਟੈਬ)।

ਖੋਜ ਜਾਰੀ ਰੱਖੋ
Brian Moynihan ਨੇ ਚੇਤਾਵਨੀ ਦਿੱਤੀ ਕਿ ਮਹਿੰਗਾਈ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਰਹਿ ਸਕਦੀ ਹੈ, ਜਦਕਿ Fed ਦੀ ਬੈਠਕ ਵਾਲੇ ਹਫ਼ਤੇ ਦੀ ਸ਼ੁਰੂਆਤ Treasury ਦੀਆਂ ਉੱਚੀਆਂ ਯੀਲਡਾਂ ਨਾਲ ਹੋਈਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਹਫਤਾਵਾਰੀ 14% ਵਾਧੇ ਨੇ ਘਰੇਲੂ ਮਜ਼ਬੂਤੀ ਅਤੇ ਮਹਿੰਗਾਈ ਨੂੰ ਟਕਰਾਅ ਦੇ ਮਾਰਗ 'ਤੇ ਪਾ ਦਿੱਤਾ ਹੈ।Philly Fed ਦੇ 41.4 ਅੰਕੜੇ ਨੇ ਦਰਾਂ ਘਟਾਉਣ ਦੀ ਦਲੀਲ ਨੂੰ ਹੋਰ ਪੇਚੀਦਾ ਕੀਤਾ

ਦਰਾਂ ਦਾ ਸੰਦਰਭ ਅਤੇ ਮੰਨੀਆਂ ਗਈਆਂ ਸ਼ਰਤਾਂ

ਇਹ ਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਮੁਤਾਬਕ ਦਰਾਂ ਦੇ ਹਵਾਲੇ ਹਨ, ਇਸ ਵੇਲੇ ਦੀ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ। ਅੰਕੜਿਆਂ ਨਾਲ ਦਿਖਾਈ ਗਈ ਉਹ ਤਾਰੀਖ ਵੇਖੋ ਜਿਸ ਮੁਤਾਬਕ ਦਰਾਂ ਦਿੱਤੀਆਂ ਗਈਆਂ ਹਨ। ਹੇਠਾਂ ਹਰੇਕ ਕਰਜ਼ਾ ਉਤਪਾਦ ਲਈ ਮੰਨੀਆਂ ਗਈਆਂ ਖ਼ਾਸ ਸ਼ਰਤਾਂ ਪੜ੍ਹੋ।

ਦਿੱਤੀਆਂ ਤਾਰੀਖਾਂ ਦੀਆਂ ਸੰਦਰਭ ਦਰਾਂ ਹਨ, ਇਸ ਵੇਲੇ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਨਹੀਂ। 15-ਸਾਲਾ/FHA/VA ਦਰਾਂ ਮਾਡਲ ਦੇ ਆਧਾਰ ’ਤੇ ਹਨ; FHA/VA ਦੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਸਾਰੇ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ।

30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 7.161% · APR 7.232%

* ਘਰ ਖਰੀਦਣ ਲਈ ਰਵਾਇਤੀ 30-ਸਾਲਾ ਨਿਸ਼ਚਿਤ ਵਿਆਜ ਦਰ ਵਾਲਾ ਕਰਜ਼ਾ। ਖਰੀਦ ਕੀਮਤ $650,000। ਕਰਜ਼ੇ ਦੀ ਰਕਮ $455,000। ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ $195,000 (30%)। ਕਰਜ਼ੇ ਅਤੇ ਜਾਇਦਾਦ ਦੇ ਮੁੱਲ ਦਾ ਅਨੁਪਾਤ (LTV) 70%। ਪ੍ਰਤੀਨਿਧੀ ਕ੍ਰੈਡਿਟ ਸਕੋਰ 780। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਮਾਲਕ ਦੇ ਆਪਣੇ ਰਹਿਣ ਲਈ ਇੱਕ ਪਰਿਵਾਰ ਦਾ ਘਰ। 360 ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ। ਦਰ ਲੌਕ ਕਰਨ ਦੀ ਮਿਆਦ 30 ਦਿਨ।

ਦਿਖਾਈ ਗਈ ਕੀਮਤ ਪਾਰ ਪੱਧਰ 'ਤੇ ਹੈ: 0.000 ਡਿਸਕਾਊਂਟ ਪੁਆਇੰਟ ਅਤੇ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ $0 ਕ੍ਰੈਡਿਟ। ਮੂਲਧਨ ਅਤੇ ਵਿਆਜ ਦੀ ਅਨੁਮਾਨਿਤ ਕਿਸ਼ਤ $3,076.48 ਪ੍ਰਤੀ ਮਹੀਨਾ ਹੈ। ਇਸ ਕਿਸ਼ਤ ਵਿੱਚ ਜਾਇਦਾਦ ਟੈਕਸ, ਮਕਾਨ ਮਾਲਕਾਂ ਦਾ ਬੀਮਾ, ਮਕਾਨ ਮਾਲਕਾਂ ਦੀ ਐਸੋਸੀਏਸ਼ਨ (HOA) ਦੀ ਫੀਸ, ਵਿਸ਼ੇਸ਼ ਲਾਗਤਾਂ ਜਾਂ ਜਾਇਦਾਦ ਨਾਲ ਜੁੜੇ ਹੋਰ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ। ਅਸਲ ਕੁੱਲ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਵੱਧ ਹੋਵੇਗਾ। ਮੋਰਟਗੇਜ ਬੀਮਾ ਸ਼ਾਮਲ ਨਹੀਂ ਹੈ ਕਿਉਂਕਿ ਇਸ ਉਦਾਹਰਨ ਵਿੱਚ LTV 70% ਮੰਨਿਆ ਗਿਆ ਹੈ।

ਉਦਾਹਰਨ ਵਜੋਂ ਦਿੱਤੀ ਸਾਲਾਨਾ ਪ੍ਰਤੀਸ਼ਤ ਦਰ (APR) ਵਿੱਚ ਪਹਿਲਾਂ ਅਦਾ ਕੀਤੇ ਜਾਣ ਵਾਲੇ ਵਿੱਤੀ ਖਰਚੇ $3,200 ਅਤੇ ਵਿੱਤ ਦਿੱਤੀ ਗਈ ਰਕਮ $451,800 ਮੰਨੀ ਗਈ ਹੈ। ਅਸਲ APR ਅਤੇ ਕਰਜ਼ੇ ਦੀ ਪ੍ਰਕਿਰਿਆ ਪੂਰੀ ਕਰਨ ਦੇ ਖਰਚੇ ਅੰਤਿਮ ਕਰਜ਼ਾ ਸ਼ਰਤਾਂ ਅਤੇ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹਨ ਕਿ ਲਾਗੂ ਕਾਨੂੰਨ ਅਨੁਸਾਰ ਕਿਹੜੇ ਖਰਚੇ ਵਿੱਤੀ ਖਰਚੇ ਮੰਨੇ ਜਾਂਦੇ ਹਨ। ਲੌਕ ਹੋਣ ਤੱਕ ਦਰ, APR, ਫੀਸਾਂ ਅਤੇ ਉਪਲਬਧਤਾ ਬਦਲ ਸਕਦੀਆਂ ਹਨ। ਸਾਰੇ ਕਰਜ਼ੇ ਕ੍ਰੈਡਿਟ, ਆਮਦਨ, ਸੰਪਤੀਆਂ, ਜਾਇਦਾਦ, ਜਾਇਦਾਦ ਦੇ ਮੁੱਲਾਂਕਣ, ਅੰਡਰਰਾਈਟਿੰਗ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੀਆਂ ਲੋੜਾਂ ਦੇ ਅਧੀਨ ਹਨ।

ਇਹ ਉਦਾਹਰਨ 29 ਅਕਤੂਬਰ, 2026 ਨੂੰ ਸਵੇਰੇ 6:35 ਵਜੇ ਪੈਸਿਫਿਕ ਸਮੇਂ ਮੁਤਾਬਕ ਹੈ। ਇਹ ਕਰਜ਼ਾ ਦੇਣ ਦੀ ਮਨਜ਼ੂਰੀ, ਪੇਸ਼ਕਸ਼, ਗਾਰੰਟੀ ਜਾਂ ਵਚਨਬੱਧਤਾ ਨਹੀਂ ਹੈ।

15 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.411% · APR 6.523%

2026-10-29 ਮੁਤਾਬਕ 15-ਸਾਲਾ ਨਿਸ਼ਚਿਤ ਦਰ ਦਾ ਅਸਥਾਈ ਅਨੁਮਾਨ: 30-ਸਾਲਾ ਰਵਾਇਤੀ ਕਰਜ਼ੇ ਦੀ ਹਵਾਲਾ ਦਰ ਤੋਂ 0.750 ਪ੍ਰਤੀਸ਼ਤ ਅੰਕ ਘੱਟ। ਇਹ ਸੁਤੰਤਰ ਸਰੋਤ ਤੋਂ ਪ੍ਰਾਪਤ ਕਰਜ਼ਾਦਾਤਾ ਦੀਆਂ ਦਰਾਂ ਨਹੀਂ ਹਨ।

ਖਰੀਦ ਦੀ ਉਦਾਹਰਨ: ਕੀਮਤ $650,000, ਕਰਜ਼ਾ $455,000, ਸ਼ੁਰੂਆਤੀ ਭੁਗਤਾਨ $195,000 (30%), LTV 70%, ਕ੍ਰੈਡਿਟ ਸਕੋਰ 780। ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਮਾਲਕ ਦੇ ਆਪਣੇ ਰਹਿਣ ਲਈ ਇੱਕ ਪਰਿਵਾਰ ਦਾ ਘਰ; 180 ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ; ਦਰ 30 ਦਿਨਾਂ ਲਈ ਲੌਕ ਮੰਨੀ ਗਈ ਹੈ।

0.000 ਪੁਆਇੰਟ ਅਤੇ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ $0 ਕ੍ਰੈਡਿਟ ਨਾਲ, ਮੂਲਧਨ ਅਤੇ ਵਿਆਜ ਦੀ ਅਨੁਮਾਨਿਤ ਕਿਸ਼ਤ $3,941.31 ਪ੍ਰਤੀ ਮਹੀਨਾ ਹੈ। ਟੈਕਸ, ਬੀਮਾ, HOA ਅਤੇ ਜਾਇਦਾਦ ਨਾਲ ਜੁੜੇ ਹੋਰ ਖਰਚੇ ਸ਼ਾਮਲ ਨਹੀਂ ਹਨ; ਕੁੱਲ ਭੁਗਤਾਨ ਵੱਧ ਹੋਵੇਗਾ।

ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR ਲਈ ਪਹਿਲਾਂ ਅਦਾ ਕੀਤੇ ਜਾਣ ਵਾਲੇ ਵਿੱਤੀ ਖਰਚੇ $3,200 ਅਤੇ 180 ਮਹੀਨਿਆਂ ਲਈ ਵਿੱਤ ਦਿੱਤੀ ਗਈ ਰਕਮ $451,800 ਵਰਤੀ ਗਈ ਹੈ। ਇਹ ਅਨੁਮਾਨ ਹੈ, ਪੇਸ਼ਕਸ਼ ਜਾਂ ਵਚਨਬੱਧਤਾ ਨਹੀਂ। ਅਸਲ ਦਰਾਂ, APR ਅਤੇ ਯੋਗਤਾ ਲਈ ਵਿਅਕਤੀਗਤ ਸਮੀਖਿਆ ਦੀ ਲੋੜ ਹੈ।

FHA · 30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.991% · ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR 7.061%

2026-10-29 ਦੀ ਸਵੇਰ ਦੀ ਈਮੇਲ ਤੋਂ FHA ਦੇ 30-ਸਾਲਾ ਕਰਜ਼ੇ ਲਈ ਮਾਡਲ ਰਾਹੀਂ ਤਿਆਰ ਕੀਤਾ ਬਾਜ਼ਾਰ ਹਵਾਲਾ। ਇਹ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਈਮੇਲ ਵਿੱਚ ਉਦਾਹਰਨ ਲਈ ਇੱਕ ਸਾਂਝਾ APR ਮਾਡਲ ਵਰਤਿਆ ਗਿਆ ਹੈ। ਇਸ ਵਿੱਚ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਦੀ ਸਥਿਤੀ ਦੀ ਕਿਸੇ ਖ਼ਾਸ ਪ੍ਰੋਗਰਾਮ ਮੁਤਾਬਕ ਪੂਰੀ ਉਦਾਹਰਨ ਨਹੀਂ ਦਿੱਤੀ ਗਈ।

ਇਸ ਮਾਡਲ ਵਿੱਚ ਪ੍ਰੋਗਰਾਮ ਅਨੁਸਾਰ ਖ਼ਾਸ ਮੋਰਟਗੇਜ ਬੀਮਾ ਅਤੇ ਫੰਡਿੰਗ ਫੀਸਾਂ ਨਿਰਧਾਰਤ ਨਹੀਂ ਕੀਤੀਆਂ ਗਈਆਂ ਹਨ। ਇਹ ਸਾਰੇ ਖਰਚਿਆਂ ਸਮੇਤ FHA ਜਾਂ VA ਦੀ APR ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਸਥਿਤੀ ਮੁਤਾਬਕ ਦਰ, APR, ਕਿਸ਼ਤ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੇ ਖ਼ਾਸ ਖਰਚਿਆਂ ਦੀ ਜਾਣਕਾਰੀ ਮੰਗੋ।

VA · 30 ਸਾਲ ਦੀ ਮਿਆਦ, ਸਥਿਰ ਵਿਆਜ ਦਰ

ਦਰ 6.839% · ਮਾਡਲ ਰਾਹੀਂ ਗਿਣੀ APR 6.908%

2026-10-29 ਦੀ ਸਵੇਰ ਦੀ ਈਮੇਲ ਤੋਂ VA ਦੇ 30-ਸਾਲਾ ਕਰਜ਼ੇ ਲਈ ਮਾਡਲ ਰਾਹੀਂ ਤਿਆਰ ਕੀਤਾ ਬਾਜ਼ਾਰ ਹਵਾਲਾ। ਇਹ ਕਰਜ਼ਾਦਾਤਾ ਵੱਲੋਂ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਈਮੇਲ ਵਿੱਚ ਉਦਾਹਰਨ ਲਈ ਇੱਕ ਸਾਂਝਾ APR ਮਾਡਲ ਵਰਤਿਆ ਗਿਆ ਹੈ। ਇਸ ਵਿੱਚ ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਦੀ ਸਥਿਤੀ ਦੀ ਕਿਸੇ ਖ਼ਾਸ ਪ੍ਰੋਗਰਾਮ ਮੁਤਾਬਕ ਪੂਰੀ ਉਦਾਹਰਨ ਨਹੀਂ ਦਿੱਤੀ ਗਈ।

ਇਸ ਮਾਡਲ ਵਿੱਚ ਪ੍ਰੋਗਰਾਮ ਅਨੁਸਾਰ ਖ਼ਾਸ ਮੋਰਟਗੇਜ ਬੀਮਾ ਅਤੇ ਫੰਡਿੰਗ ਫੀਸਾਂ ਨਿਰਧਾਰਤ ਨਹੀਂ ਕੀਤੀਆਂ ਗਈਆਂ ਹਨ। ਇਹ ਸਾਰੇ ਖਰਚਿਆਂ ਸਮੇਤ FHA ਜਾਂ VA ਦੀ APR ਪੇਸ਼ਕਸ਼ ਨਹੀਂ ਹੈ।

ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਸਥਿਤੀ ਮੁਤਾਬਕ ਦਰ, APR, ਕਿਸ਼ਤ ਅਤੇ ਪ੍ਰੋਗਰਾਮ ਦੇ ਖ਼ਾਸ ਖਰਚਿਆਂ ਦੀ ਜਾਣਕਾਰੀ ਮੰਗੋ।

ਸਰੋਤ ਦੀ ਫੀਡ ਵੇਖੋ

10-ਸਾਲਾ ਟ੍ਰੇਜ਼ਰੀ · ਪ੍ਰਤੀਫਲ · 29 ਅਕਤੂਬਰ, 2026 · 4.980%