ਇੱਕ ਭਾਗ ਉੱਤੇ ਜਾਓ
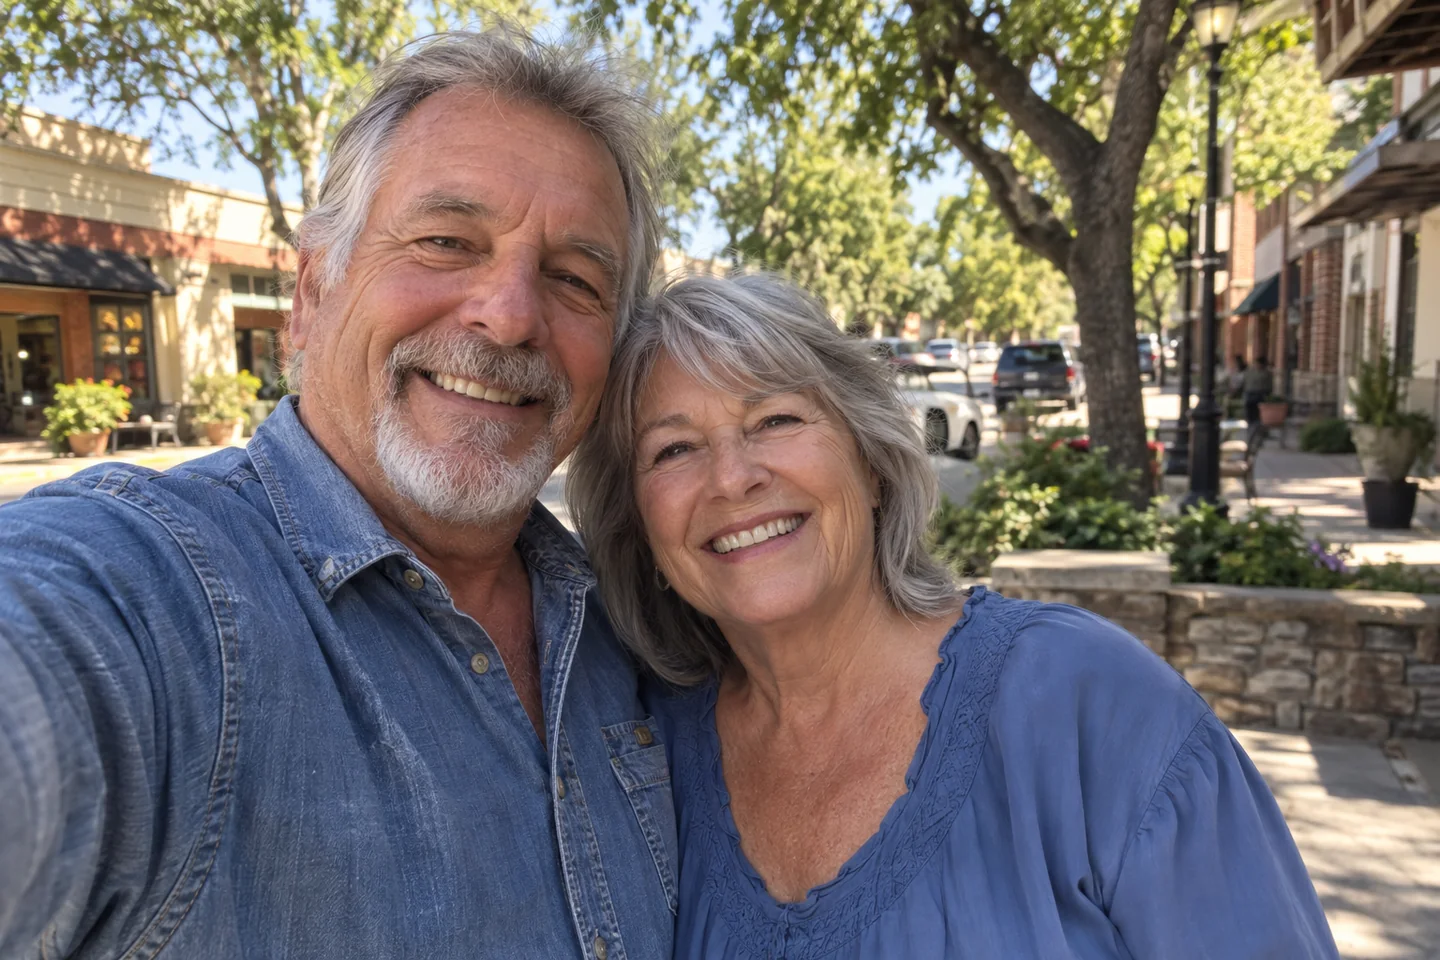
ਲੋਕਾਂ ਦੇ ਮਨ ਵਿੱਚ ਪਹਿਲਾ ਘਰ ਖਰੀਦਣ ਦੀ ਇੱਕ ਸਮਾਂ-ਸਾਰਣੀ ਹੁੰਦੀ ਹੈ। ਗ੍ਰੈਜੂਏਟ ਹੋਵੋ, ਨੌਕਰੀ ਲਵੋ, ਡਾਊਨ ਪੇਮੈਂਟ ਬਚਾਓ, ਘਰ ਖਰੀਦੋ। ਅਸਲ ਜ਼ਿੰਦਗੀ ਸ਼ਾਇਦ ਹੀ ਕਦੇ ਉਸ ਸਮਾਂ-ਸਾਰਣੀ ਅਨੁਸਾਰ ਚੱਲਦੀ ਹੈ।
ਸਟੀਵਨ ਅਤੇ ਮਿਰਾਂਡਾ ਲਈ—ਇੱਥੇ ਨਿੱਜਤਾ ਵਾਸਤੇ ਨਾਮ ਬਦਲੇ ਗਏ ਹਨ—ਪਹਿਲਾ ਘਰ ਖਰੀਦਣ ਦਾ ਪਲ 62 ਸਾਲ ਦੀ ਉਮਰ ਵਿੱਚ ਆਇਆ। ਉਨ੍ਹਾਂ ਨੂੰ ਲਿੰਕਨ, ਕੈਲੀਫ਼ੋਰਨੀਆ ਵਿੱਚ ਤਿੰਨ ਬੈੱਡਰੂਮ ਅਤੇ ਦੋ ਬਾਥਰੂਮਾਂ ਵਾਲਾ ਘਰ ਮਿਲਿਆ। ਉਨ੍ਹਾਂ ਦੀ ਖਰੀਦ ਨੂੰ ਲੈ ਕੇ ਹੋਏ ਉਤਸ਼ਾਹ ਨੂੰ ਦੇਖਦਿਆਂ, ਉਨ੍ਹਾਂ ਲਈ ਇਸ ਤੋਂ ਚੰਗੇ ਸਮੇਂ ਦੀ ਕਲਪਨਾ ਕਰਨੀ ਔਖੀ ਹੈ।
ਉਹ ਕਈ ਸਾਲਾਂ ਤੋਂ ਘਰ ਚਾਹੁੰਦੇ ਸਨ। ਹੋਰ ਤਰਜੀਹਾਂ ਰਾਹ ਵਿੱਚ ਆਉਂਦੀਆਂ ਰਹੀਆਂ। ਆਖ਼ਰਕਾਰ ਸਹੀ ਸਮਾਂ, ਘਰ ਦੀ ਭਾਲ ਅਤੇ ਵਿੱਤ-ਪ੍ਰਬੰਧ ਇਕੱਠੇ ਮੇਲ ਖਾ ਗਏ।
ਸਹੀ ਘਰ ਲੱਭਣਾ ਮਿਹਨਤ ਦੇ ਯੋਗ ਸੀ
Realty ONE Group Complete ਦੀ ਉਨ੍ਹਾਂ ਦੀ ਰੀਅਲ ਐਸਟੇਟ ਏਜੰਟ ਲੌਰੀ ਔਟਨ ਨੇ ਉਨ੍ਹਾਂ ਨੂੰ ਅਜਿਹੀ ਜਾਇਦਾਦ ਲੱਭਣ ਵਿੱਚ ਮਦਦ ਕੀਤੀ ਜੋ ਉਨ੍ਹਾਂ ਦੀ ਮਨਚਾਹੀ ਜੀਵਨ-ਸ਼ੈਲੀ ਦੇ ਅਨੁਕੂਲ ਸੀ। ਮਕਸਦ ਕਿਸੇ ਪ੍ਰਚਲਿਤ ਫ਼ਲੋਰ ਪਲਾਨ ਦੇ ਪਿੱਛੇ ਦੌੜਨਾ ਜਾਂ ਬੋਲੀ ਦੀ ਹੋੜ ਜਿੱਤਣਾ ਨਹੀਂ ਸੀ। ਮਕਸਦ ਆਖ਼ਰਕਾਰ ਅਜਿਹਾ ਘਰ ਲੈਣਾ ਸੀ ਜਿਸਨੂੰ ਉਹ ਆਪਣਾ ਬਣਾਉਣ ਦੀ ਕਲਪਨਾ ਕਰ ਸਕਣ।
ਕਰੀਅਰ ਦੇ ਆਖ਼ਰੀ ਪੜਾਅ ਵਿੱਚ ਜਾਂ ਰਿਟਾਇਰਮੈਂਟ ਦੌਰਾਨ ਕੀਤੀ ਖਰੀਦ ਦਾ ਮੁਲਾਂਕਣ ਆਮਦਨ ਅਤੇ ਖ਼ਰਚਿਆਂ ਵੱਲ ਉੱਨੀ ਹੀ ਤਵੱਜੋ ਨਾਲ ਕੀਤਾ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਜਿੰਨੀ ਕਿਸੇ ਹੋਰ ਖਰੀਦ ਲਈ ਕੀਤੀ ਜਾਂਦੀ ਹੈ। ਪਰ ਸਿਰਫ਼ ਉਮਰ ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਉਧਾਰ ਲੈਣ ਵਾਲੇ ਵਜੋਂ ਰੱਦ ਕਰਨ ਦਾ ਕਾਰਨ ਨਹੀਂ ਹੈ। ਲਾਗੂ ਕਰਜ਼ਾ ਨਿਯਮਾਂ ਅਧੀਨ ਯੋਗ ਰਿਟਾਇਰਮੈਂਟ ਆਮਦਨ ਅਤੇ ਆਮਦਨ ਦੇ ਹੋਰ ਕਾਨੂੰਨੀ ਸਰੋਤਾਂ ਉੱਤੇ ਵਿਚਾਰ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਸਟੀਵਨ ਅਤੇ ਮਿਰਾਂਡਾ ਨੇ 10% ਡਾਊਨ ਪੇਮੈਂਟ ਨਾਲ ਰਵਾਇਤੀ ਫਿਕਸਡ-ਰੇਟ ਮੋਰਟਗੇਜ ਚੁਣੀ। ਕਿਉਂਕਿ ਉਨ੍ਹਾਂ ਦੀ ਡਾਊਨ ਪੇਮੈਂਟ 20% ਤੋਂ ਘੱਟ ਸੀ, ਲੋਨ ਵਿੱਚ ਨਿੱਜੀ ਮੋਰਟਗੇਜ ਬੀਮਾ ਸ਼ਾਮਲ ਸੀ। ਇਹ ਬੀਮਾ ਭੁਗਤਾਨ ਦੀ ਲਾਗਤ ਵਧਾਉਂਦਾ ਹੈ, ਪਰ ਕੁਝ ਉਧਾਰ ਲੈਣ ਵਾਲਿਆਂ ਲਈ ਡਾਊਨ ਪੇਮੈਂਟ ਵਿੱਚ ਹਰ ਡਾਲਰ ਲਾਉਣ ਦੀ ਬਜਾਏ ਨਕਦ ਰਕਮ ਬਚਾ ਕੇ ਰੱਖਣ ਦੇ ਸਮਝਦਾਰ ਫ਼ੈਸਲੇ ਦਾ ਹਿੱਸਾ ਹੁੰਦਾ ਹੈ।
ਕਈ ਰਵਾਇਤੀ ਲੋਨਾਂ ਉੱਤੇ ਨਿੱਜੀ ਮੋਰਟਗੇਜ ਬੀਮਾ ਲਾਗੂ ਨਿਯਮਾਂ ਅਧੀਨ ਰੱਦ ਜਾਂ ਸਮਾਪਤ ਕੀਤੇ ਜਾਣ ਦੇ ਯੋਗ ਹੋ ਸਕਦਾ ਹੈ। ਅਸਲ ਲੋਨ ਦੀ ਸਮੀਖਿਆ ਕੀਤੇ ਬਿਨਾਂ ਕਿਸੇ ਨੂੰ ਵੀ ਰੱਦਗੀ ਦੀ ਗਾਰੰਟੀਸ਼ੁਦਾ ਤਾਰੀਖ ਮੰਨ ਕੇ ਬਜਟ ਨਹੀਂ ਬਣਾਉਣਾ ਚਾਹੀਦਾ।
ਉਨ੍ਹਾਂ ਨੇ ਉਹ ਸਵਾਲ ਪੁੱਛੇ ਜੋ ਪੁੱਛਣੇ ਜ਼ਰੂਰੀ ਸਨ
ਉਨ੍ਹਾਂ ਦੀ ਪ੍ਰਤੀਕਿਰਿਆ ਦੀ ਇੱਕ ਲਾਈਨ ਇਸ ਪ੍ਰਕਿਰਿਆ ਬਾਰੇ ਬਹੁਤ ਕੁਝ ਦੱਸਦੀ ਹੈ: ਉਨ੍ਹਾਂ ਨੂੰ ਚਿੰਤਾ ਸੀ ਕਿ ਇੰਨੇ ਸਵਾਲ ਪੁੱਛ ਕੇ ਉਹ “ਤੰਗ ਕਰ ਰਹੇ ਸਨ।” ਉਨ੍ਹਾਂ ਦੀ ਟੀਮ ਨੇ ਜਵਾਬ ਦਿੱਤੇ ਅਤੇ ਸਮਝਾਉਣ ਲਈ ਸਮਾਂ ਕੱਢਿਆ। ਉਨ੍ਹਾਂ ਨੇ ਇਹ ਵੀ ਦੱਸਿਆ ਕਿ ਕਲੋਜ਼ਿੰਗ ਨਿਰਧਾਰਤ ਸਮੇਂ ਤੋਂ ਪਹਿਲਾਂ ਹੋ ਗਈ ਸੀ।
ਮੋਰਟਗੇਜ ਬਾਰੇ ਗੱਲਬਾਤ ਇਸੇ ਤਰ੍ਹਾਂ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ। ਦਾਅ ਬਹੁਤ ਵੱਡਾ ਹੁੰਦਾ ਹੈ, ਇਸ ਲਈ ਉਧਾਰ ਲੈਣ ਵਾਲੇ ਨੂੰ ਇਹ ਪੁੱਛਣ ਵਿੱਚ ਸ਼ਰਮ ਮਹਿਸੂਸ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ ਕਿ ਭੁਗਤਾਨ ਵਿੱਚ ਕੀ ਸ਼ਾਮਲ ਹੈ, ਕਲੋਜ਼ਿੰਗ ਵੇਲੇ ਕੀ ਹੋਵੇਗਾ ਜਾਂ ਕਿਸੇ ਦਸਤਾਵੇਜ਼ ਦੀ ਲੋੜ ਕਿਉਂ ਹੈ। ਸਵਾਲ ਕੋਈ ਅਸੁਵਿਧਾ ਨਹੀਂ ਹਨ। ਉਹ ਇੱਕ ਸੋਚ-ਸਮਝ ਕੇ ਫ਼ੈਸਲਾ ਕਰਨ ਦਾ ਹਿੱਸਾ ਹਨ।
ਘਰ ਖਰੀਦਣਾ ਦੂਜੇ ਲੋਕਾਂ ਦੇ ਜੀਵਨ-ਪੜਾਵਾਂ ਨਾਲ ਕੋਈ ਦੌੜ ਨਹੀਂ ਹੈ
62 ਸਾਲ ਦੀ ਉਮਰ ਵਿੱਚ ਸਟੀਵਨ ਅਤੇ ਮਿਰਾਂਡਾ ਕੋਲ ਉਹ ਘਰ ਹੈ ਜੋ ਉਹ ਲੰਮੇ ਸਮੇਂ ਤੋਂ ਚਾਹੁੰਦੇ ਸਨ। ਹੁਣ ਉਹ ਖ਼ੁਦ ਫ਼ੈਸਲਾ ਕਰ ਸਕਦੇ ਹਨ ਕਿ ਕਿਹੜੀਆਂ ਚੀਜ਼ਾਂ ਨੂੰ ਰੰਗਣਾ ਹੈ, ਫਰਨੀਚਰ ਕਿੱਥੇ ਰੱਖਣਾ ਹੈ ਅਤੇ ਜ਼ਿੰਦਗੀ ਦਾ ਅਗਲਾ ਅਧਿਆਇ ਕਿਹੋ ਜਿਹਾ ਹੋਵੇਗਾ।
ਜੋ ਵੀ ਵਿਅਕਤੀ ਮੰਨਦਾ ਹੈ ਕਿ ਉਸਨੇ ਕਿਸੇ ਤਰ੍ਹਾਂ ਘਰ ਖਰੀਦਣ ਦਾ ਮੌਕਾ ਗੁਆ ਲਿਆ ਹੈ, ਉਸਨੂੰ ਮੈਂ ਇੱਕ ਹੋਰ ਲਾਭਦਾਇਕ ਸਵਾਲ ਪੁੱਛਾਂਗਾ: ਕੀ ਘਰ ਦੀ ਮਾਲਕੀ ਹੁਣ ਤੁਹਾਡੀ ਵਿੱਤੀ ਸਥਿਤੀ ਅਤੇ ਤੁਹਾਡੀ ਮਨਚਾਹੀ ਜ਼ਿੰਦਗੀ ਲਈ ਢੁਕਵੀਂ ਹੈ? ਜੇ ਹਾਂ, ਤਾਂ ਤੁਹਾਡੀ ਉਮਰ ਇਸ ਪ੍ਰਾਪਤੀ ਨੂੰ ਛੋਟਾ ਨਹੀਂ ਕਰਦੀ।
ਮੂਲ ਪ੍ਰਕਾਸ਼ਿਤ ਕਹਾਣੀ ਵਿੱਚ ਨਾਮ ਬਦਲੇ ਗਏ ਸਨ। ਹਵਾਲੇ ਵਜੋਂ ਦਿੱਤੀ ਕੋਈ ਵੀ ਪ੍ਰਤੀਕਿਰਿਆ ਉਸ ਮੌਜੂਦਾ ਜਨਤਕ ਵੇਰਵੇ ਤੋਂ ਹੈ ਅਤੇ ਮੁੜ ਪ੍ਰਕਾਸ਼ਿਤ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਗਾਹਕ ਵੱਲੋਂ ਮਨਜ਼ੂਰਸ਼ੁਦਾ ਪ੍ਰਸ਼ੰਸਾ-ਪੱਤਰ ਨਾਲ ਇਸਦੀ ਦੁਬਾਰਾ ਪੁਸ਼ਟੀ ਕੀਤੀ ਜਾਣੀ ਚਾਹੀਦੀ ਹੈ।
ਸਰੋਤ ਅਤੇ ਲਾਭਦਾਇਕ ਹਵਾਲੇ
ਆਮ ਸਿੱਖਿਆਤਮਕ ਜਾਣਕਾਰੀ। ਦਰਾਂ, ਵਿੱਤੀ ਸ਼ਰਤਾਂ, ਯੋਗਤਾ, ਜਾਇਦਾਦ ਦੇ ਨਿਯਮਾਂ, ਬਿਲਡਰ ਦੀਆਂ ਪੇਸ਼ਕਸ਼ਾਂ ਅਤੇ ਉਪਲਬਧਤਾ ਦੀ ਉਸ ਖ਼ਾਸ ਲੈਣ-ਦੇਣ ਲਈ ਪੁਸ਼ਟੀ ਕਰਨੀ ਲਾਜ਼ਮੀ ਹੈ। ਨਿਕ ਕਨਿੰਘਮ, NMLS #907393। Golden Bay Mortgage Group, NMLS #1403489 ਰਾਹੀਂ ਮੋਰਗੇਜ ਸੇਵਾਵਾਂ। ਰਿਹਾਇਸ਼ ਲਈ ਬਰਾਬਰ ਮੌਕਾ।


