Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Tu próximo paso / Historias de familia

Familia destacada · Septiembre de 2026

Su primera vivienda a los 62 años. Un comienzo que vale la pena esperar.

Para Steven y Miranda, una casa de tres dormitorios en Lincoln es el comienzo de algo que han querido durante años.

Ir a una sección
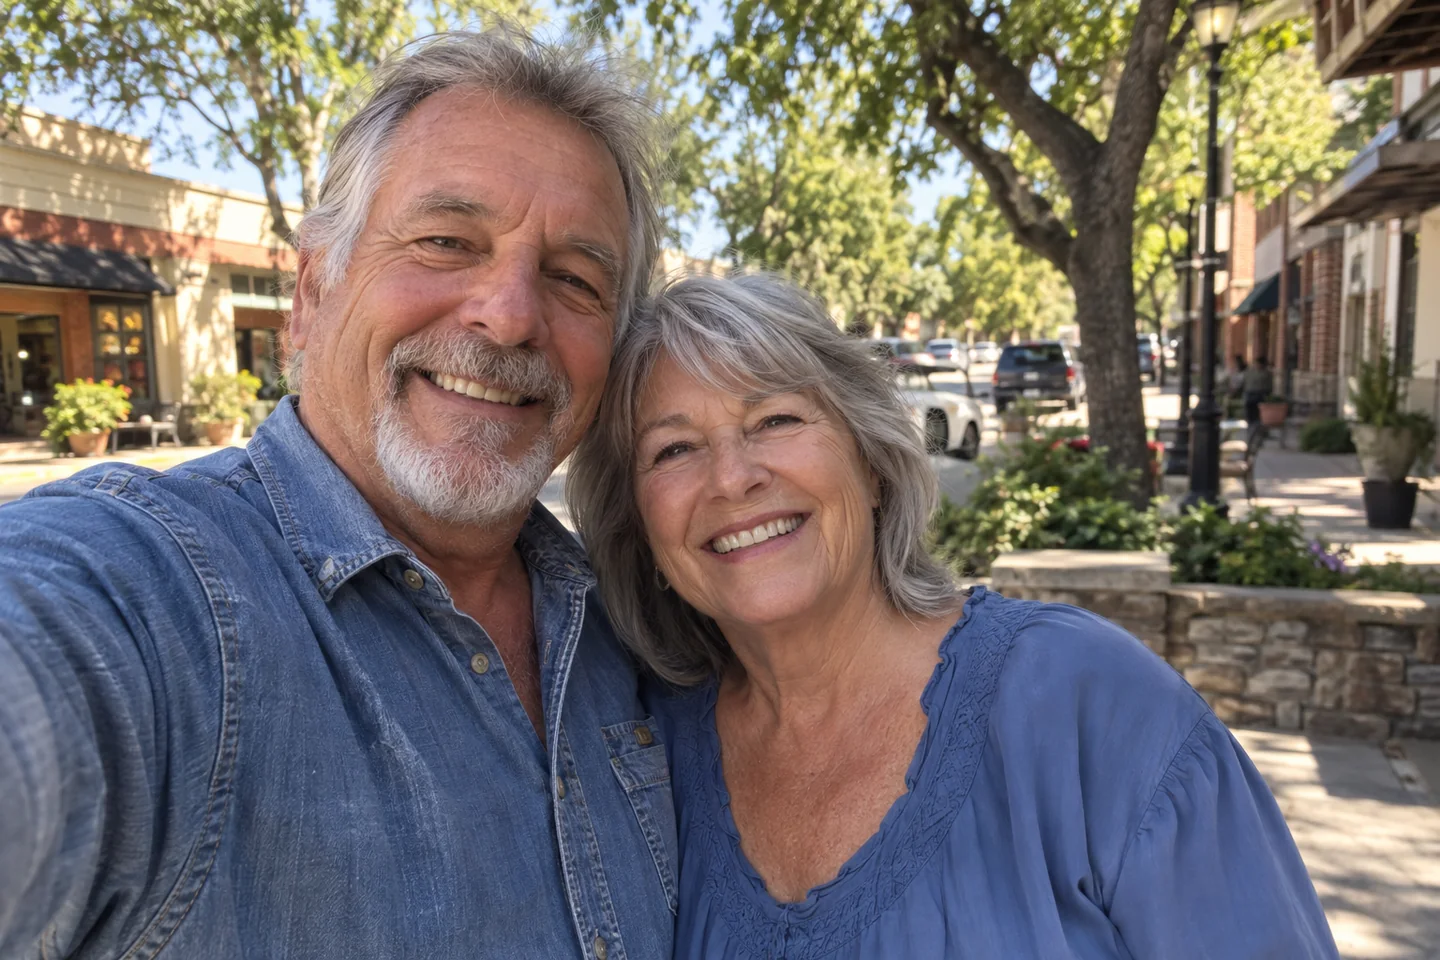
Selfie ilustrativa de una pareja mayor sonriendo en una calle arbolada
Los nombres se cambiaron por privacidad. Esta imagen generada por IA es ilustrativa, no es una fotografía de los clientes ni de su hogar.

No hay una edad única para comprar la primera vivienda. Para Steven y Miranda, ese momento llega a los 62. Y lo viven con pura ilusión.

Han querido comprar una casa durante mucho tiempo. La vida seguía dándoles otras cosas que manejar primero. Ahora, al comprar su primera casa en Lincoln, California, su atención está en lo que viene a continuación: hacer de este lugar el suyo.

Un hogar que se adapte a su vida

La búsqueda tomó tiempo. Necesitaban un hogar que funcionara para sus necesidades diarias, y querían un lugar del que se pudieran enamorar. Ambas cosas importaban. Una casa podría verse bien en el papel y aún así no sentirse bien para ellos.

Su agente de bienes raíces, Laurie Otten de Realty ONE Group Complete (nueva pestaña), les ayudó a encontrar esa combinación. Eligieron una casa sencilla de tres dormitorios y dos baños en Lincoln. Lo que la hace especial es cómo se adapta a quienes vivirán allí.

No pueden esperar a hacerla suya. Esa es la parte de este trabajo que permanece con nosotros: el momento en el que una idea largamente acariciada se convierte en un lugar que alguien puede imaginar como su hogar.

Un plan de pago para la casa que eligieron

Steven y Miranda eligieron un préstamo convencional de tasa fija con un 10% inicial. Su préstamo incluye un seguro hipotecario privado porque su pago inicial está por debajo del 20%.

Ese seguro hipotecario podría cumplir los requisitos para cancelarse en el futuro, según las condiciones del préstamo y del administrador. Es algo que deben revisar a medida que reducen el saldo y aumentan el valor neto de la vivienda, no un ahorro prometido con el que armar el presupuesto de hoy. El CFPB explica los requisitos de cancelación del PMI (nueva pestaña).

Una tasa de interés fija les da consistencia en el pago del principal y los intereses. Los impuestos, el seguro del propietario y otros costos de la vivienda todavía pueden cambiar. Nos enfocamos en entender el pago que estaban asumiendo, incluidos esos costos.

Su tiempo importaba más

Las tasas eran parte de la conversación, pero no la conversación entera. Se trataba de encontrar la casa adecuada y un plan de pago para su vida, en el mercado disponible para ellos.

No necesitábamos predecir hacia dónde irían las tasas para entender por qué este paso era importante. Estaban listos. Laurie les ayudó a encontrar el hogar. Nuestro papel era ayudarles a trabajar en la financiación con respuestas claras en el camino.

Ellos hicieron el trabajo duro

Steven y Miranda siguieron buscando, sopesaron las opciones y decidieron lo que era correcto para ellos. Ellos hicieron el trabajo duro. Laurie ayudó a guiar la búsqueda. Nosotros ayudamos a facilitar el préstamo.

Agradecemos la oportunidad de formar parte de la historia de su primera vivienda. No por la edad a la que ocurrió, sino por todo lo que les espera con ilusión.

Sus comentarios y sugerencias

Había espacio para todas las preguntas.

Pensábamos que estábamos molestando con tantas preguntas, pero el equipo siempre respondía rápido y se tomaba el tiempo de explicarnos. ¡También cerramos antes de lo previsto! Eso hizo todavía más emocionante comprar nuestra primera casa.

Explora las reseñas de clientes

Tu primera vivienda tiene su propia línea de tiempo

No tienes que tener una edad determinada ni tener todas las respuestas antes de comenzar una conversación. Si te estás preguntando cómo podría ser la compra para ti, podemos ayudarte a conectar el hogar, el pago y el siguiente paso.

Obtén la guía para comprar tu primera vivienda o cuéntanos lo que estás pensando.

Una historia de cliente compartida por Nick Cunningham. Nombres cambiados por privacidad; se omiten algunos detalles personales. Esto describe su viaje de compra de vivienda y el financiamiento seleccionado, no es una garantía de cierre, elegibilidad para préstamos o cancelación futura del seguro hipotecario. Cada hogar y cada préstamo es diferente.


Sigue explorando

Imagen ilustrativa de jóvenes compradores por primera vez explorando una casa inicialComprar tu primera casa comienza con una conversaciónImagen ilustrativa de una joven compradora planeando su primera casa con su perro cerca¿Cuánta casa puedes pagar cómodamente?Imagen editorial ilustrativa sobre Tu pago inicial no es el monto totalTu pago inicial no es el monto total

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%