Nick’s Lending.Округ Placer
Українська

Для власників житла

Ознайомтеся з Nick’s Lending

10-річні TreasuryДохідність · 29 жовтня 2026 р.4.980%
Ставки станом на 29 жовтня 2026 р.Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.
Зателефонувати

Для власників житла / Сонячні енергосистеми & енергія

Сонячні системи й енергія

До підписання договору на сонячну систему запитайте про зміни життя

Перед зобов’язанням розберіться з правом власності, змінами платежів, роботами на даху та відповідальністю при перепродажу.

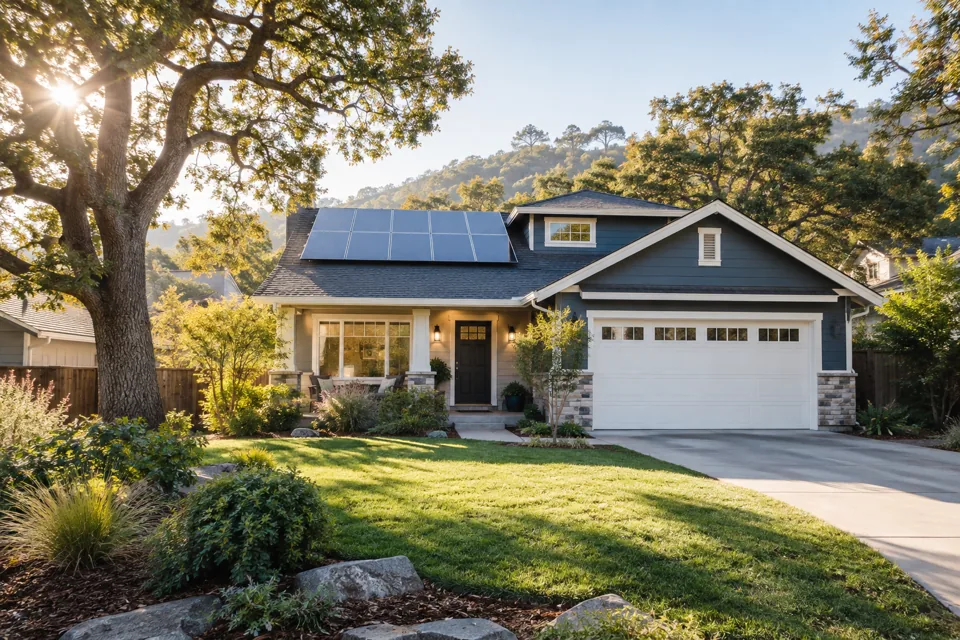
Сонячні панелі на приміському будинку
Редакційна ілюстрація, створена AI.

Спочатку корисне

  • Купівля, оренда та PPA — різні домовленості.
  • Запитайте про продаж, передачу й ремонт даху.
  • Порівнюйте письмові припущення, а не обіцяну економію.

Спочатку визначте тип домовленості

Пропозиція сонячної системи може описувати купівлю, купівлю з фінансуванням, оренду або договір купівлі електроенергії. Це різні зобов’язання. За оренди чи PPA обладнання зазвичай належить постачальнику. За PPA ви купуєте вироблену ним електроенергію відповідно до договору.

Перш ніж обговорювати щомісячну суму, попросіть продавця письмово зазначити, яку схему пропонують. Потім визначте всі залучені компанії: монтажника, власника обладнання, надавача фінансування й контакт для поточного обслуговування. Зберігайте ці назви разом із фактичним договором, а не покладайтеся на брошуру.

Подивіться на роки після встановлення

FTC заохочує споживачів перевіряти підвищення платежів, зобов’язання з обслуговування, дострокове припинення та вплив на продаж будинку. Запитайте, що станеться, якщо ви переїдете раніше, ніж очікували, потребуватимете ремонту даху чи захочете погасити зобов’язання. Усна обіцянка легкої передачі — не те саме, що письмова умова про передачу.

Переглядаючи угоду, використайте кілька звичайних сценаріїв. Уявіть ремонт даху наступного року, продаж житла через п’ять років або сервісну компанію, що перестає відповідати. Попросіть указати відповідний розділ договору для кожної ситуації.

  • Хто оплачує зняття та повторне встановлення панелей для робіт на даху?
  • Чи потрібне покупцеві схвалення для прийняття зобов’язань за договором?
  • Які зміни платежу дозволені з часом?

Розрізняйте виробіток електроенергії та рахунок

Попросіть припущення, на яких ґрунтується запропоноване порівняння рахунків. Яке споживання домогосподарства використано? Який тарифний план? Які нарахування залишаються? Що буде, якщо фактичне виробництво відрізнятиметься від оцінки? Попросіть пояснення, що дозволить відтворити основне порівняння.

Не вважайте майбутні комунальні тарифи, податкові пільги чи зростання вартості житла гарантованими. Отримайте чинні умови безпосередньо від комунальної компанії, а право на податкові пільги обговоріть із кваліфікованим податковим фахівцем. Якщо є фінансування, переглядайте його документи незалежно від презентації монтажу.

Створіть корисну папку для рішення

Збережіть кілька письмових пропозицій, копію договору до підписання, характеристики обладнання й оцінку даху. Виділіть кілька невирішених пунктів замість спроб запам’ятати кожну сторінку. Просіть зміни письмово й знаходьте час їх переглянути.

Якщо ви купуєте будинок, де вже є сонячна система, завчасно попросіть чинні документи щодо власності й платежів. DOE також рекомендує запитати історію системи та гарантійну інформацію. Сонячна енергія може добре відповідати вашим планам, але вона має відповідати й тому, як ви збираєтеся володіти житлом і користуватися ним. Чіткий договір полегшує оцінку цього рішення.

  • Наступний крок: перед підписанням складіть односторінковий підсумок щодо власності, платежів, передачі та обслуговування.
Джерела й додаткові матеріали

Джерела перевірено 19 вересня 2026 року. Вимоги, графіки й доступність можуть змінюватися. Перед діями перевірте джерело за посиланням.

Загальна освітня інформація для власників житла. Дотримуйтеся інструкцій обладнання та місцевих вимог. Кваліфікований фахівець може оцінити вашу нерухомість і обставини.

Перейти до розділу

Контекст ставок та припущення

Довідкові ставки станом на зазначену дату, а не поточна індивідуальна пропозиція. Перевірте дату актуальності ставок, наведену поруч із показниками. Ознайомтеся нижче з припущеннями для кожного кредитного продукту.

Довідкові дані на зазначені дати, а не котирування в реальному часі. Показники для кредитів на 15 років і кредитів FHA/VA змодельовано; річна процентна ставка (APR) для FHA/VA не враховує всіх витрат.

На 30 років із фіксованою ставкою

Ставка 7.161% · APR 7.232%

* Звичайний іпотечний кредит (conventional) на купівлю житла строком на 30 років із фіксованою ставкою. Ціна купівлі — $650,000. Сума кредиту — $455,000. Початковий внесок — $195,000 (30%). Співвідношення суми кредиту до вартості нерухомості (LTV) — 70%. Репрезентативний кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник. 360 щомісячних платежів. Період фіксації ставки — 30 днів.

Умови наведено за номінальною ціною (par): 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора. Орієнтовний щомісячний платіж у рахунок основної суми боргу та відсотків становить $3,076.48. Платіж не включає податків на нерухомість, страхування житла, внесків до асоціації власників житла (HOA), спеціальних майнових зборів та інших платежів, пов’язаних із нерухомістю. Фактичний загальний щомісячний платіж буде вищим. Іпотечне страхування не включено, оскільки в цьому прикладі передбачено LTV на рівні 70%.

Ілюстративний розрахунок APR передбачає $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800. Фактична APR і витрати на закриття угоди залежать від остаточних умов кредиту та від того, які платежі належать до витрат за кредитом згідно із застосовним законодавством. До фіксації ставки ставка, APR, збори та доступність кредиту можуть змінюватися. Усі кредити мають відповідати вимогам щодо кредитоспроможності, доходів, активів, нерухомості, оцінки її вартості, андеррайтингу та умовам програми.

Приклад станом на 29 жовтня 2026 року, 6:35 ранку за тихоокеанським часом. Це не є схваленням, пропозицією, гарантією чи зобов’язанням надати кредит.

На 15 років із фіксованою ставкою

Ставка 6.411% · APR 6.523%

Тимчасова оцінка фіксованої ставки для кредиту на 15 років станом на 2026-10-29: на 0.750 відсоткового пункту нижча за довідкову ставку звичайного іпотечного кредиту (conventional) на 30 років. Це не умови кредитора, отримані з незалежного джерела.

Ілюстративний приклад купівлі: ціна — $650,000, кредит — $455,000, початковий внесок — $195,000 (30%), LTV — 70%, кредитний бал — 780. Односімейний будинок у Каліфорнії, у якому проживає власник; 180 щомісячних платежів; припущення про фіксацію ставки на 30 днів.

За 0.000 дисконтних пунктів та $0 компенсації витрат від кредитора орієнтовний платіж у рахунок основної суми боргу та відсотків становить $3,941.31 на місяць. Податки, страхування, внески HOA та інші платежі, пов’язані з нерухомістю, не включено; загальний платіж буде вищим.

Модельний розрахунок APR враховує $3,200 попередньо сплачених витрат за кредитом та фінансовану суму $451,800 на строк 180 місяців. Це оцінка, а не пропозиція чи зобов’язання. Фактичні ставки, APR та відповідність умовам кредитування потребують індивідуального розгляду.

FHA · на 30 років із фіксованою ставкою

Ставка 6.991% · APR за моделлю 7.061%

Модельний ринковий орієнтир для кредиту FHA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

VA · на 30 років із фіксованою ставкою

Ставка 6.839% · APR за моделлю 6.908%

Модельний ринковий орієнтир для кредиту VA на 30 років із ранкового електронного листа від 2026-10-29. Це не пропозиція кредитора.

В електронному листі використано спільну ілюстративну модель APR. Він не містить повного набору вихідних даних про позичальника й умови кредитування для конкретної програми.

Ця модель не визначає іпотечного страхування та зборів за фінансування, специфічних для конкретної програми. Це не пропозиція APR для FHA або VA з урахуванням усіх витрат.

Перш ніж ухвалювати рішення про кредит, попросіть надати індивідуальний розрахунок ставки, APR, платежу та витрат за конкретною програмою.

Переглянути вихідну стрічку даних

10-річні казначейські облігації США · Дохідність · 29 жовтня 2026 року · 4.980%



