Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Tu próximo paso / Escenarios reales

Escenarios reales

La tasación está atrasada y mi fecha límite se acerca, ¿qué hago?

Respuesta breve

Revisa el estado de la tasación junto con la fecha límite del contrato e involucra a tu agente antes de que se agote el plazo.

Ir a una sección
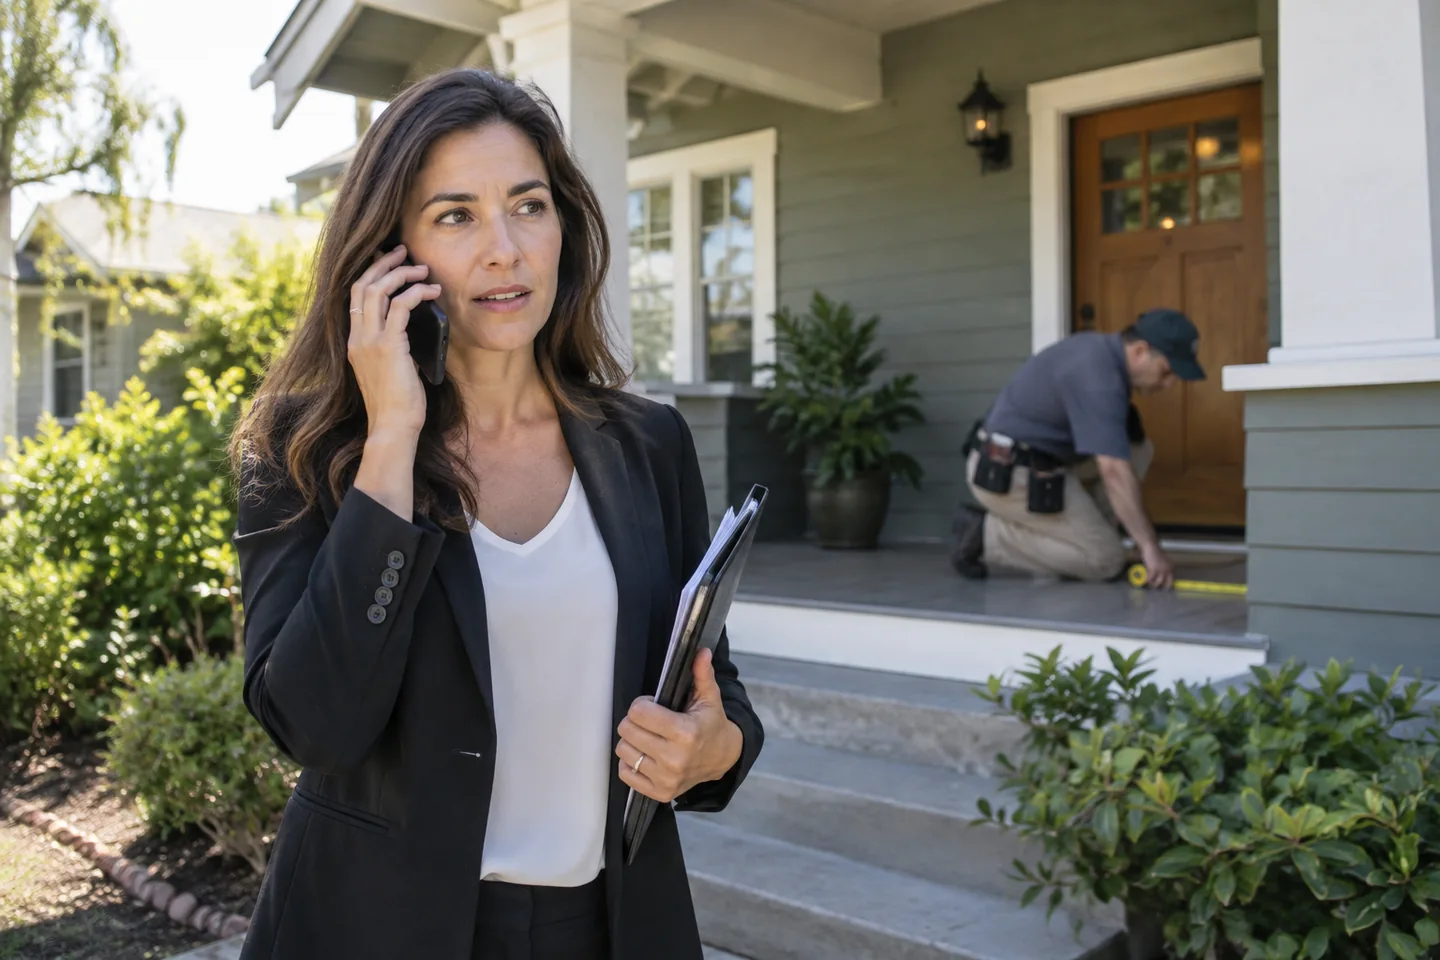
Imagen ilustrativa de un agente haciendo una llamada mientras un inspector mide un porche
Imagen ilustrativa. No es una foto de las personas mencionadas.

La pregunta de un comprador sobre una tasación retrasada y una fecha límite próxima para una contingencia del contrato dio origen a esta guía.

Lo primero que haría es involucrar al agente y al equipo hipotecario en la misma conversación.

Una tasación retrasada no extiende automáticamente el plazo de tu contrato de compra.

Averigua en qué etapa está realmente la tasación

¿Ya se encargó la tasación, se inspeccionó la vivienda, se entregó el informe o lo aceptó el equipo de evaluación del préstamo?

Son pasos diferentes. Un informe entregado aún puede dejar una pregunta sobre el valor o las reparaciones que afecte al préstamo.

Pregunta al equipo hipotecario qué falta y cómo podría cambiar el efectivo necesario, la cantidad del préstamo o el plan de cierre.

Lleva la pregunta del contrato a tu agente

Tu agente puede ayudar a identificar la fecha límite y discutir las opciones bajo el acuerdo firmado. Busca asesoría legal cuando sea necesario sobre tus derechos o los cambios propuestos.

Una fecha de entrega estimada de la tasación no cambia el contrato.

Si se necesita más tiempo, pregunta por una prórroga por escrito antes de la fecha límite. No des por aceptada la solicitud hasta que las partes correspondientes hayan dado su acuerdo de la forma requerida.

Une las dos líneas de tiempo

  1. Confirma la fecha límite exacta del contrato.
  2. Averigua el estado actual de la tasación.
  3. Identifica las preguntas pendientes sobre el préstamo.
  4. Habla con tu agente sobre las opciones disponibles según el contrato.
  5. Confirma cualquier extensión acordada por escrito.

«El préstamo va avanzando» no basta para tomar una decisión sujeta a un plazo. Necesitas saber qué sigue sin resolverse y qué exige tu acuerdo.

Esta guía explica cómo organizaría esa conversación, pero no informa sobre un problema de contrato resuelto o un resultado de cierre para ese comprador.

Esta guía se creó a partir de una discusión o pregunta profesional y no describe un préstamo completado por un cliente. Los cálculos son ilustrativos; los programas de préstamos y los requisitos individuales varían.

Fuentes y lecturas adicionales

Sigue explorando

Nos hemos cambiado a FHA. ¿Podemos seguir utilizando la tasación que ya pagamos?La tasación puede requerir reparaciones. ¿Deberíamos cambiar el préstamo?¿Puedo vender mi casa y comprar la siguiente en el mismo día?

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%