Ir a una sección
No hay nada como recorrer una casa modelo nueva. La cocina está impecable, el jardín está terminado y es fácil imaginarte viviendo allí.
También es fácil pasar medio sábado enamorándote de una distribución que ya no está a la venta.
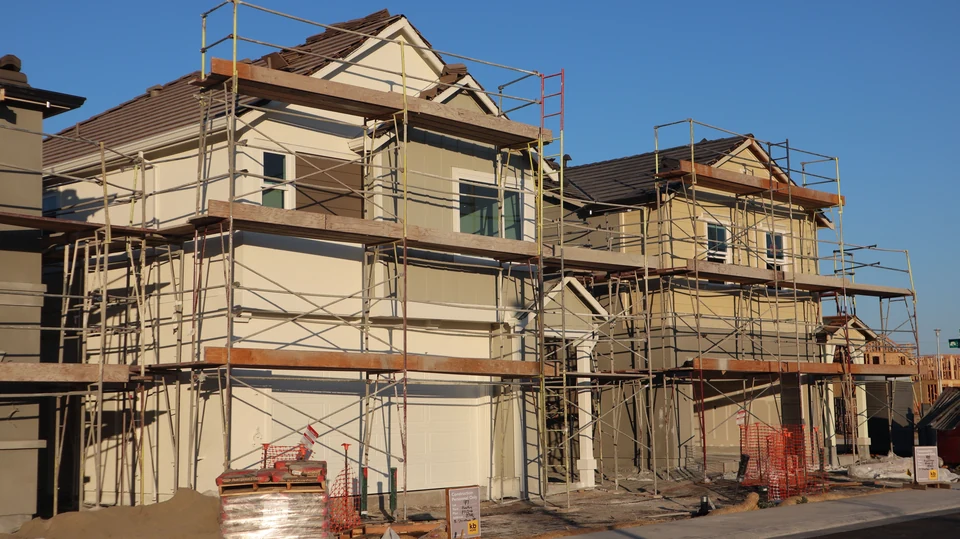
Este es un ejemplo reciente en Lincoln: la colección Rialto de Century Communities en Twelve Bridges figuraba como «AGOTADA» en la página del constructor cuando se revisó el 6 de noviembre de 2026. En ese momento, la página de la cercana colección Millau mostraba planos de viviendas y opciones de pronta ocupación. Son colecciones distintas. Que una esté agotada no significa que ya no queden viviendas nuevas en Twelve Bridges, y que un plano aparezca en línea no garantiza que una vivienda específica siga disponible.
Si va a visitar viviendas de nueva construcción en Lincoln, Rocklin o Roseville, haga una llamada antes de salir de casa: ¿Qué viviendas específicas puedo comprar hoy?
Una casa modelo no es una lista de viviendas disponibles
Imagina a una familia que planea un recorrido con tres paradas en Lincoln. Guardaron fotos de Rialto hace semanas y lo añadieron a su ruta. Al llegar, descubren que la colección está agotada. Un representante de ventas les sugiere una colección cercana, pero la familia no sabe si ofrece la misma distribución, el mismo calendario de terminación o precios dentro del mismo presupuesto.
Es una forma frustrante de descubrir que el nombre de la colección importa tanto como el del constructor o el vecindario.
Antes de una visita, pide una lista actualizada de las viviendas, los lotes y los planos disponibles. Averigua cuáles están terminados, en construcción o aún no se han comenzado a construir. Si tu contrato de alquiler termina en 60 días, una vivienda que se construirá en el futuro no es lo mismo que una lista para mudarse.
El precio anunciado es solo el comienzo
Una vivienda de nueva construcción puede ser una excelente opción, pero dos casas con el mismo precio base anunciado pueden tener costos finales muy diferentes.
Pregunta si el precio publicado incluye el cargo adicional por el lote, las opciones estructurales, las mejoras del centro de diseño y cualquier característica obligatoria. Luego considera el costo mensual de tener la vivienda: capital e intereses de la hipoteca, impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), si las hay, seguro hipotecario y cargos por contribuciones especiales aplicables.
Preste especial atención a los impuestos Mello-Roos u otros impuestos y contribuciones especiales. No todas las viviendas están sujetas a ellos, y los montos varían según la parcela. No suponga que la estimación de impuestos de una vivienda de reventa cercana sirve para una vivienda nueva en Twelve Bridges. Solicite la información real sobre los impuestos y las contribuciones de la propiedad y pida a su prestamista que la revise antes de decidir cuánto puede pagar.
Los incentivos del constructor pueden ser valiosos. Lee las condiciones.
A veces, los constructores ofrecen créditos para los costos de cierre, reducciones temporales o permanentes de la tasa de interés mediante un pago inicial, mejoras de diseño o reducciones de precio. Un incentivo puede marcar una diferencia real, pero el monto destacado en el anuncio no lo dice todo.
Imagine que un constructor ofrece un crédito de $20,000 si utiliza su prestamista preferido. Suena estupendo. Antes de aceptarlo, compare el paquete completo con la oferta de un prestamista independiente para la misma vivienda y fecha de cierre. El crédito puede estar limitado por las reglas del programa de préstamo y los costos de cierre reales permitidos. Es posible que no pueda destinar cada dólar exactamente a lo que usted quiera.
Pregunta si el incentivo exige usar un prestamista preferido, si se aplica solo a determinadas viviendas, si vence en una fecha específica o si cambia cuando se retrasa el cierre. Solicita la oferta por escrito.
El prestamista del constructor puede ofrecer condiciones competitivas. Un prestamista externo también. La comparación debe basarse en el total de efectivo necesario para el cierre, el pago mensual, los cargos de financiamiento y cualquier cambio futuro en los pagos, no en quién anuncia el crédito más alto.
Cinco preguntas para la oficina de ventas
Antes de ir, consigue respuestas a estas preguntas:
- ¿Qué colección y qué lotes específicos están disponibles en este momento? Pida los números de lote y los precios actuales.
- ¿Cuándo sería realista cerrar la compra de cada vivienda? Distinga entre las viviendas terminadas y las que tienen fechas estimadas de terminación futura.
- ¿Qué incluye el precio? Pregunte por los recargos por lote, las opciones y las mejoras.
- ¿Cuáles son los impuestos sobre la propiedad, las contribuciones especiales y las cuotas de la asociación de propietarios (HOA) de este lote específico? No se base en una estimación general del vecindario.
- ¿Qué incentivos se ofrecen y qué debo hacer para recibirlos? Pida por escrito las fechas de vencimiento y las restricciones relacionadas con el prestamista.
También conviene preguntar si necesitas una cita y si el constructor tiene requisitos de registro o de representación por un agente que debas cumplir antes de tu primera visita.
Haz que el fin de semana valga la pena
Lleve anotados el pago mensual total, con todos los gastos incluidos, que puede cubrir con comodidad, la cantidad de efectivo que desea conservar después del cierre, el plazo en el que necesita mudarse y una lista breve de características indispensables. Tome el mismo tipo de notas en cada visita.
Que Rialto esté agotada es un recordatorio útil, no una razón para alarmarte o apresurarte a comprar otra vivienda. El inventario cambia. Los incentivos también. Primero verifica la disponibilidad de la vivienda y luego compara cuánto costaría realmente ser su propietario.
Una hermosa casa modelo puede iniciar la conversación. Los números deben cerrarla.
Fuentes y aclaraciones: Century Communities, colección Rialto en Twelve Bridges (nueva pestaña); Century Communities, colección Millau en Twelve Bridges (nueva pestaña). Los estados de disponibilidad descritos corresponden a la revisión editorial de las fuentes del 6 de noviembre de 2026 y pueden cambiar. La familia y el incentivo de $20,000 son ejemplos ilustrativos; no representan ofertas verificadas de estas comunidades. No se garantiza ninguna vivienda, precio, incentivo ni fecha de cierre específicos.