Перейти до розділу
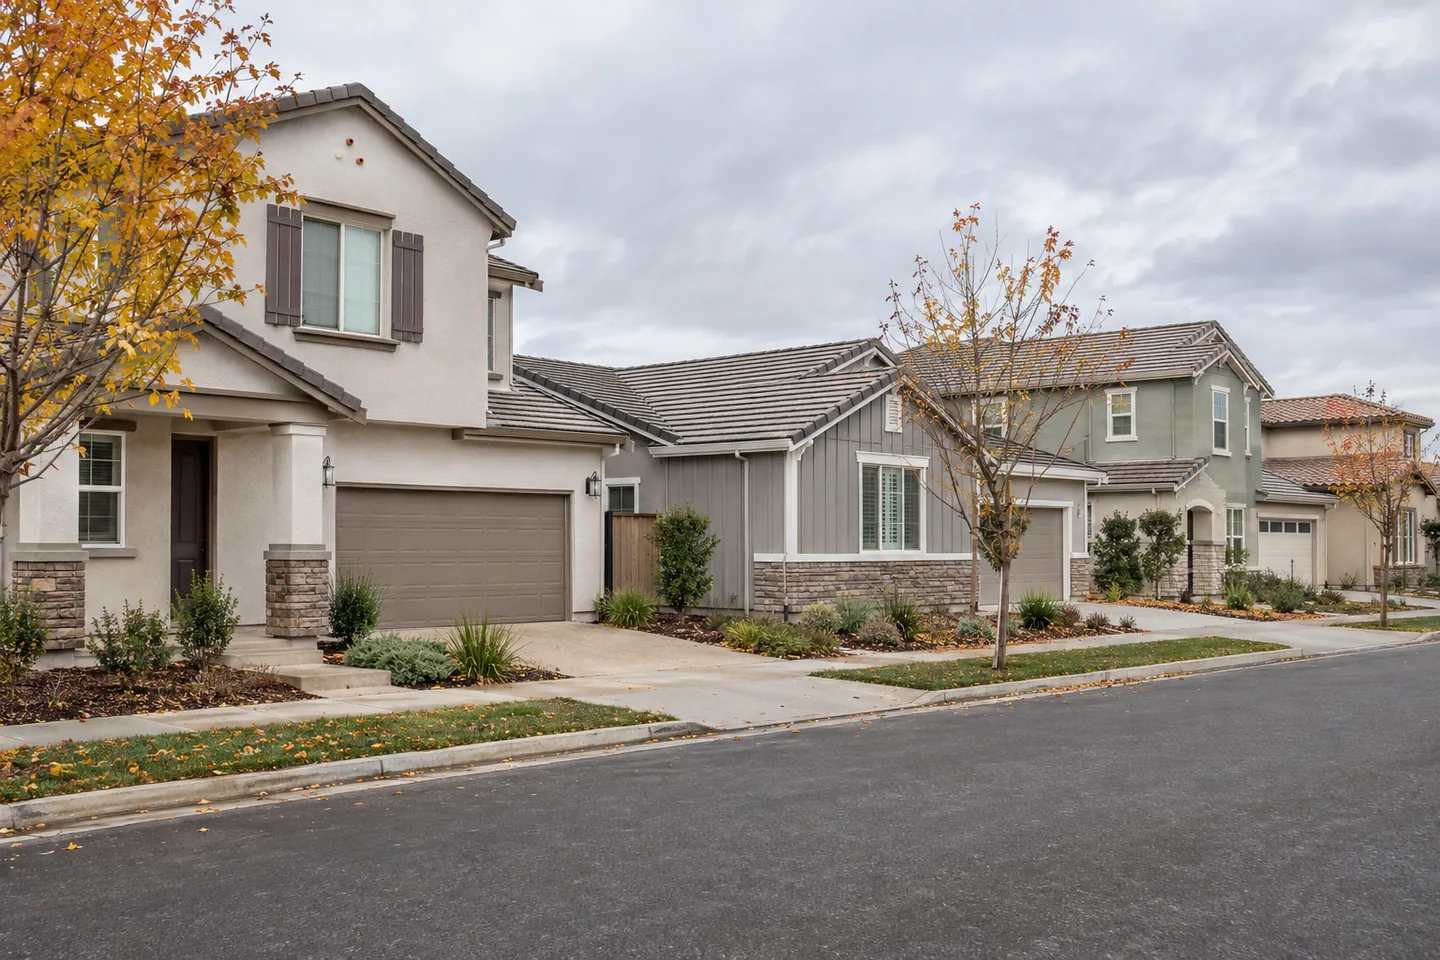
Огляд нового демонстраційного будинку справляє особливе враження. Кухня бездоганно чиста, озеленення завершене, і легко уявити, як ви сюди переїжджаєте.
Так само легко витратити пів суботи, закохуючись у планування, будинків із яким уже немає в продажу.
Ось актуальний приклад із Лінкольна: під час перевірки 6 листопада 2026 року на сторінці забудовника Century Communities колекція Rialto Collection at Twelve Bridges була позначена як «УСЕ ПРОДАНО». На сторінці розташованої поруч Millau Collection на той час були представлені планування та пропозиції будинків для швидкого заселення. Це різні колекції. Те, що одну з них повністю розпродано, не означає, що всі нові будинки в Twelve Bridges уже продані, а наявність планування на сайті не гарантує, що конкретний будинок досі доступний.
Якщо ви плануєте оглядати новобудови в Лінкольні, Рокліні чи Розвіллі, перед виходом із дому зателефонуйте й запитайте: Які саме будинки я можу придбати сьогодні?
Демонстраційний будинок — це не перелік житла в продажу
Уявіть сім’ю, яка планує оглянути три об’єкти в Лінкольні. Кілька тижнів тому вони зберегли фотографії Rialto й додали цю колекцію до маршруту. Приїхавши, вони дізнаються, що всі будинки в ній розпродано. Представник відділу продажу пропонує колекцію поруч, але сім’я не знає, чи є там таке саме планування, чи збігаються строки завершення будівництва та чи відповідають ціни їхньому бюджету.
Прикро саме так дізнатися, що назва колекції має не менше значення, ніж назва забудовника чи району.
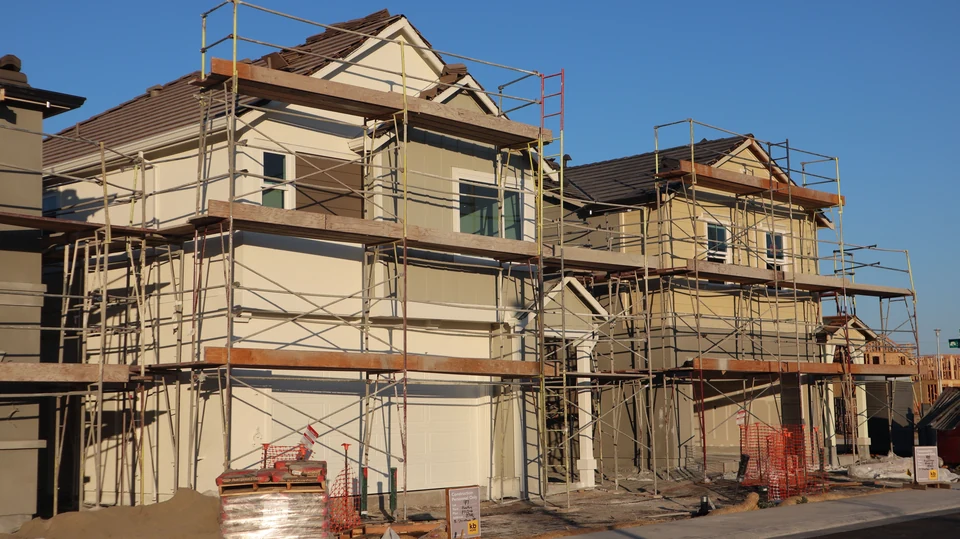
Перед візитом попросіть актуальний перелік доступних будинків, ділянок і планувань. З’ясуйте, які будинки вже завершені, які будуються, а які ще не почали будувати. Якщо строк вашої оренди спливає через 60 днів, майбутнє будівництво — не те саме, що готовий до заселення будинок.
Рекламована ціна — лише початок
Новобудова може бути чудовим варіантом, але два будинки з однаковою рекламованою базовою ціною можуть мати дуже різну кінцеву вартість.
Запитайте, чи включає зазначена ціна доплату за ділянку, обрані конструктивні рішення, поліпшення оздоблення з дизайнерського центру та всі обов’язкові елементи комплектації. Потім оцініть щомісячні витрати на володіння: погашення основної суми іпотеки та відсотків, податки на нерухомість, страхування житла, внески до асоціації власників житла (HOA), якщо вони є, іпотечне страхування та спеціальні збори, що застосовуються.
Зверніть особливу увагу на Mello-Roos та інші спеціальні податки й збори. Вони стосуються не всіх будинків, а суми залежать від конкретної ділянки. Не припускайте, що розрахунок податків для розташованого поруч будинку на вторинному ринку підійде для нового будинку в Twelve Bridges. Запросіть фактичні відомості про податки та збори для цієї нерухомості й попросіть кредитора перевірити їх, перш ніж визначати, що ви можете собі дозволити.
Заохочувальні пропозиції забудовника можуть бути вигідними. Читайте умови.
Забудовники іноді пропонують кошти на покриття витрат на закриття угоди, тимчасове або постійне зниження ставки завдяки попередній оплаті, поліпшення оздоблення чи знижки на ціну. Заохочувальна пропозиція може суттєво вплинути на витрати, але рекламована сума не дає повної картини.
Уявіть, що забудовник пропонує $20 000 на покриття витрат, якщо ви скористаєтеся послугами рекомендованого ним кредитора. Звучить чудово. Перш ніж погодитися, порівняйте весь пакет умов із пропозицією незалежного кредитора для того самого будинку й тієї самої дати завершення угоди. Використання цих коштів може обмежуватися правилами кредитної програми та фактичними дозволеними витратами на завершення угоди. Можливо, ви не зможете спрямувати кожен долар саме туди, куди хочете.
Запитайте, чи потрібно для отримання заохочення скористатися послугами рекомендованого кредитора, чи діє воно лише для окремих будинків, чи має кінцеву дату та чи зміниться в разі затримки закриття угоди. Попросіть надати пропозицію письмово.
Кредитор забудовника може пропонувати конкурентні умови. Незалежний кредитор — також. Порівнюйте загальну суму власних коштів, потрібних для завершення угоди, щомісячний платіж, витрати на фінансування та будь-які майбутні зміни платежів, а не те, хто рекламує найбільшу суму на покриття витрат.
П’ять запитань до відділу продажу
Перш ніж вирушати, отримайте відповіді на такі запитання:
- Яка саме колекція та які ділянки під будинки доступні зараз? Попросіть назвати номери ділянок і поточні ціни.
- Коли реально можна завершити угоду щодо кожного будинку? Розрізняйте вже готові будинки та ті, для яких зазначено лише орієнтовні майбутні дати завершення будівництва.
- Що входить у ціну? Запитайте про доплати за конкретну ділянку, додаткові опції та поліпшення.
- Які податки на нерухомість, спеціальні збори та внески до асоціації власників житла (HOA) передбачені для цієї конкретної ділянки? Не покладайтеся на загальний розрахунок для району.
- Які заохочувальні пропозиції діють і що потрібно зробити, щоб ними скористатися? Попросіть письмово зазначити строки їхньої дії та обмеження щодо вибору кредитора.
Також варто запитати, чи потрібен попередній запис і чи має забудовник вимоги щодо реєстрації або представництва агентом, які слід виконати до першого візиту.
Проведіть вихідні з користю
Візьміть із собою такі орієнтири: комфортний для вас щомісячний платіж з урахуванням усіх витрат, суму коштів, яку ви хочете зберегти після завершення угоди, бажаний період заселення та короткий перелік характеристик, від яких ви не готові відмовитися. На кожному об’єкті занотовуйте однакові відомості.
Те, що Rialto розпродано, — корисне нагадування, а не привід панікувати чи поспішати з купівлею іншого будинку. Перелік доступного житла змінюється. Так само змінюються й заохочувальні пропозиції. Спочатку перевірте будинок, а потім порівняйте, скільки насправді коштуватиме володіння ним.
Гарний демонстраційний будинок може стати початком розмови. Остаточне слово має бути за цифрами.
Джерела та розкриття інформації: Century Communities, Rialto Collection at Twelve Bridges (нова вкладка); Century Communities, Millau Collection at Twelve Bridges (нова вкладка). Описані статуси на сайтах зафіксовано під час редакційної перевірки джерел 6 листопада 2026 року; вони можуть змінитися. Сім’я та заохочувальна пропозиція на $20 000 наведені для ілюстрації й не є підтвердженими пропозиціями в цих житлових комплексах. Жоден конкретний будинок, ціна, заохочувальна пропозиція чи дата завершення угоди не гарантуються.