Ir a una sección
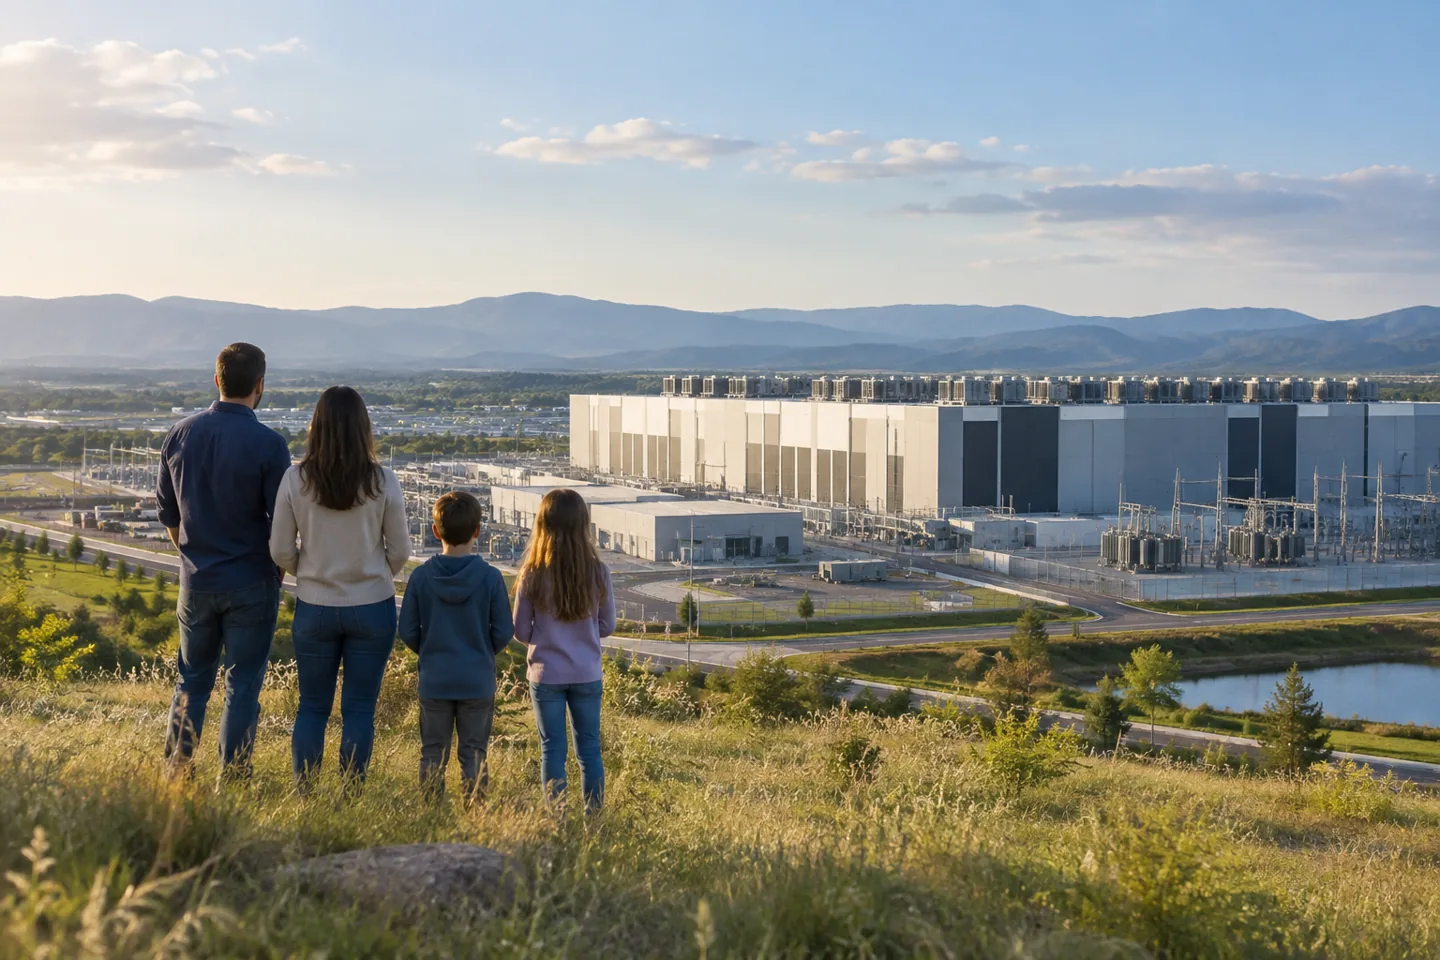
Los centros de datos pueden traer inversión mientras plantean preguntas difíciles sobre las redes eléctricas, la infraestructura, la tierra y la vivienda.
¿Qué se someterá a la próxima votación? Acuerdos públicos específicos de proyectoEl resultado real depende de compromisos exigibles, planificación de servicios públicos, capacidad local de vivienda y asignación transparente de costos.
El auge de la inteligencia artificial se describe con frecuencia en términos digitales: modelos más grandes, chips más rápidos y software que puede hacer más trabajo.
En la práctica, se ve mucho más físico.
Parece acres de tierra, líneas de transmisión, subestaciones, generadores de respaldo, sistemas de agua, equipos de construcción, negociaciones fiscales y un edificio lleno de servidores que pueden consumir electricidad durante todo el día y la noche.
Para las comunidades seleccionadas para la próxima generación de centros de datos, la pregunta ya no es si la IA cambiará la economía, sino qué sucede cuando la economía de la IA se mueve al lado.
La demanda de energía es real
La demanda de electricidad en Estados Unidos apenas creció durante gran parte del período entre 2005 y 2019. Ese patrón ha cambiado. La Administración de Información de Energía dice que la demanda de electricidad creció aproximadamente un 1.7% anual desde 2020 hasta 2025, con los centros de datos ayudando a impulsar el aumento.
Los escenarios de la agencia para 2026 proyectan un amplio rango de consumo eléctrico futuro de los servidores, lo que refleja la incertidumbre sobre esa expansión. Para 2050, los servidores por sí solos podrían consumir entre 446 mil millones y 818 mil millones de kilovatios-hora. Ese rango abarca los servidores, no toda la electricidad que consumen las instalaciones completas de los centros de datos, que también necesitan refrigeración y otros sistemas de apoyo.
El pronóstico distante es menos importante que el problema de la planificación a corto plazo: las empresas de servicios públicos deben decidir qué generación, transmisión e infraestructura local serán necesarias antes de que alguien sepa exactamente con qué rapidez crecerá la demanda de IA.
Si construyen muy poco, la fiabilidad puede verse afectada y los proyectos pueden sufrir retrasos en las conexiones; si construyen demasiado, los clientes podrían tener que pagar por una infraestructura que no se utiliza plenamente.
Esto plantea una pregunta sin respuesta nacional: ¿quién debería asumir el costo de la preparación de la red?
El acuerdo local puede parecer atractivo
Una propuesta importante para un centro de datos puede ofrecer empleo en construcción a la comunidad, demanda de contratistas locales, nuevos ingresos fiscales e inversión en carreteras o servicios públicos. Las comunidades necesitan acuerdos específicos del proyecto y registros públicos para determinar si esos beneficios prometidos son probables y exigibles.
Los beneficios, sin embargo, deben separarse por el tiempo.
El empleo en la construcción puede ser temporal, mientras que el personal permanente depende de las instalaciones específicas. Los incentivos fiscales pueden reducir los ingresos públicos que de otro modo llegarían. Las mejoras de infraestructura pueden ayudar a la comunidad en general, o pueden servir principalmente al proyecto. Ninguno de esos resultados debería asumirse sin revisar el acuerdo real.
Nada de esto hace que la inversión sea mala. Significa que el acuerdo es tan importante como la cifra destacada.
Los residentes necesitan saber cuántos empleos permanentes se esperan, cuánto tiempo duran los incentivos, qué infraestructura financiará la compañía y qué protecciones se aplican si el proyecto cambia o nunca alcanza su escala anunciada.
La vivienda puede verse beneficiada y presionada al mismo tiempo
Los grandes proyectos de construcción pueden crear demanda de trabajadores antes de que una comunidad añada casas, apartamentos, carreteras y servicios. En un mercado que ya tiene viviendas limitadas, un aumento temporal de la población puede ejercer presión sobre los alquileres. Si eso sucede depende de la fuerza laboral local, la vivienda disponible, el calendario del proyecto y otros desarrollos.
A largo plazo, un clúster tecnológico exitoso puede atraer proveedores, ingenieros y otras empresas. Eso puede apoyar los valores de las viviendas y el comercio local. También puede hacer que el área sea más cara para los maestros, trabajadores de servicios, jubilados y familias jóvenes.
Los datos nacionales de construcción ya muestran cómo la oferta puede responder de manera desigual. En junio, los permisos para vivienda nueva cayeron un 3.0% respecto a mayo, mientras que los permisos unifamiliares bajaron un 2.4%. El total de inicios de viviendas en junio subió un 19.0%, pero la construcción multifamiliar representó el aumento mientras que los inicios unifamiliares cayeron un 0.2%.
Esos números nacionales no predicen lo que sucederá en ninguna comunidad específica de centros de datos. Muestran por qué "construiremos más viviendas" no es una solución inmediata. Los permisos, el financiamiento, la mano de obra, los materiales y la oposición local toman tiempo.
Las facturas de electricidad del hogar son parte de la historia
Los precios de la electricidad ya eran 4.2% más altos en julio que un año antes. Sería un error atribuir ese aumento nacional solo a los centros de datos. Los costos de combustible, la inversión en la red, el clima, las regulaciones y las estructuras locales de servicios públicos afectan las facturas.
Pero la nueva demanda a escala industrial cambia lo que está en juego. Los reguladores y las empresas de servicios públicos deben decidir si los clientes de centros de datos pagan el costo completo de la nueva generación y transmisión, si los clientes residenciales comparten esos costos y cómo los contratos protegen al público si un proyecto se retira.
Las respuestas difieren según el estado y la empresa de servicios públicos. También pueden determinar si el apoyo público sobrevive después del corte de cinta.
Qué debe responder un buen acuerdo comunitario
Para una propuesta cercana, comienza con cómo revisar los registros de planificación local.
Antes de tratar un centro de datos como un premio o una amenaza, los residentes pueden hacerse un conjunto más útil de preguntas:
- ¿Cuánta electricidad y agua usará el proyecto terminado?
- ¿Qué mejoras en la red eléctrica, las carreteras y el agua son necesarias?
- ¿Quién paga por esas mejoras?
- ¿Cuántos trabajos son trabajos de construcción, y cuántos quedan después?
- ¿Qué incentivos fiscales se aplican y qué recibe la comunidad a cambio?
- ¿Qué ocurre si la instalación utiliza menos capacidad de la reservada o cierra temprano?
- ¿Cómo se medirá y abordará la demanda local de vivienda?
- ¿Qué compromisos del proyecto son exigibles en lugar de aspiracionales?
La IA puede ser digital, pero su huella comunitaria no lo es.
La durabilidad del apoyo local puede depender de si los costos son visibles, los compromisos son exigibles y la comunidad comparte los beneficios si la tecnología cambia nuevamente.
Fuentes y calendario
- Consumo de energía de los servidores de centros de datos (nueva pestaña)
Escenarios energéticos oficiales a largo plazo. - Escenario de demanda eléctrica de los centros de datos (nueva pestaña)
Análisis oficial de la red a corto plazo. - Nueva construcción residencial (nueva pestaña)
Datos oficiales de permisos y inicios de viviendas. - Índice de Precios al Consumidor de julio (nueva pestaña)
Contexto oficial de precios eléctricos.