Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Inicio / Vivir en Placer

Vivir en Placer

¿Va a comprar un condominio en Tahoe? Verifique si es elegible para una hipoteca antes de calcular el pago

Ir a una sección
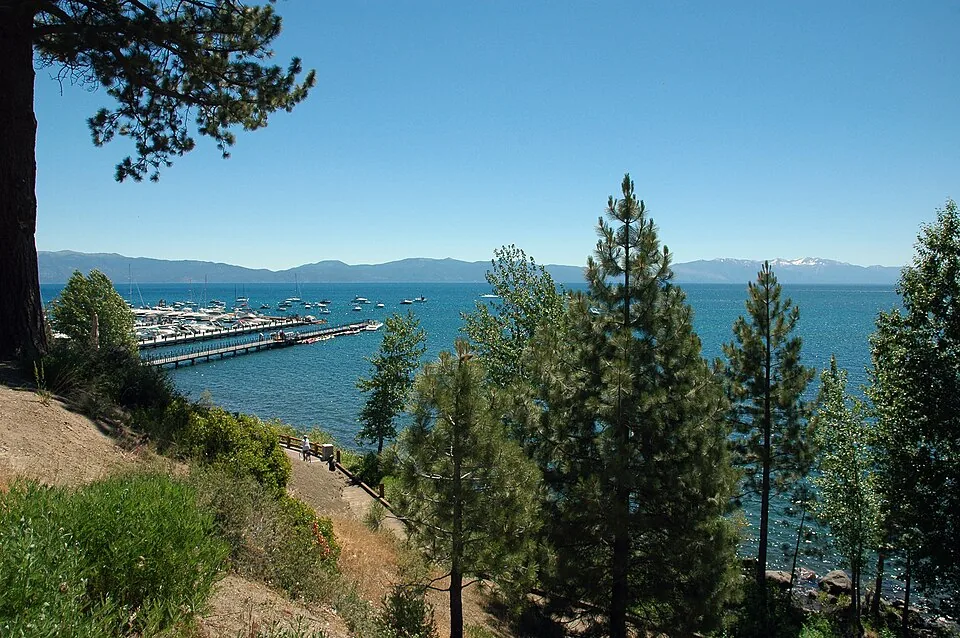
El lago Tahoe y un puerto deportivo vistos entre los árboles desde Tahoe City.
El lago Tahoe visto desde Tahoe City, fotografiado en 2011 por DimiTalen. Imagen existente bajo CC0; no es una fotografía de una vivienda en venta.

Un condominio en Tahoe puede parecer asequible hasta que el prestamista revisa la unidad y el complejo. La falta de cocina, un funcionamiento similar al de un hotel o una restricción del complejo pueden cambiar por completo el panorama del financiamiento.

La elegibilidad del complejo se evalúa antes de determinar las tasas y los costos

Las pautas de Fannie Mae para proyectos de condominios (pestaña nueva) abordan las operaciones similares a las de un hotel, las restricciones de ocupación, los acuerdos de alquiler y las unidades sin electrodomésticos de cocina de tamaño completo. La falta de una cocina puede requerir una revisión más exhaustiva; no significa que todos los prestamistas rechacen automáticamente la solicitud.

Pregunte por la aprobación del complejo, los documentos que lo rigen, los límites de uso por parte de los propietarios, los programas de alquiler, la póliza de seguro del complejo y cualquier cuota extraordinaria.

Como ejemplo de presupuesto mensual, $2,000 de capital e intereses más $350 de impuestos sobre la propiedad, $100 de seguro de la unidad y $900 de cuotas de la asociación de propietarios (HOA) suman $3,350, sin incluir servicios públicos, cuotas extraordinarias ni otros costos. Esto no es una cotización hipotecaria.

Si un programa estándar no se adapta a su situación, un prestamista especializado puede evaluar alternativas, pero la disponibilidad y la aprobación dependen de la propiedad, del prestatario y del prestamista. No dé por hecho que podrá refinanciar más adelante una propiedad comprada al contado.

Qué haría como siguiente paso

Envíe al prestamista con anticipación el anuncio de la propiedad, las características de la unidad, la información de la asociación de propietarios (HOA), el uso previsto de la vivienda y las reglas de alquiler. No tome una decisión de financiamiento basándose únicamente en una cotización de tasa o en la venta de una propiedad cercana.

Un punto práctico para recordar

El prestatario puede cumplir con los requisitos financieros aunque el proyecto de condominios no cumpla con los requisitos del préstamo elegido.

Referencias

Información únicamente con fines educativos. Las cifras ilustrativas no son ofertas de préstamo ni tasas vigentes. El financiamiento está sujeto a la evaluación crediticia, los requisitos del programa y las divulgaciones aplicables.

Sigue explorando

¿Pago inicial o puntos hipotecarios? Compare más que el pago mensualCómo comprarles su parte a sus familiares y conservar una vivienda heredadaHipoteca aprobada, pero ¿se puede asegurar la vivienda?

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%