Менше американців подають заяви на допомогу з безробіття. Підприємства стають продуктивнішими. Проте знайти нову роботу все ще може бути складно, а іпотечні ставки не обов’язково знижуватимуться.
Як усе це може бути правдою водночас?
Саме це й робить економічні звіти цього тижня цікавими. Якщо зазирнути за заголовки, ми бачимо економіку, яка продовжує зростати й виробляти більше, але не обов’язково полегшує життя кожному.
Для тих, хто думає про купівлю житла, рефінансування або просто намагається зрозуміти, як надалі можуть змінюватися відсоткові ставки, ці цифри дають кілька важливих уроків.
Звільнень менше, але чи знаходять люди роботу?
У четвер уранці надійшли новини, які спершу здалися обнадійливими.
За даними Міністерства праці США, протягом тижня, що завершився 31 жовтня, лише 189 000 американців подали нові заяви на допомогу з безробіття. Це на 6 000 менше, ніж попереднього тижня.
Інакше кажучи, порівняно небагато працівників звертаються по допомогу з безробіття.
Але інший показник свідчить про іншу картину.
За тиждень, що завершився 24 жовтня, кількість американців, які продовжували отримувати допомогу з безробіття, збільшилася на 23 000 і сягнула приблизно 1,72 мільйона.
Поміркуйте, що це означає.
Уявіть компанію зі 100 працівниками. Керівництво нікого не звільняє, і це звучить як чудова новина. Але компанія також нікого не наймає.
А тепер уявіть, що ви шукаєте роботу. Те, що підприємства не звільняють працівників, не обов’язково допомагає вам знайти нову роботу.
Саме на цю відмінність варто звертати увагу.
На ринку праці може бути дуже мало звільнень, але тим, хто шукає роботу, все одно може бути складно.
Зростання кількості заяв на продовження виплати допомоги з безробіття не доводить, що знайти роботу стає важче. Ці показники коливаються, а дані про допомогу з безробіття не охоплюють усіх, хто не має роботи. Проте це дає підстави запитати, наскільки швидко люди знову працевлаштовуються.
І це важливо, адже зайнятість — одна з основ ринку житла.
Люди спокійніше беруть на себе значні фінансові зобов’язання, коли впевнені у своїх доходах. Це стосується, зокрема, купівлі житла, ремонту нерухомості та нових зобов’язань за іпотечними платежами.
Найцікавішим показником може виявитися продуктивність праці
Інший звіт, оприлюднений у четвер, заслуговує на не меншу увагу, хоча, ймовірно, не приверне стільки уваги в заголовках новин.
У попередньому звіті Бюро статистики праці зазначено, що продуктивність у несільськогосподарському секторі підприємницької діяльності у третьому кварталі 2026 року зросла в річному обчисленні на 3,6%.
Що саме це означає?
Продуктивність праці показує, скільки продукції чи послуг підприємства виробляють за кожну відпрацьовану годину.
Уявіть невелике підприємство з десятьма працівниками. Торік ці працівники виконали 100 проєктів за певний період. Цього року краще програмне забезпечення, вдосконалене обладнання або ефективніші процеси дають їм змогу виконати 110 проєктів за таку саму кількість робочих годин.
Підприємство виробляє більше без потреби пропорційно збільшувати затрати праці.
Це і є зростання продуктивності праці.
У цьому несільськогосподарському секторі підприємницької діяльності, згідно з останнім звітом, обсяг виробництва зріс у річному обчисленні на 3,7%, тоді як кількість відпрацьованих годин збільшилася лише на 0,1%.
Сектор виробив значно більше продукції без порівнянного збільшення кількості відпрацьованих годин.
Це має велике значення.
Це також порушує цікаве питання: чи стають підприємства ефективнішими завдяки технологіям, автоматизації, штучному інтелекту, кращому управлінню або певному поєднанню цих чинників?
Звіт не пояснює, які саме вдосконалення забезпечили це зростання. Було б передчасно пов’язувати його саме зі штучним інтелектом.
Але важливий і загальний принцип.
Економіка, здатна виробляти більше з тими самими ресурсами, має більше можливостей для зростання без такого ж сильного тиску на підвищення витрат.
І це підводить нас до інфляції.
Чому продуктивність може мати більше значення, ніж ви думаєте
Ось тут цифри стають особливо цікавими.
У третьому кварталі витрати на робочу силу в розрахунку на одиницю продукції знизилися на 0,7% у річному обчисленні.
Це економічний термін, який варто розуміти.
Витрати на робочу силу в розрахунку на одиницю продукції показують, скільки підприємство витрачає на працю, щоб виробити певний обсяг товарів або послуг.
Припустімо, підприємство платить працівникам більше, але вони також виробляють більше.
Якщо продуктивність зростає швидше, ніж оплата праці, витрати підприємства на робочу силу в розрахунку на одиницю продукції можуть фактично знизитися.
Саме це, по суті, й відбулося згідно з останнім звітом.
Погодинна оплата праці зросла на 2,9% у річному обчисленні, тоді як продуктивність зросла на 3,6%.
Результатом стало зниження витрат на оплату праці на одиницю продукції.
Чому це має хвилювати когось за межами економічного факультету?
Тому що зростання виробничих витрат може сприяти інфляції. Якщо підприємства працюватимуть ефективніше, вони можуть мати більше можливостей покривати підвищення заробітної плати, не перекладаючи всі ці витрати на споживачів.
Це не гарантує зниження цін. Підприємства ухвалюють рішення щодо ціноутворення з багатьох причин, а витрати на оплату праці на одиницю продукції все ще були на 2,4% вищими, ніж роком раніше.
Але стале зростання продуктивності могло б допомогти створити те, що вітали б ті, хто визначає економічну політику: економіку, у якій заробітна плата й обсяги виробництва можуть зростати без прискорення інфляції такими самими темпами.
Позичальникам варто стежити за такою можливістю.
То чому ж іпотечні ставки не знижуються автоматично?
Саме тут заголовки економічних новин можуть вводити в оману.
Цілком логічно припустити, що нижчі витрати на оплату праці та обнадійливі показники продуктивності мали б означати нижчу інфляцію, а згодом — і нижчі процентні ставки.
На жаль, іпотечний ринок влаштований не так просто.
Іпотечні ставки реагують на сукупність чинників, зокрема на очікування щодо майбутньої інфляції, економічне зростання, політику Федеральної резервної системи, дохідність казначейських облігацій США та стан ринку цінних паперів, забезпечених іпотекою.
Іноді хороші економічні новини насправді можуть зіграти проти позичальників, які сподіваються на нижчі ставки.
Ось чому.
Якщо економіка впевнено зростає, роботодавці зберігають чисельність своїх працівників, а споживачі продовжують витрачати кошти, інвестори можуть дійти висновку, що Федеральна резервна система має менше підстав швидко знижувати короткострокові процентні ставки.
Водночас очікування сильнішого економічного зростання можуть чинити висхідний тиск на дохідність довгострокових облігацій.
Іпотечні ставки тісно пов’язані з умовами на ринку облігацій, особливо на ринку цінних паперів, забезпечених іпотекою, а не встановлюються безпосередньо Федеральною резервною системою.
Тож той самий економічний звіт, який містить обнадійливі новини про продуктивність, може спричинити неоднозначну реакцію на фінансових ринках.
Хороші новини для економіки не завжди одразу означають хороші новини для іпотечних ставок.
Це одна з найважливіших відмінностей, яку варто розуміти покупцям житла.
А що з найманням працівників? Ситуація все ще розвивається.
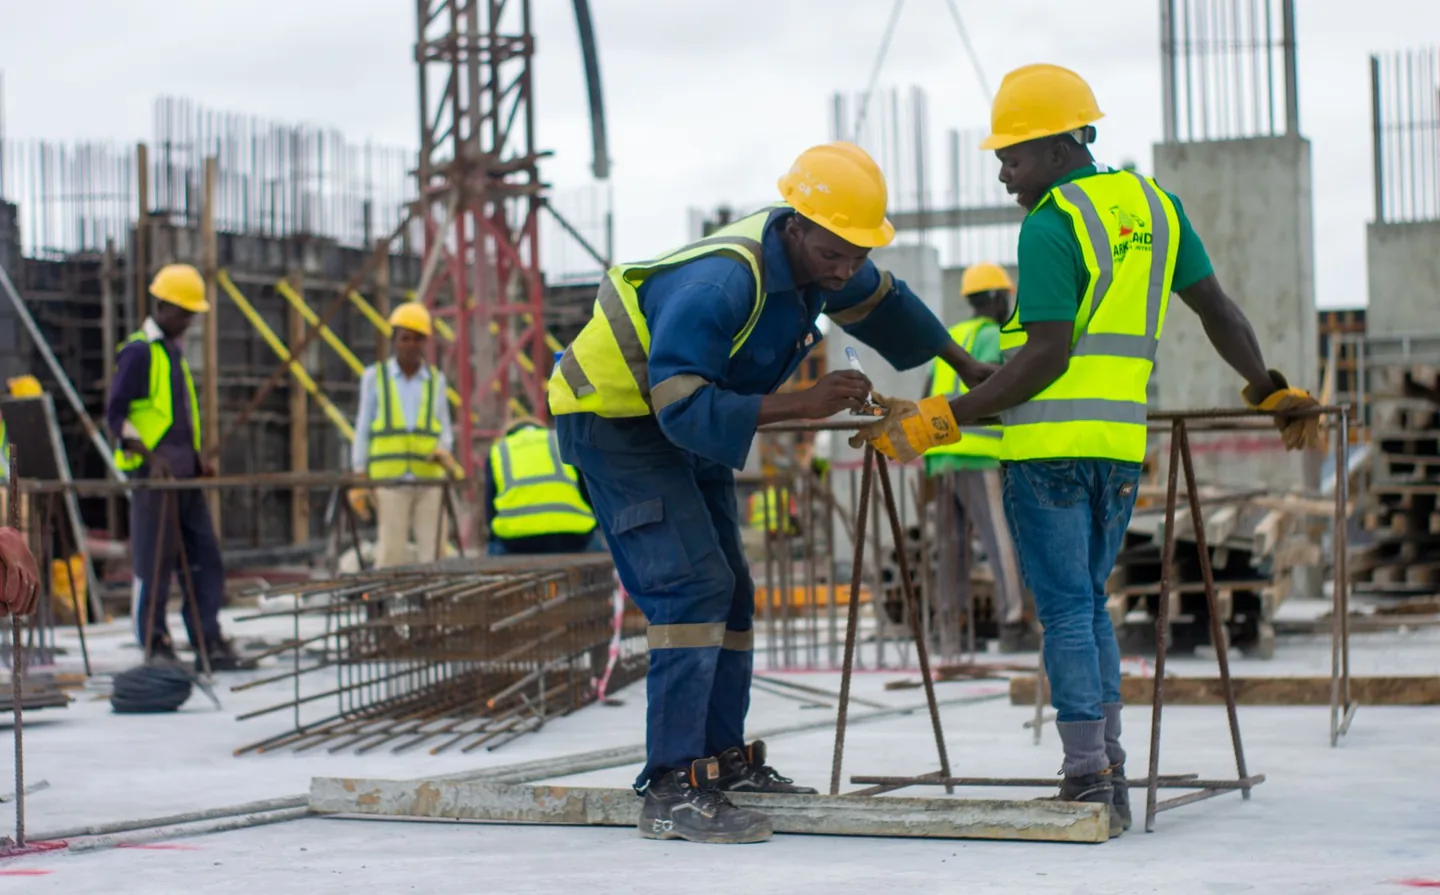
Опублікований у середу звіт ADP про зайнятість засвідчив, що, за оцінками, у жовтні приватні роботодавці створили 86 000 робочих місць.
Деякі галузі продемонстрували кращі результати, ніж інші.
У будівництві з’явилося приблизно 13 000 робочих місць, тоді як у сфері професійних і ділових послуг було втрачено 27 000.
Тим часом урядовий звіт за вересень про вакансії показав, що по всій країні було доступно приблизно 7,5 мільйона робочих місць.
Ці показники не обов’язково суперечать один одному.
Дані про вакансії свідчать про посади, які роботодавці намагаються заповнити. Звіти про зайнятість на основі платіжних відомостей оцінюють зміни в рівні зайнятості. Заявки на допомогу з безробіття допомагають зрозуміти масштаби звільнень і кількість отримувачів допомоги.
Кожен із цих показників вимірює окремий аспект ринку праці.
У сукупності вони вказують на економіку, яка й надалі створює можливості, але умови найму суттєво різняться залежно від галузі.
Наступні важливі дані з’являться в п’ятницю, 6 листопада, коли уряд, за планом, має оприлюднити звіт про зайнятість за жовтень.
Цей звіт має дати ще одне корисне уявлення про найм працівників, безробіття та заробітну плату.
Однак він усе одно не скаже нам точно, як змінюватимуться іпотечні ставки.
Жоден окремий економічний звіт не може цього передбачити.
Що це означає для покупців житла в районі Сакраменто?
Для тих, хто шукає житло в Роузвіллі, Рокліні, Фолсомі, Сакраменто чи навколишніх громадах, загальнонаціональні економічні дані дають змогу краще зрозуміти загальну ситуацію. Але вони не визначають, чи може людина дозволити собі конкретне житло.
Розгляньмо приклад двох покупців, які цікавляться тією самою нерухомістю.
Один із них має стабільну роботу, посильні щомісячні фінансові зобов’язання та достатньо заощаджень, щоб покрити початковий внесок, витрати на оформлення угоди й резерв на непередбачені обставини.
Інший ледве відповідає вимогам для отримання іпотеки, використовує майже всі наявні заощадження та розраховує на майбутнє рефінансування, щоб зробити щомісячний платіж посильним.
Обидва покупці мають справу з тією самою економічною ситуацією та тим самим іпотечним ринком.
Але фінансові рішення, які їм доводиться приймати, суттєво відрізняються.
Перший покупець може почуватися комфортно, купуючи житло, навіть якщо ставки ще деякий час залишатимуться високими.
Другий покупець може брати на себе значно більший ризик, особливо якщо очікуване рефінансування так і не стане вигідним або доступним за ціною.
Саме тому я раджу покупцям зосередитися на кількох речах, які вони справді можуть контролювати.
Починайте з розміру платежу, а не з ціни придбання.
Визначте, який розмір щомісячних витрат на житло без надмірного навантаження вписується у ваш бюджет. Врахуйте погашення основної суми кредиту, відсотки, податки на нерухомість, страхування житла, іпотечне страхування, якщо воно застосовується, та внески асоціації власників житла (HOA).
Порівняйте витрати на зниження відсоткової ставки.
Нижча ставка не обов’язково означає вигідніші умови. Якщо для її отримання потрібно сплатити тисячі доларів за дисконтні пункти, розрахуйте, скільки часу знадобиться, щоб щомісячна економія компенсувала ці початкові витрати.
Не розраховуйте на рефінансування як на обов’язкову умову доступності житла за ціною.
У майбутньому може з’явитися можливість рефінансування, але це не гарантовано. Ставки можуть не знизитися так, як очікується, а можливість рефінансування залежить від того, чи відповідатиме позичальник вимогам у майбутньому, а також від вартості нерухомості, умов кредиту та витрат.
Зберігайте свою фінансову гнучкість.
Після купівлі житла у вас має залишитися достатній фінансовий резерв на ремонт, непередбачені витрати або випадок переривання доходу.
Ці міркування набагато важливіші для вашого фінансового добробуту, ніж спроби передбачити наступне оголошення Федеральної резервної системи.
Загальна картина
Найцікавіше для мене в оприлюднених цього тижня звітах те, що вони не вкладаються чітко в єдину картину.
Рівень звільнень залишається відносно низьким, але кількість повторних заявок на допомогу з безробіття зросла.
Підприємства виробляють більше, залучаючи відносно небагато додаткової робочої сили.
Зростання продуктивності допомагає компенсувати витрати на оплату праці, але це не означає, що інфляція зникла.
І економіка продовжує створювати робочі місця, хоча можливості розподілені між галузями нерівномірно.
Тут є обнадійливі новини, але водночас існують обґрунтовані причини зберігати обережність.
Для ринку житла головний висновок полягає не в тому, що ставки за іпотечними кредитами ось-ось знизяться або що покупцям житла потрібно поспішати.
Річ у тім, що економіка може покращуватися за деякими важливими показниками, але не кожне домогосподарство одразу відчуває ці переваги.
Якщо ви плануєте придбати житло, найкорисніше запитання полягає не в тому, чи зможете ви спрогнозувати іпотечну ставку наступного місяця.
А в тому, чи відповідають саме житло, структура фінансування та щомісячний платіж вашій фінансовій ситуації сьогодні.
Це набагато надійніша основа для довгострокового рішення.
Nick's Lending | Сакраменто, Пласер, Ель-Дорадо та прилеглі громади Північної Каліфорнії
Економічні показники відображають інформацію, оприлюднену станом на 5 листопада 2026 року. Оцінки стану ринку праці можуть бути переглянуті. Іпотечні ставки та умови фінансування залежать від позичальника, об’єкта нерухомості, кредитної програми й ринкових умов.
Джерела
- Міністерство праці США: щотижневі заяви на отримання допомоги зі страхування на випадок безробіття, 5 листопада 2026 року (нова вкладка)
- Бюро статистики праці: продуктивність і витрати, третій квартал 2026 року (нова вкладка)
- ADP: національний звіт про зайнятість за жовтень 2026 року (нова вкладка)
- Бюро статистики праці: вакансії та плинність робочої сили за вересень 2026 року (нова вкладка)