Nick’s Lending.Placer County
Español

Explorar

Explora Nick’s Lending

Tesoro a 10 añosRendimiento · 29 de octubre de 20264.980%
Tasas al 29 de octubre de 2026Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.
Llamar

Tu próximo paso / Escenarios reales

Escenarios reales

Mi negocio gana dinero. ¿Por qué mis declaraciones de impuestos muestran muy poco para la hipoteca?

Respuesta breve

Separa los ingresos reales del negocio de las transferencias y el dinero prestado antes de comparar un préstamo con estado de cuenta bancario.

Ir a una sección
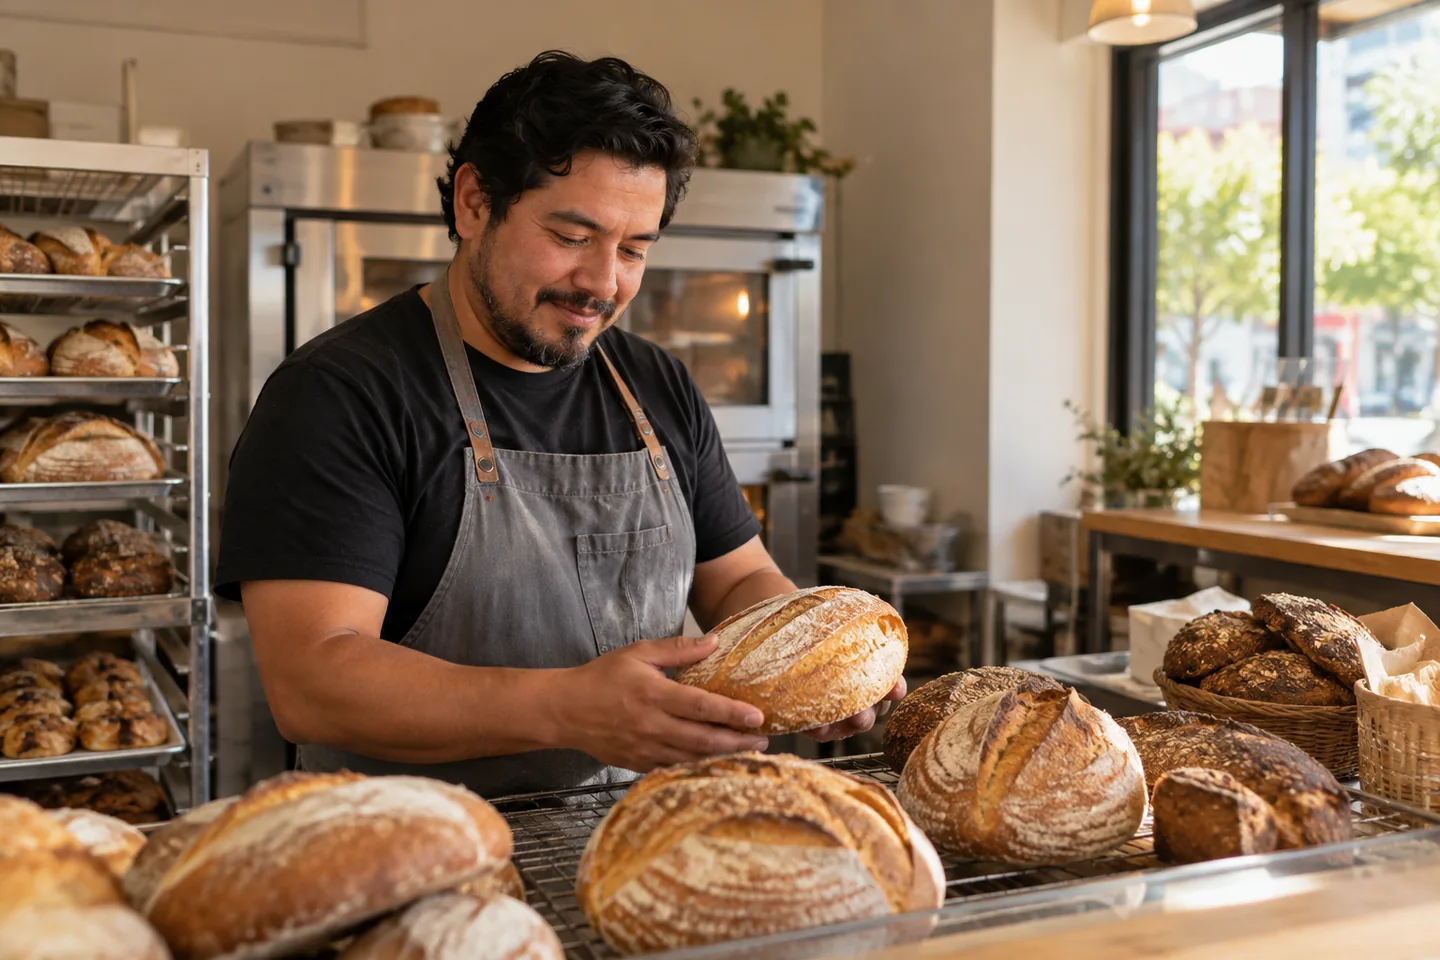
Imagen ilustrativa de una persona dueña de una panadería revisando el pan recién hecho
Imagen ilustrativa. No es una foto de las personas mencionadas.

Le pregunté a un contacto de préstamos si un programa basado en estados de cuenta bancarios podría ayudar cuando los ingresos según la declaración de impuestos no parecían respaldar la hipoteca.

Esa era una forma diferente de investigar el préstamo, todavía no era una aprobación.

Antes de elegir otro programa, quiero entender por qué el primer cálculo se queda corto.

Empieza por los ingresos que ya se están contando

Pide al equipo hipotecario que explique el cálculo basado en las declaraciones de impuestos. ¿Qué ingresos del negocio se incluyen? ¿Qué ajustes se permiten? ¿Los salarios se están contando por separado o dos veces?

Los ingresos brutos, las ganancias sujetas a impuestos y el dinero disponible para pagar tu hipoteca son cifras distintas.

Tus registros fiscales deben reflejar con precisión la actividad del negocio. Trabajamos con esos datos y, cuando hace falta, con tu profesional de impuestos.

Los depósitos no son automáticamente ingresos

Aquí hay un ejemplo hipotético:

  • Total depósitos comerciales: $24,000
  • Menos transferencias de otra cuenta: $5,000
  • Menos dinero de un préstamo comercial: $4,000
  • Monto restante por revisar antes de los gastos: $15,000

Esos $15,000 no son un cálculo de ingresos terminado. Todavía necesitamos saber qué representan los depósitos, qué gastos se aplican y cuánto del negocio posees. Un mes tampoco establece el historial de estados requerido.

Mover el mismo dinero entre cuentas no crea más ingresos.

Pregunta cómo funciona el programa basado en estados de cuenta bancarios

Yo pediría cinco cosas:

  1. El período completo de estados de cuenta que se requiere.
  2. Qué depósitos son elegibles y cuáles están excluidos.
  3. Cómo se calculan los gastos comerciales.
  4. Cómo se consideran la participación en el negocio y los otros ingresos.
  5. Qué efectivo debe quedar después del cierre.

Esa última pregunta importa tanto para tu hogar como para el negocio. La nómina, el inventario y los impuestos siguen teniendo que pagarse.

Compara más que el nuevo monto del préstamo

Una hipoteca basada en estados de cuenta bancarios puede ofrecer otra vía. Aun así, debemos comparar la tasa, la APR, los cargos, el pago, el efectivo necesario y las reservas con las demás opciones disponibles.

No quiero que una cifra de ingresos más alta desvíe la atención de un pago que dificulte mantener el negocio.

El préstamo adecuado debe ajustarse a tu forma de ganar dinero y a la vida que esos ingresos deben sostener.

Este ejemplo se basa en una discusión real sobre una hipoteca, con la información identificativa eliminada. Todos los números son ilustrativos y no representan términos actuales de préstamo ni un compromiso de otorgar crédito. Los programas de préstamos, las tasas de interés, los valores de la propiedad y la calificación del prestatario varían.
Fuentes y lecturas adicionales

Sigue explorando

La propiedad de alquiler califica para un préstamo DSCR. ¿Es una buena inversión para ti?¿Puedo usar valor neto de la vivienda para comprar una propiedad de alquiler?¿Puede el alquiler de un nuevo inquilino ayudarme a calificar para un préstamo con valor neto de la vivienda?

Contexto y supuestos de las tasas

Referencias de tasas correspondientes a una fecha específica; no son una cotización en tiempo real. Consulta la fecha de vigencia de las tasas que aparece junto a las cifras. Revisa a continuación los supuestos específicos de cada producto.

Referencias correspondientes a las fechas indicadas, no cotizaciones en tiempo real. Las tasas a 15 años y de FHA/VA se estiman mediante modelos; la tasa porcentual anual (APR) de FHA/VA no incluye todos los costos.

Tasa fija a 30 años

Tasa 7.161% · APR 7.232%

* Préstamo convencional para compra de vivienda a 30 años con tasa fija. Precio de compra de $650,000. Monto del préstamo de $455,000. Pago inicial de $195,000 (30%). Relación préstamo-valor (LTV) del 70%. Puntaje de crédito representativo de 780. Vivienda unifamiliar en California ocupada por su propietario. 360 pagos mensuales. Período de bloqueo de tasa de 30 días.

Condiciones mostradas a la par: 0.000 puntos de descuento y $0 de crédito del prestamista. El pago estimado de capital e intereses es de $3,076.48 al mes. El pago no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de la asociación de propietarios (HOA), contribuciones especiales ni otros cargos relacionados con la propiedad. El pago mensual total real será mayor. No se incluye seguro hipotecario porque este ejemplo supone una relación préstamo-valor (LTV) del 70%.

La tasa porcentual anual (APR) ilustrativa supone $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800. La APR real y los costos de cierre dependen de los términos finales del préstamo y de qué cargos se consideran cargos financieros según la legislación aplicable. La tasa, la APR, los cargos y la disponibilidad están sujetos a cambios hasta que se bloquee la tasa. Todos los préstamos están sujetos a requisitos de crédito, ingresos, activos, propiedad, tasación, evaluación de riesgo crediticio y del programa.

Ejemplo al 29 de octubre de 2026 a las 6:35 a. m., hora del Pacífico. Esto no constituye una aprobación, oferta, garantía ni compromiso de otorgar un préstamo.

Tasa fija a 15 años

Tasa 6.411% · APR 6.523%

Estimación provisional para un préstamo a 15 años con tasa fija al 2026-10-29: 0.750 puntos porcentuales por debajo de la referencia convencional a 30 años. No corresponde a condiciones de un prestamista obtenidas de una fuente independiente.

Compra ilustrativa: precio de $650,000, préstamo de $455,000, pago inicial de $195,000 (30%), relación préstamo-valor (LTV) del 70% y puntaje de crédito de 780. Vivienda unifamiliar en California ocupada por su propietario; 180 pagos mensuales; se supone un bloqueo de tasa de 30 días.

Con 0.000 puntos y $0 de crédito del prestamista, el pago estimado de capital e intereses es de $3,941.31 al mes. Se excluyen impuestos, seguros, cuotas de la asociación de propietarios (HOA) y otros cargos de la propiedad; el pago total será mayor.

La APR calculada mediante un modelo utiliza $3,200 en cargos financieros pagados por adelantado y un monto financiado de $451,800 durante 180 meses. Esto es una estimación, no una oferta ni un compromiso. Las tasas reales, la APR y la elegibilidad requieren una evaluación individual.

FHA · Tasa fija a 30 años

Tasa 6.991% · APR calculada mediante un modelo 7.061%

Referencia de mercado calculada mediante un modelo para préstamos FHA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

VA · Tasa fija a 30 años

Tasa 6.839% · APR calculada mediante un modelo 6.908%

Referencia de mercado calculada mediante un modelo para préstamos VA a 30 años, tomada del correo electrónico de la mañana del 2026-10-29. No es una cotización de un prestamista.

El correo electrónico aplica un modelo ilustrativo de APR común a los programas. No proporciona un escenario completo de un prestatario para cada programa específico.

Este modelo no determina el seguro hipotecario ni los cargos de financiamiento específicos de cada programa. No es una cotización de APR de FHA o VA que incluya todos los costos.

Solicita una tasa, una APR, un pago y costos específicos del programa personalizados antes de decidir si obtener un préstamo.

Ver la fuente de datos

Bono del Tesoro a 10 años · Rendimiento · 29 de octubre de 2026 · 4.980%