Una guía para planificadores financieros sobre la capacidad de endeudamiento, los costos, las necesidades de efectivo y las preguntas familiares a abordar primero.
Una factura de teléfono, una compra financiada y un registro para construir crédito pueden requerir tratamientos diferentes. Aquí está lo que le pido al prestamista que verifique.
Asegúrate de que se elimine el préstamo del auto anterior y se incluya el pago de reemplazo correcto antes de confiar en tu presupuesto para comprar una casa.
El número de unidades de la propiedad que se pueda acreditar puede cambiar las opciones de préstamo, sus tasas y costos, y el uso de los ingresos por alquiler.
La autorización para firmar y la identificación del prestatario son cuestiones distintas. Dale a la familia una lista clara de los requisitos para ambas.
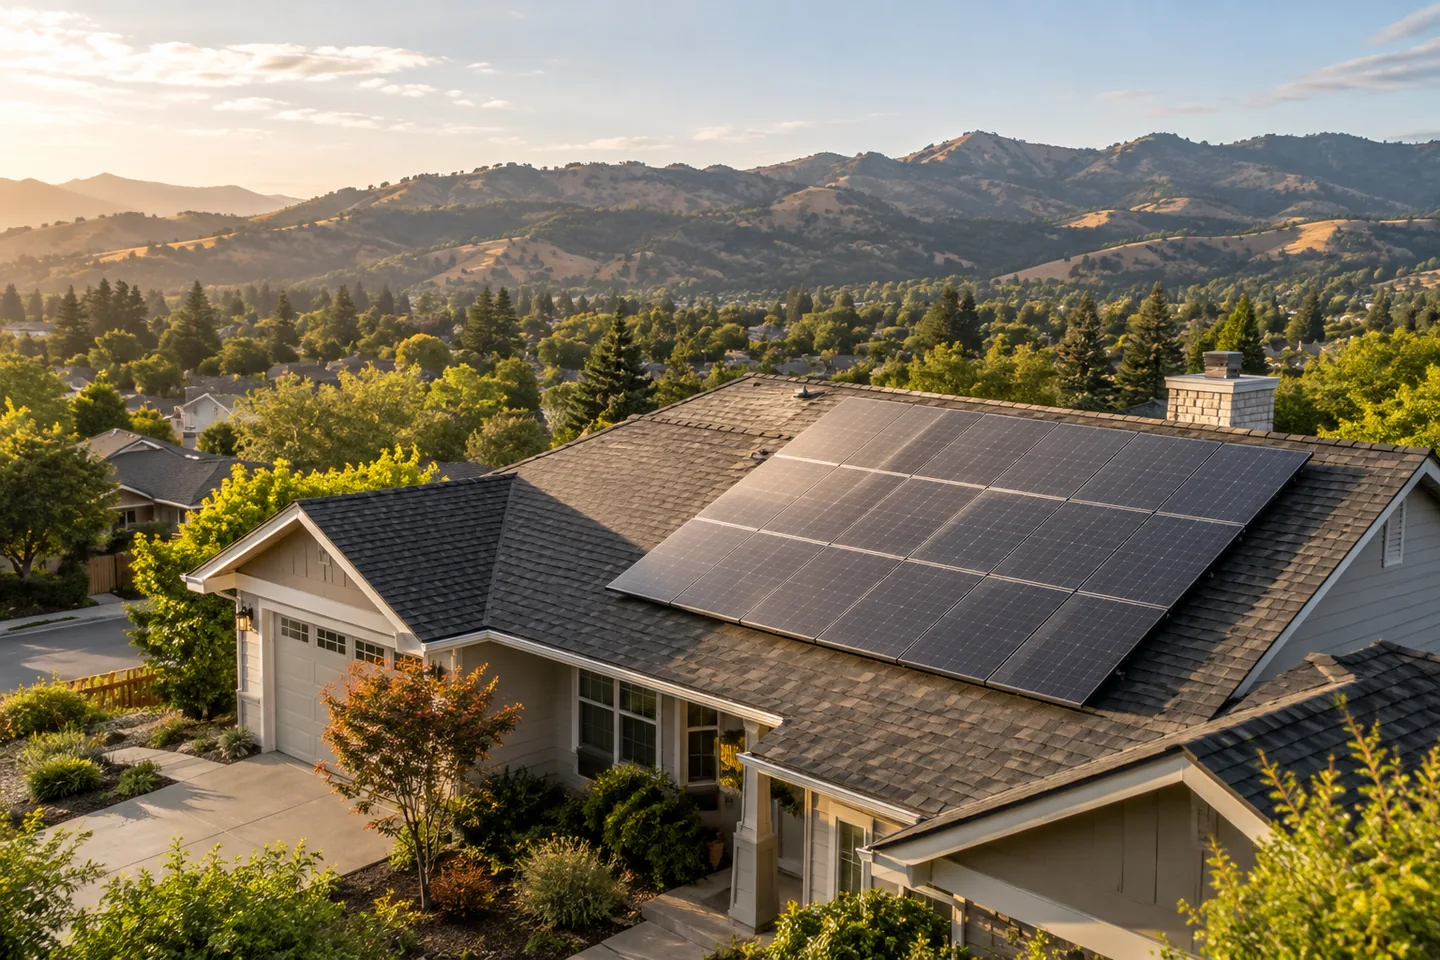
Comienza con el contrato solar: la propiedad, el financiamiento, los arrendamientos y los acuerdos de energía pueden generar diferentes preguntas para el préstamo.
Una propiedad de alquiler puede cubrir el pago de vivienda que calcula el prestamista y aun así no generar lo suficiente para cubrir todos los gastos de tenerla. Aquí están los cálculos.
Compara primero las líneas del estado de cuenta. Los impuestos, el seguro, los cambios en las tasas y la actividad de la línea de crédito pueden afectar la factura de manera diferente.
Compara las opciones en conjunto, teniendo en cuenta el préstamo más grande, la tasa más baja, el seguro hipotecario y el efectivo que queda después del cierre.
La hipoteca existente, el nuevo segundo préstamo y el cambio de titularidad requieren una secuencia de cierre que puedan aceptar todas las partes pertinentes.
Cómo parto de una compra de participación de $140,000 y calculo hacia atrás para determinar el efectivo que realmente queda después de los costos del préstamo, las deudas y los impuestos.
Averigua si el historial de pagos de otra persona puede ayudarte a calificar, sin confundirlo con quedar libre de responsabilidad por el préstamo anterior.
Coordina la compra de la participación de tus familiares, la transferencia de titularidad y los ingresos de jubilación verificados antes de contar con un refinanciamiento.
Primero define el pago total al que quieres llegar; después calcula cuánto tendrías que abonar al saldo y confirma qué permite el administrador del préstamo.
La inflación del PCE de julio se mantuvo elevada, mientras que los ingresos, los pedidos de bienes duraderos y el crecimiento revisado del segundo trimestre definieron el escenario del mercado el miércoles.
Las ventas de viviendas nuevas en julio se estimaron a un ritmo anualizado de 607,000 unidades, ya que la oferta disponible alcanzó los 9.6 meses, mientras que un rendimiento del Tesoro a 10 años del 4.70% y un calendario económico completo configuran el panorama de las tasas.
El rendimiento del bono del Tesoro a 10 años cerró el lunes en 4.70%, las acciones estadounidenses terminaron con resultados mixtos y los promedios hipotecarios representativos siguieron por encima de los valores de referencia del 17 de agosto, antes de los datos de ventas de viviendas nuevas, pedidos de bienes duraderos, GDP y Jackson Hole.
La observación convencional representativa fue del 6.698%, mientras que el cierre del Tesoro del 19 de agosto situó el rendimiento a 10 años en 4.65% y el rendimiento a 30 años en 5.19%.
La tasa convencional representativa promedió 6.750%, mientras que los inicios de construcción de viviendas cayeron en julio y la presión del mercado de bonos mantuvo la cautela en el panorama hipotecario.
El último cierre oficial del Tesoro a 10 años fue del 4.68% el 14 de agosto y la tasa convencional representativa actual promedia 6.743%, ya que los titulares sobre el petróleo coinciden con rendimientos más altos a largo plazo.
El bono del Tesoro a 10 años terminó el viernes en 4.68%, mientras que la última tasa representativa convencional promedia 6.653% antes de los datos clave de vivienda y actas de la Reserva Federal.
Las ventas minoristas de julio cayeron 0.6%, los precios subyacentes al productor aumentaron 0.4%, y el último promedio representativo de la tasa convencional es 6.653%.
Las ventas minoristas de julio cayeron un 0.6% a $763.6 mil millones, el rendimiento del bono del Tesoro a 10 años bajó hasta cerca del 4.62% y la tasa convencional representativa de hoy es del 6.73%.
Los precios al productor de julio no cambiaron, una medida subyacente subió un 0.4%, el Tesoro a 10 años estaba cerca del 4.67% y el último índice diario convencional fue del 6.74%.
La inflación de julio coincidió con las previsiones, el Tesoro a 10 años se mantuvo cerca del 4.67%, y los últimos índices hipotecarios diarios fueron: 6.79% convencional, 6.31% FHA y 6.32% VA.
El petróleo volvió a subir y el rendimiento del bono del Tesoro a 10 años se situó cerca de 4.73% antes del informe de inflación del miércoles, creando un panorama matutino menos favorable para las tasas y los costos hipotecarios.
El empleo en nómina cayó en 23,000 puestos en julio y las cifras de meses anteriores se revisaron a la baja. El rendimiento del bono del Tesoro a 10 años cerró el viernes en 4.65%, mientras que los informes de CPI y PPI de esta semana representan la próxima gran prueba para las tasas hipotecarias.
Las nóminas cayeron en 23,000 en julio, los meses anteriores fueron revisados a la baja y el crecimiento salarial se enfrió. Los rendimientos del Tesoro bajaron a medida que los mercados redujeron las expectativas de endurecimiento monetario a corto plazo, un movimiento favorable para las tasas combinado con un panorama laboral menos tranquilizador.
Las solicitudes iniciales de desempleo se mantuvieron históricamente bajas mientras que las solicitudes continuadas aumentaron, la productividad mejoró y los costos laborales permanecieron contenidos. Esta combinación ayudó a los bonos en el margen, pero las altas tasas hipotecarias siguieron frenando la demanda de vivienda.
La actividad en servicios de julio se mantuvo firme mientras el empleo se contraía y la presión sobre los precios aceleraba. El Tesoro mantuvo estables los tamaños de las subastas, dejando a los mercados hipotecarios con un alivio modesto, pero sin una señal clara de que la inflación esté bajo control.
HUD abrió una solicitud de información sobre la actualización de los requisitos mínimos para propiedades unifamiliares que llevan mucho tiempo vigentes.
CalHFA ha publicado novedades sobre Dream For All, refinanciamiento, viviendas prefabricadas, límites de ingresos y un programa de UC con participación en la plusvalía.
Un punto de partida práctico para revisar la elegibilidad, el derecho a la garantía VA, las necesidades de efectivo, lo que se espera de la propiedad y la coordinación del equipo.
Cómo preparar la información sobre activos, ingresos, reservas, participaciones en empresas y características de la propiedad para la evaluación de un préstamo de mayor monto.
Una guía para decidir entre el acceso a crédito renovable y un desembolso fijo, considerando la estabilidad de los pagos y la conservación de la primera hipoteca existente.
El petróleo cayó bruscamente por posibles avances en el Estrecho de Ormuz, mientras que datos comerciales y de contratación más débiles ayudaron a los bonos a largo plazo, incluso cuando Palantir y Caterpillar mostraron que la inversión en IA seguía siendo poderosa.
El agua, los sistemas sépticos, los pozos, el acceso, la energía, los acuerdos solares y las construcciones auxiliares pueden influir tanto en la debida diligencia como en el financiamiento.
Una lista práctica de preguntas para compradores y profesionales inmobiliarios, antes de que el vínculo emocional con una propiedad dificulte las decisiones.
El seguro, los servicios públicos, el riesgo de incendios forestales, los desplazamientos habituales, los impuestos y el estado de la propiedad pueden variar mucho entre comunidades cercanas.
La diplomacia eliminó parte de la prima de guerra del petróleo, mientras que los rendimientos de los bonos del Tesoro a 10 y 30 años se mantuvieron lo suficientemente altos como para restringir la asequibilidad hipotecaria.
Un julio agitado terminó con petróleo al alza, gasolina cara y resultados empresariales tecnológicos muy dispares, mientras los rendimientos a largo plazo mantuvieron la presión sobre la vivienda.
Las fuertes ganancias de la inteligencia artificial elevaron las acciones, pero el mercado de bonos consideró que la decisión dividida de mantener las tasas de la Fed no era una protección suficiente contra la inflación.
Una decisión de 9 a 3, un aumento del 7.3% en el crudo Brent y una subida del Tesoro a 10 años al 4.68% negaron a la vivienda el alivio que implicaba la palabra 'hold' (mantener).
La energía retrocedió por debajo de su reciente máximo, mientras que las acciones tecnológicas y el riesgo de suministro en Oriente Medio mantuvieron inestables las condiciones financieras un día antes del anuncio de la Fed.
El WTI cerró en $82.61, las acciones se dividieron y los inversores asignaron probabilidades significativas a una subida de tasas antes de la decisión de la Reserva Federal.
El financiamiento a largo plazo siguió siendo caro, mientras un importante acuerdo de software gubernamental mostró que la inversión en ciertos sectores seguía siendo fuerte antes de la reunión de la Fed.
El crudo de West Texas se ubicó cerca de $90.50 mientras que el rendimiento a 10 años alcanzó su nivel más alto del año, combinando presión inflacionaria con menor asequibilidad hipotecaria.
Un nuevo choque energético empujó al alza los rendimientos a largo plazo y la presión hipotecaria, mientras que las ganancias de Alphabet mantuvieron vivo el debate sobre inversiones en inteligencia artificial.
El mayor constructor de viviendas de Estados Unidos mostró que el interés del comprador podría seguir siendo real mientras las altas tasas hipotecarias, los incentivos y la asequibilidad restringen las transacciones.
Conoce qué cónyuges sobrevivientes podrían ser elegibles para un préstamo hipotecario VA, cómo funciona el proceso del COE y qué necesita revisar todavía el prestamista.
Compara el refinanciamiento VA IRRRL y el refinanciamiento VA con retiro de efectivo. Revisa qué preguntas importan sobre el préstamo existente, la ocupación, la tasación, el valor neto de la vivienda, el costo y el beneficio.
Encuentra las vías oficiales para el Native American Direct Loan, las subvenciones de VA para adaptar viviendas y la ayuda de VA cuando se dificulta pagar la hipoteca.
Conoce cómo funciona un préstamo VA de refinanciamiento con reducción de tasa de interés, quién podría ser elegible, cuánto cuesta y cómo evaluar el beneficio real.
Conoce cómo funciona el cargo de financiamiento VA, quién puede estar exento, los porcentajes actuales, qué se puede financiar y qué costos de cierre pueden seguir correspondiendo.
Entiende el derecho completo y restante a la garantía VA, cómo volver a usar el beneficio VA, cómo restablecerlo y cuándo siguen importando los límites de préstamo del condado.
Conoce quién podría calificar para un préstamo hipotecario VA, qué indica un Certificado de Elegibilidad y cómo solicitar un COE sin confundirlo con la aprobación del préstamo.
Conoce cómo un refinanciamiento VA con retiro de efectivo puede permitirte acceder al valor neto de tu vivienda o reemplazar una hipoteca que no sea VA, y qué preguntas debes considerar sobre la tasación, la ocupación, el costo y la aprobación.
Mira cómo funciona comprar una casa con un préstamo respaldado por el VA, desde el COE y la planificación presupuestaria hasta la oferta, la tasación, la evaluación del préstamo y el cierre.
Entiende qué hace una tasación VA, en qué se diferencia de una inspección de vivienda, qué sucede si el valor es bajo o se requieren reparaciones y qué viviendas podrían ser elegibles.
Conoce los beneficios, los requisitos de elegibilidad, los costos y las opciones de compra y refinanciamiento de los préstamos hipotecarios VA. Obtén respuestas claras de Nick Cunningham, NMLS #907393.
Sigue el proceso de la segunda hipoteca desde la primera conversación hasta las divulgaciones, la revisión de la propiedad, la evaluación del préstamo, el cierre y la administración.
Usa una guía equilibrada para comparar la meta, el pago, el tiempo, tu capacidad de afrontar imprevistos y las alternativas antes de pedir un préstamo con tu vivienda como garantía.
Compara una HELOC y un préstamo sobre el valor neto de la vivienda para reparaciones o remodelaciones, considerando los plazos del proyecto, los desembolsos por etapas, los sobrecostos, los pagos y los riesgos.
Conoce cómo funciona un préstamo sobre el valor neto de la vivienda con un desembolso único, qué resuelve y qué no resuelve un pago fijo y cómo se compara con una HELOC o un refinanciamiento.
Conoce cómo funcionan los períodos de disposición y de pago de una HELOC, por qué pueden cambiar las tasas y los pagos, qué cargos pueden aplicarse y cuándo puede restringirse el acceso al crédito.
Conoce qué cambia al convertir otras deudas en deuda garantizada por tu vivienda. Compara el nuevo plazo, el costo total, el pago, el plan para las cuentas anteriores y las alternativas.
Revisa los cargos de una segunda hipoteca, los cambios de pago, el riesgo de restricciones de acceso a una HELOC, las precauciones fiscales, el derecho de rescisión y el riesgo de ejecución hipotecaria de una deuda garantizada por tu vivienda.
Compara tres formas de pedir un préstamo sobre el valor neto de tu vivienda, incluyendo qué sucede con la primera hipoteca, la estructura de pagos, los cargos y la flexibilidad futura.
Compara HELOC, préstamos sobre el valor neto de la vivienda y refinanciamientos. Conoce qué cambia una segunda hipoteca, cuánto cuesta y qué riesgos debes considerar al decidir.
Asistencia hipotecaria previa a la oferta para agentes de bienes raíces en California: adecuación de la propiedad, precio, créditos, tasación, cronograma, llamadas al prestamista y supuestos de financiamiento.
Una revisión práctica del financiamiento para agentes de bienes raíces que listan propiedades en California: preguntas al prestamista, términos de la oferta, mitos sobre el programa, adecuación de la propiedad, tasación, créditos y comunicación.
Guía para agentes de bienes raíces sobre HECM para Compra: contribución del comprador, adecuación de la propiedad, planificación de la oferta, obligaciones continuas, preguntas familiares y revisión temprana de escenarios.
Un plan claro de comunicación hipotecaria para agentes de bienes raíces en California, desde la aceptación de la oferta hasta la tasación, las condiciones, las cifras de cierre y el desembolso.
Una guía práctica para que los agentes inmobiliarios de California compartan información sobre el financiamiento del comprador: metas, pagos que se ajusten al presupuesto, efectivo para el cierre, etapas de revisión, documentos y preguntas sobre la propiedad.
Soporte hipotecario práctico para agentes de bienes raíces en California: preparación del comprador, conversaciones sobre ofertas, actualizaciones de transacciones, preguntas del lado del vendedor y recursos locales.
La visión de tasas altas por más tiempo del director ejecutivo de Bank of America chocó con el alivio en los precios del petróleo y un calendario de políticas cargado, dejando a los mercados hipotecarios a la defensiva.
Respuestas claras a las preguntas de los compradores por primera vez sobre crédito, pagos iniciales, preaprobación, asistencia, pagos mensuales, ofertas y cierre.
Conoce cómo los ingresos, las deudas, el crédito, los impuestos, el seguro, las cuotas de HOA y lo que tú consideras cómodo determinan un pago asequible para tu primera vivienda en California.
Mira el proceso de compra de vivienda por primera vez desde el presupuesto y la preaprobación hasta las ofertas, la evaluación del préstamo, la revisión final, la firma y el cierre.
Compara, en lenguaje sencillo, las opciones de préstamos convencionales, FHA, VA, USDA y con programas de asistencia. Conoce las ventajas y desventajas que debes considerar antes de elegir.
Conoce cómo puede funcionar la asistencia para el pago inicial en California, qué requisitos de elegibilidad y devolución de fondos revisar y cómo Nick ayuda a comparar la estructura completa del préstamo.
Conoce cuánto podrían necesitar quienes compran por primera vez para el pago inicial, los costos de cierre, los gastos prepagados y las reservas, y de qué fuentes pueden provenir esos fondos.
¿Vas a comprar tu primera casa en California? Nick Cunningham explica con palabras sencillas cómo evaluar tu presupuesto, el pago inicial, las opciones de préstamo, la asistencia y cada paso del proceso.
El WTI cerró su mejor semana en meses cerca de $82, mientras los rendimientos del Tesoro a corto plazo siguieron siendo restrictivos, obligando al sector de vivienda a sopesar una demanda sólida frente a un nuevo impacto energético.
La actividad manufacturera regional aumentó mucho más de lo esperado, mientras el petróleo por debajo de $80 ofreció una señal de inflación en sentido contrario, dejando al sector de vivienda con una jornada de señales mixtas.
Los rendimientos del Tesoro bajaron tras indicios de una inflación más moderada, dando una dirección más favorable a los mercados hipotecarios sin demostrar que la tendencia de más largo plazo hubiera cambiado.
El presidente de la Reserva Federal señaló los elevados costos hipotecarios y la debilidad del sector de vivienda junto con un firme compromiso de controlar la inflación, mientras las propuestas para aumentar la oferta destacaron cuánto tardan las viviendas nuevas en llegar a los compradores.
La inflación de la energía volvió, el KOSPI de Corea del Sur cayó 8.95% y el modesto crecimiento minorista en Estados Unidos dejó a los mercados hipotecarios equilibrando la presión de precios contra el riesgo global.
Una oferta extranjera récord, una demanda de viajes resistente, el petróleo contenido y un Tesoro a 10 años cerca del 4.57% hicieron que el 10 de julio fuera un estudio sobre inversión fuerte y costos de financiamiento persistentes.
Compara las razones por las que un HECM podría ayudar, las situaciones en las que podría no ser adecuado y las alternativas que conviene evaluar juntas.
Conoce cómo un HECM utiliza el valor neto de la vivienda, cómo crece el saldo, de qué formas se pueden recibir los fondos, qué gastos siguen pagando los propietarios y cuándo se devuelve el préstamo.
Conoce cómo los compradores elegibles de 62 años o más pueden combinar fondos personales con un HECM para comprar una residencia principal y conservar más efectivo disponible.
Ayuda a tu madre o padre a evaluar un HECM sin decidir por esa persona. Conoce qué preguntar sobre la vivienda, los costos, las protecciones del cónyuge, la administración del préstamo y la herencia.
Apoyo hipotecario para contadores públicos (CPA) que revisan los fondos de préstamos HECM, intereses, cargos por propiedad, liquidez, documentación y coordinación con clientes.
Prepárate para la asesoría sobre hipotecas inversas aprobada por HUD y sigue el proceso del HECM a través de la tasación, la evaluación del préstamo, el cierre y la administración.
Entiende los costos de cierre de un HECM, el crecimiento del saldo del préstamo, los gastos de la propiedad, las reglas de ocupación, la protección de responsabilidad limitada a la vivienda y las preguntas que las familias deben hacer.
Aprende cómo funciona una hipoteca inversa HECM asegurada por la FHA, cuánto cuesta, qué deben seguir pagando los propietarios y cuándo otra opción puede ser más adecuada.
Entiende quién es el propietario del sistema, cómo pueden cambiar los pagos, qué obras necesita el techo y cuáles son las responsabilidades al vender la vivienda antes de comprometerte.