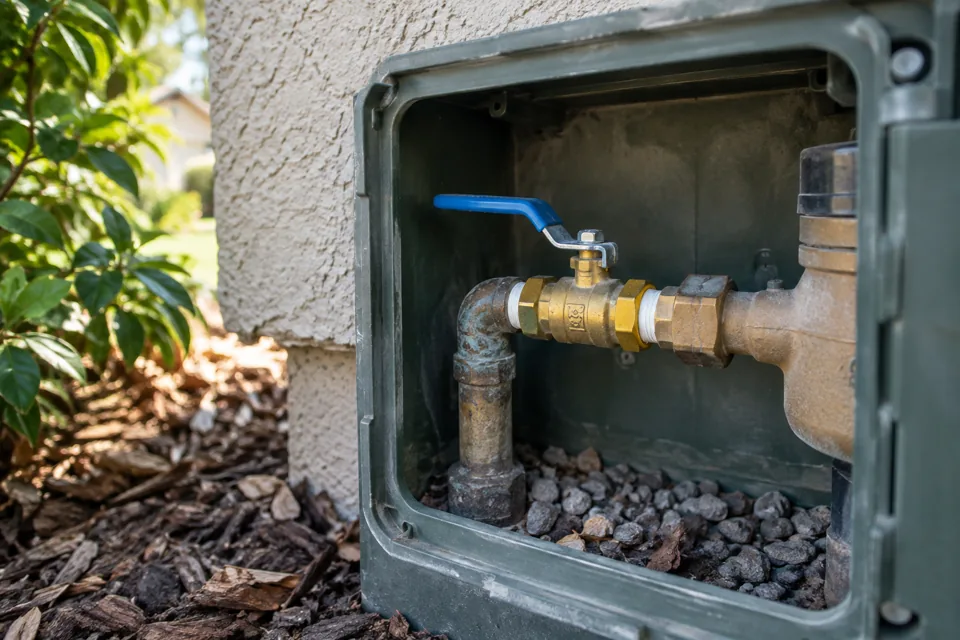
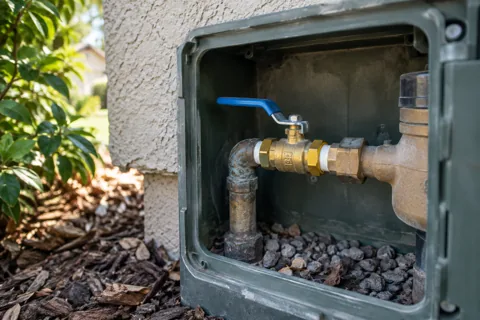
Монітори витоків з AI можуть вивчати звички вашого домогосподарства щодо споживання води. Перш ніж обрати автоматичне перекриття, запитайте про встановлення, періоди навчання й захист без підключення до мережі.
Покупець у Roseville з доходом $120,000 і кредитним балом 680 порівнює орендний дохід дуплексу, початкові внески за FHA та звичайною іпотекою й вимоги до проживання.
Почніть із договору щодо сонячної системи. Власність, фінансування, оренда та договори купівлі електроенергії можуть створювати різні питання для кредиту.
Дізнайтеся, чи може історія платежів іншої людини допомогти вам відповідати кредитним вимогам, не плутаючи це зі звільненням від зобов’язань за старим кредитом.
Інфляція PCE за липень залишалася підвищеною, а доходи, замовлення товарів тривалого користування та переглянуте зростання за другий квартал визначали ринковий фон середи.
Продажі нових будинків у липні оцінено в 607,000 у річному перерахунку, а доступна пропозиція сягнула 9.6 місяця; водночас дохідність 10-річних казначейських облігацій 4.70% і насичений економічний календар формують тло ставок.
Дохідність 10-річних казначейських облігацій закрилася в понеділок на 4.70%, акції США (U.S.) завершили торги неоднорідно, а репрезентативні іпотечні середні залишалися вище рівня 17 серпня перед продажами нових будинків, замовленнями довготривалих товарів, GDP і Jackson Hole.
Репрезентативне значення Conventional становило 6.698%, а на закритті ринку Treasury 19 серпня дохідність 10-річних облігацій становила 4.65%, а 30-річних — 5.19%.
Репрезентативна ставка Conventional у середньому становила 6.750%, тоді як кількість розпочатих будівництв житла в липні знизилася, а тиск ринку облігацій підтримував обережні настрої щодо іпотеки.
Остання офіційна 10-річна дохідність Treasury на закриття 14 серпня становила 4.68%, а поточна репрезентативна ставка Conventional у середньому — 6.743%, коли нафтові новини збігаються з вищою довгостроковою дохідністю.
Дохідність 10-річних казначейських облігацій завершила п’ятницю на 4.68%, а остання репрезентативна середня ставка звичайних кредитів становить 6.653% перед важливими житловими даними та протоколом Федеральної резервної системи.
Роздрібні продажі в липні впали на 0.6%, базові ціни виробників зросли на 0.4%, а остання репрезентативна ставка Conventional у середньому становить 6.653%.
Роздрібні продажі в липні впали на 0.6% до $763.6 мільярда, дохідність 10-річних Treasury знизилася приблизно до 4.62%, а сьогоднішня репрезентативна ставка Conventional становить 6.73%.
Ціни виробників у липні не змінилися, базовий показник зріс на 0.4%, дохідність 10-річних Treasury була близько 4.67%, а останній щоденний індекс Conventional становив 6.74%.
Липнева інфляція відповідала прогнозам, 10-річні Treasury трималися біля 4.67%, а останні денні іпотечні індекси становили 6.79% для звичайної іпотеки, 6.31% для FHA й 6.32% для VA.
Нафта знову подорожчала, а дохідність 10-річних казначейських облігацій наблизилася до 4.73% перед звітом про інфляцію в середу, створивши менш сприятливе ранкове тло для іпотечних цін.
Липнева зайнятість скоротилася на 23,000, а дані попередніх місяців переглянуто вниз. Дохідність 10-річних казначейських облігацій закрилася в п’ятницю на 4.65%, а звіти CPI й PPI цього тижня стануть наступним важливим випробуванням для іпотечних ставок.
Зайнятість у липні скоротилася на 23,000, попередні місяці переглянуто вниз, а зростання зарплат охололо. Казначейські дохідності впали, коли ринки зменшили очікування близького посилення політики: сприятливий для ставок рух на менш обнадійливому тлі зайнятості.
Початкові заявки на допомогу з безробіття залишалися історично низькими, тоді як повторні зростали, продуктивність поліпшилася, а витрати на працю були стриманими. Це дещо допомогло облігаціям, але високі іпотечні ставки й далі стримували попит на житло.
Активність у сфері послуг у липні залишалася стійкою, тоді як зайнятість скорочувалася, а ціновий тиск посилювався. Казначейство зберегло обсяги аукціонів, що дало іпотечним ринкам помірне полегшення, але не сигнал про подолання інфляції.
CalHFA опублікувала оновлення щодо Dream For All, рефінансування, житла заводського виготовлення, лімітів доходу та програми UC зі спільною участю у зростанні вартості.
Нафта різко подешевшала на тлі можливого прогресу щодо Ормузької протоки, а слабші дані торгівлі й наймання допомогли довгостроковим облігаціям, хоча Palantir і Caterpillar показали, що інвестиції в AI залишаються потужними.
Вода, септики, свердловини, доступ, електроенергія, договори щодо сонячних систем і господарські споруди можуть впливати і на перевірку об’єкта, і на фінансування.
Дипломатичні зусилля усунули частину воєнної надбавки в ціні нафти, тоді як дохідність 10-річних і 30-річних Treasury залишалася досить високою, щоб обмежувати доступність іпотеки.
Бурхливий липень завершився подорожчанням нафти, дорогим бензином і різко відмінними результатами технологічних компаній, тоді як довгострокові дохідності й далі тиснули на житловий ринок.
Сильні фінансові результати у сфері штучного інтелекту підняли акції, але ринок облігацій сприйняв рішення Fed залишити ставку без змін за розбіжності голосів як недостатній захист від інфляції.
Рішення 9 проти 3, стрибок Brent на 7.3% і зростання дохідності 10-річних казначейських облігацій до 4.68% не дали житлу полегшення, яке могло навіювати слово «утримання».
Енергія відступила від недавнього піку, тоді як технологічні акції та ризик постачання з Близького Сходу залишали фінансові умови нестабільними за день до оголошення Fed.
WTI закрилася на рівні $82.61, акції рухалися різноспрямовано, а інвестори оцінювали ймовірність підвищення ставки перед рішенням Federal Reserve як суттєву.
Довгострокове фінансування залишалося дорогим, тоді як велика державна угода щодо програмного забезпечення показала стійкість окремих інвестицій перед засіданням ФРС.
Ціна на нафту West Texas на закриття становила близько $90.50, а дохідність 10-річних облігацій досягла найвищого рівня за рік: інфляційний тиск поєднався з погіршенням доступності іпотеки.
Новий енергетичний шок підвищив довгострокову дохідність і тиск на іпотечні ставки, тоді як прибутки Alphabet підтримали дискусію про інвестиції у штучний інтелект.
Найбільший забудовник житла Америки показав, що інтерес покупців може залишатися реальним, тоді як високі іпотечні ставки, стимули та доступність обмежують угоди.
Дізнайтеся, які особи, що пережили чоловіка або дружину, можуть мати право на житловий кредит VA, як працює процедура COE та що ще має перевірити кредитор.
Порівняйте VA IRRRL і рефінансування VA з отриманням коштів. Дізнайтеся, які питання наявного кредиту, проживання, оцінки, власного капіталу, витрат і вигоди важливі.
Дізнайтеся, як працює фінансовий збір VA, хто може бути звільнений, які чинні відсотки збору, що можна профінансувати та які витрати на закриття ще можуть застосовуватися.
Дізнайтеся, хто може відповідати вимогам житлового кредиту VA, що показує Certificate of Eligibility та як запросити COE, не плутаючи його зі схваленням кредиту.
Дізнайтеся, як рефінансування VA з отриманням готівки може дати доступ до власного капіталу або замінити іпотеку без VA, а також про оцінку, проживання, витрати та схвалення.
Зрозумійте призначення оцінки VA, її відмінність від інспекції житла, наслідки низької вартості чи ремонту та види житла, що можуть відповідати вимогам.
Пройдіть процес другої іпотеки від першої розмови через розкриття умов, перевірку нерухомості, перевірку ризиків, завершення угоди та обслуговування кредиту.
Скористайтеся збалансованим посібником для рішення, щоб порівняти мету, платіж, час, фінансову стійкість та альтернативи перед запозиченням під заставу житла.
Порівняйте HELOC і кредит під власний капітал для ремонту або реконструкції: строки проєкту, поетапне отримання коштів, перевитрати, платежі та ризики.
Дізнайтеся, як працює кредит під власний капітал у житлі без поновлення ліміту, які питання вирішує й не вирішує фіксований платіж та як він співвідноситься з HELOC або рефінансуванням.
Дізнайтеся, як працюють періоди використання й погашення HELOC, чому ставки та платежі можуть змінюватися, які збори можливі й коли доступ до коштів можуть обмежити.
Дізнайтеся, що змінюється, коли інші борги переносяться під заставу житла. Порівняйте новий строк, загальну вартість, платіж, план щодо старих рахунків і альтернативи.
Розгляньте збори за другою іпотекою, зміни платежів, ризик обмеження доступу до HELOC, податкові застереження, право на відмову від угоди та ризик звернення стягнення за боргом, забезпеченим вашим житлом.
Порівняйте HELOC, кредити під власний капітал у житлі та рефінансування. Дізнайтеся, що змінює друга іпотека, скільки вона коштує та які ризики слід врахувати.
Іпотечна підтримка агентів із нерухомості California до подання пропозиції: відповідність об’єкта, ціна, кошти на покриття витрат, оцінка, строки, дзвінки кредитору та припущення щодо фінансування.
Практичний огляд фінансування для агентів продавців у California: питання кредиторам, умови пропозицій, міфи програм, відповідність об’єкта, оцінка, компенсації та спілкування.
Посібник агента з нерухомості про HECM for Purchase: внесок покупця, відповідність нерухомості, планування пропозиції, поточні обов’язки, сімейні питання та завчасний розгляд сценарію.
Практичне передавання покупця для обговорення фінансування для агентів із нерухомості California: цілі, комфортний платіж, кошти на закриття, етапи перевірки, документи та питання нерухомості.
Практична підтримка з питань іпотеки для агентів з нерухомості в Каліфорнії: підготовка покупців, обговорення пропозицій, повідомлення про перебіг угоди, запитання з боку продавця та місцеві ресурси.
Погляд генерального директора Bank of America на тривале збереження високих ставок зіткнувся з полегшенням на нафтовому ринку та насиченим календарем політичних рішень, залишивши іпотечні ринки в оборонній позиції.
Зрозумілі відповіді на запитання покупців першого житла про кредитну історію, початкові внески, попереднє схвалення, допомогу, щомісячні платежі, пропозиції та завершення угоди.
Дізнайтеся, як дохід, борги, кредитна історія, податки, страхування, внески HOA та ваш власний комфортний рівень формують посильний платіж за перше житло в California.
Ознайомтеся з процесом купівлі першого житла: від бюджету й попереднього схвалення до пропозицій, андеррайтингу, остаточної перевірки, підписання та закриття.
Порівняйте звичайні іпотечні кредити, FHA, VA, USDA та варіанти з програмами допомоги простими словами. Дізнайтеся про важливі переваги й недоліки, перш ніж обирати.
Дізнайтеся, як може працювати допомога з початковим внеском у California, які правила відповідності й погашення перевірити та як Nick допомагає порівняти повну структуру кредиту.
Дізнайтеся, які кошти можуть знадобитися покупцям першого житла для початкового внеску, закриття угоди, передоплат і резервів та з яких джерел їх можна отримати.
WTI завершила найсильніший тиждень за кілька місяців поблизу $82, а короткострокові казначейські дохідності залишалися стримувальними, змушуючи житловий ринок зважувати здоровий попит проти нового енергетичного шоку.
Регіональне виробництво зросло значно більше за очікування, а нафта нижче $80 дала протилежний інфляційний сигнал, залишивши житловий ринок із неоднозначним днем.
Дохідності казначейських облігацій знизилися після даних про послаблення інфляції, задавши сприятливіший напрям іпотечному ринку, але не довівши зміни довгострокової тенденції.
Голова Federal Reserve поставив високі іпотечні витрати й слабкий житловий ринок поряд із твердим зобов’язанням проти інфляції, а пропозиції збільшення житла показали повільність його надходження покупцям.
Енергетична інфляція повернулася, KOSPI Південної Кореї впав на 8.95%, а помірне зростання роздрібної торгівлі США (U.S.) змусило іпотечні ринки балансувати між ціновим тиском і глобальним ризиком.
Рекордний іноземний лістинг, стійкий попит на подорожі, стримана нафта й 10-річна дохідність Treasury близько 4.57% зробили 10 липня прикладом сильних інвестицій і стійко високих витрат фінансування.
Дізнайтеся, як HECM використовує власний капітал у житлі, як зростає залишок боргу, як можна отримувати кошти, що власники й далі оплачують та коли кредит погашається.
Дізнайтеся, як покупці віком від 62 років, що відповідають вимогам, можуть поєднати власні кошти з HECM для придбання основного житла та зберегти більше доступної готівки.
Допоможіть матері чи батькові оцінити HECM, не перебираючи на себе рішення. Дізнайтеся, що запитати про житло, витрати, захист чоловіка або дружини, обслуговування кредиту та спадщину.
Підтримка з боку іпотечного фахівця для CPA, які розглядають кошти HECM, проценти, витрати на нерухомість, ліквідність, документи та координацію роботи з клієнтами.
Розберіться у витратах на закриття HECM, зростанні залишку боргу, платежах за нерухомість, правилах проживання, захисті від стягнення понад вартість застави та запитаннях, які варто поставити родині.
Дізнайтеся, як працює зворотна іпотека HECM зі страхуванням FHA, скільки вона коштує, що власники житла мають і надалі сплачувати та коли інший варіант може підійти краще.